※当ブログには広告・アフィリエイトリンクを含みます。
こんにちは~、キートンです!(^-^)/
今週、米国株の3指数はそろって上がりました。ところが、私の見ているメモリ・ストレージ株は、なかなか厳しい一週間。MUは約4%安、SNDKとSTXは約8%安です。指数だけを見れば明るいのに、自分の画面は赤い。こういう週、ありますよね……。(^_^;)
その同じ週に、TSMCは9月売上の前年比+54.6%を発表。Samsungの7~9月期速報では、全社営業利益が前年の約8.8倍になりました。
業績は強い。株価は弱い。
このすき間に、今週の米国株を読むヒントがあります。
年初、メモリ不足が気になって、私は急いでPCを注文しました。投資の話をしていたはずが、自分のパソコンの確保に走るという……。でも今週、その心配はメーカーの決算だけでなく、部品を買う側の調査にも表れていました。
先週は「供給規律」を考えました。今週は、そこからもう一歩。AIで需要が増えること、その需要が利益になること、その利益が今の株価を正当化すること。この三つを順番に確かめます。金利の話から、いよいよ企業の稼ぐ力の話へ進みましょう。
対象:2026年10月5~9日の米国市場/作成:10月10日。指数は10月9日のニュース終値、画像は原則10月10日朝の取得値。週間騰落率は10月2日終値との比較です。
3行で要約
- 週間ではDow +0.93%、NASDAQ +0.64%、S&P500 +1.15%。ただし、メモリ・ストレージ株の多くは下落。指数の上昇と、自分の銘柄の好調は別です。
- TSMC・Samsungの好業績に加え、ISMにもメモリ・SSDの供給不足。AI需要を追う理由はありますが、全社業績だけでメモリ部門の利益や今後の価格を断定しません。
- 「タイムセール」かどうかは、下落幅より利益の見通しで判断。来週はCPIとASML・TSMC決算で、金利、設備投資、供給、利益率を確認します。
こんな人向けの記事です
- 忙しい平日の代わりに、週末に米国株の一週間をまとめて整理したい人
- MU・SNDK・WDC・STXなどを見ながら、「AIは強いのに、なぜ下がる?」と感じた人
- ニュースの見出しから一歩進んで、買う理由と見直す条件を自分で持ちたい人
今週の米国株を動かした主な材料
| 日付(米国) | 主な材料 | キートンの読み方 |
|---|---|---|
| 10月5日(月) | 原油安が支え。ISMサービス業54.9。大型テックに買い、NASDAQ最高値。 | 高金利でも買われる企業がある。サービス業の価格・供給の中身も確認。 |
| 10月6日(火) | 金利・原油が落ち着き、消費関連とAI銘柄が上昇。S&P500・NASDAQ最高値。 | AIへの期待に加え、割引率とエネルギー負担が和らいだ日。 |
| 10月7日(水) | 10年債利回りが一時5.36%。株価は反落、債券入札後に下げ幅縮小。FOMC議事要旨。 | 場中の金利の高値と終値を分ける。次の政策決定を議事要旨だけで確定しない。 |
| 10月8日(木) | OpenAIの売上を巡る報道で半導体株が下落。NASDAQ −1.25%。TSMC・Samsungが業績公表。 | 需要の実績が強くても、将来への期待が揺れると株は売られる。 |
| 10月9日(金) | 大型テックを買い直す動き。Dow +0.82%、NASDAQ +0.63%、S&P500 +0.59%。 | 金曜の反発で安心して終わらず、一週間の個別株の成績も見る。 |
市況の流れは添付「米国株一週間のニュース」の日経速報を要約。報道で挙げられた材料は、値動きの唯一の原因を証明するものではありません。
出典:ISM・9月サービス業調査(10月5日) / FRB・9月15~16日FOMC議事要旨(10月7日公表) / TSMC・9月売上(10月8日) / Samsung・7~9月期業績速報(10月8日)
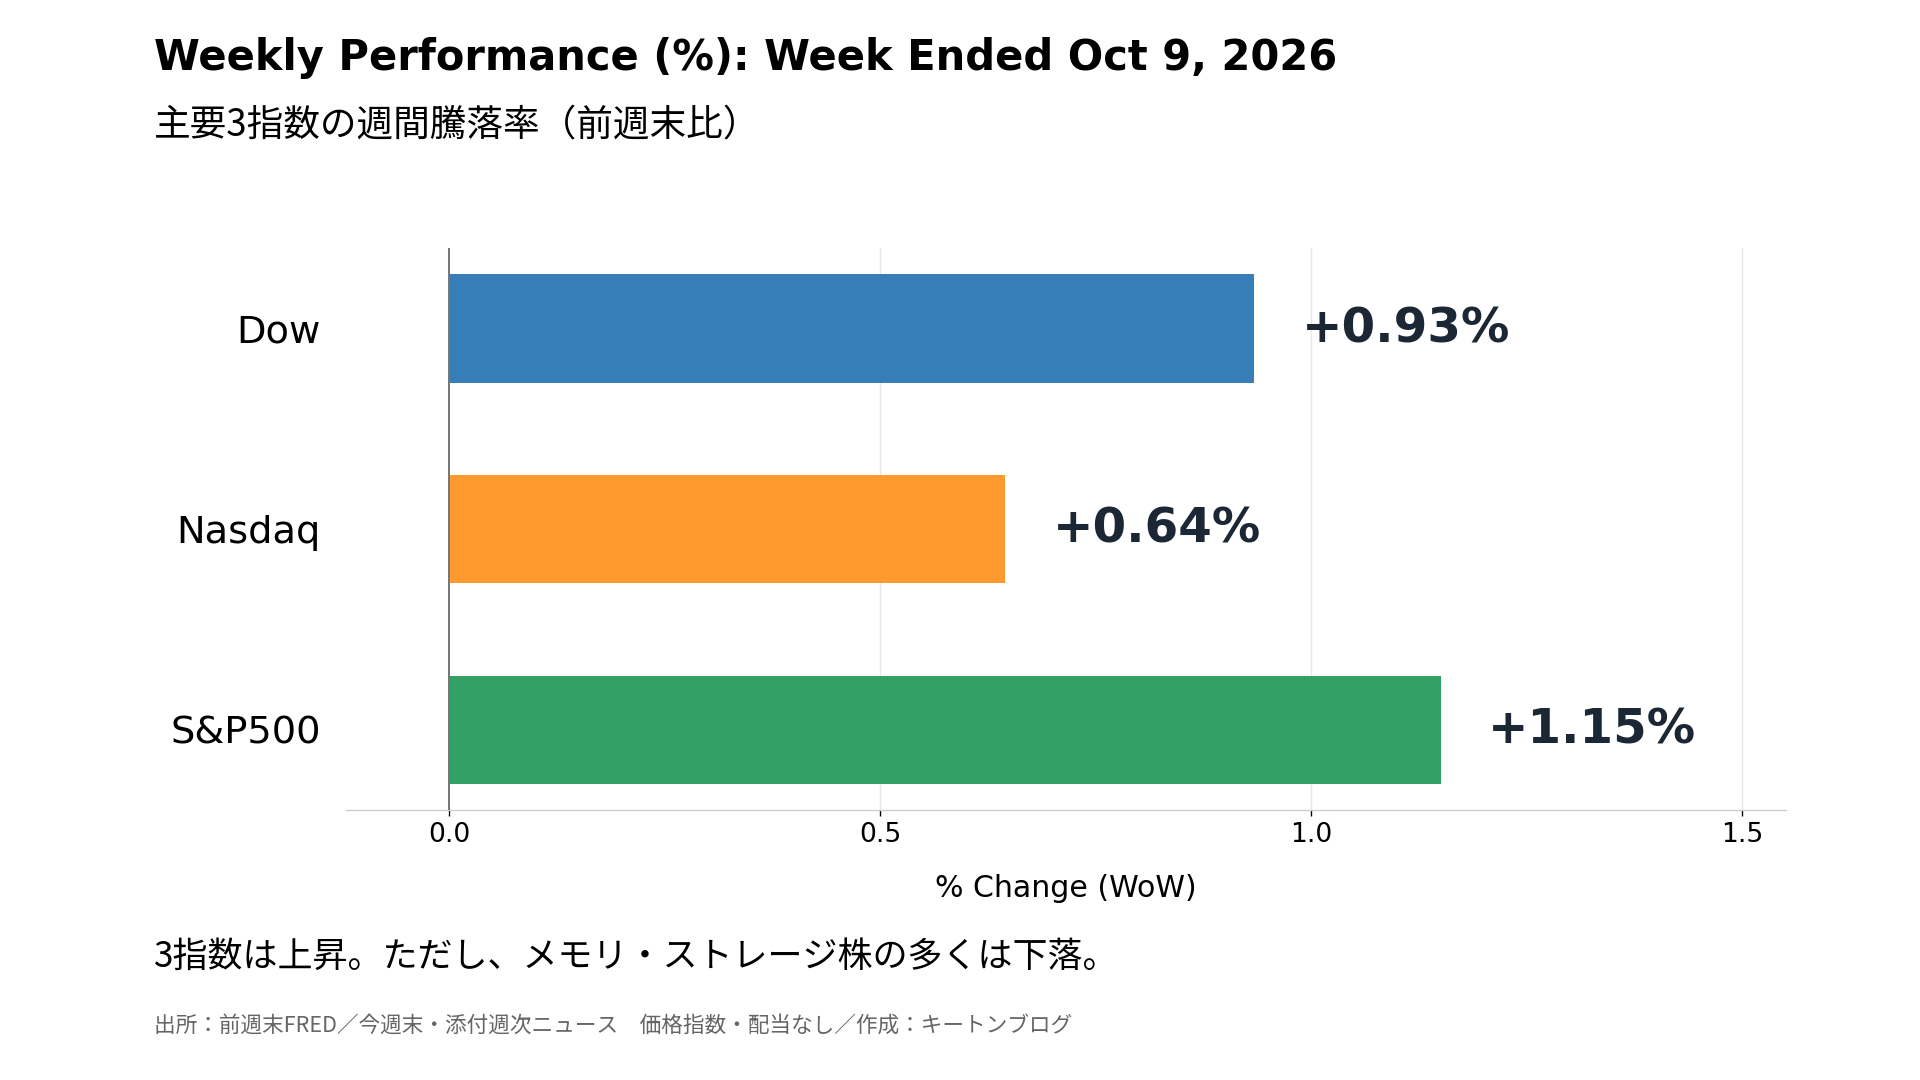
主要3指数の週間騰落率
| 指数 | 10月2日終値 | 10月9日終値 | 週間騰落率 |
|---|---|---|---|
| Dow | 51,176.96 | 51,654.95 | +0.93% |
| Nasdaq | 27,190.86 | 27,366.17 | +0.64% |
| S&P500 | 7,722.72 | 7,811.54 | +1.15% |
3指数ともプラス。いちばん伸びたのはS&P500です。しかし、今週の見どころはここから。「米国株が上がった」という一行だけでは、AI関連株の中身が見えません。
計算式:(10月9日終値÷10月2日終値−1)×100。価格指数、配当なし。前週末はFREDの公表値を使用。S&P500の前週原稿7,722.71は今週7,722.72に統一しましたが、騰落率の小数第2位に影響はありません。今週末NASDAQは添付ニュースの速報値です。
出典:FRED・DJIA / FRED・NASDAQCOM / FRED・SP500
ダウ
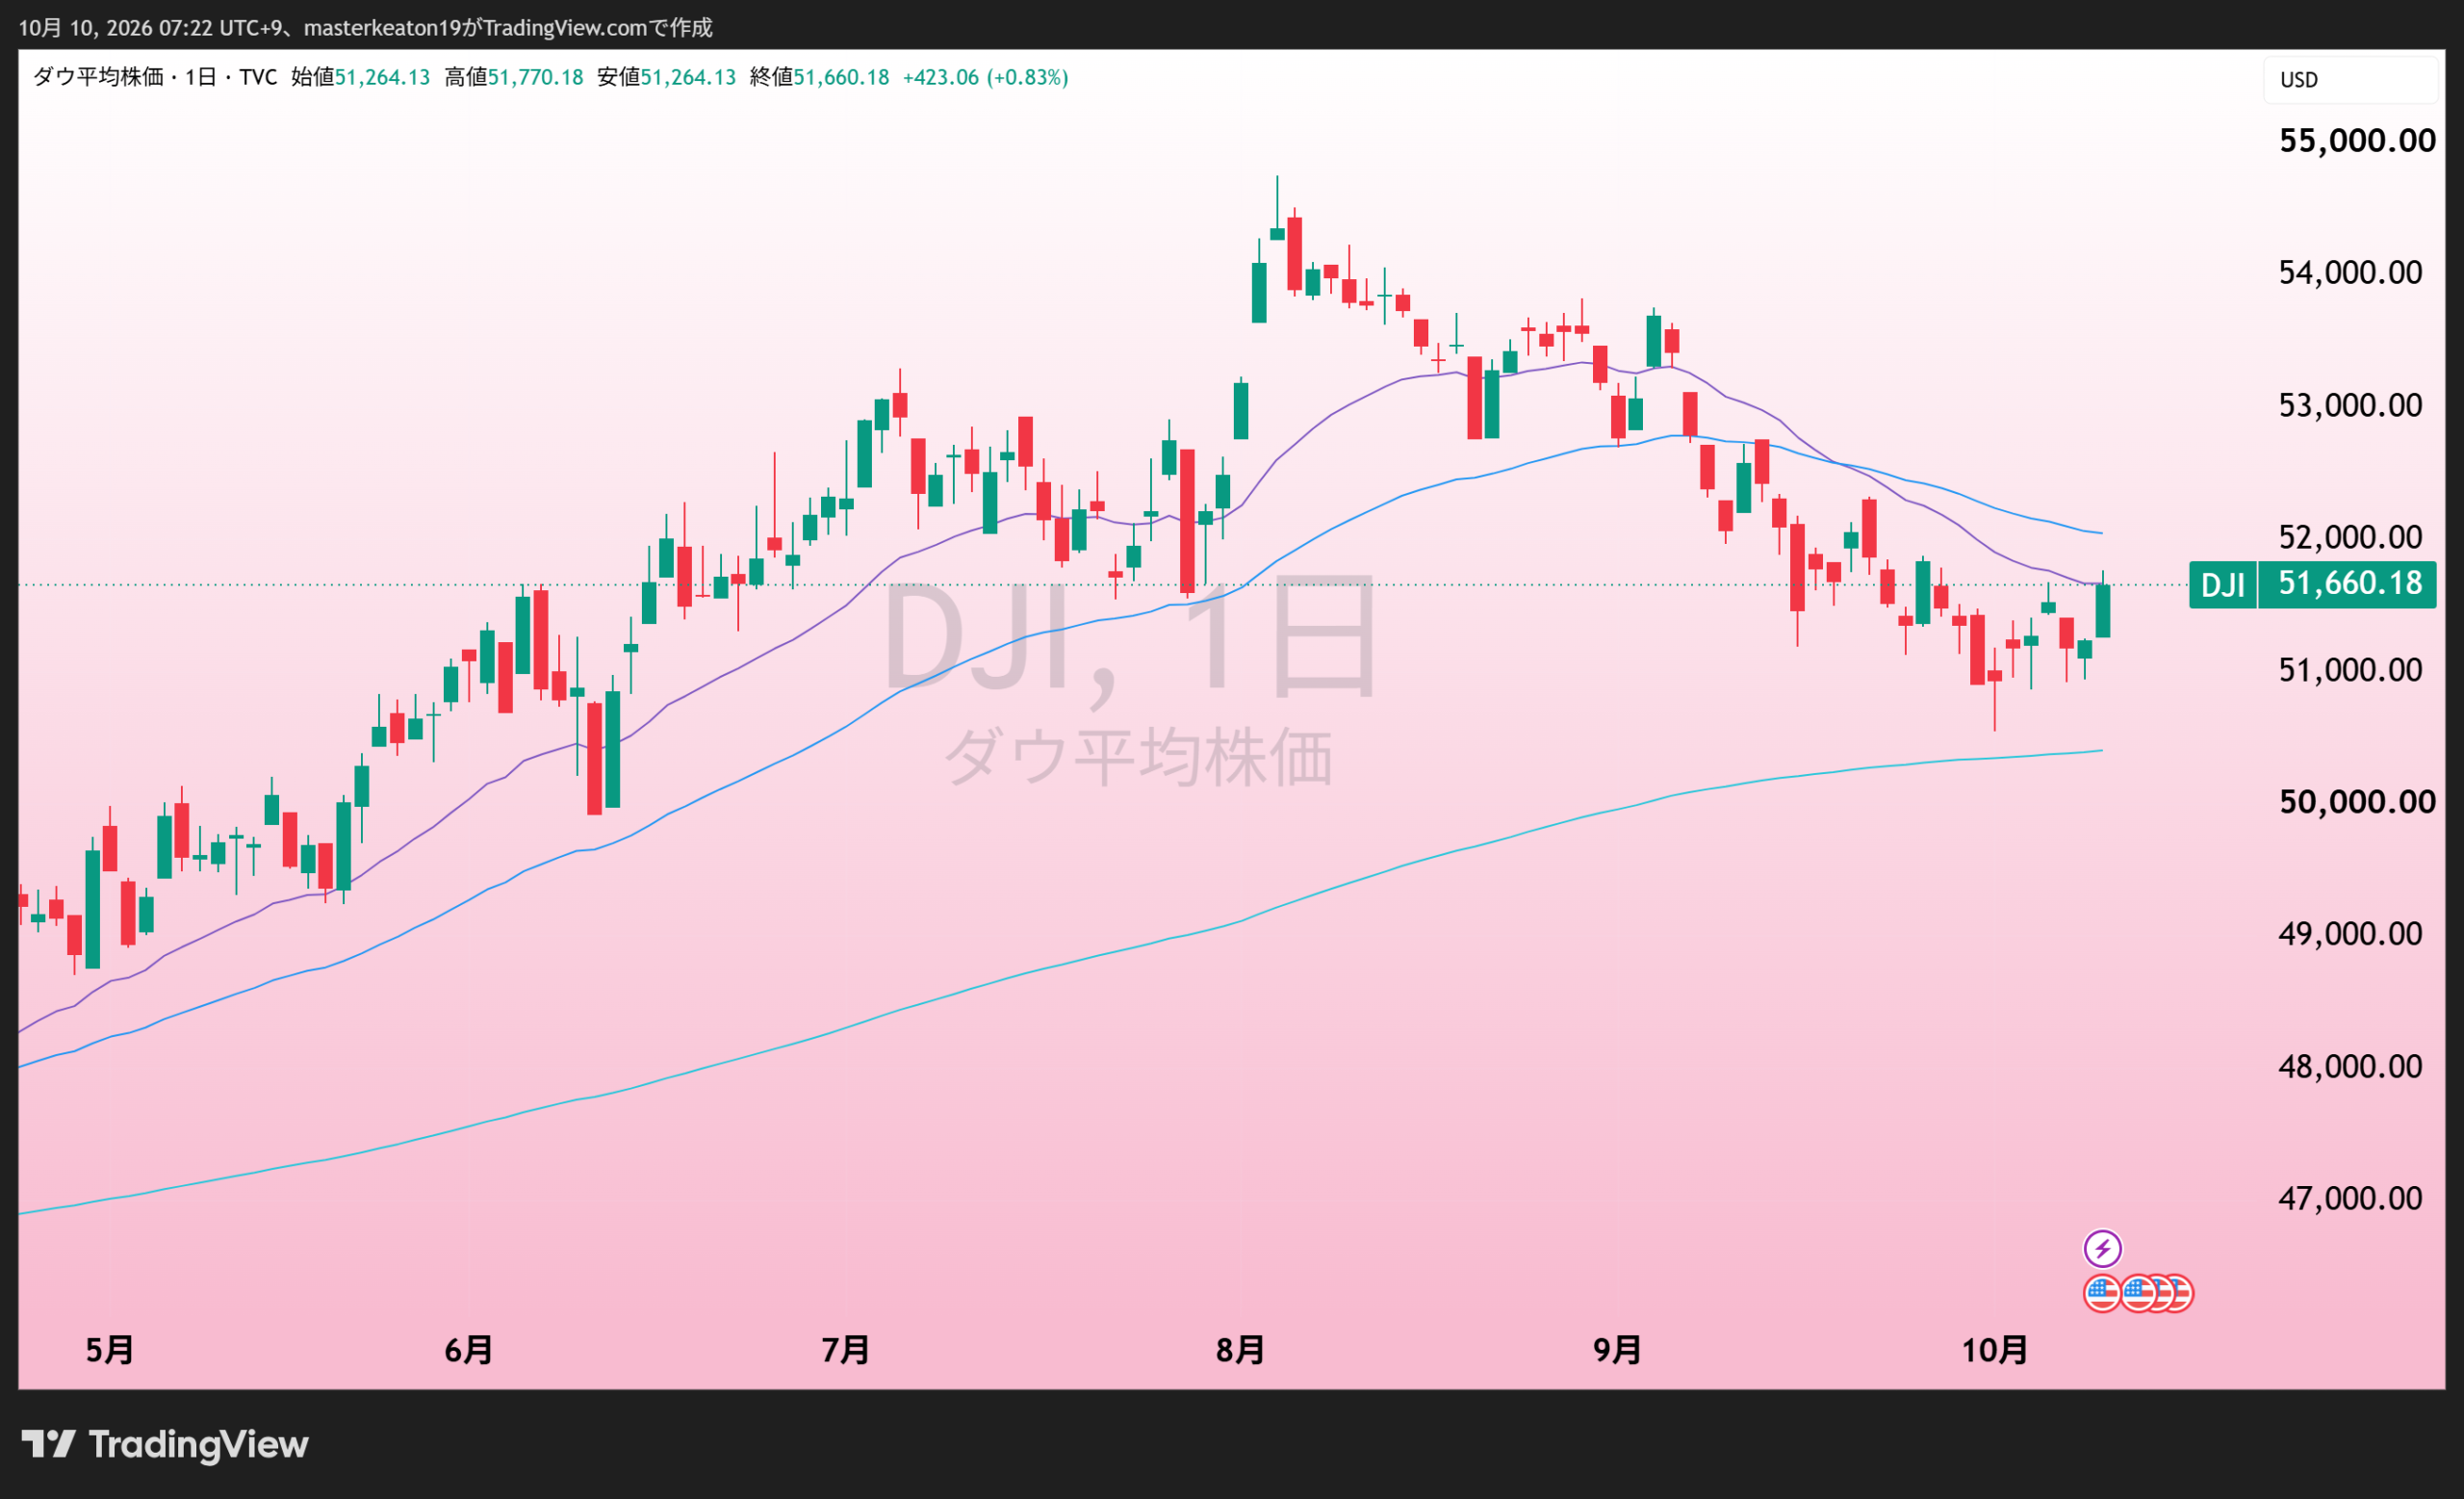
週間で+477.99ドル、+0.93%。水曜日の下落を挟み、金曜日は423.31ドル高でした。ハイテクだけでなく、生活必需品、決済、消費関連にも上昇銘柄が見られます。
週間上昇・下落銘柄
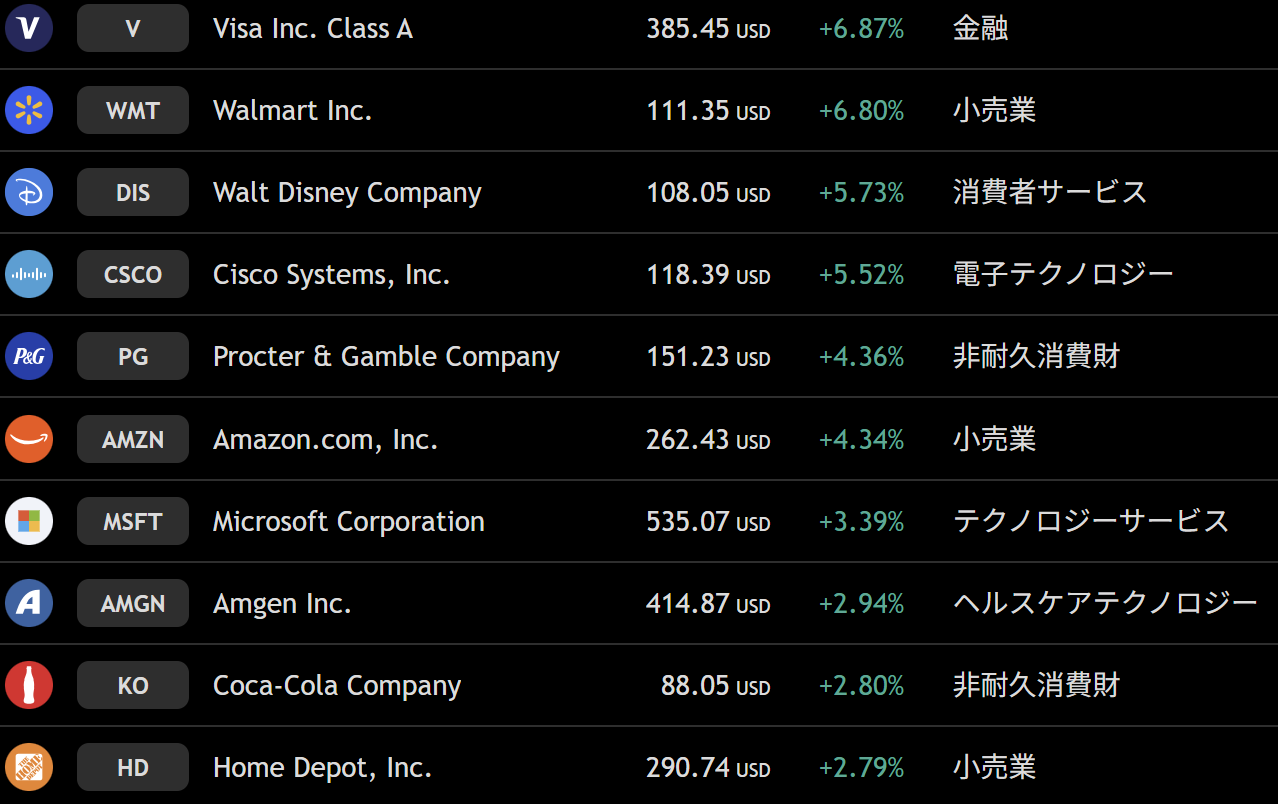
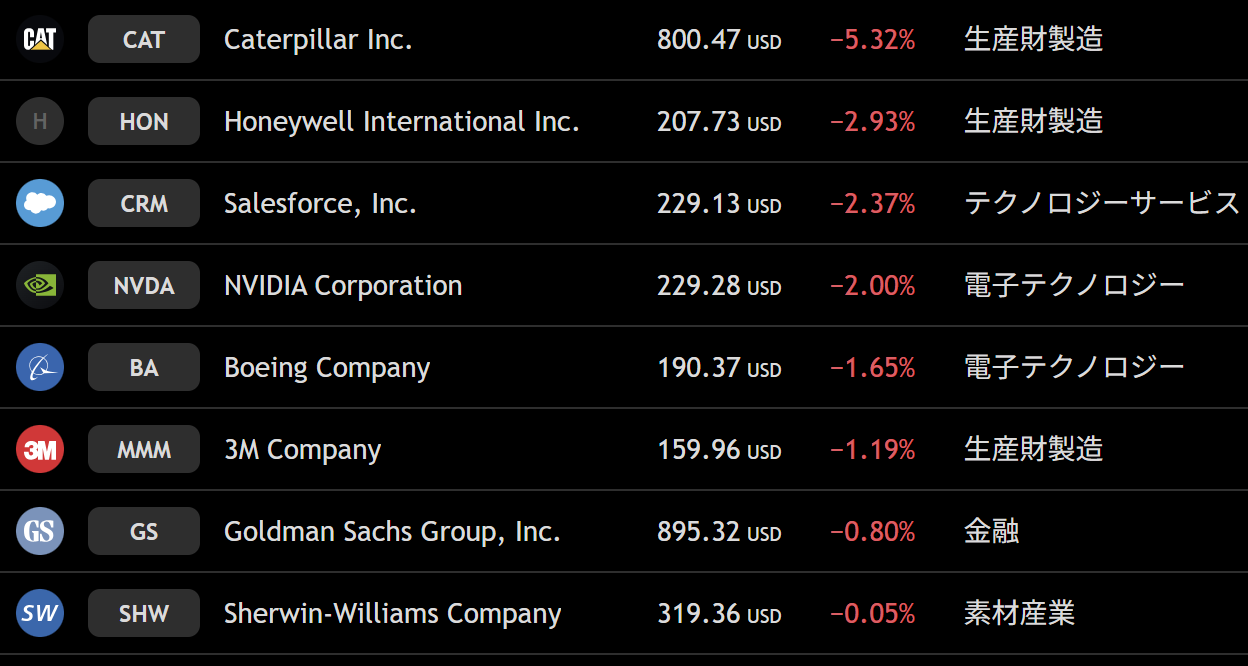
| 上昇銘柄 | 週間 | 下落銘柄 | 週間 |
|---|---|---|---|
| V | +6.87% | CAT | -5.32% |
| WMT | +6.80% | HON | -2.93% |
| DIS | +5.73% | CRM | -2.37% |
| CSCO | +5.52% | NVDA | -2.00% |
| PG | +4.36% | BA | -1.65% |
| AMZN | +4.34% | MMM | -1.19% |
| MSFT | +3.39% | GS | -0.80% |
| AMGN | +2.94% | SHW | -0.05% |
| KO | +2.80% | — | — |
| HD | +2.79% | — | — |
VとWMTが約7%高、PGも上昇。一方、NVDAは週間マイナスでした。AIの中心企業が下がる週でも、米国株全体には別の支えがある。コアに指数を置く意味を、こういう週に感じます。
ナスダック
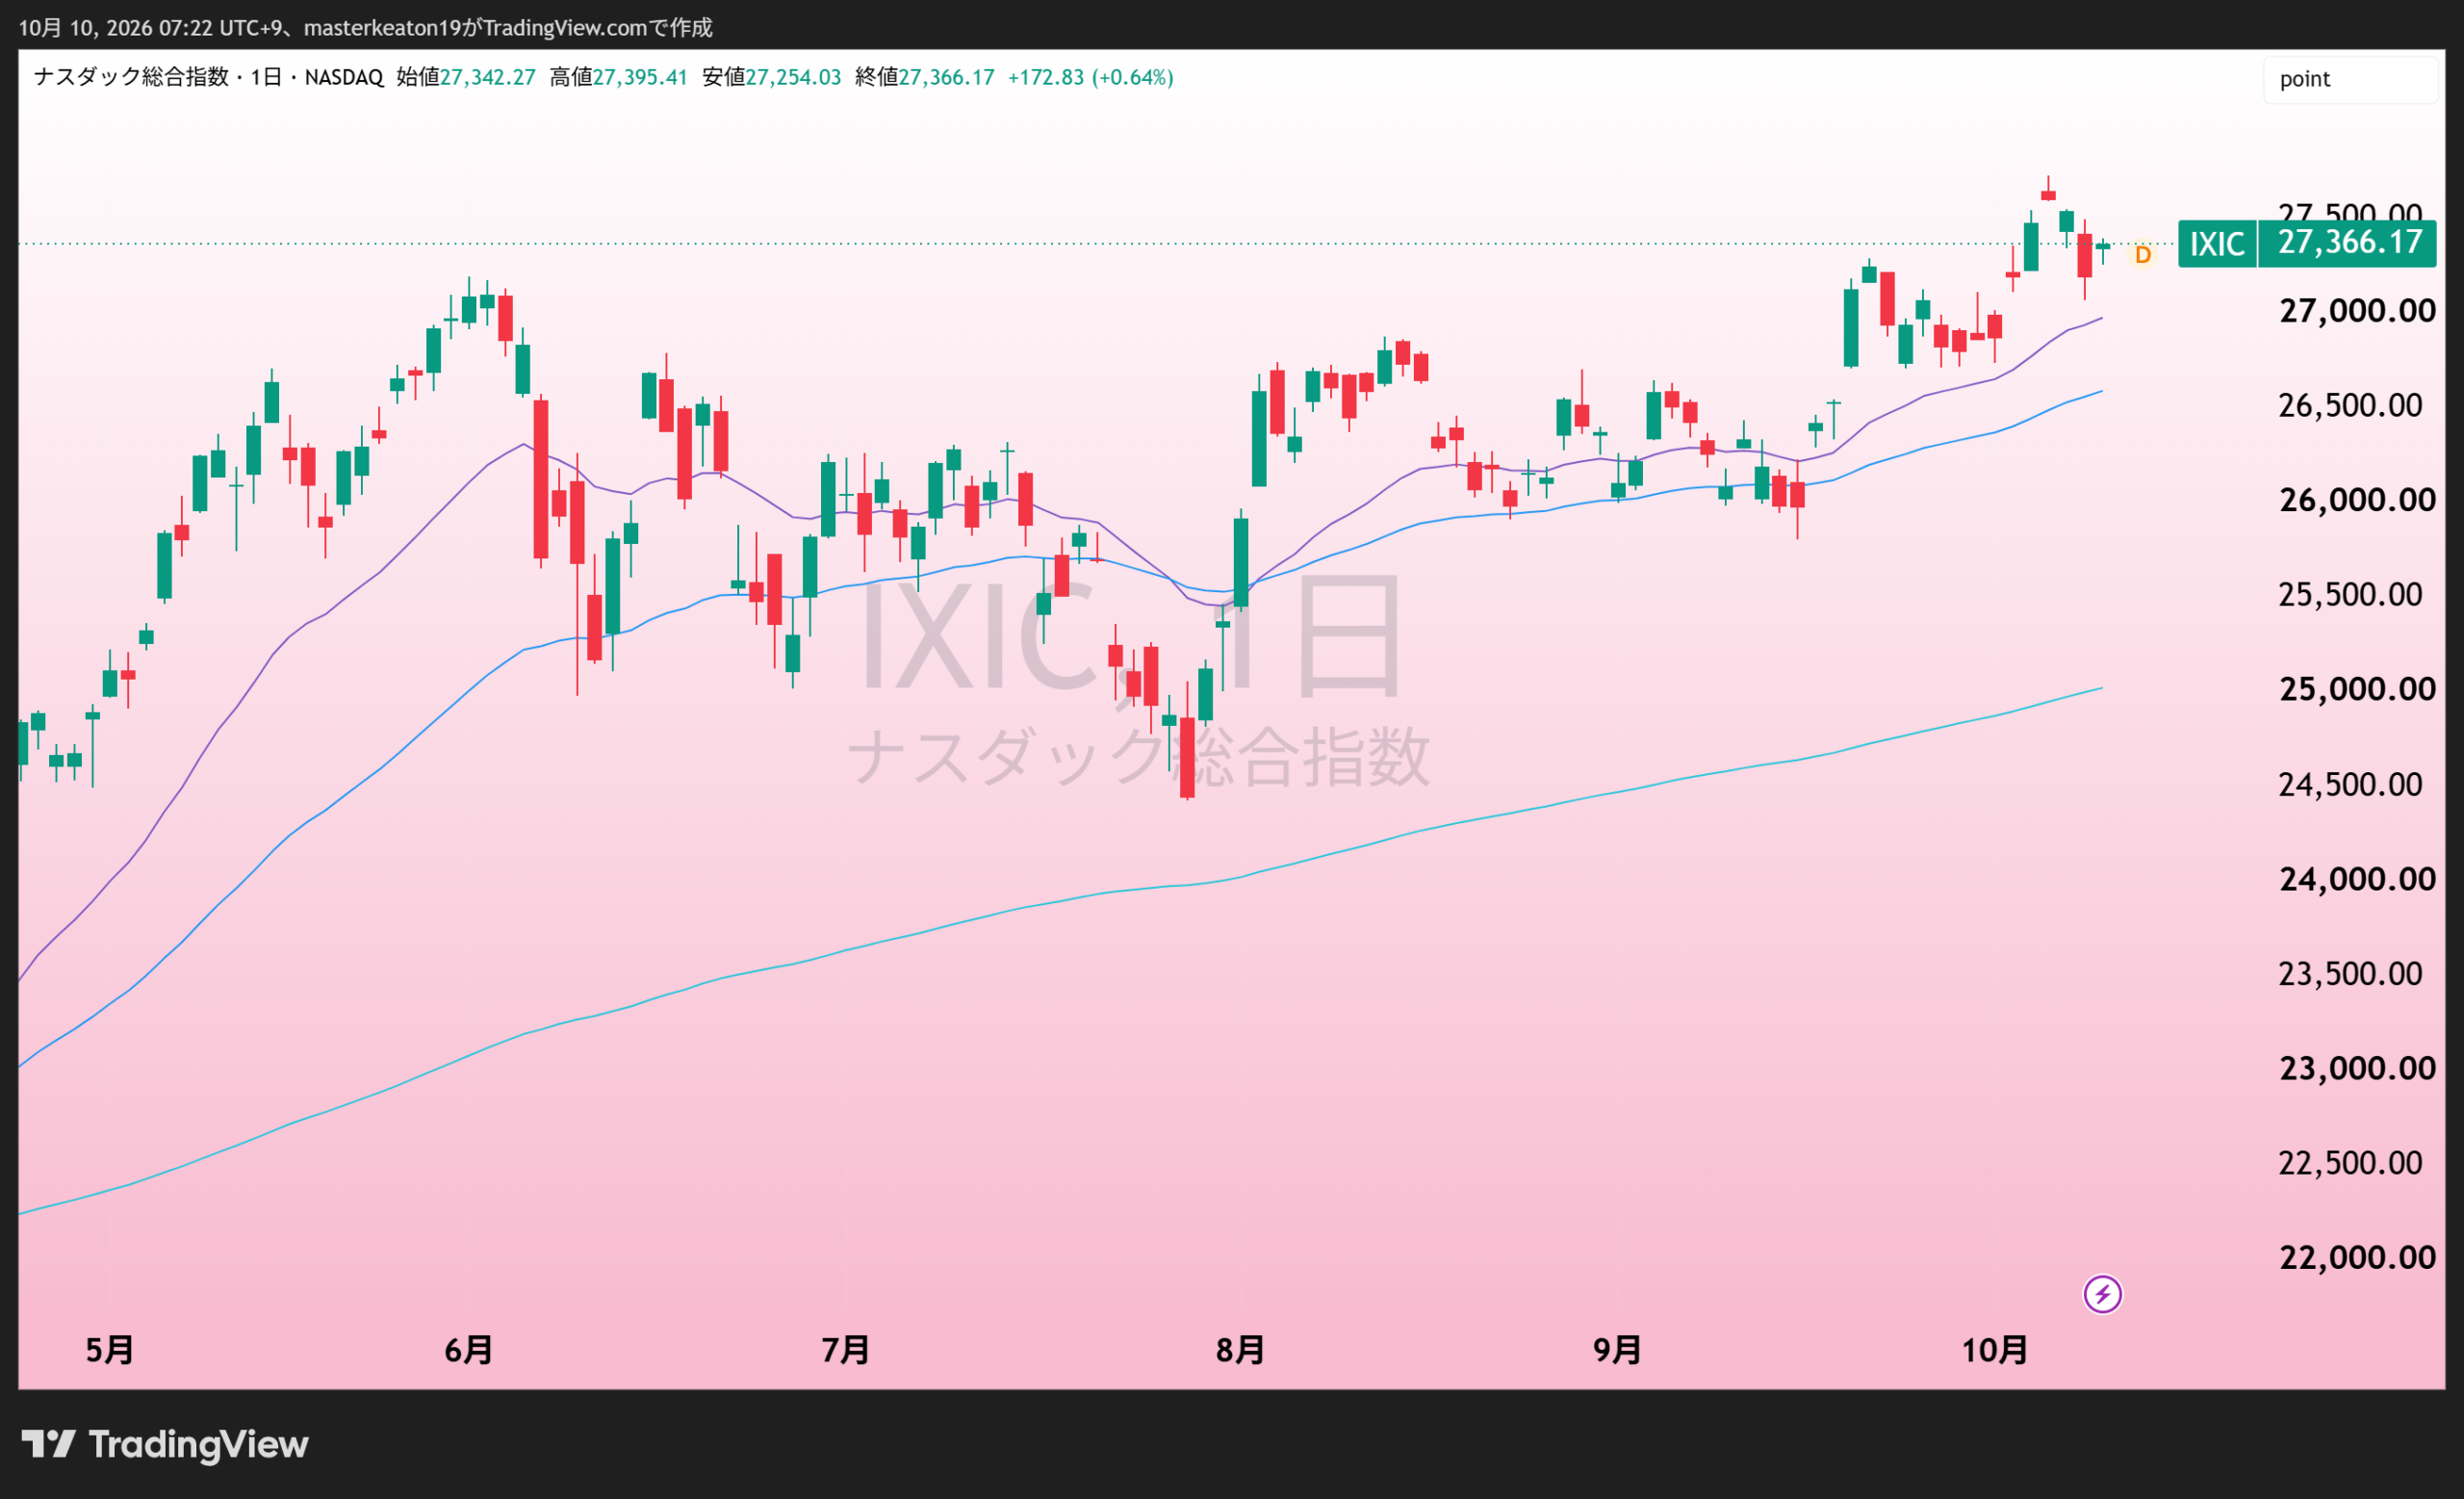
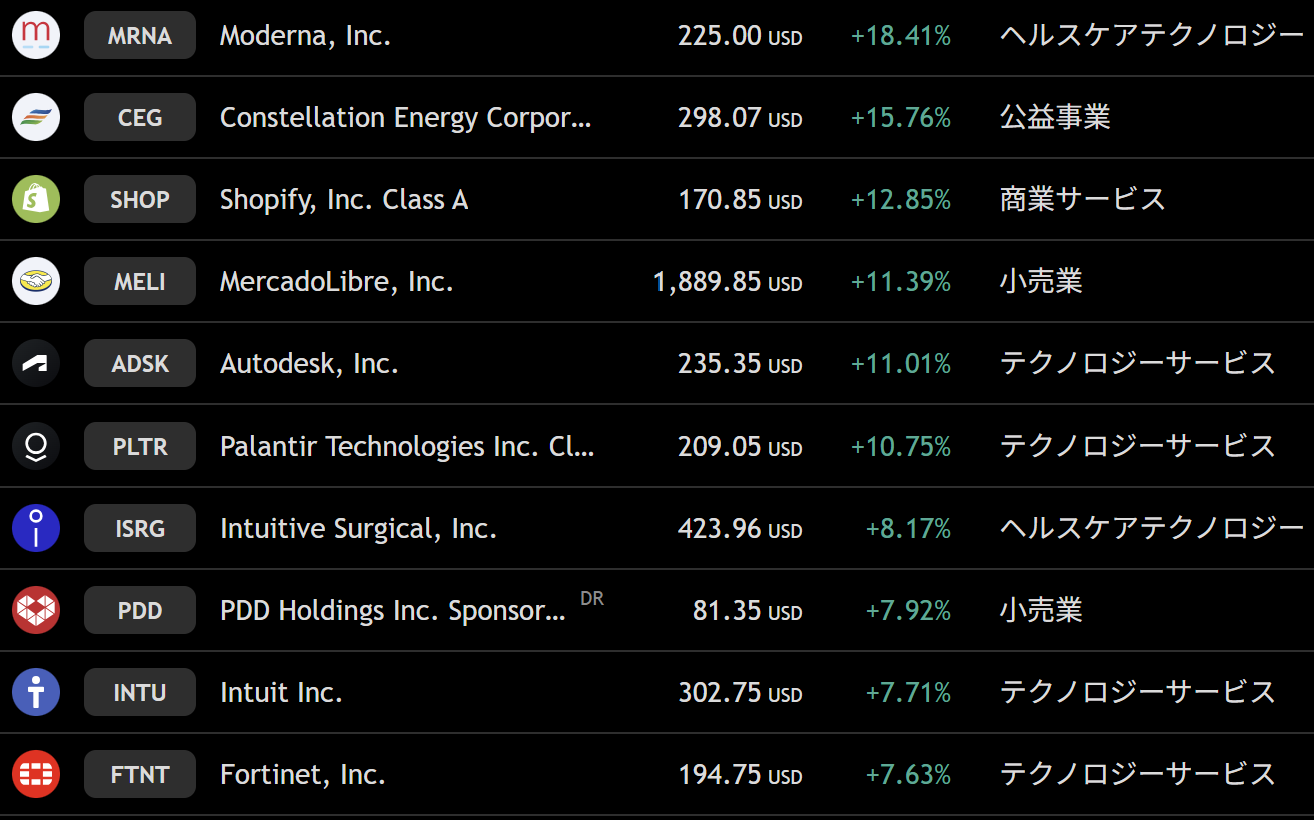
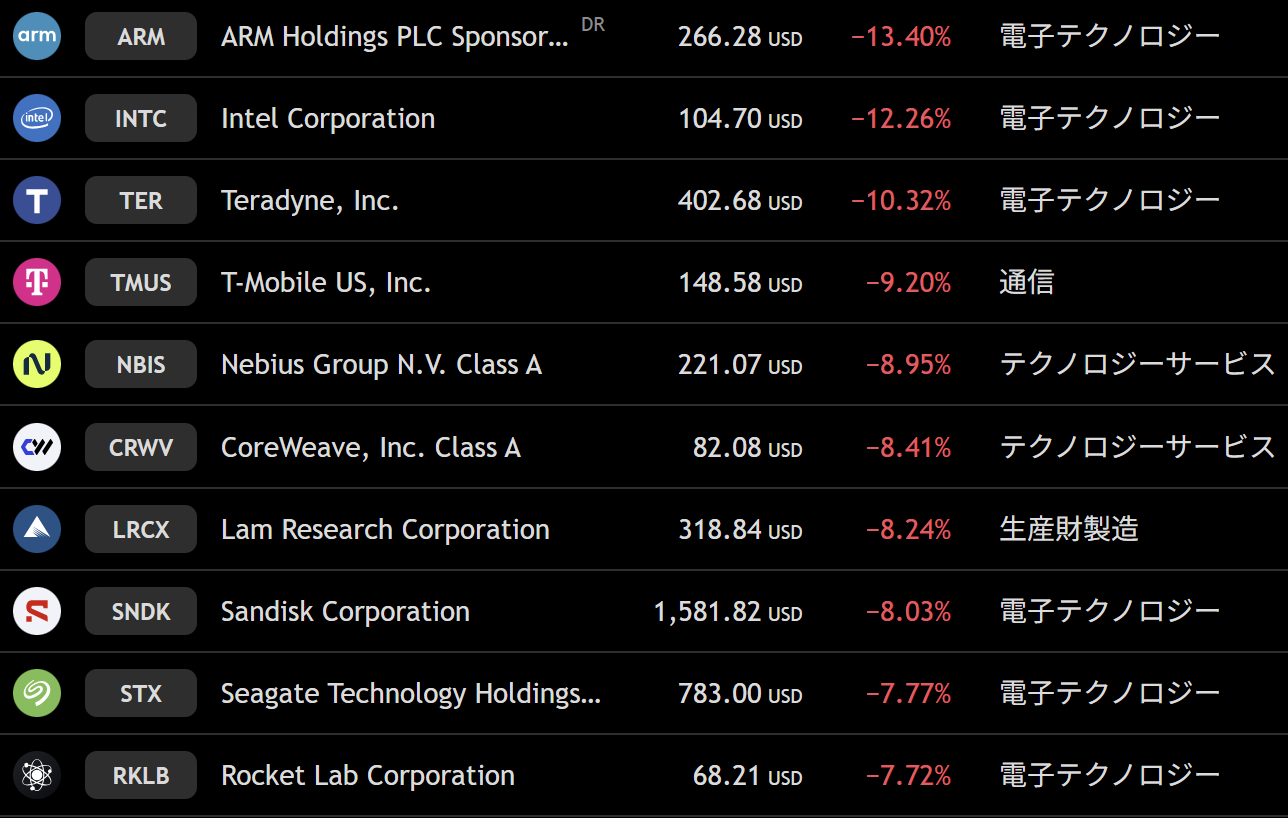
週間+0.64%。月曜・火曜に最高値を更新したあと、水曜・木曜に下落、金曜に反発しました。木曜の−1.25%は目立ちましたが、一週間で見るとプラスを保っています。
週間上昇・下落銘柄
| 上昇銘柄 | 週間 | 下落銘柄 | 週間 |
|---|---|---|---|
| MRNA | +18.41% | ARM | -13.40% |
| CEG | +15.76% | INTC | -12.26% |
| SHOP | +12.85% | TER | -10.32% |
| MELI | +11.39% | TMUS | -9.20% |
| ADSK | +11.01% | NBIS | -8.95% |
| PLTR | +10.75% | CRWV | -8.41% |
| ISRG | +8.17% | LRCX | -8.24% |
| PDD | +7.92% | SNDK | -8.03% |
| INTU | +7.71% | STX | -7.77% |
| FTNT | +7.63% | RKLB | -7.72% |
CEGやPLTRが上昇し、SNDK・STX・半導体装置の一部が下落。AI関連という一つの袋に入れても、電力、ソフト、部品、クラウドで評価は違います。AI相場の終わりと決めつける前に、どの事業の期待が見直されたのかを探したいですね。
S&P500
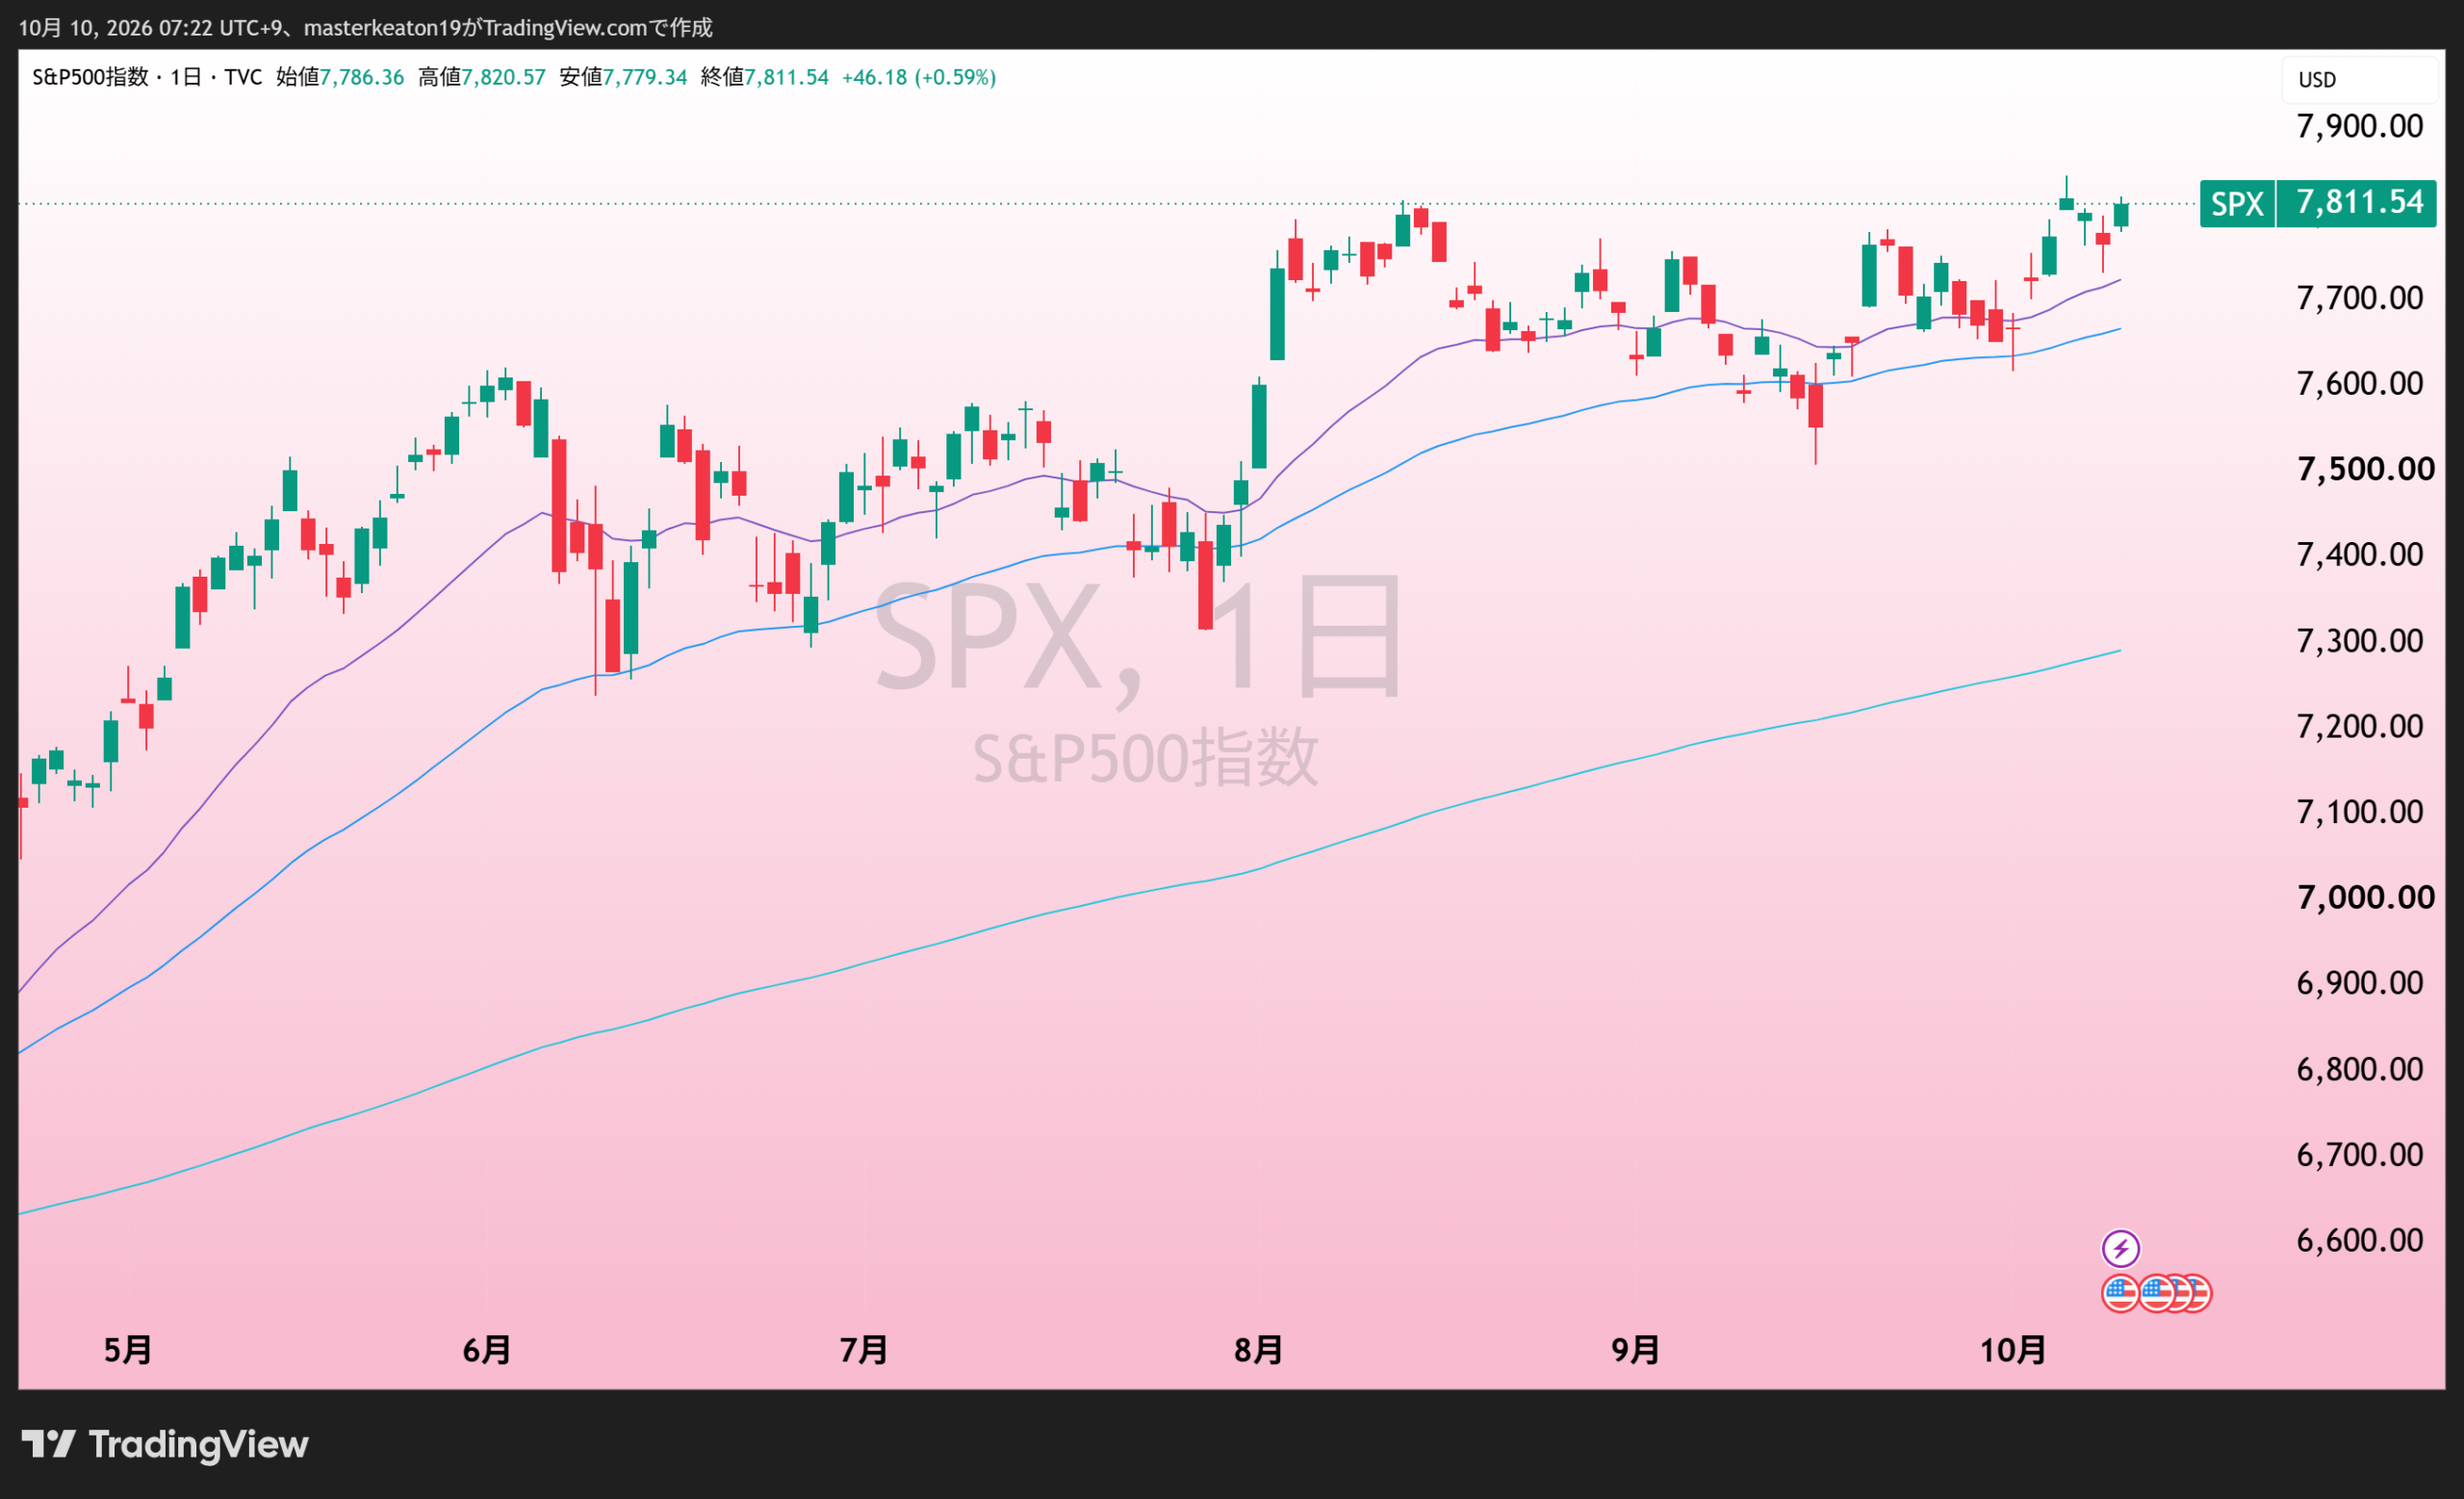
週間+1.15%。火曜日の終値7,818.93にはわずかに届きませんでしたが、前週末からは88.82ポイント上昇しました。
今週末の添付チャートは、価格と移動平均線の位置を確認するもの。私がXに描いた太い青の「利益成長線」とは別です。青線の考え方は、後半の考察で、10月6日の投稿画像を使って整理します。
週間上昇・下落銘柄
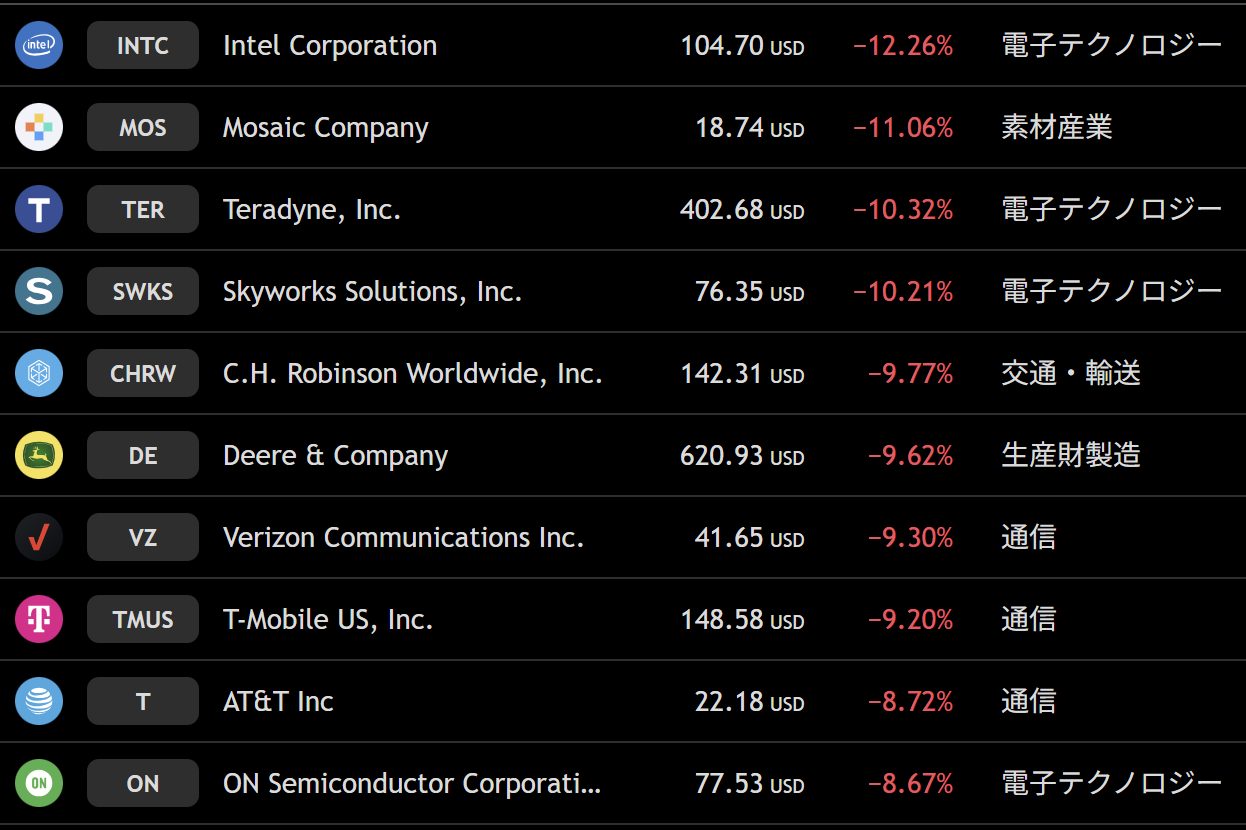
| 上昇銘柄 | 週間 | 下落銘柄 | 週間 |
|---|---|---|---|
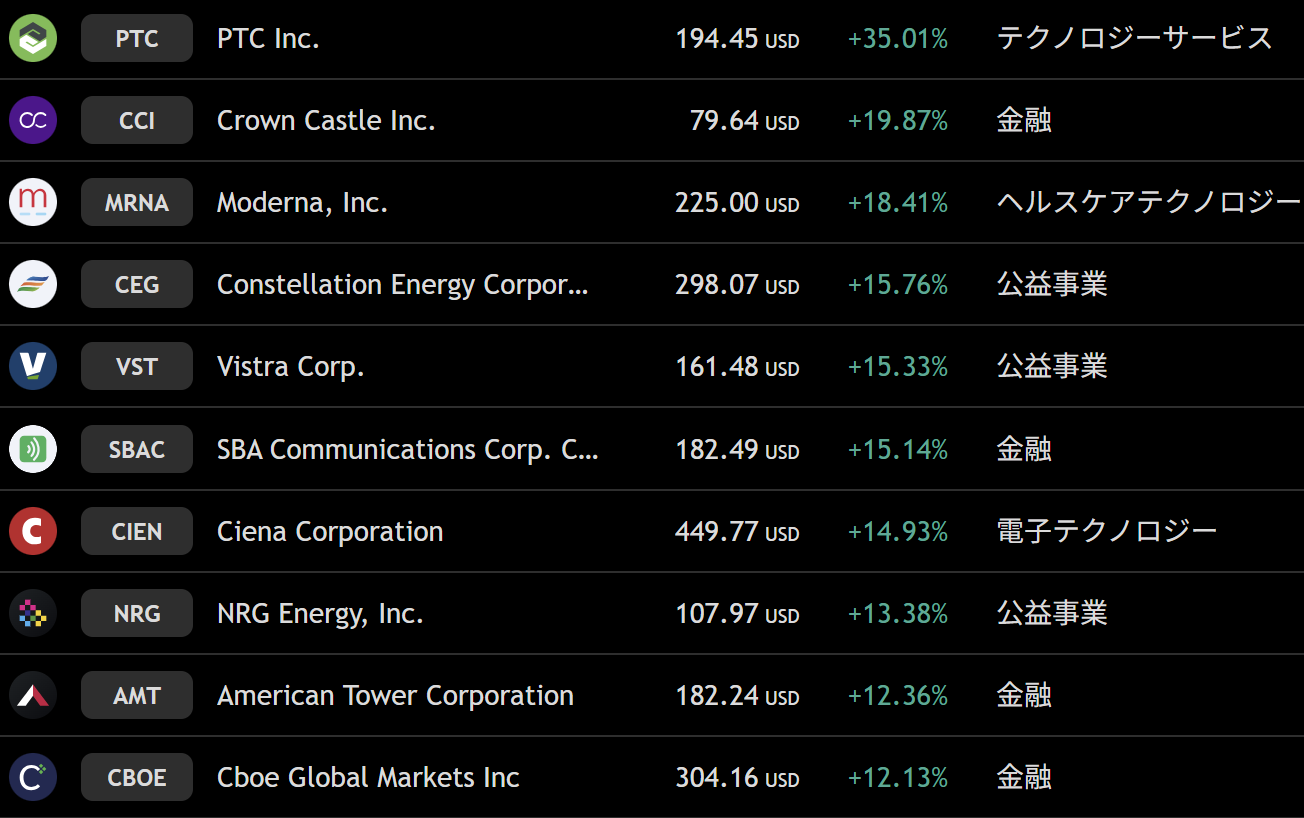
| PTC | +35.01% | INTC | -12.26% |
| CCI | +19.87% | MOS | -11.06% |
| MRNA | +18.41% | TER | -10.32% |
| CEG | +15.76% | SWKS | -10.21% |
| VST | +15.33% | CHRW | -9.77% |
| SBAC | +15.14% | DE | -9.62% |
| CIEN | +14.93% | VZ | -9.30% |
| NRG | +13.38% | TMUS | -9.20% |
| AMT | +12.36% | T | -8.72% |
| CBOE | +12.13% | ON | -8.67% |
電力株と通信タワー、ソフト関連に強い銘柄があり、半導体や通信サービスには弱い銘柄がありました。順位表は「どこを見るか」を教えてくれますが、上がった理由まで自動で答えてくれるものではありません。個別材料と決算に戻って確かめます。
経済イベント(経済指標)
経済指標の推移
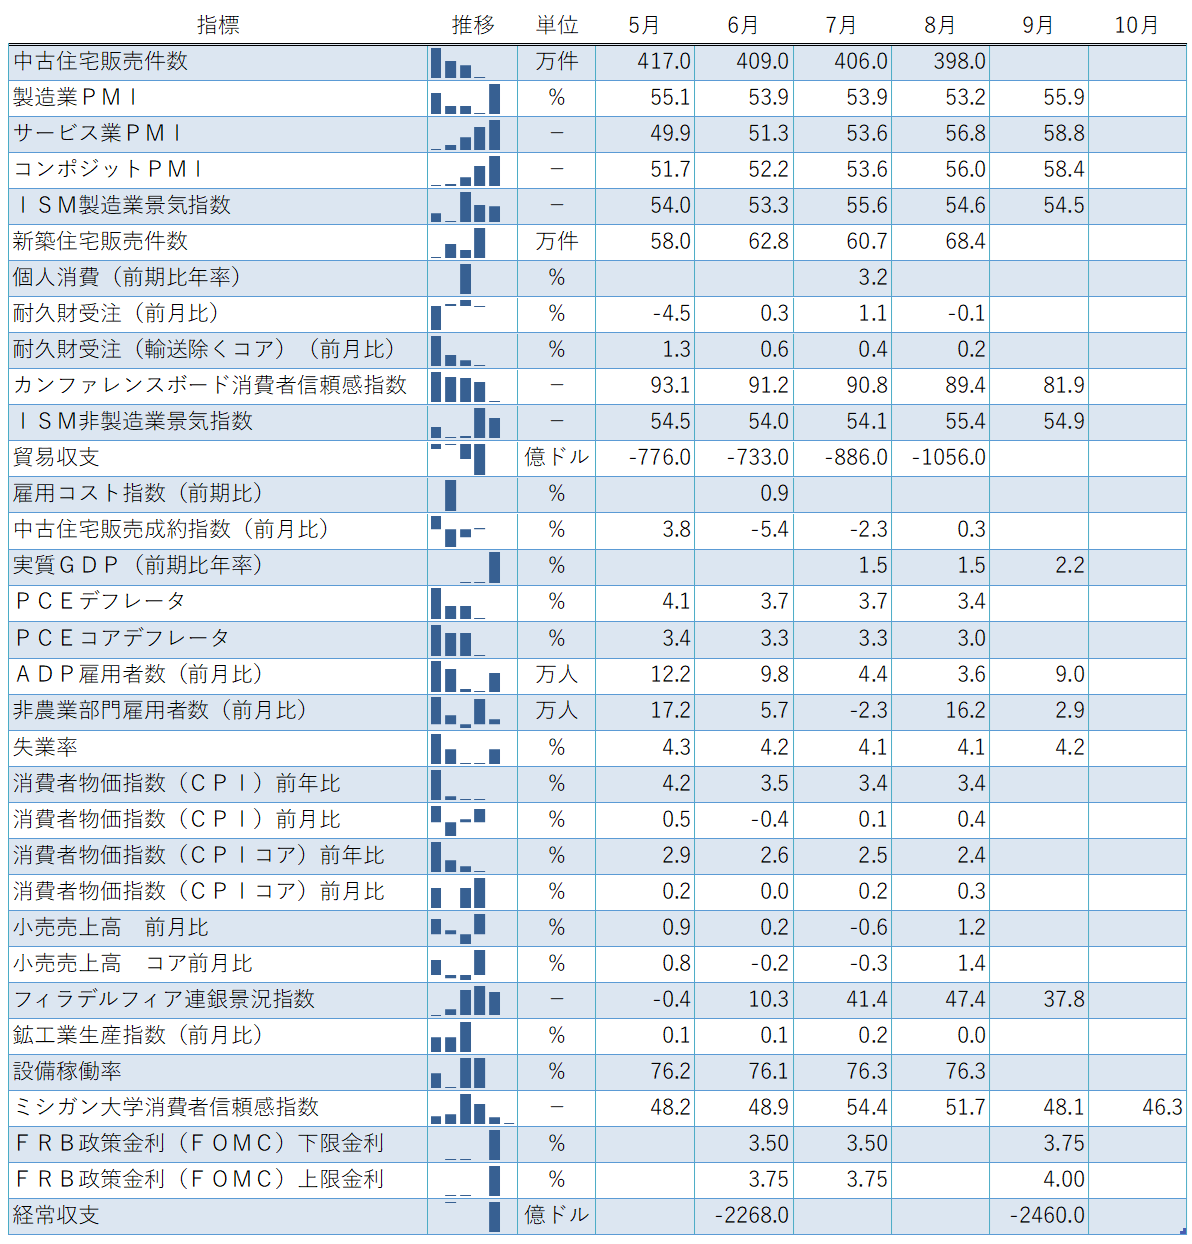
今週の結果
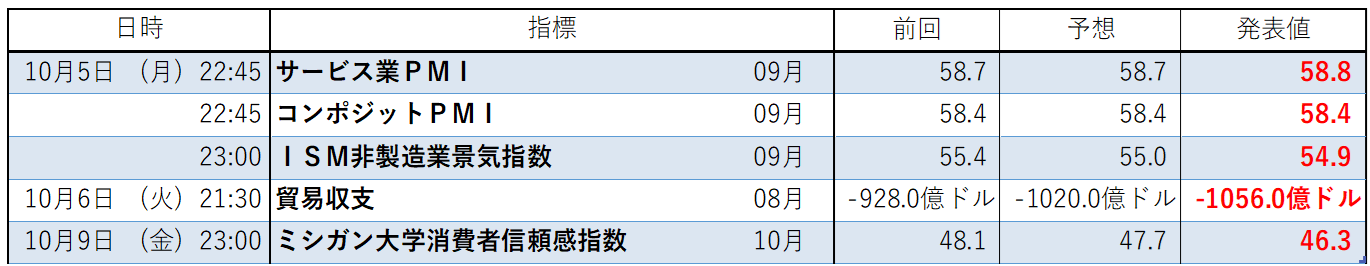
| 発表日・対象 | 結果 | 見るポイント |
|---|---|---|
| 10/5・9月ISMサービス業 | 54.9(前月55.4) | 50を上回り拡大継続。一方、価格指数は74.0(前月72.6)。 |
| 10/6・8月貿易収支 | 1,056億ドルの赤字(7月928億ドル) | 輸出入を合わせて読む。赤字拡大だけで景気後退とは決められません。 |
| 10/9・10月ミシガン大消費者態度・速報 | 46.3(9月48.1) | 家計心理は弱い。1年先の期待インフレは4.7%(9月4.6%)。 |
景気の見え方が一枚岩ではありません。サービス業は拡大している一方、消費者心理は弱い。AI投資が強いから家計も好調、とまとめてしまうと、見落とすものがあります。
そして、ISMの中身に気になる記載がありました。値上がりした品目にメモリ製品、供給不足の品目にメモリ部品とSSD。メモリ製品の値上がりは、同調査で9カ月連続の記載です。メーカーが「需要は強い」と言うだけでなく、買う側も調達の難しさを感じているわけです。
ISMはサービス業の購買担当者調査です。記載だけで世界全体の不足量、HBMの価格、ある企業の増益率、原因がすべてAIであることまでは分かりません。供給側の決算と照らす補助材料として使います。
出典:ISM・9月サービス業調査(10月5日) / BEA・8月貿易収支(10月6日) / ミシガン大学・10月消費者調査速報
来週の予定
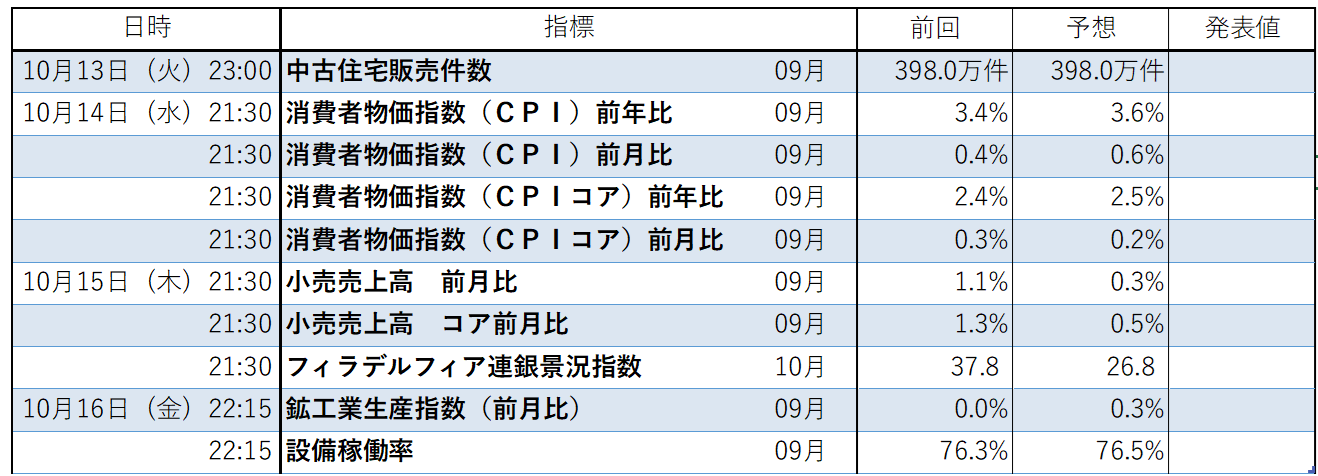
| 日本時間 | 予定 | 確認したいこと |
|---|---|---|
| 10/13(火)23:00 | 9月中古住宅販売 | 高金利下の住宅需要。 |
| 10/14(水)21:30 | 9月CPI | 総合とコアの前月比。エネルギーの影響とサービス価格を分ける。 |
| 10/15(木)21:30 | 9月PPI/9月小売売上/10月フィラデルフィア連銀指数 | 仕入れ側の物価と、消費・企業活動の組み合わせ。 |
| 10/16(金)21:30/22:15 | 輸出入物価/9月鉱工業生産・設備稼働率 | 輸入コスト、実際の生産と供給能力。 |
添付カレンダーのCPI予想は前年比+3.6%、コア+2.5%/前月比+0.6%、コア+0.2%。予想は10月10日朝の資料に基づき、公表結果ではありません。CPI・PPI・輸出入物価の日程はBLSで確認、その他は添付予定表を基準にしています。
米10年債利回り
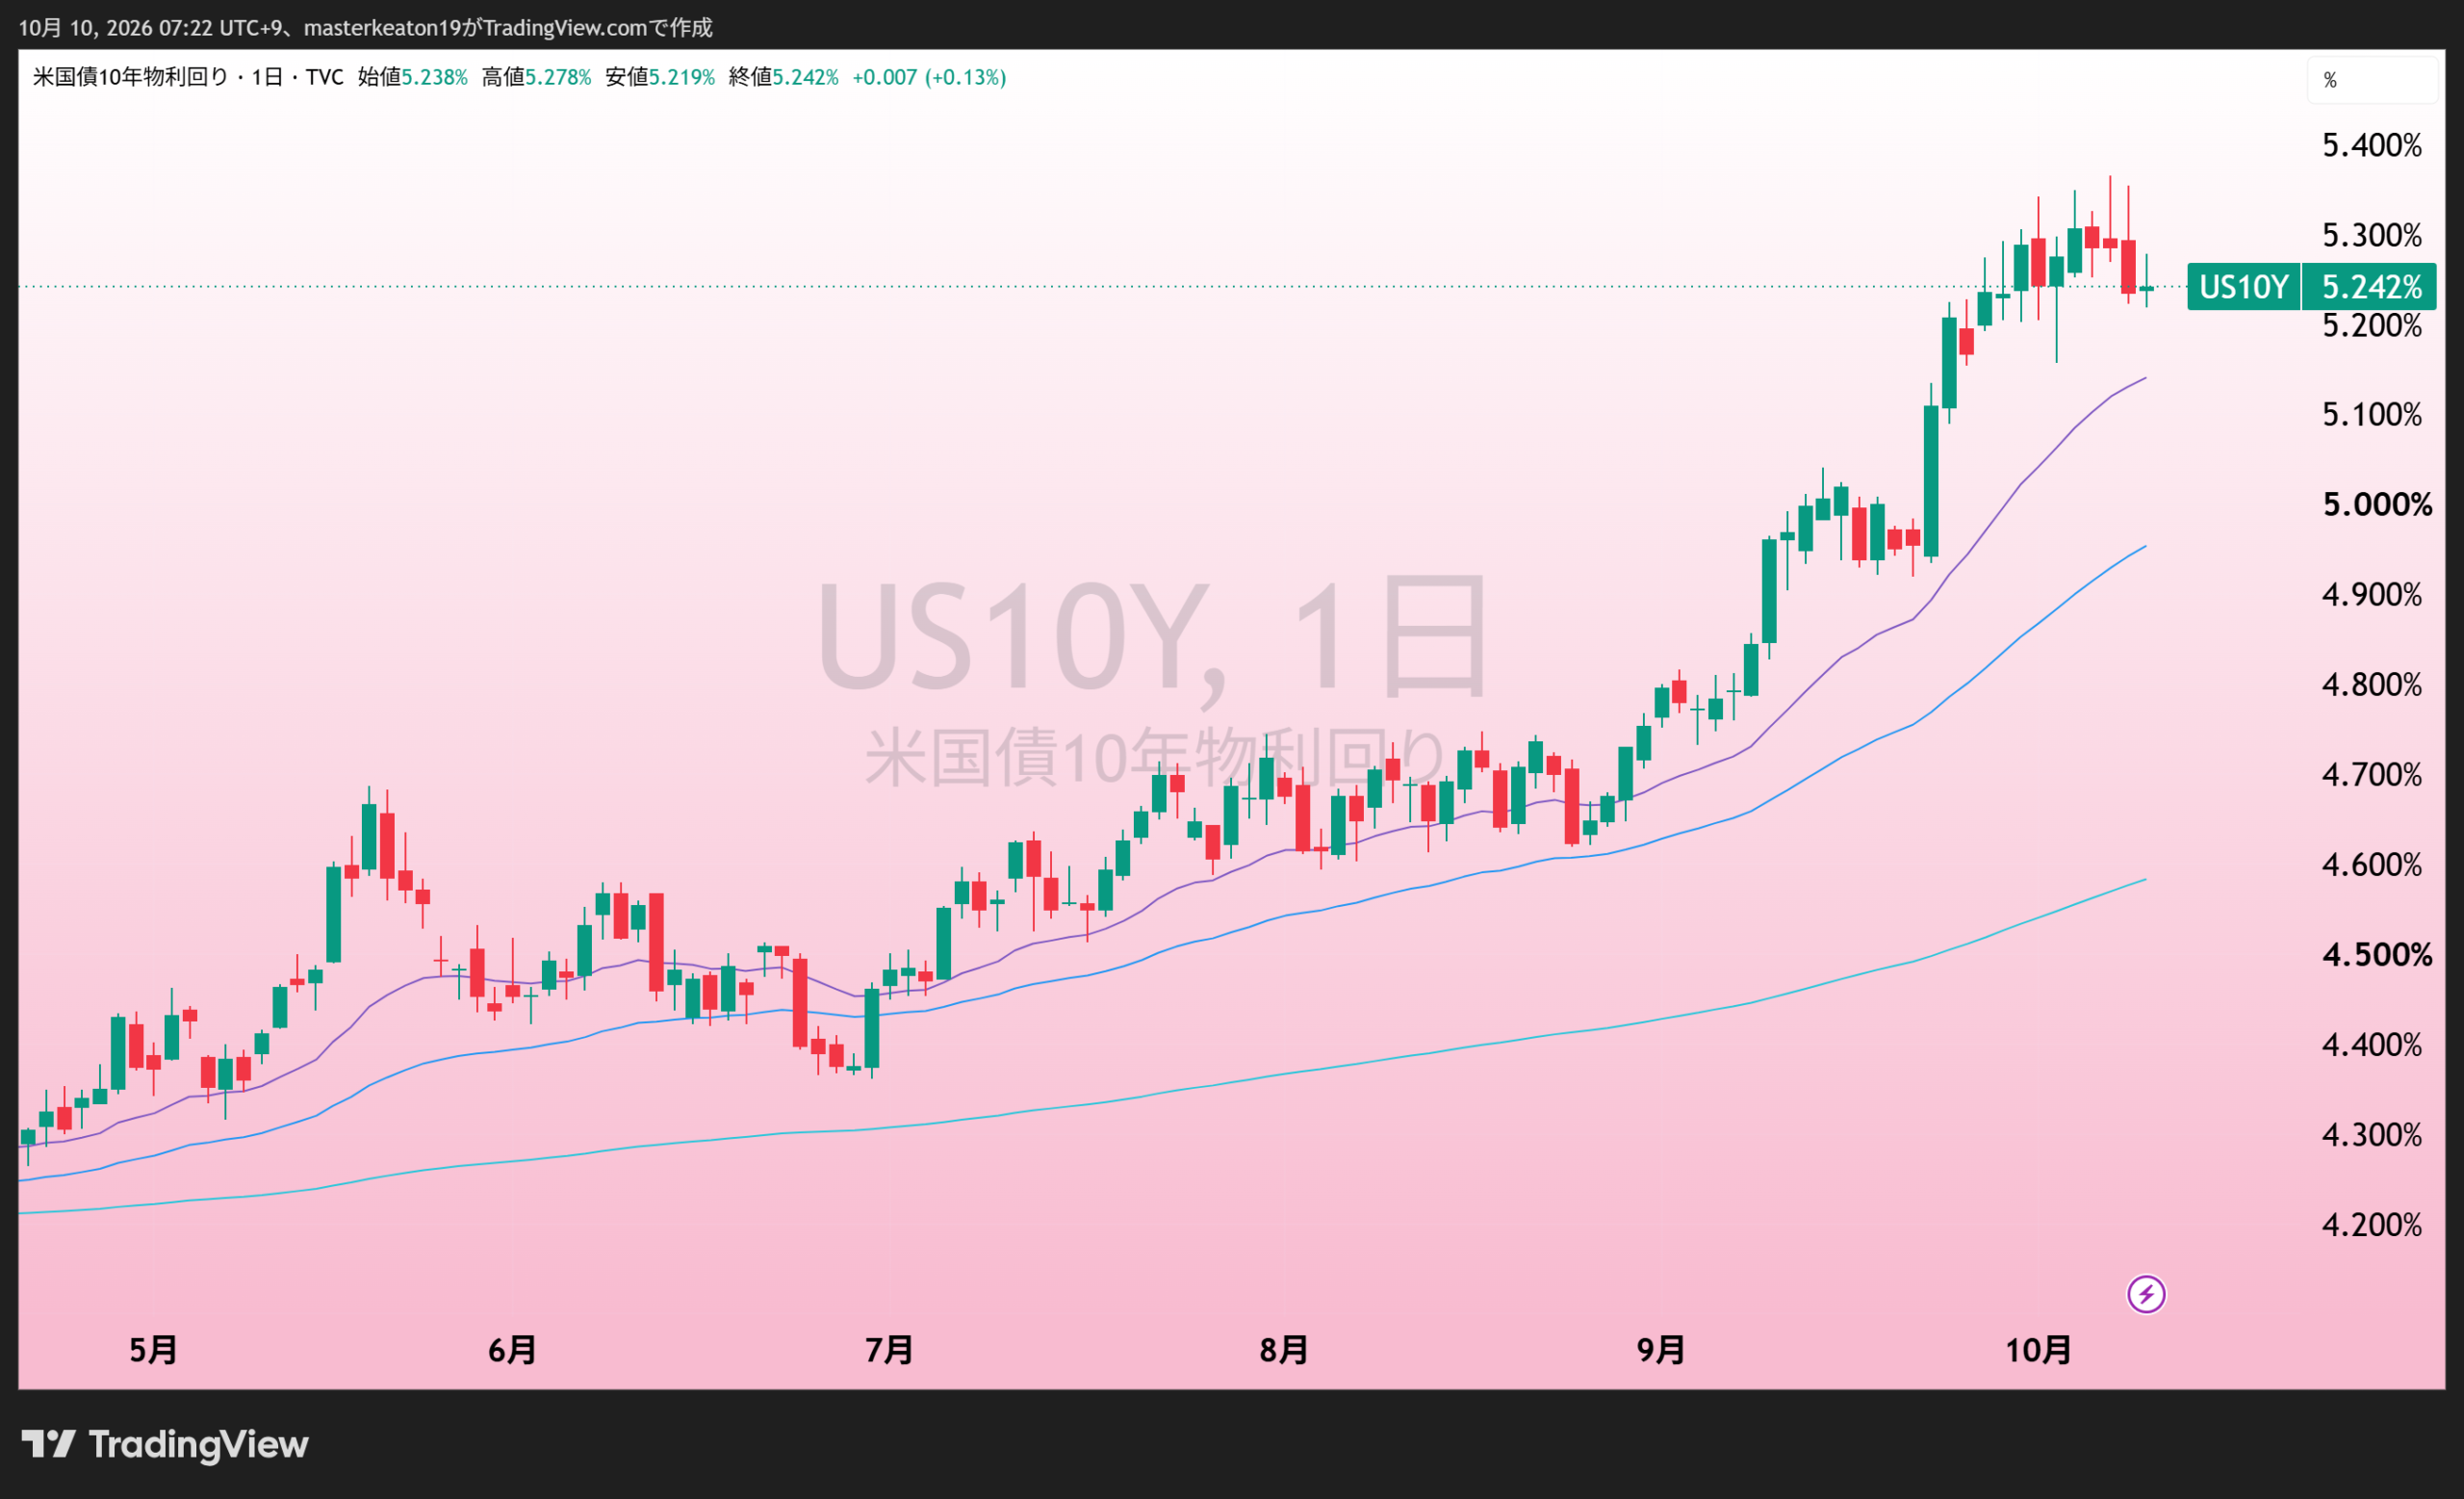
週の途中には5.36%まで上がる場面がありましたが、添付の週末画面は約5.24%です。金利は引き続き高い水準。その中で3指数は週間上昇しました。
「金利が高いから株は下がる」と一行で終わらない理由は、企業利益も同時に動くからです。ただし、借入金の多い会社、収益化に時間がかかる会社、高い評価倍率の会社では、金利の重さが違います。利益成長が金利の負担を上回れるかを、会社ごとに見ます。
TradingViewの市場画面とFREDの日次公表系列は、取得時刻・算定方法が異なります。確認時点のFRED DGS10最新値は10月8日5.22%。10月9日の画面値と混ぜて週間変化率は計算していません。
出典:FRED・DGS10
今週のセクター別騰落一覧
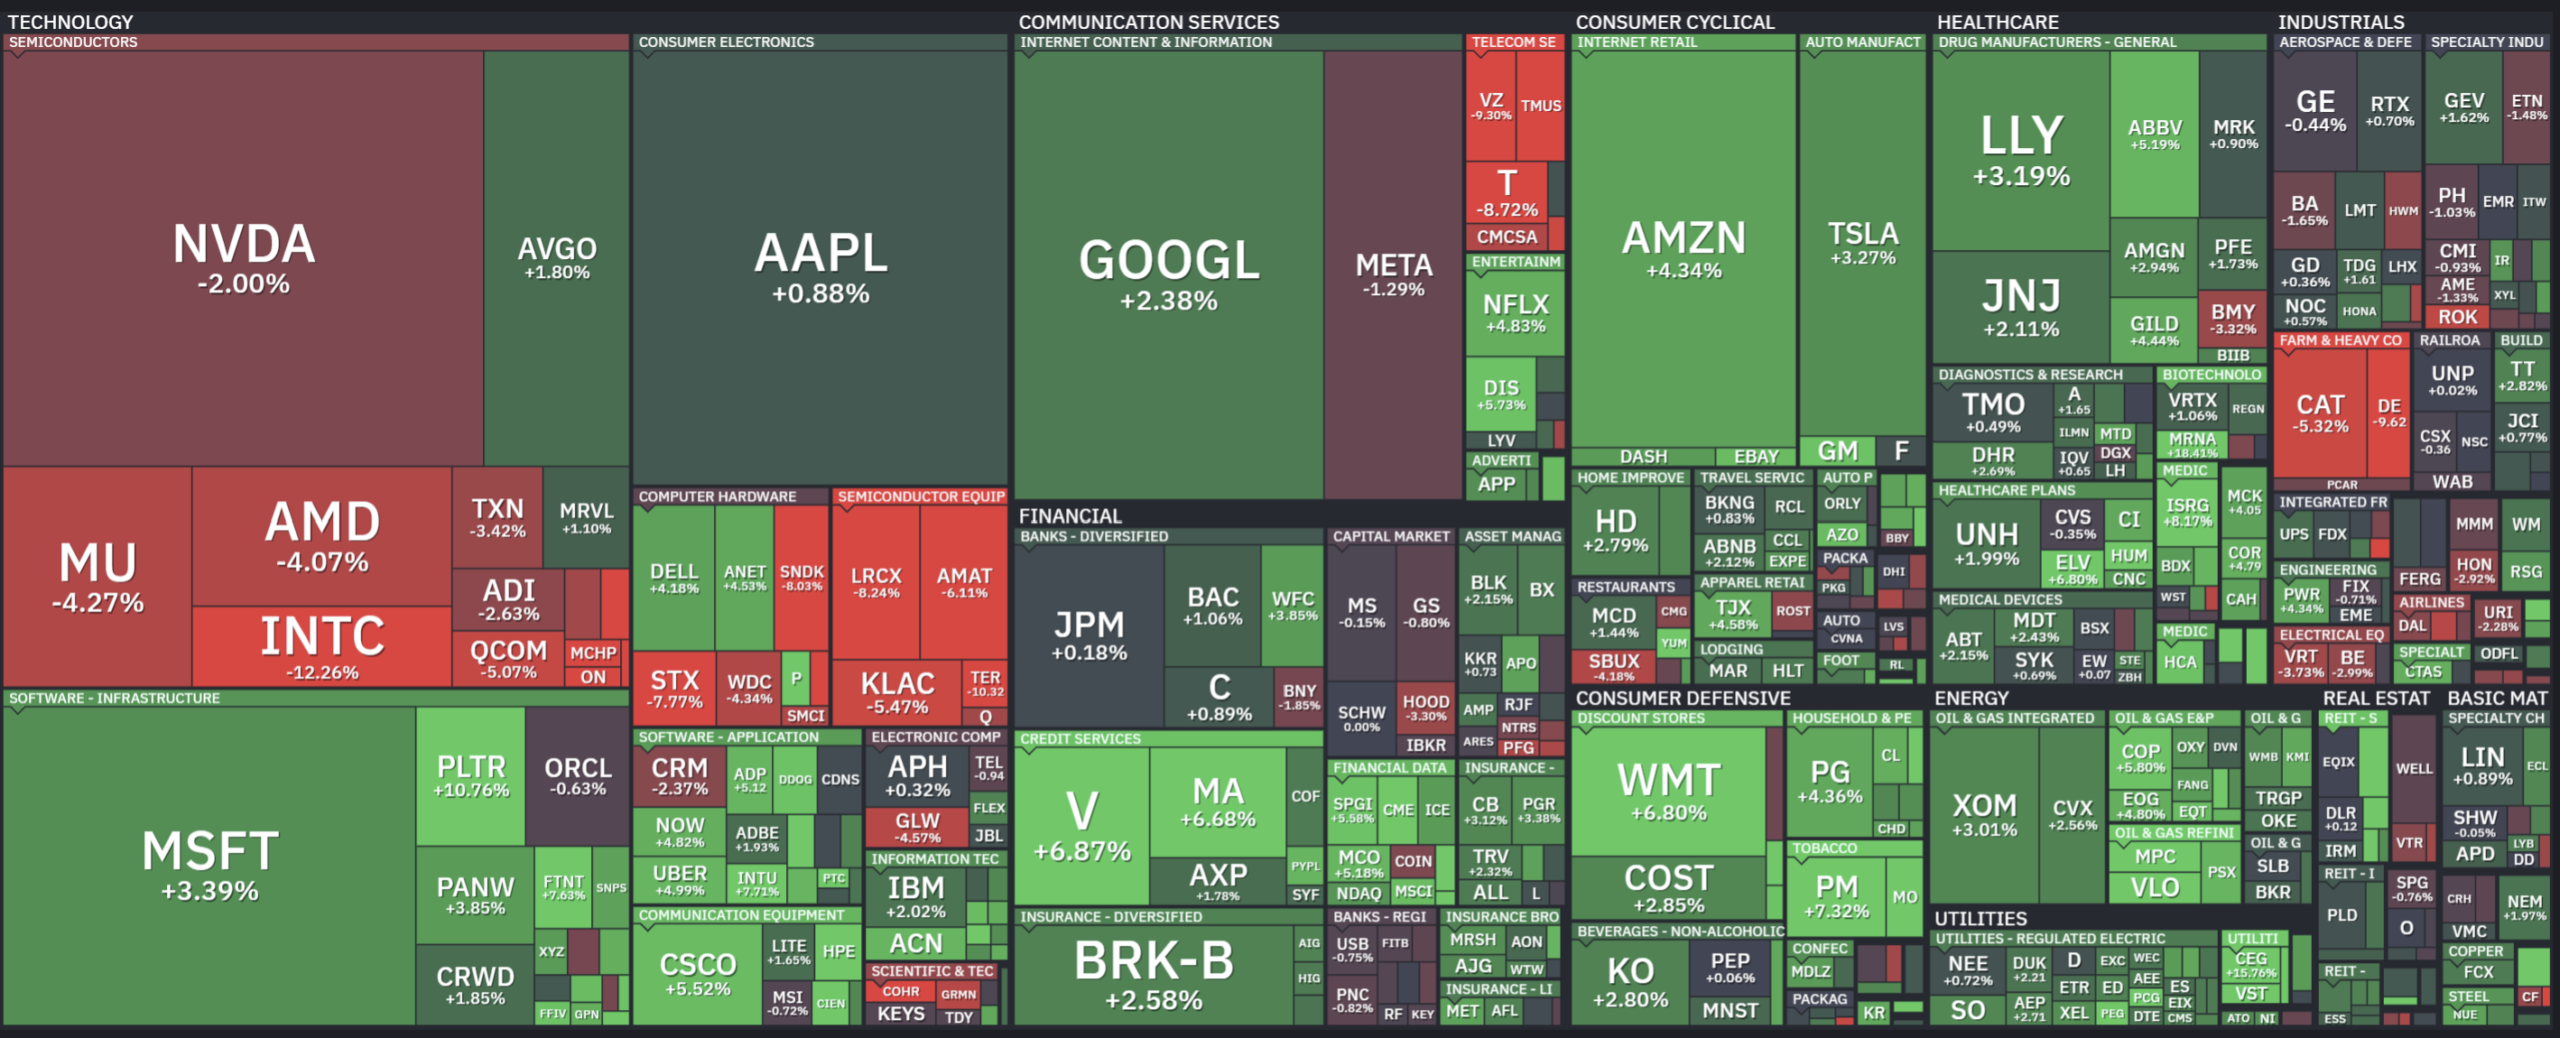
| 注目した領域 | 添付画面の週間騰落例 | 今週の特徴 |
|---|---|---|
| 大型テック | MSFT +3.39%/AMZN +4.34%/GOOGL +2.38% | 指数を支えた銘柄があります。 |
| メモリ・保存 | MU −4.27%/SNDK −8.03%/STX −7.77%/WDC −4.34% | AI関連でも弱い領域。 |
| 計算・接続 | AMD −4.07%/NVDA −2.00%/MRVL +1.10% | 同じ半導体関連でも差。 |
| 電力・生活関連 | CEG +15.76%/WMT +6.80%/V +6.87% | 上昇はAI部品だけに集中していません。 |
この色分けからは、AIハードの一部から、ほかの成長株や生活関連へ買いが広がったように見えます。これは値動きからの私の解釈です。ヒートマップだけで、実際にどの投資家がどこへ資金を動かしたかまでは分かりません。
添付には11セクターの「週間の集計騰落率」がないため、ここは週次ヒートマップと代表銘柄を掲載します。以下のセクターETFは直近約1カ月で、週間成績とは別です。
セクターETF・直近1カ月の比較
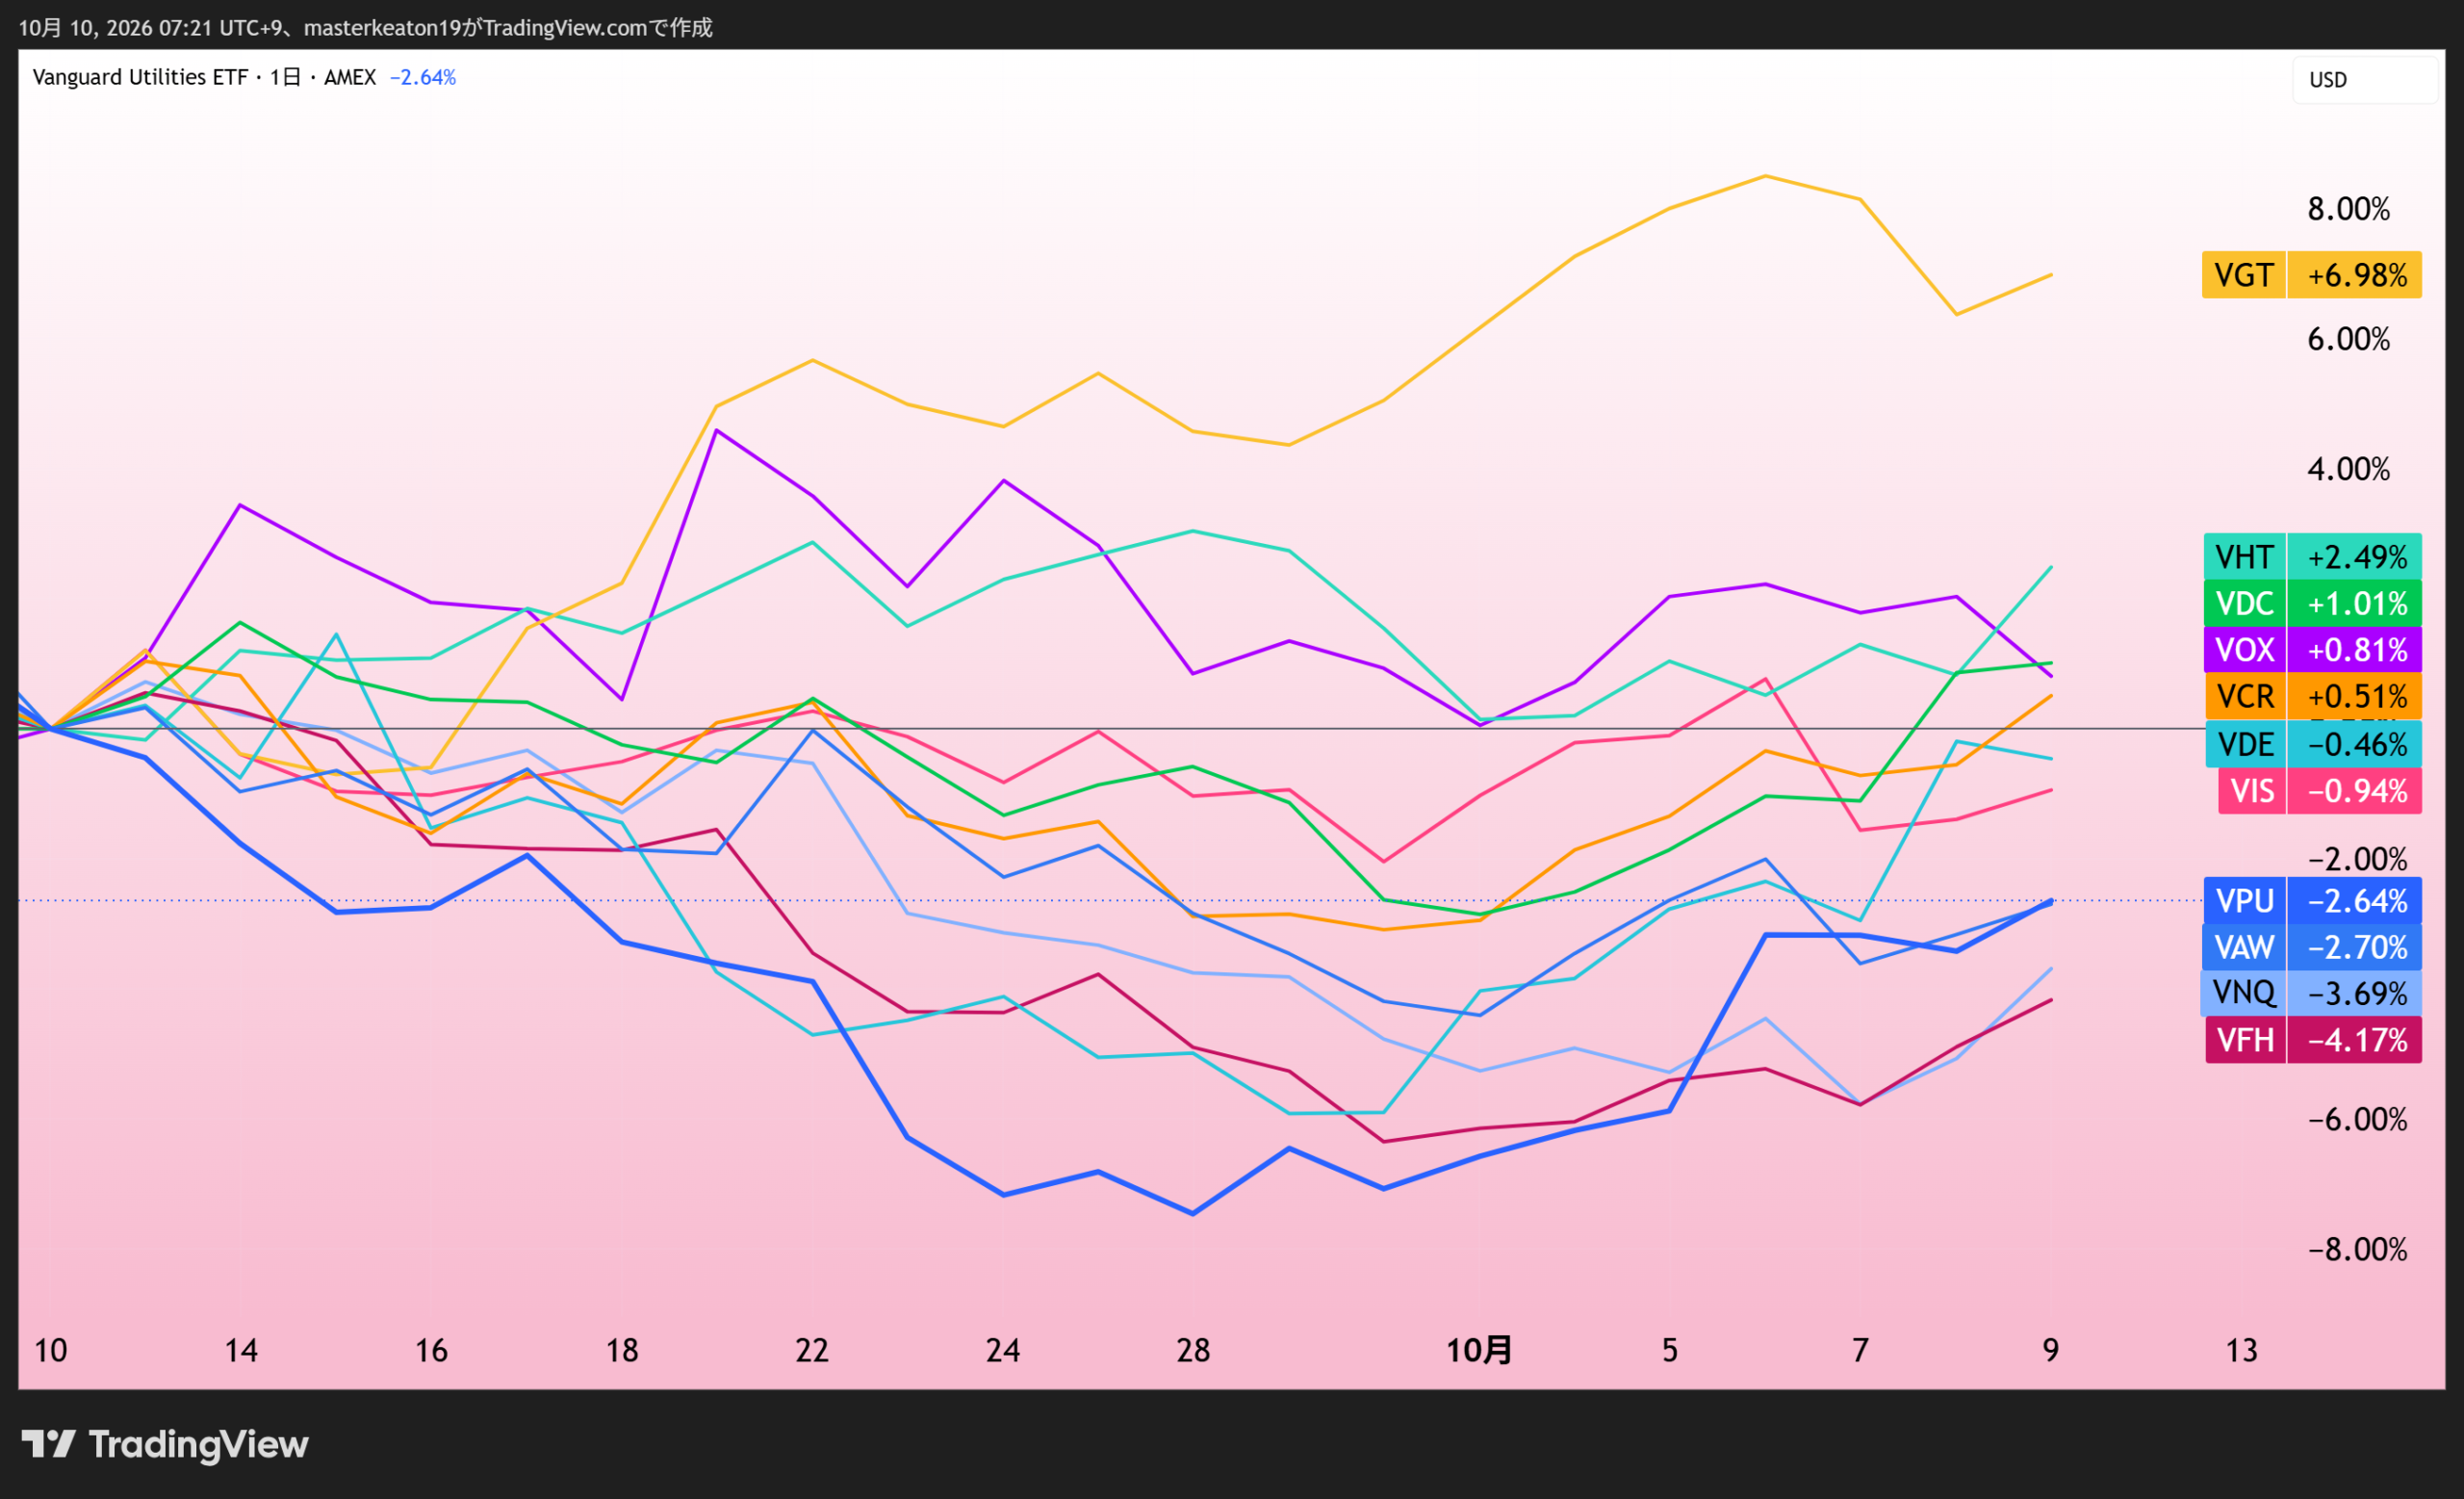
| ETF | 分野 | 画面表示の変化率 |
|---|---|---|
| VGT | 情報技術 | +6.98% |
| VHT | ヘルスケア | +2.49% |
| VDC | 生活必需品 | +1.01% |
| VOX | 通信サービス | +0.81% |
| VCR | 一般消費財 | +0.51% |
| VDE | エネルギー | −0.46% |
| VIS | 資本財・産業 | −0.94% |
| VPU | 公益 | −2.64% |
| VAW | 素材 | −2.70% |
| VNQ | 不動産 | −3.69% |
| VFH | 金融 | −4.17% |
約1カ月ではVGTがトップ。それでも、今週のメモリ株は弱い。CEGが今週強くても、VPUの約1カ月はマイナス。銘柄、セクター、期間をそろえるだけで、相場の読み違いはかなり減ります。
Fear & Greed Index
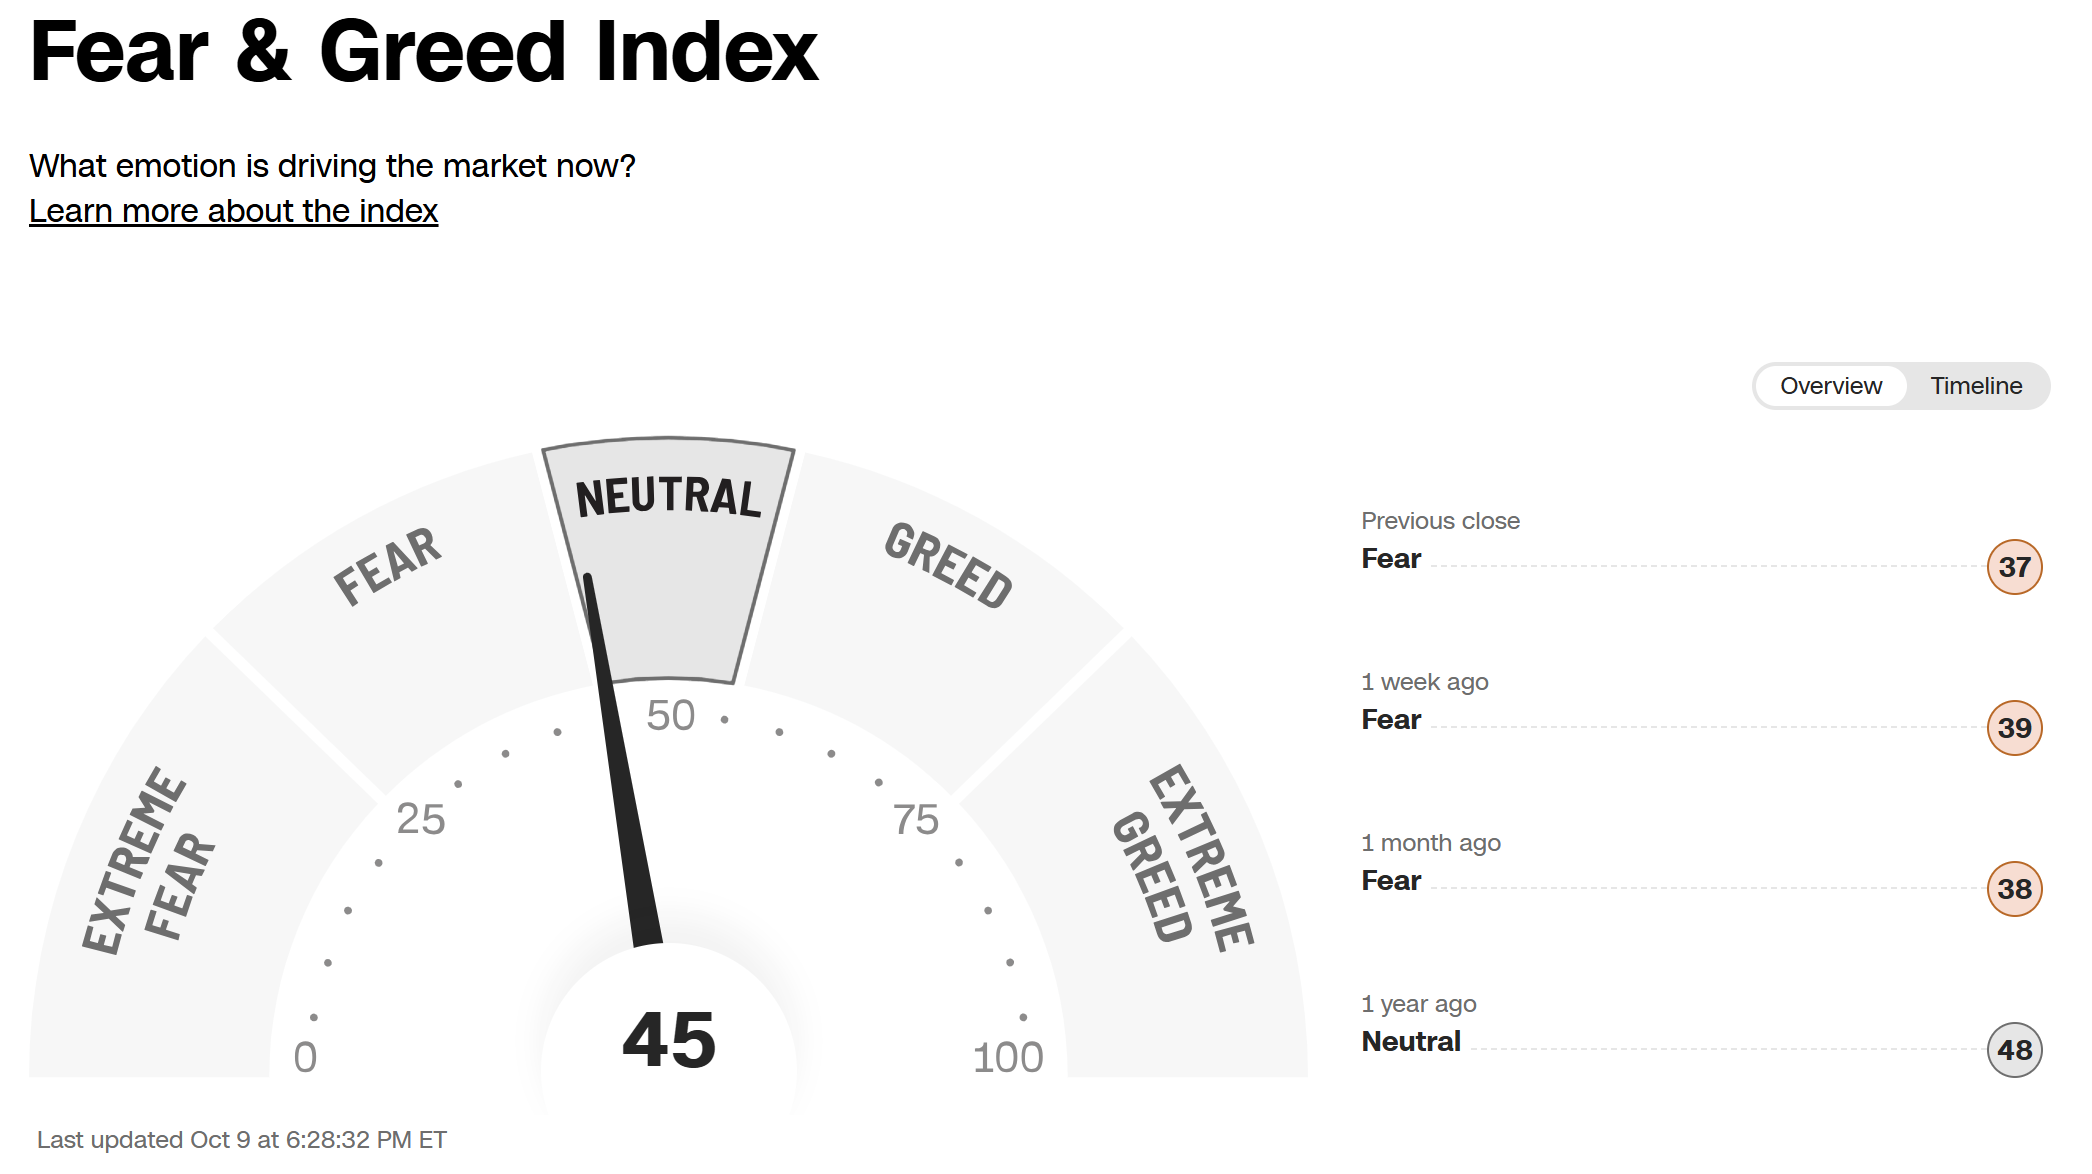
現在は45で中立。添付画面の1週間前は39、前営業日は37です。恐怖が少し和らいだ様子ですが、「中立になったから買い」ではありません。市場心理の温度計として、業績と一緒に見ます。
前週記事に掲載した取得時点の画面とは更新時刻・履歴表示が一致しないため、今週の比較は今回の画面内の履歴にそろえています。
VIX
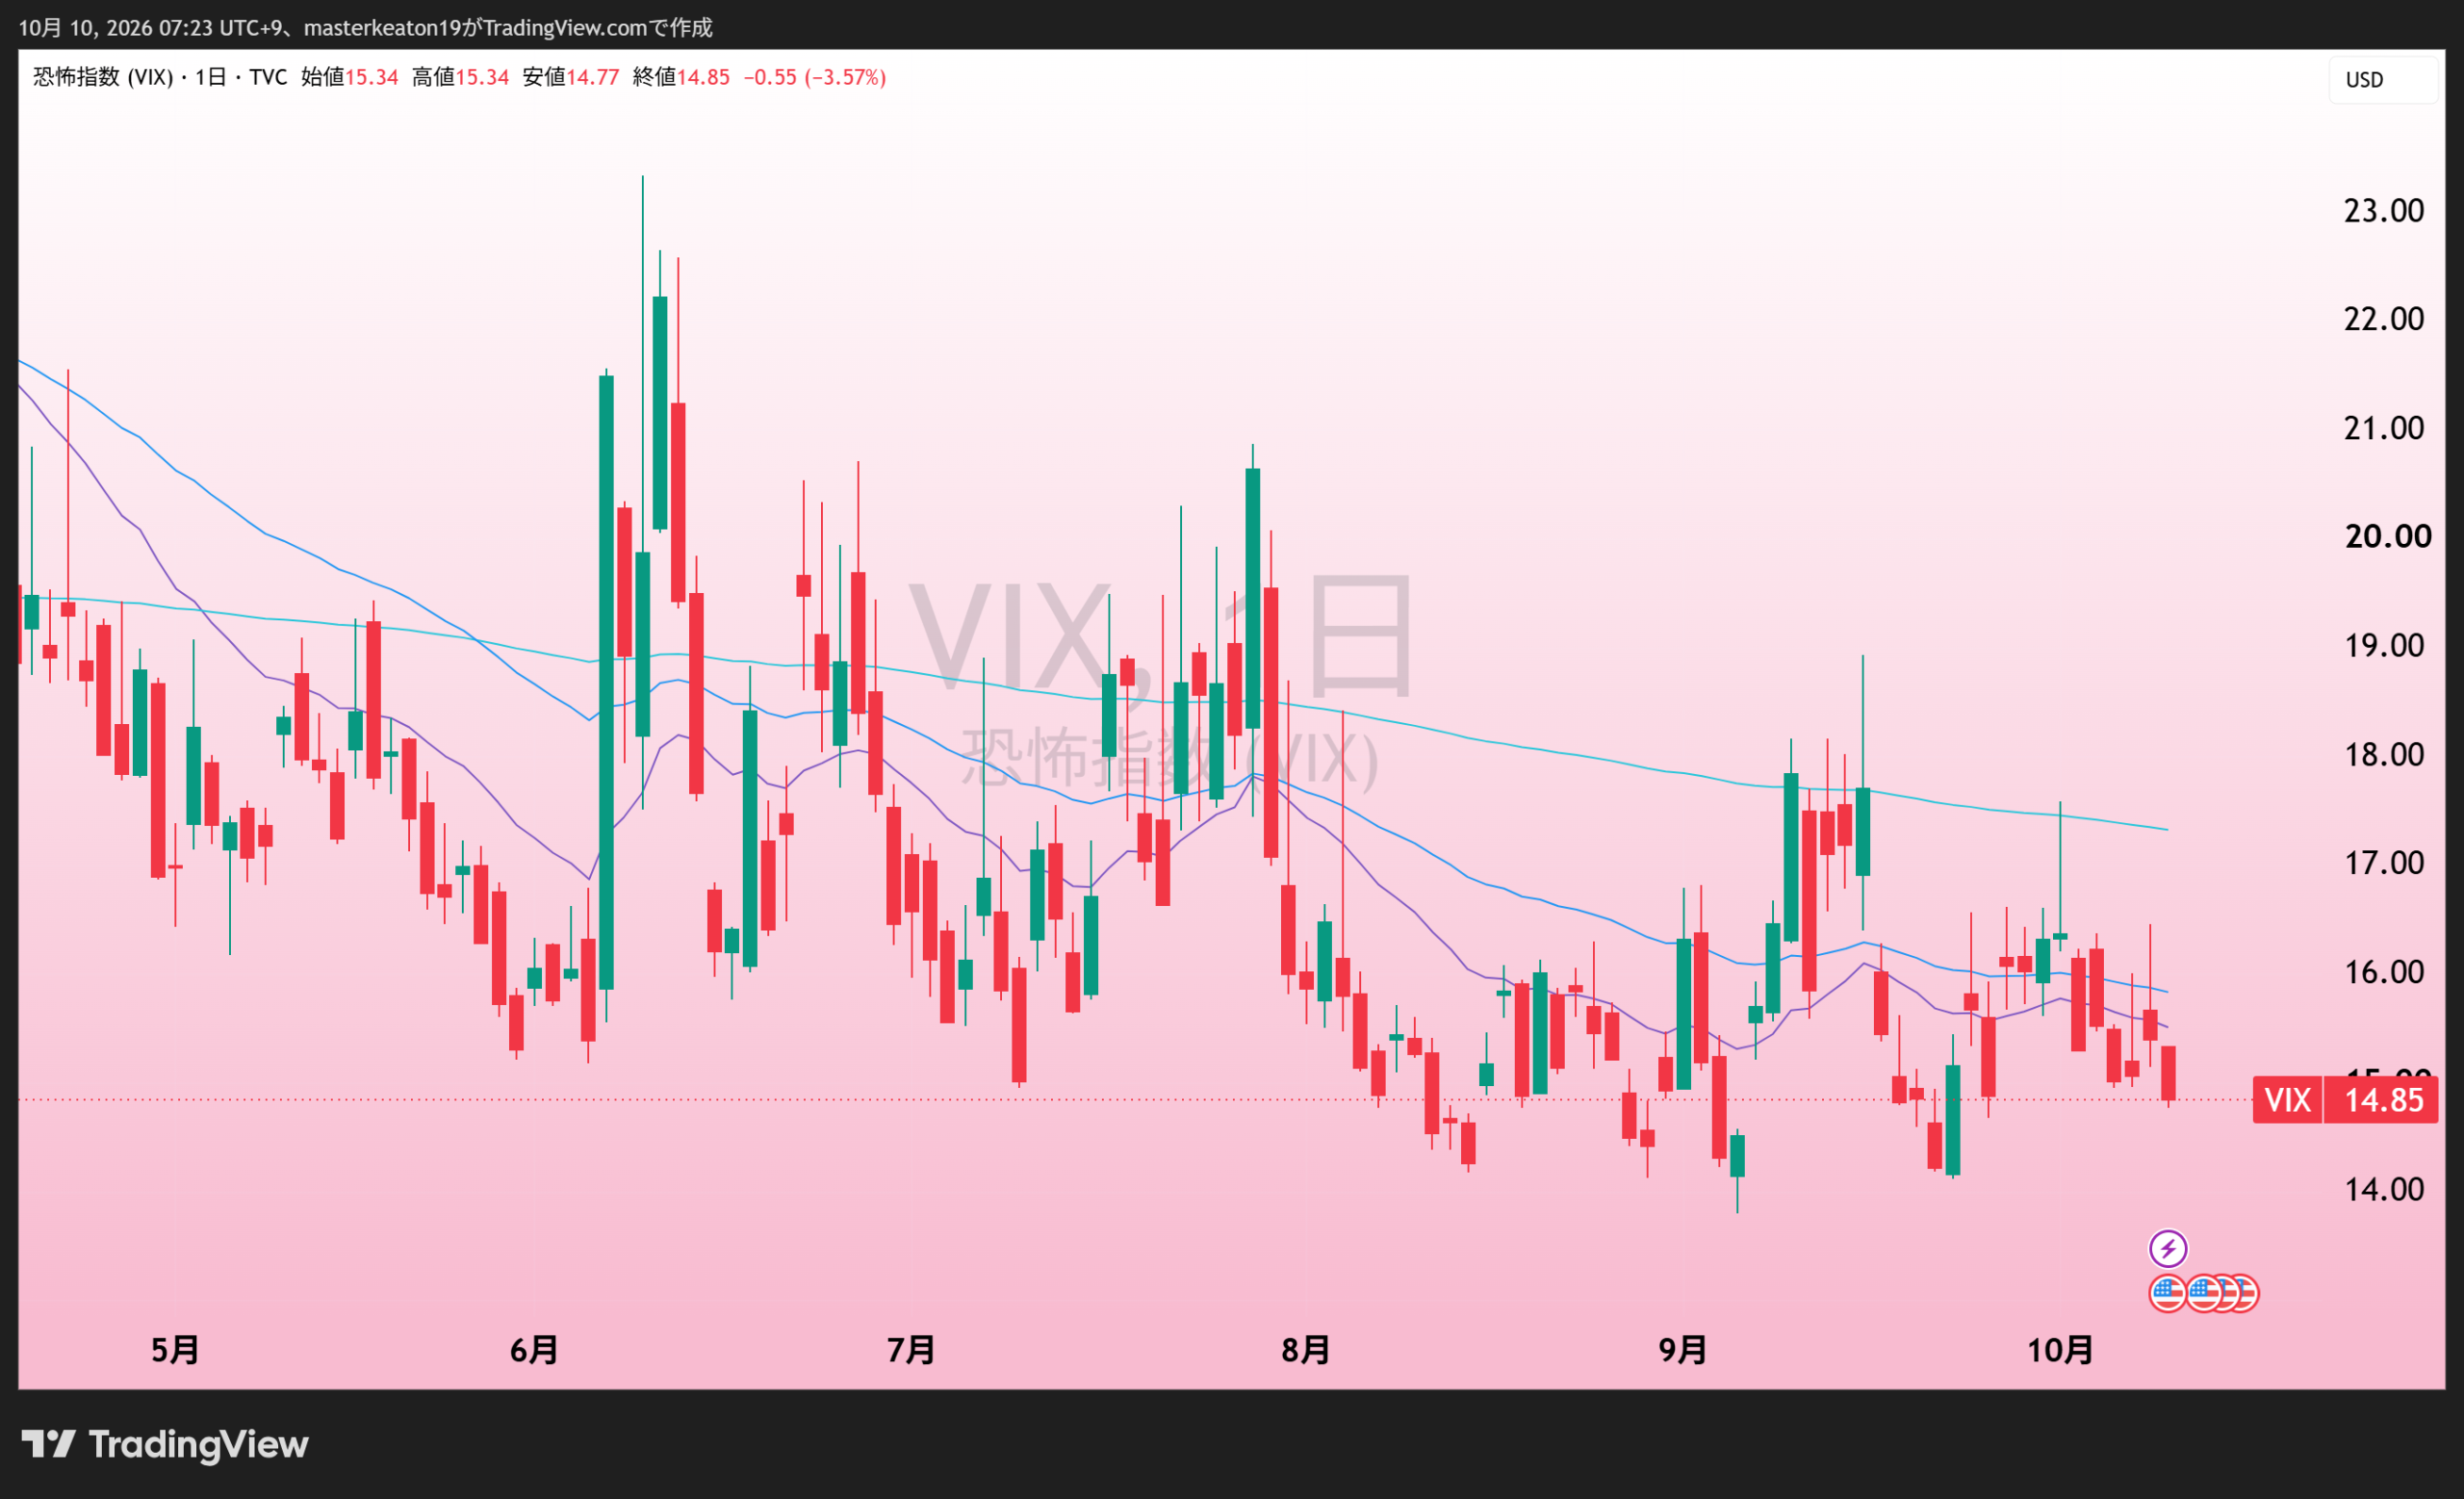
14.85。市場全体の予想変動率は落ち着いて見えますが、SNDKやSTXの週間下落は大きめでした。VIXが低いことと、自分の集中したポートフォリオが穏やかであることは別。個別株の値動きと資金余力は、自分の口座で確認します。
ドル円
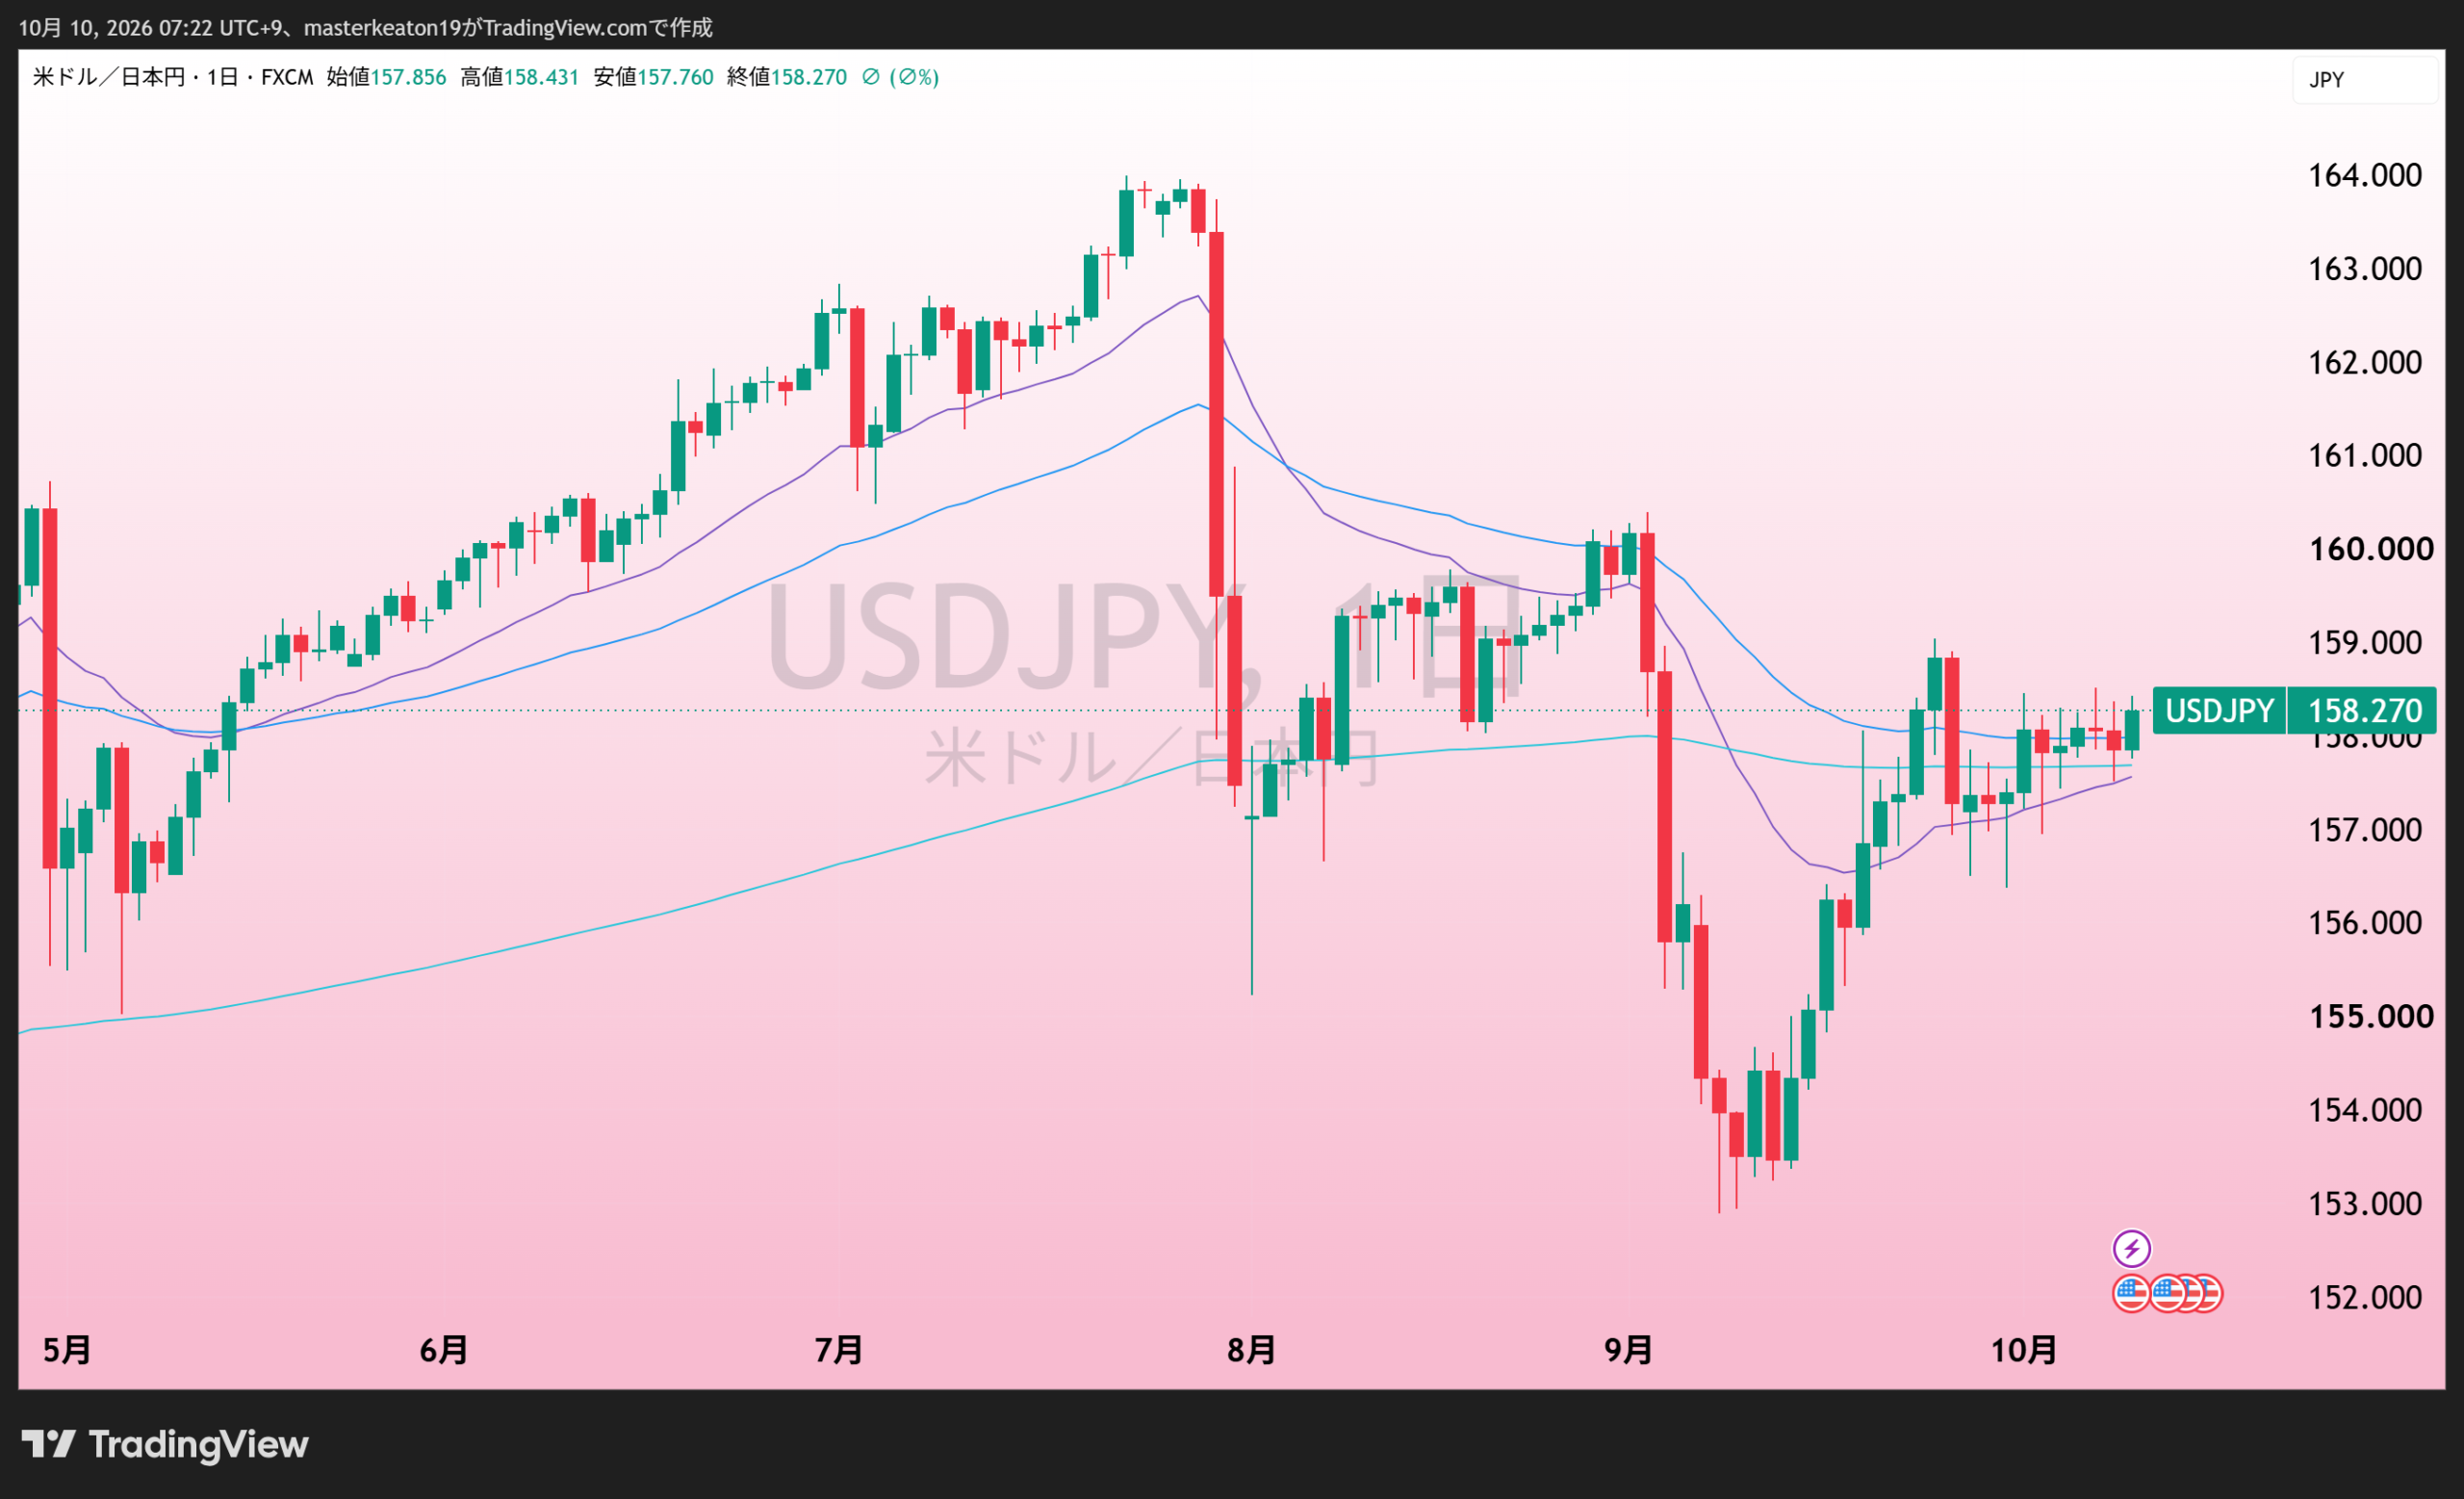
1ドル=約158.27円。円で生活しながら米国株を持つ私たちは、株価と為替の両方が成績に響きます。ドル建ての上昇を円高が打ち消すことも、その反対もあります。ドルで見た企業の実力と、円で見た口座の成績を分けて記録したいですね。
WTI原油
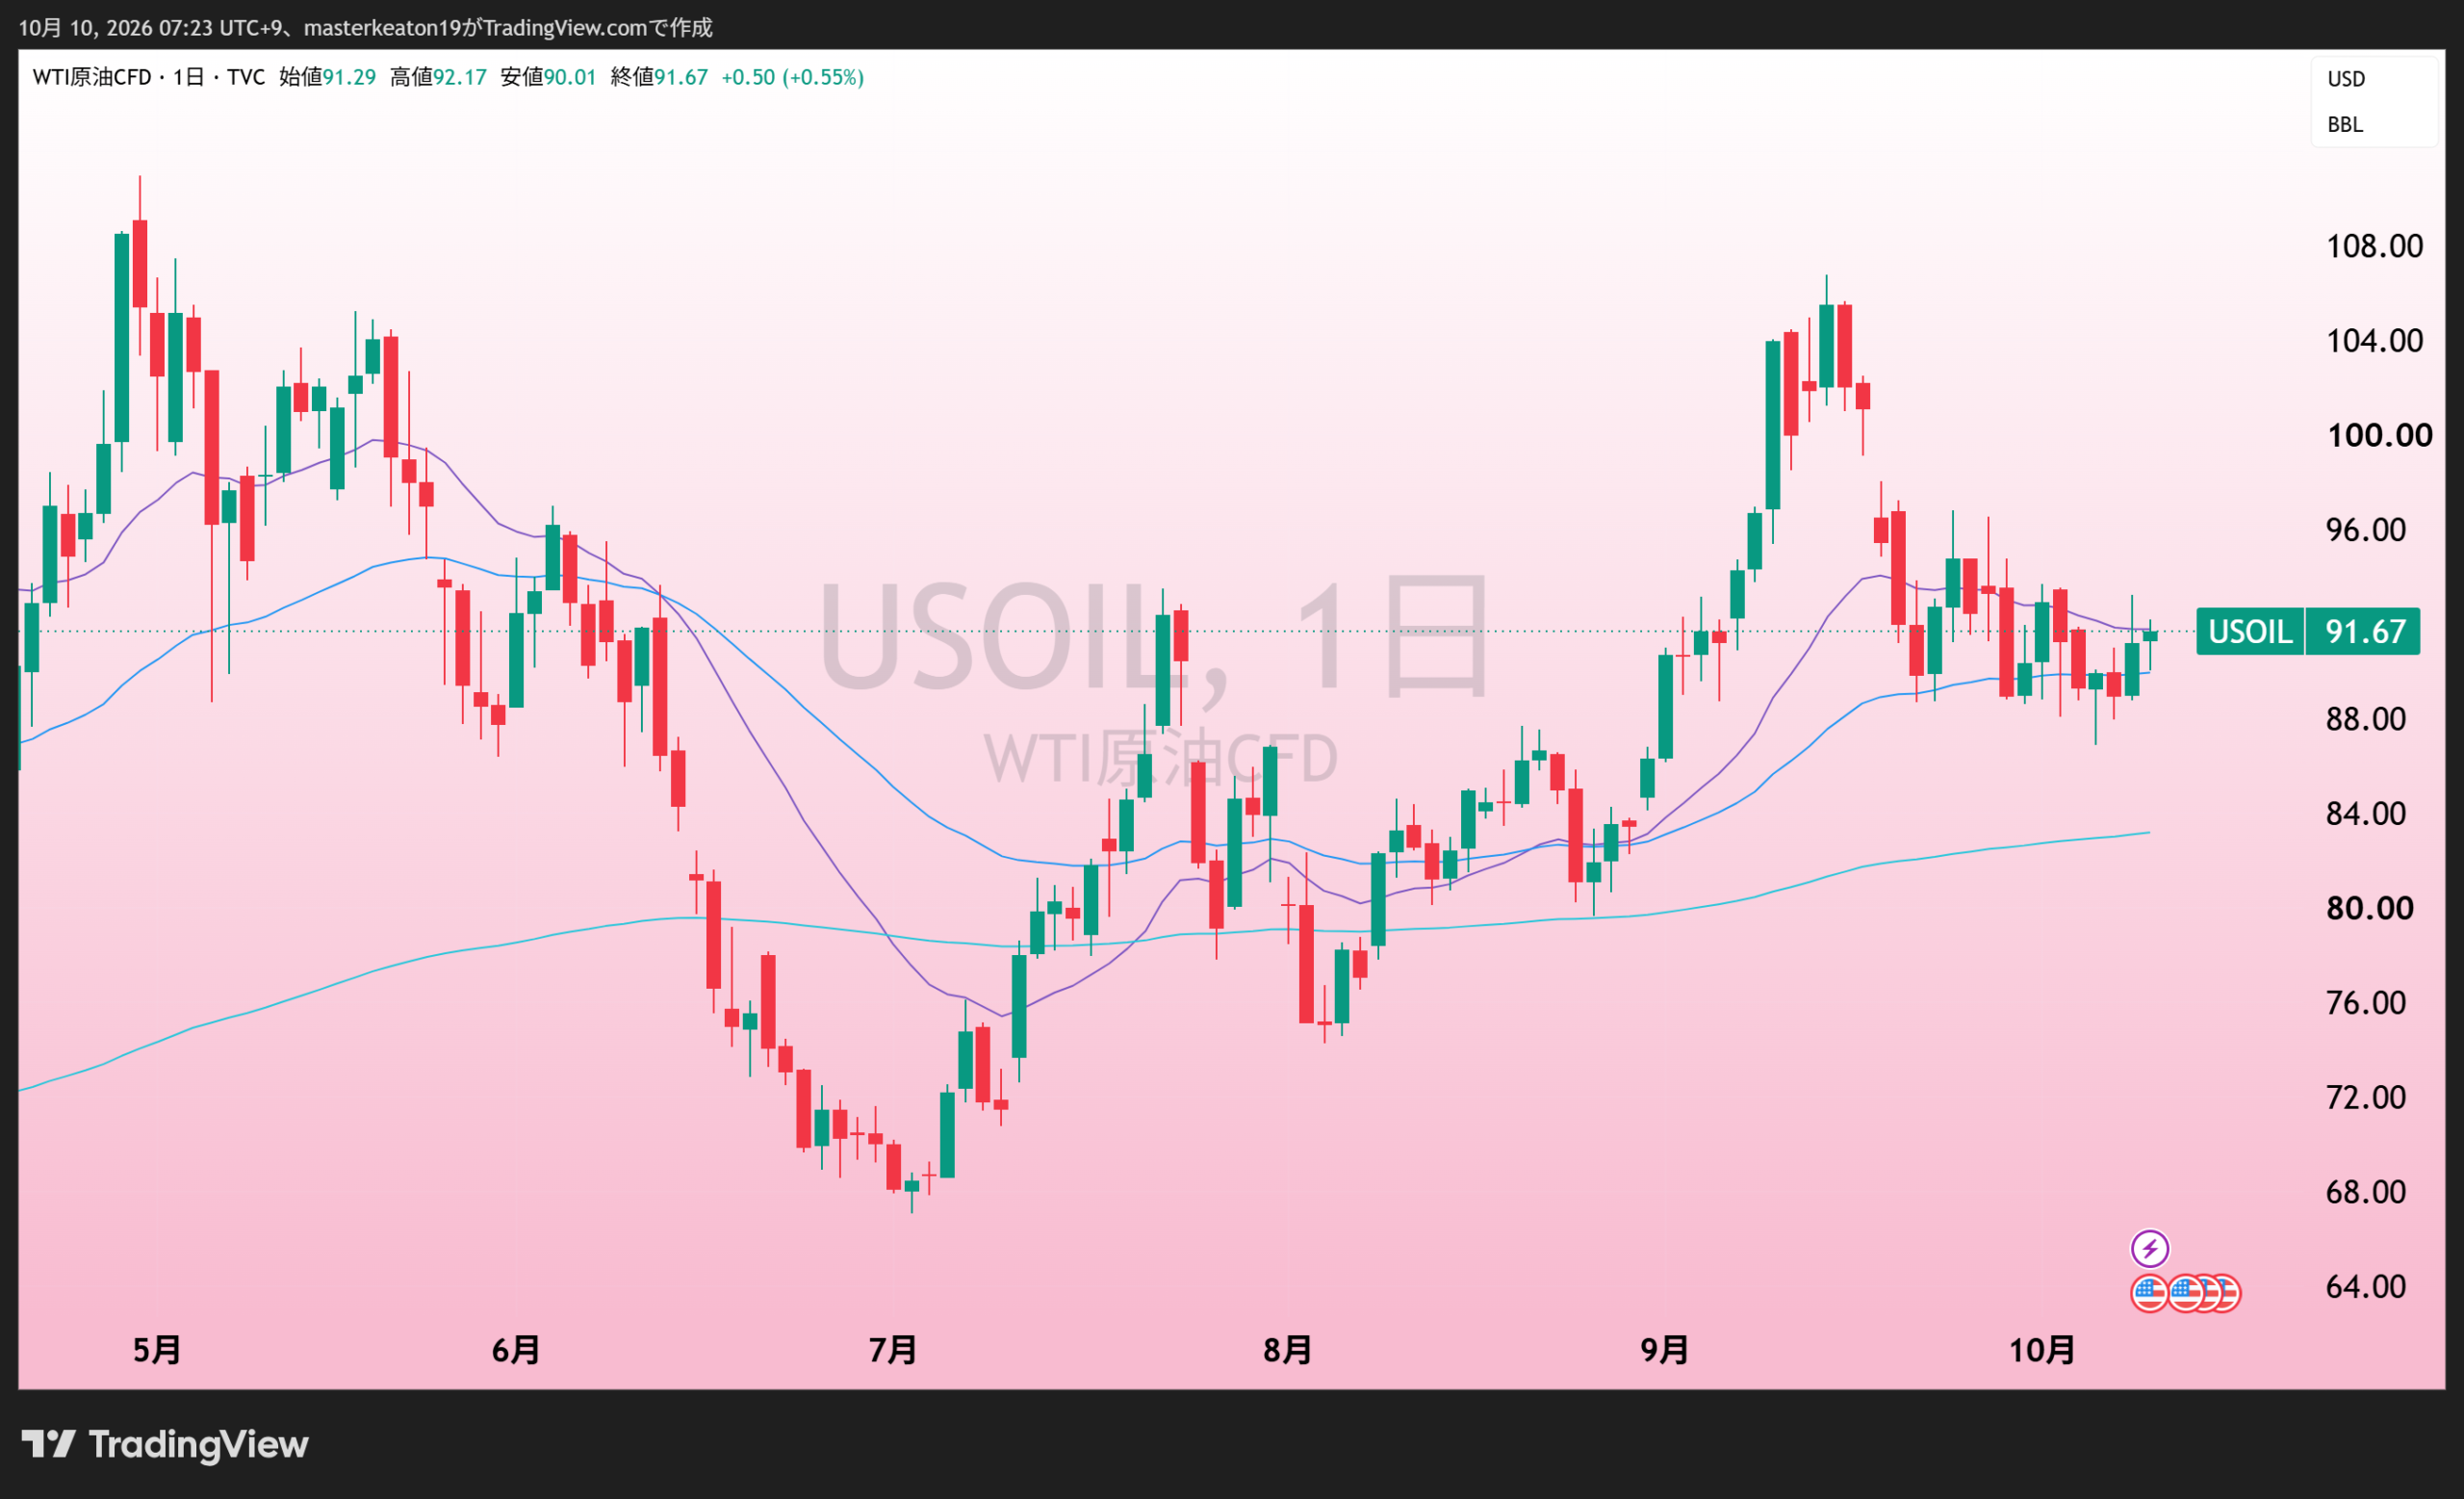
週前半は原油安が株を支えましたが、後半には反発する場面がありました。添付のCFDは91.67ドル。原油が再び高くなると、物価だけでなく、消費者の財布や企業の輸送費にも響きます。AI企業の好業績と並べて、一般景気の負担も追います。
ニュースの10月8日WTI期近先物清算値91.49ドルと、上のCFD値は対象・時点が違います。混ぜて前週比を算定していません。
保有・監視銘柄
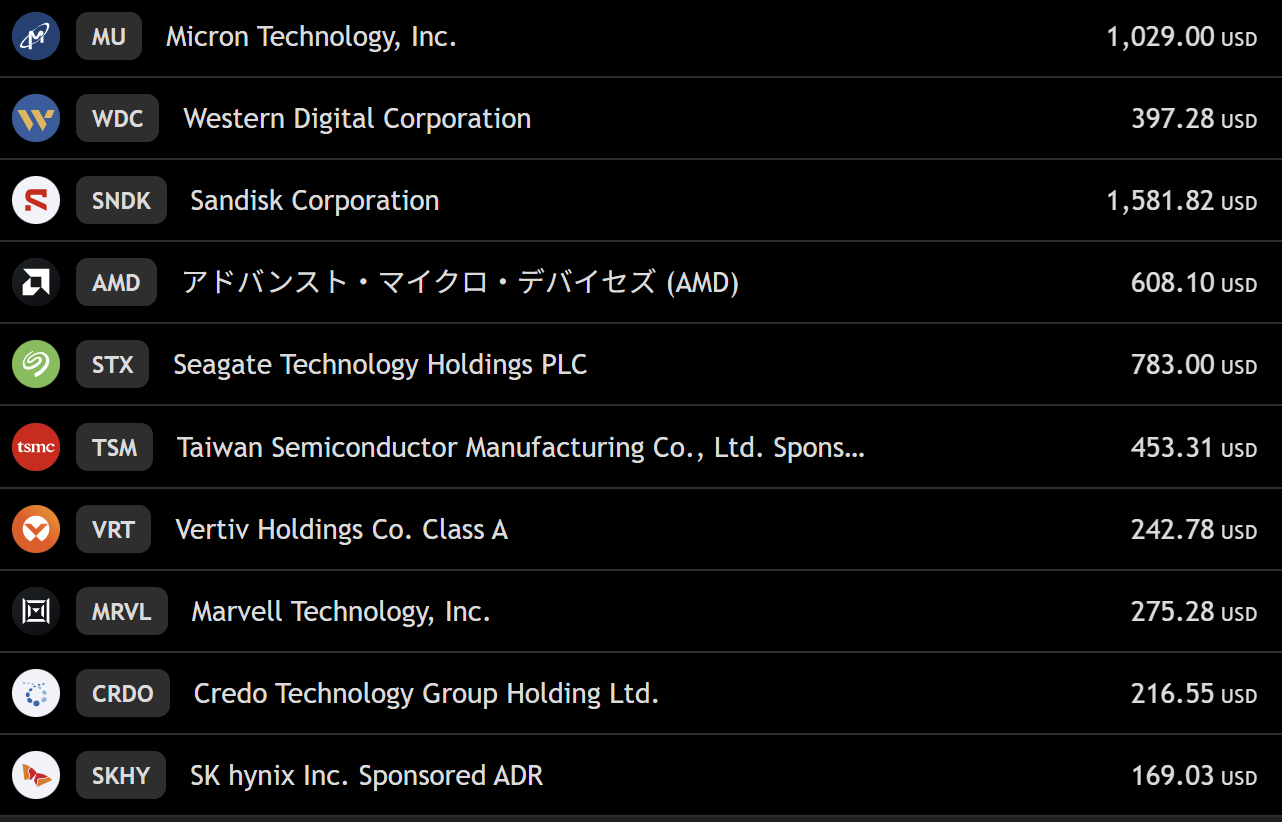
| 銘柄 | 10/9表示値・米ドル | 前週末比・計算 | 今後の確認点 |
|---|---|---|---|
| Micron(MU) | 1,029.00 | -4.27% | DRAM・NANDの単価、数量、製品構成、利益率。 |
| Western Digital(WDC) | 397.28 | -4.34% | HDDの出荷容量、容量当たり価格、増産時期。 |
| SanDisk(SNDK) | 1,581.82 | -8.03% | NAND価格、SSDの需要、在庫と供給増。 |
| AMD(AMD) | 608.10 | -4.07% | AI向け製品の出荷と、増産が利益に変わる速度。 |
| Seagate(STX) | 783.00 | -7.77% | 大容量HDDの製品構成、出荷容量、粗利益率。 |
| TSMC(TSM) | 453.31 | -4.12% | 四半期利益率、次四半期見通し、設備投資。 |
| Vertiv(VRT) | 242.78 | -3.73% | 電源・冷却の受注、供給能力、現金回収。 |
| Marvell(MRVL) | 275.28 | +1.10% | AI関連案件の売上化と、会社見通しの実現。 |
| Credo(CRDO) | 216.55 | -0.96% | 接続需要、採用の広がり、顧客集中。 |
| SK hynix ADR(SKHY) | 169.03 | -13.38% | HBM・DRAMの競争力、量産と収益性。 |
前週末は「ブログ261003」の同銘柄値。週間ランキングの丸め値とは0.01ポイント程度の差が出る場合があります。SKHYは添付の米ドル建てADRの表示で、韓国現地株の騰落率と同一ではありません。
Micron(MU)
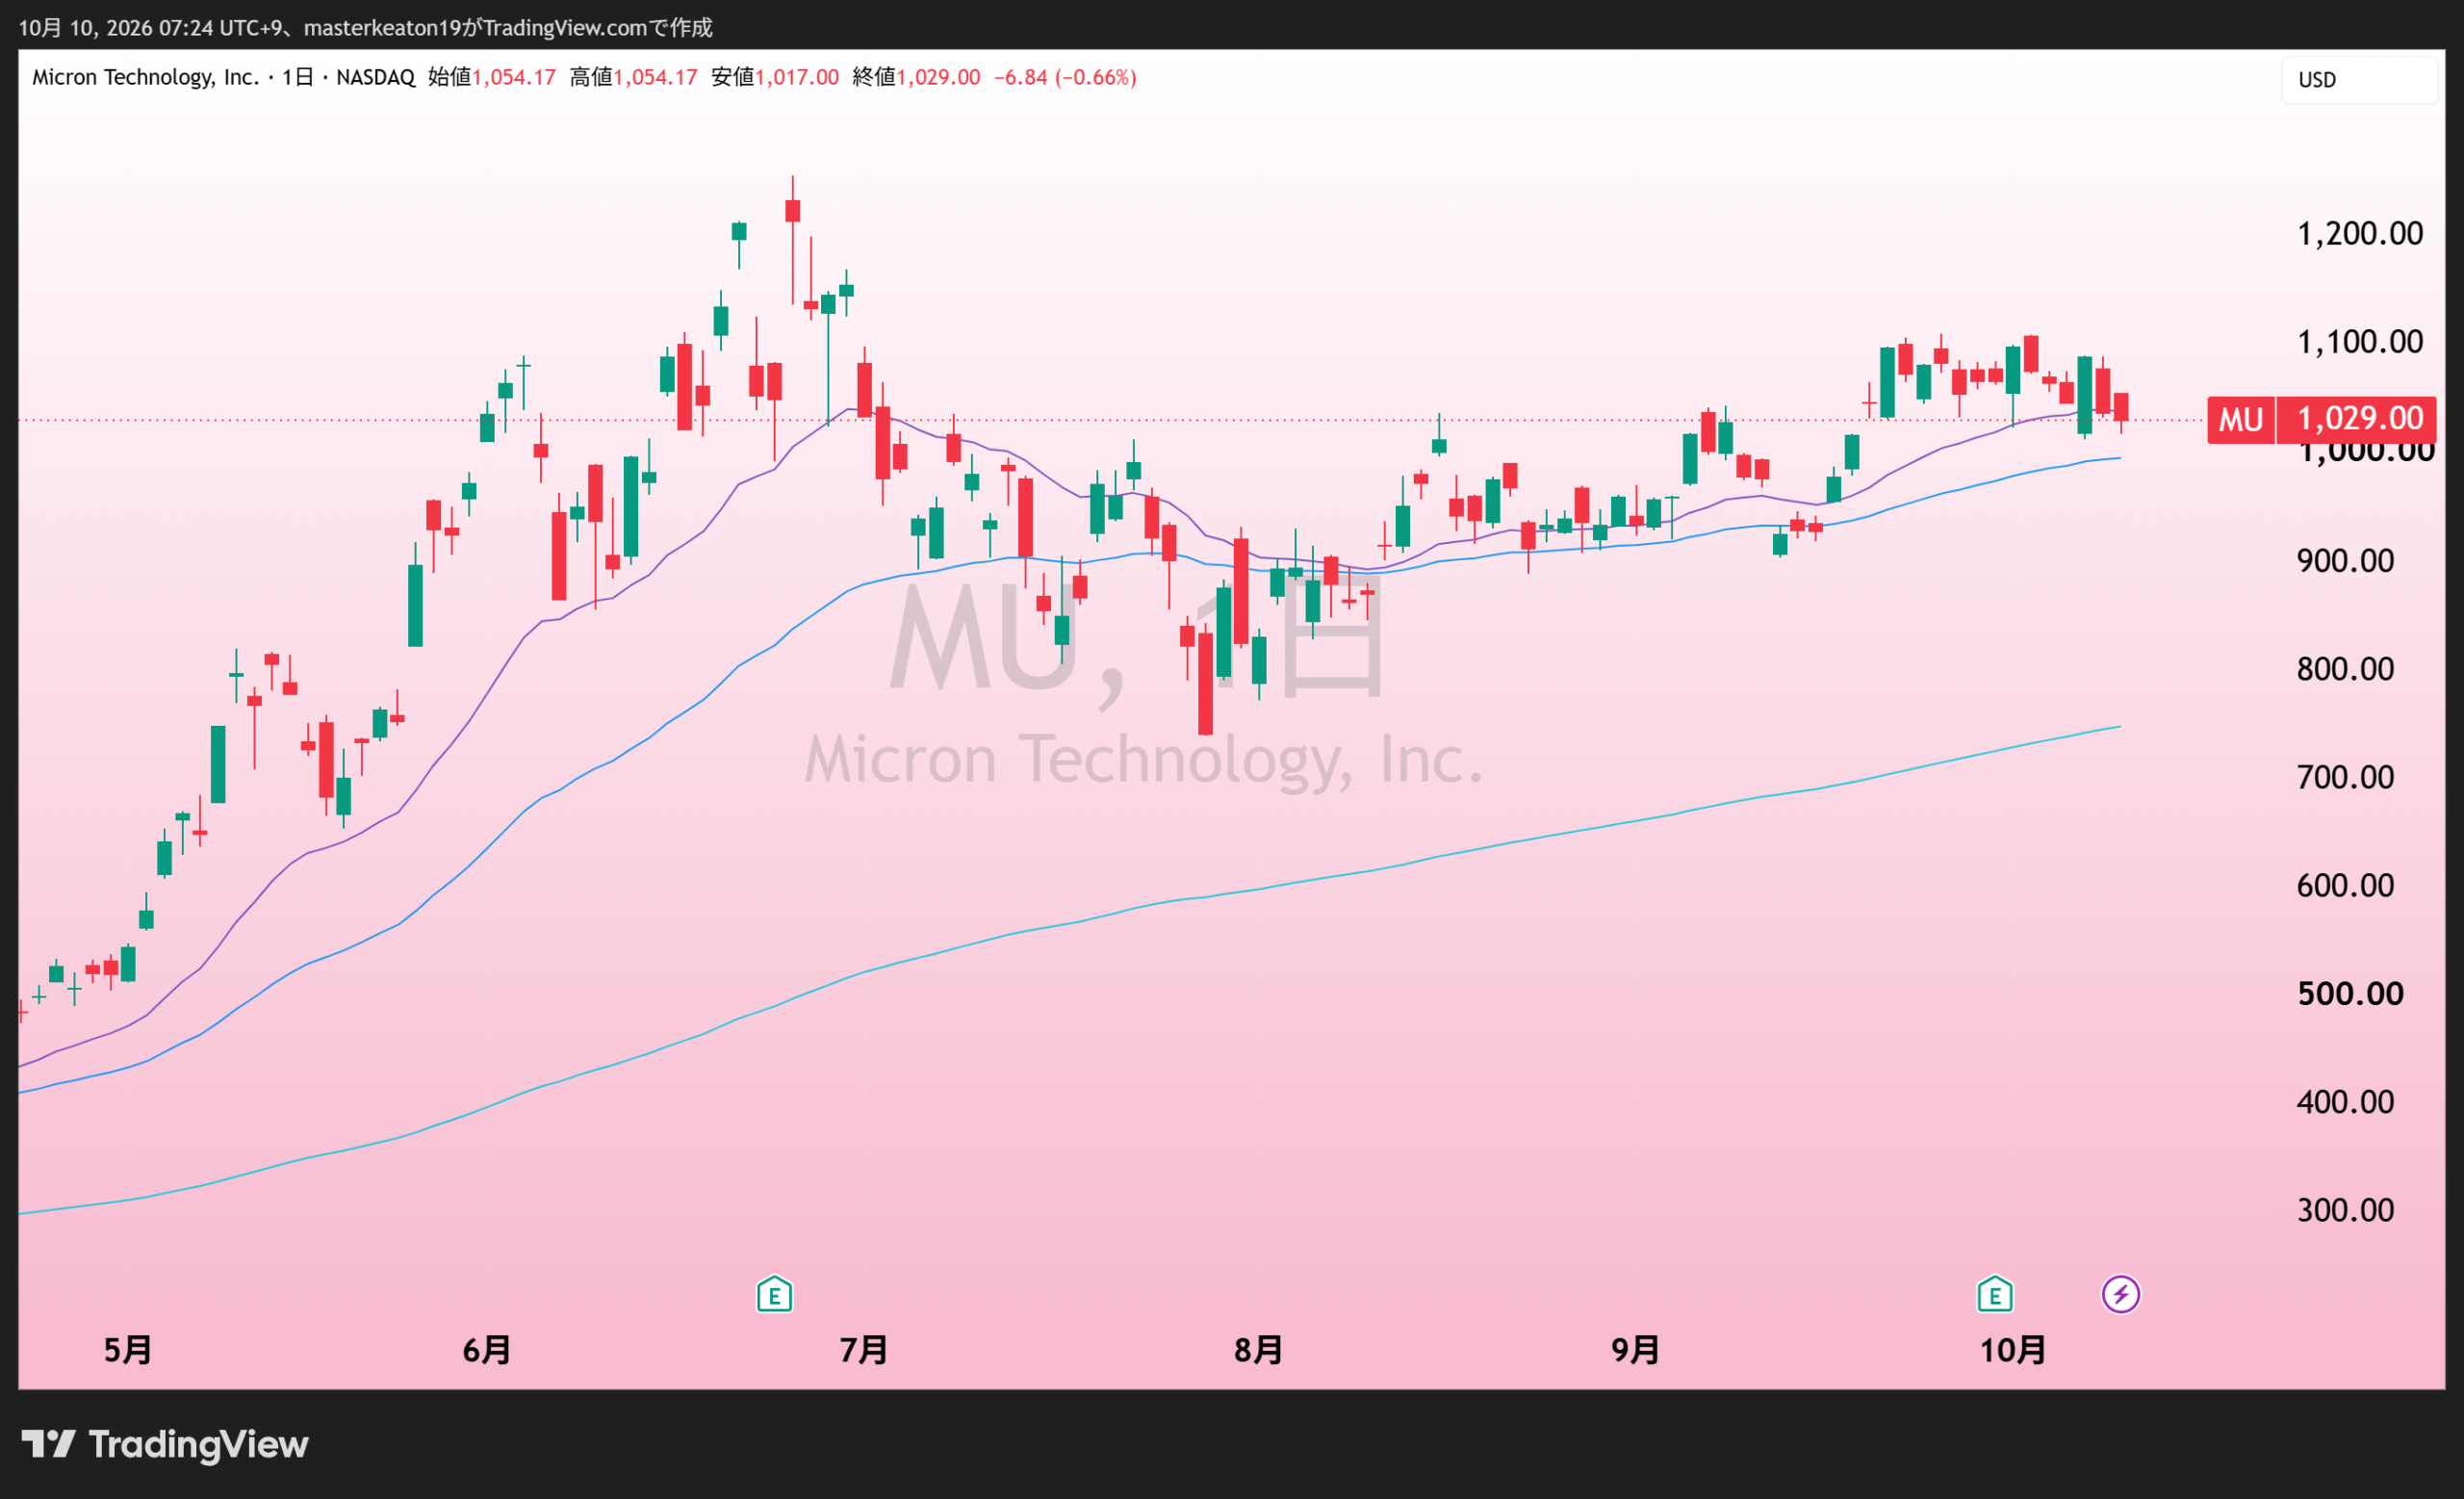
好業績の余韻があっても、株価は週間約4%安でした。ここで問いたいのは「決算を市場が忘れたか」より、次の利益に何が織り込まれているか。単価と出荷が強くても、顧客在庫や増産で先行きが変わるかを見ます。
Western Digital(WDC)
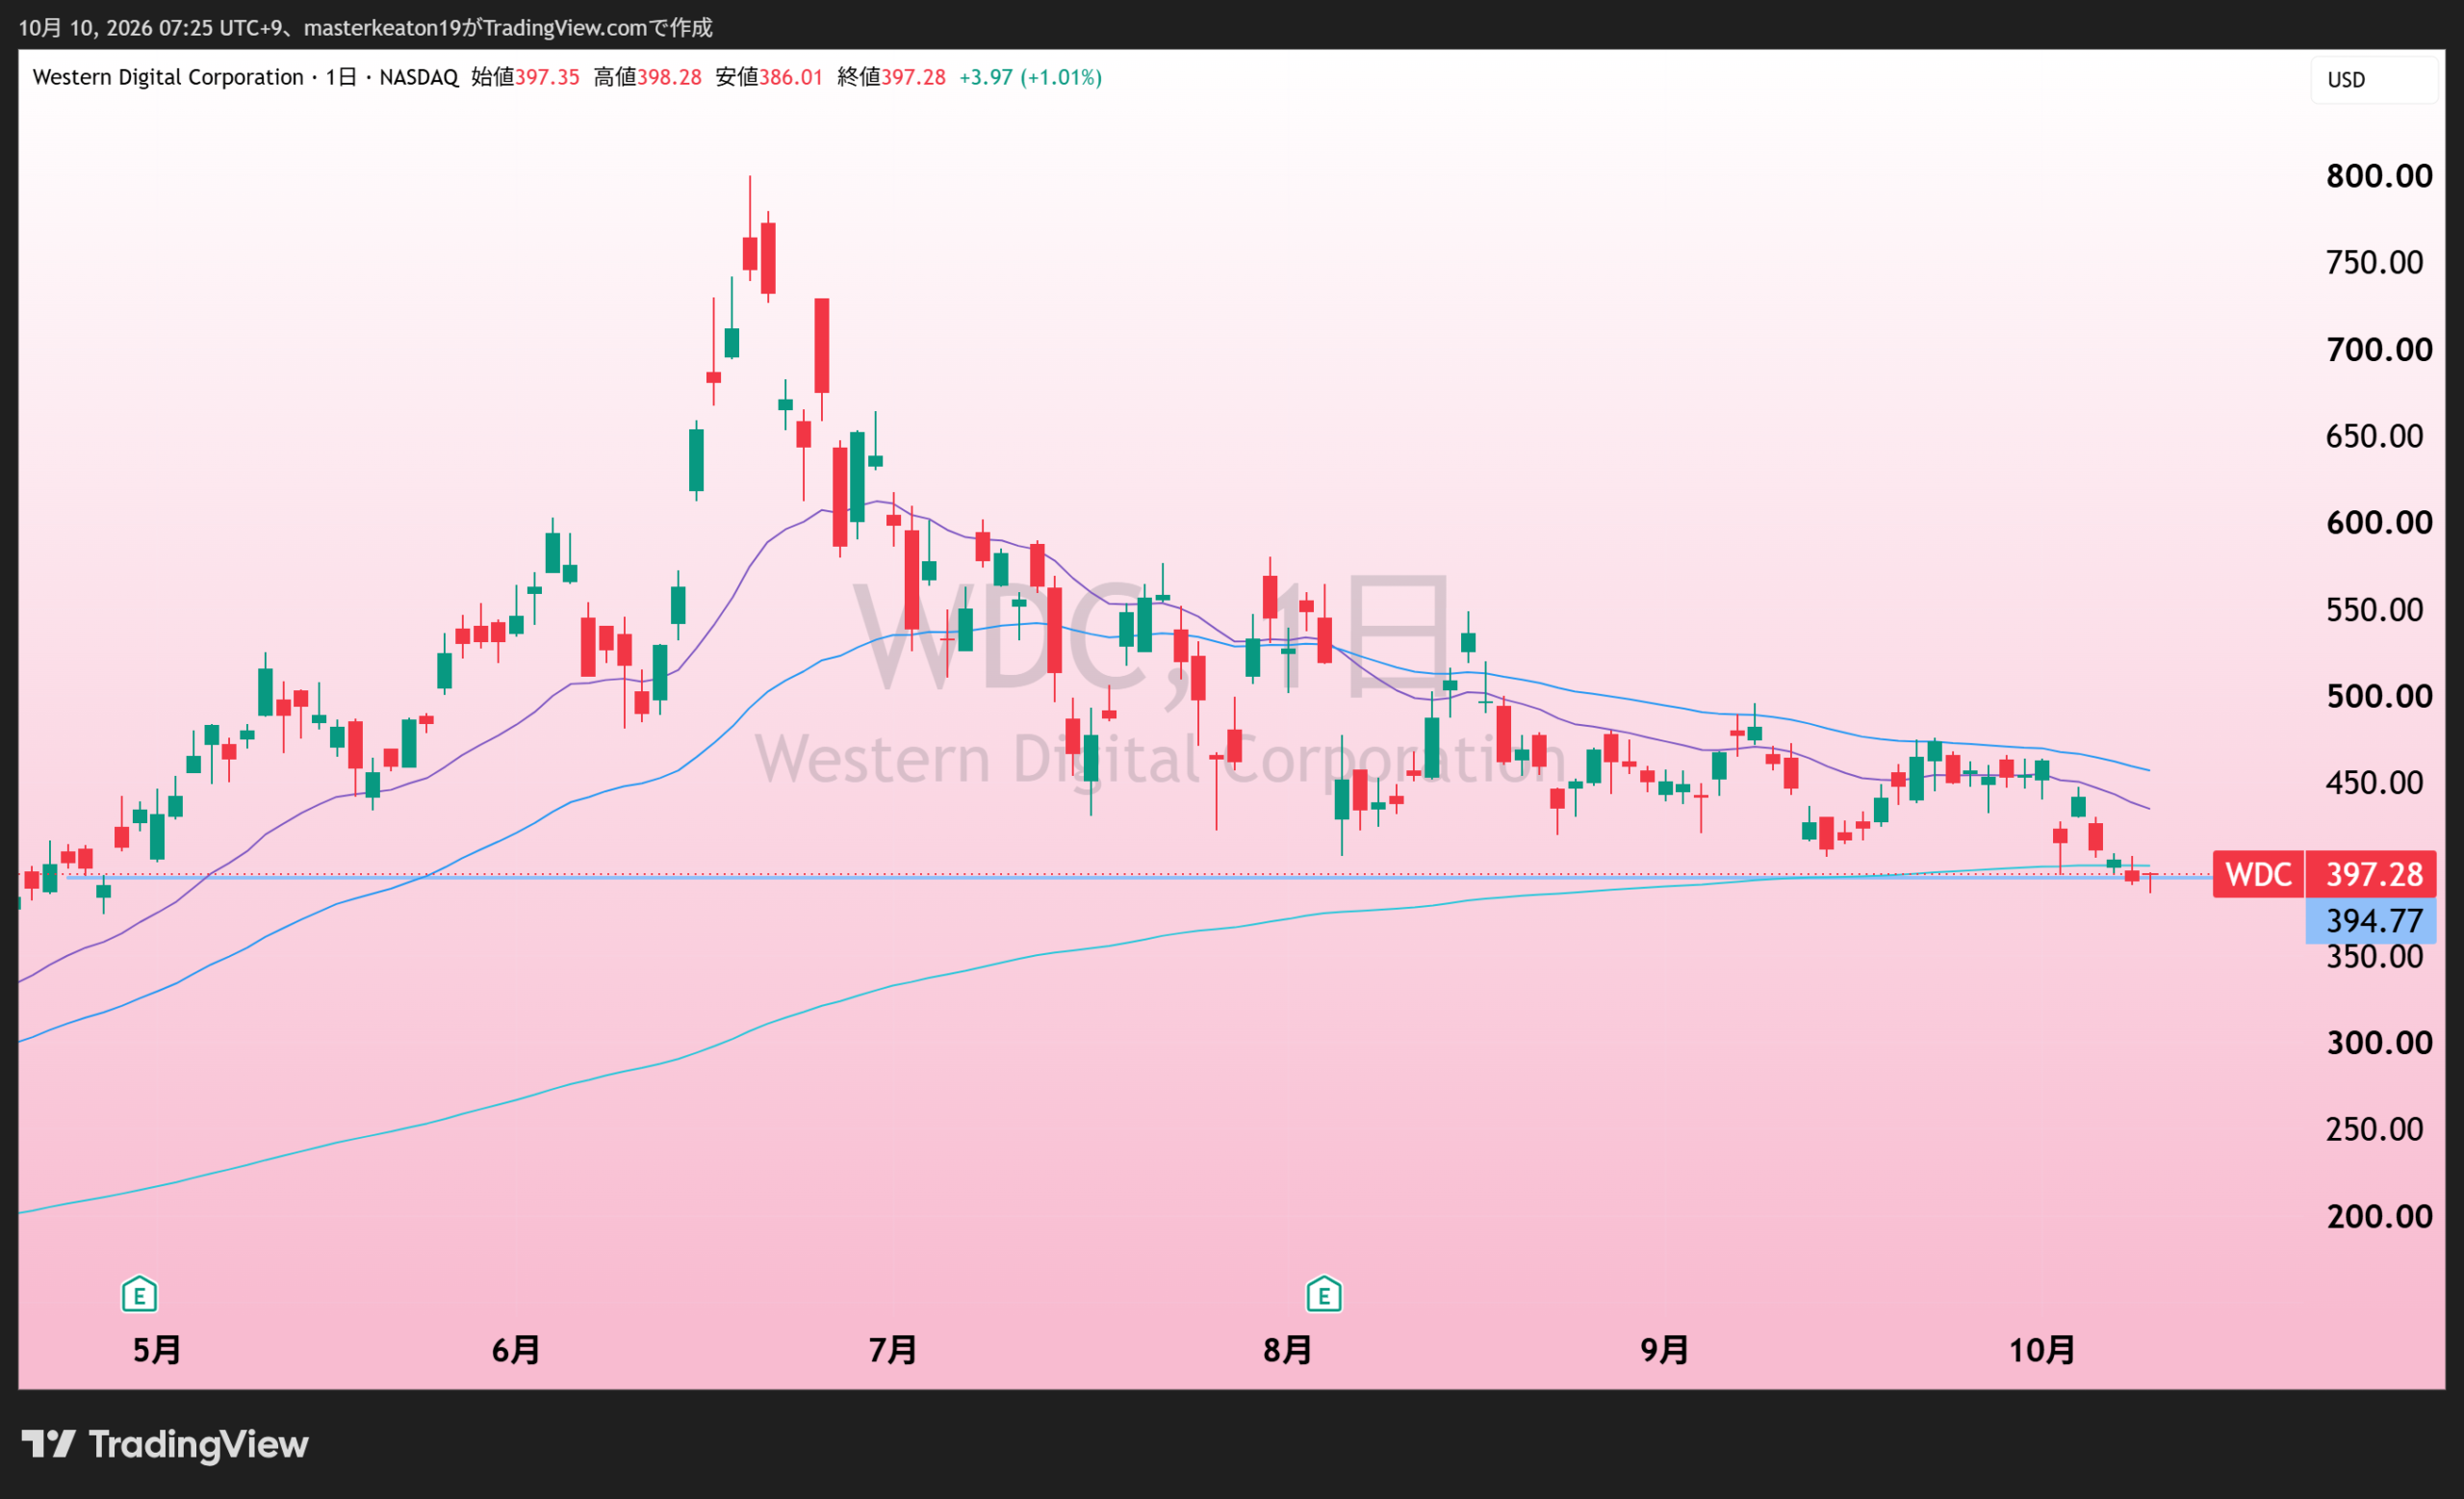
HDDの供給増に対する警戒を、先週から引き続き確認します。増産の発表と、実際に容量が市場へ出る時期は別。10月22日米国時間の決算では、需要、価格、供給能力を同じ期間で並べたいところです。
SanDisk(SNDK)
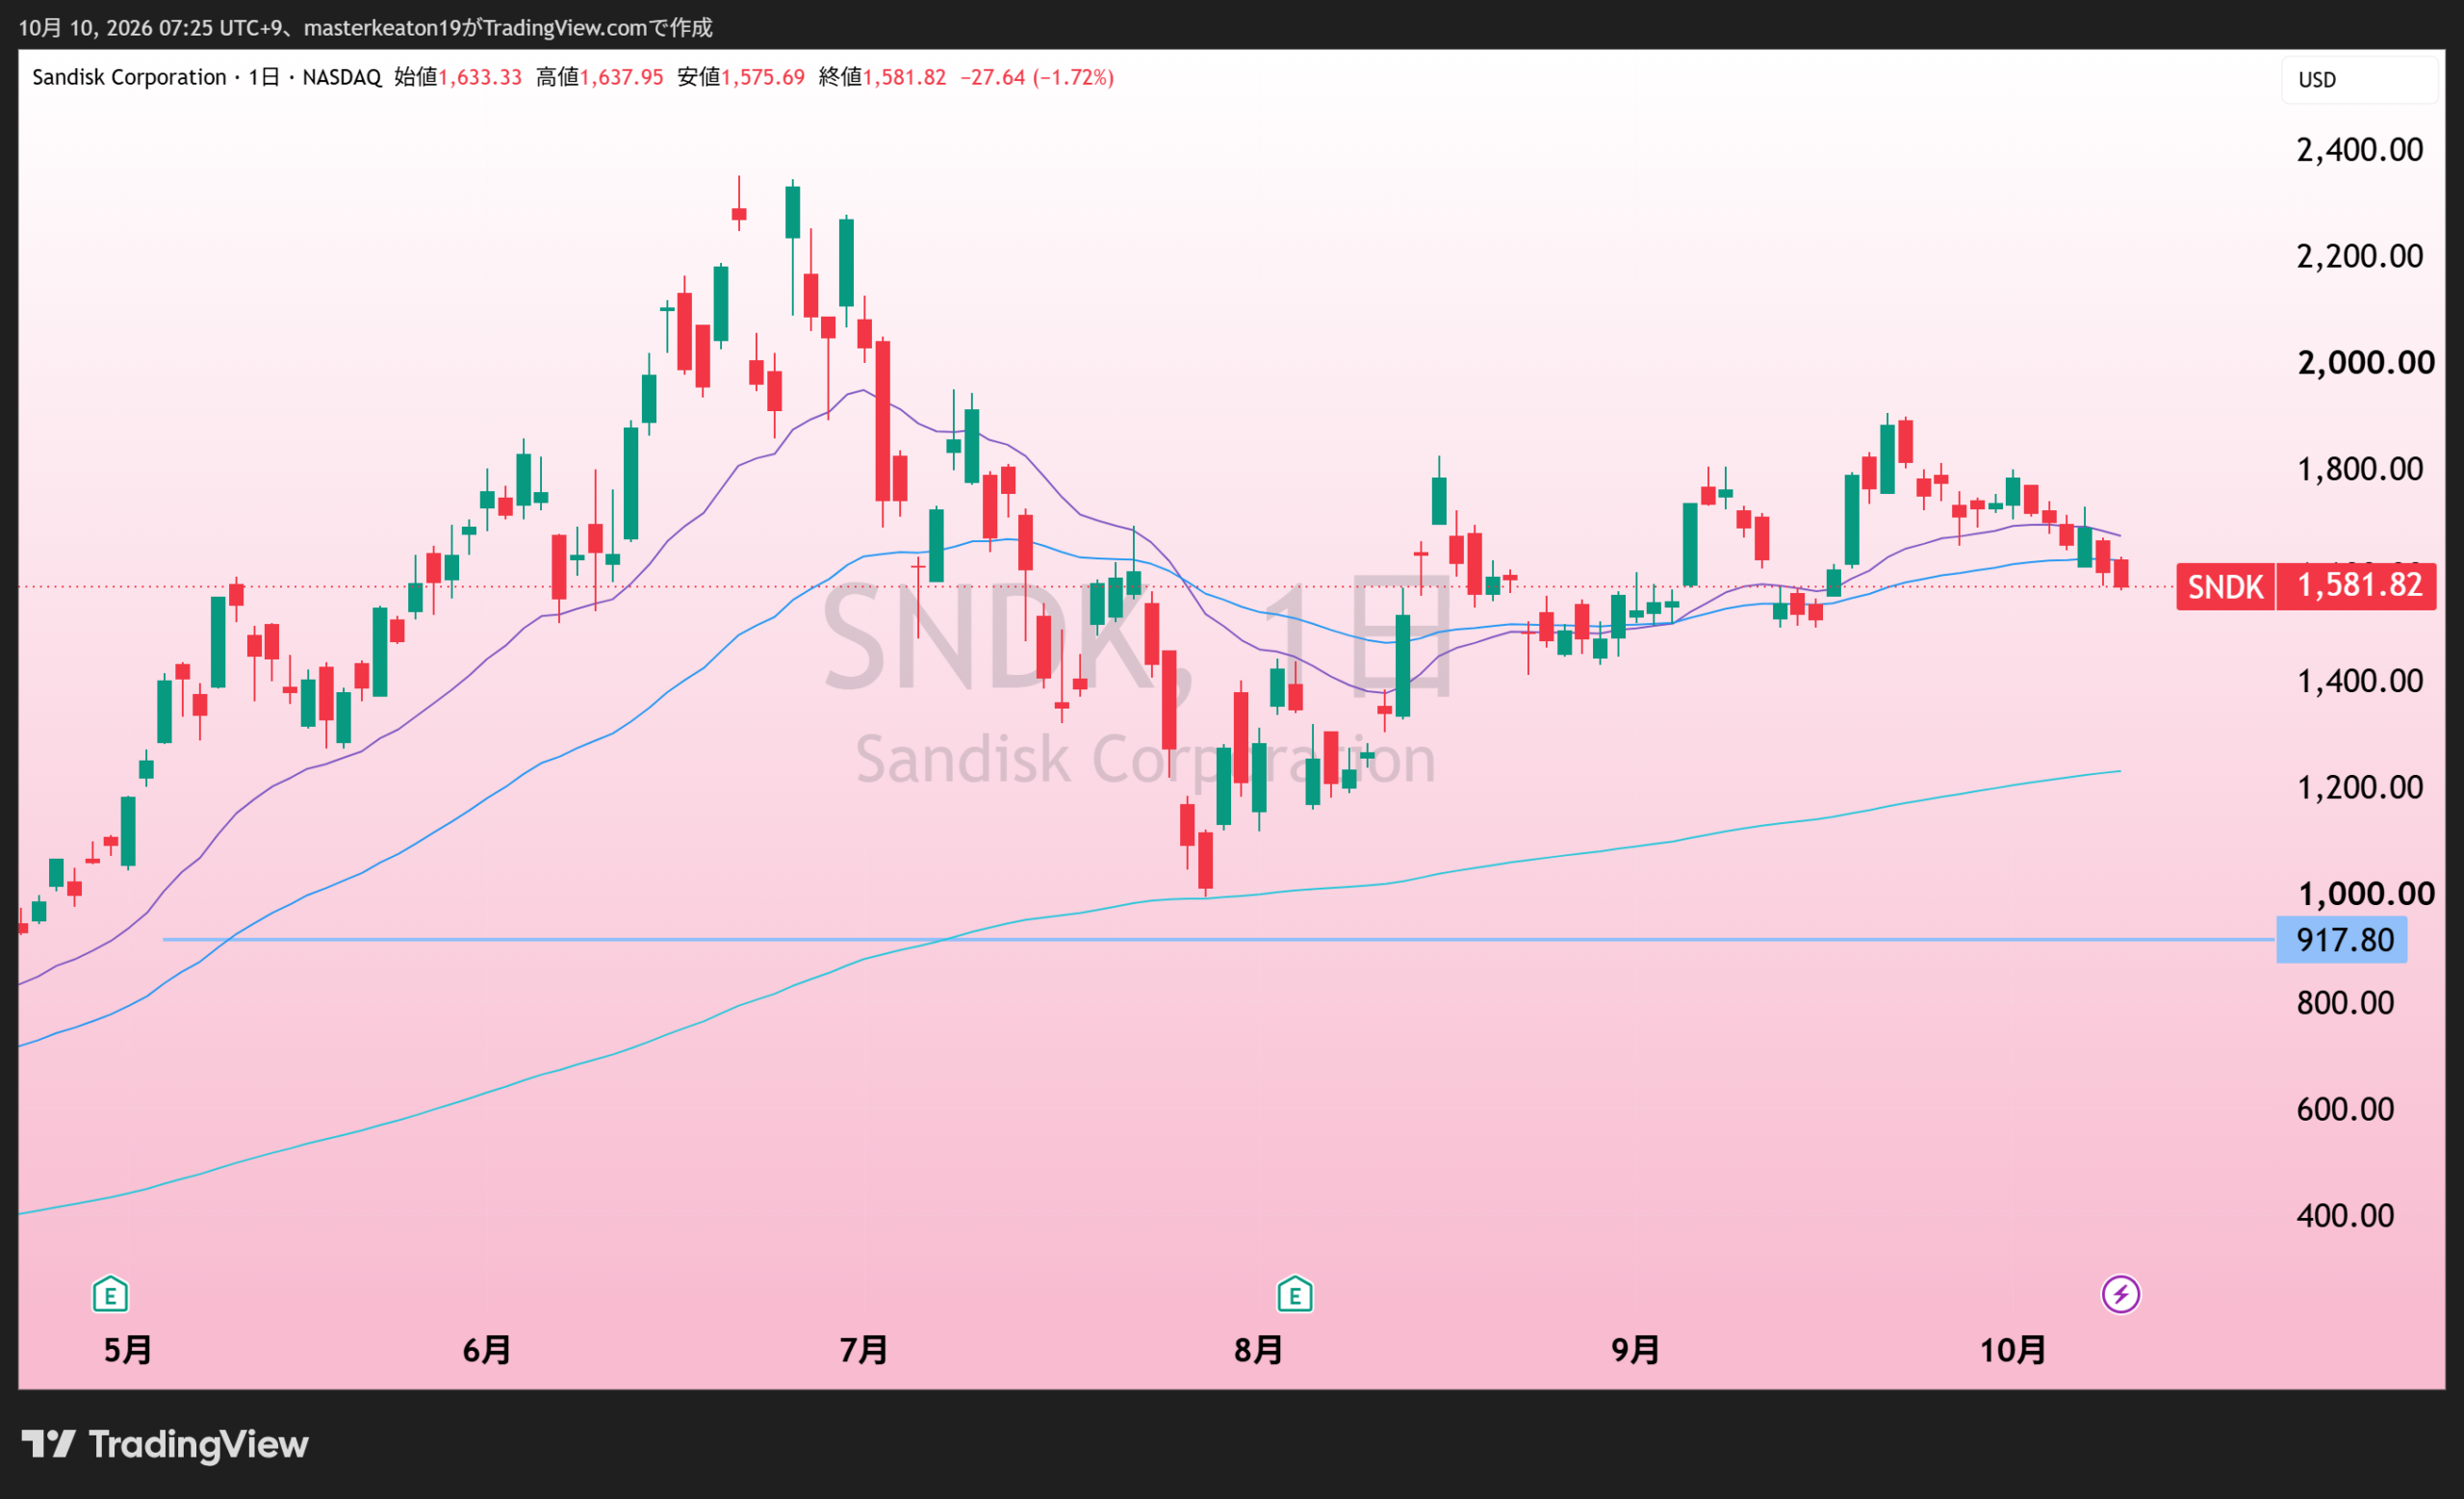
週間約8%安。ISMでSSD不足が挙げられたことは関心を持つ材料ですが、それだけでSanDiskの利益増加が決まるわけではありません。NAND価格、製品構成、顧客在庫を合わせて確認します。
AMD(AMD)
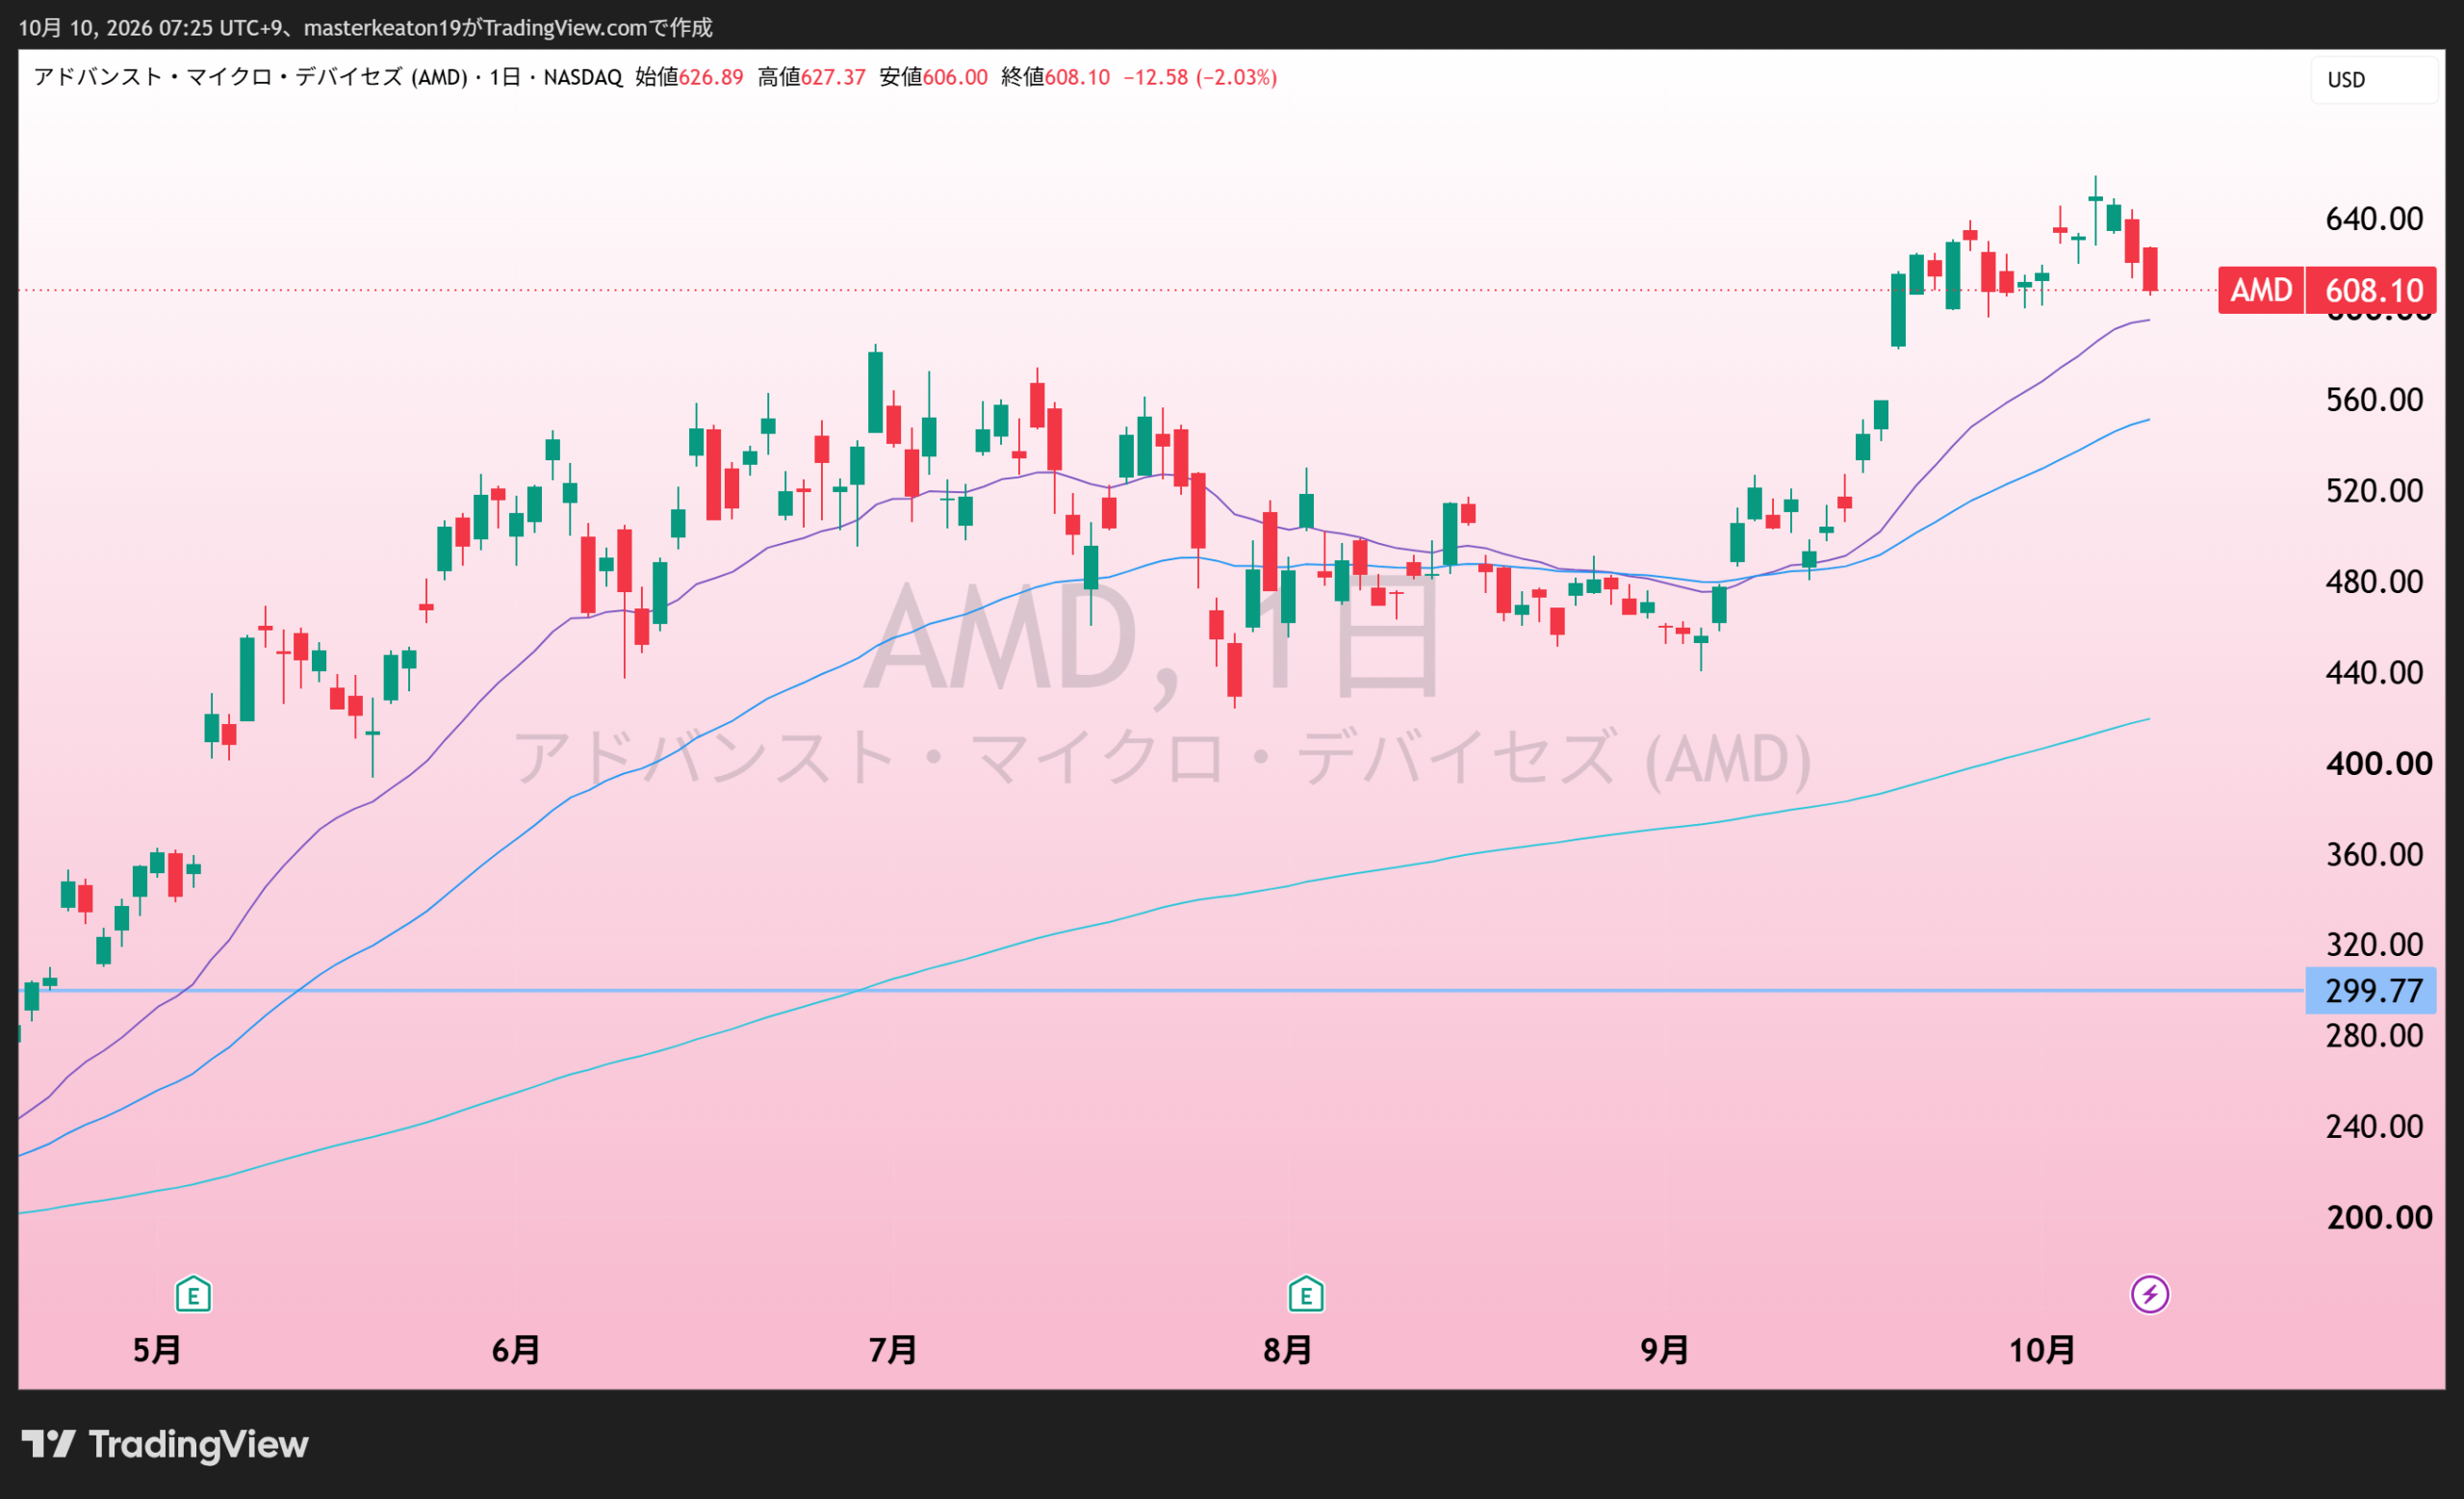
火曜日は増産計画を巡る報道が買い材料となった一方、週間では下落しました。計算需要の拡大は追い風でも、出荷が売上になり、売上が利益になるまでには確認する段階があります。
Seagate(STX)
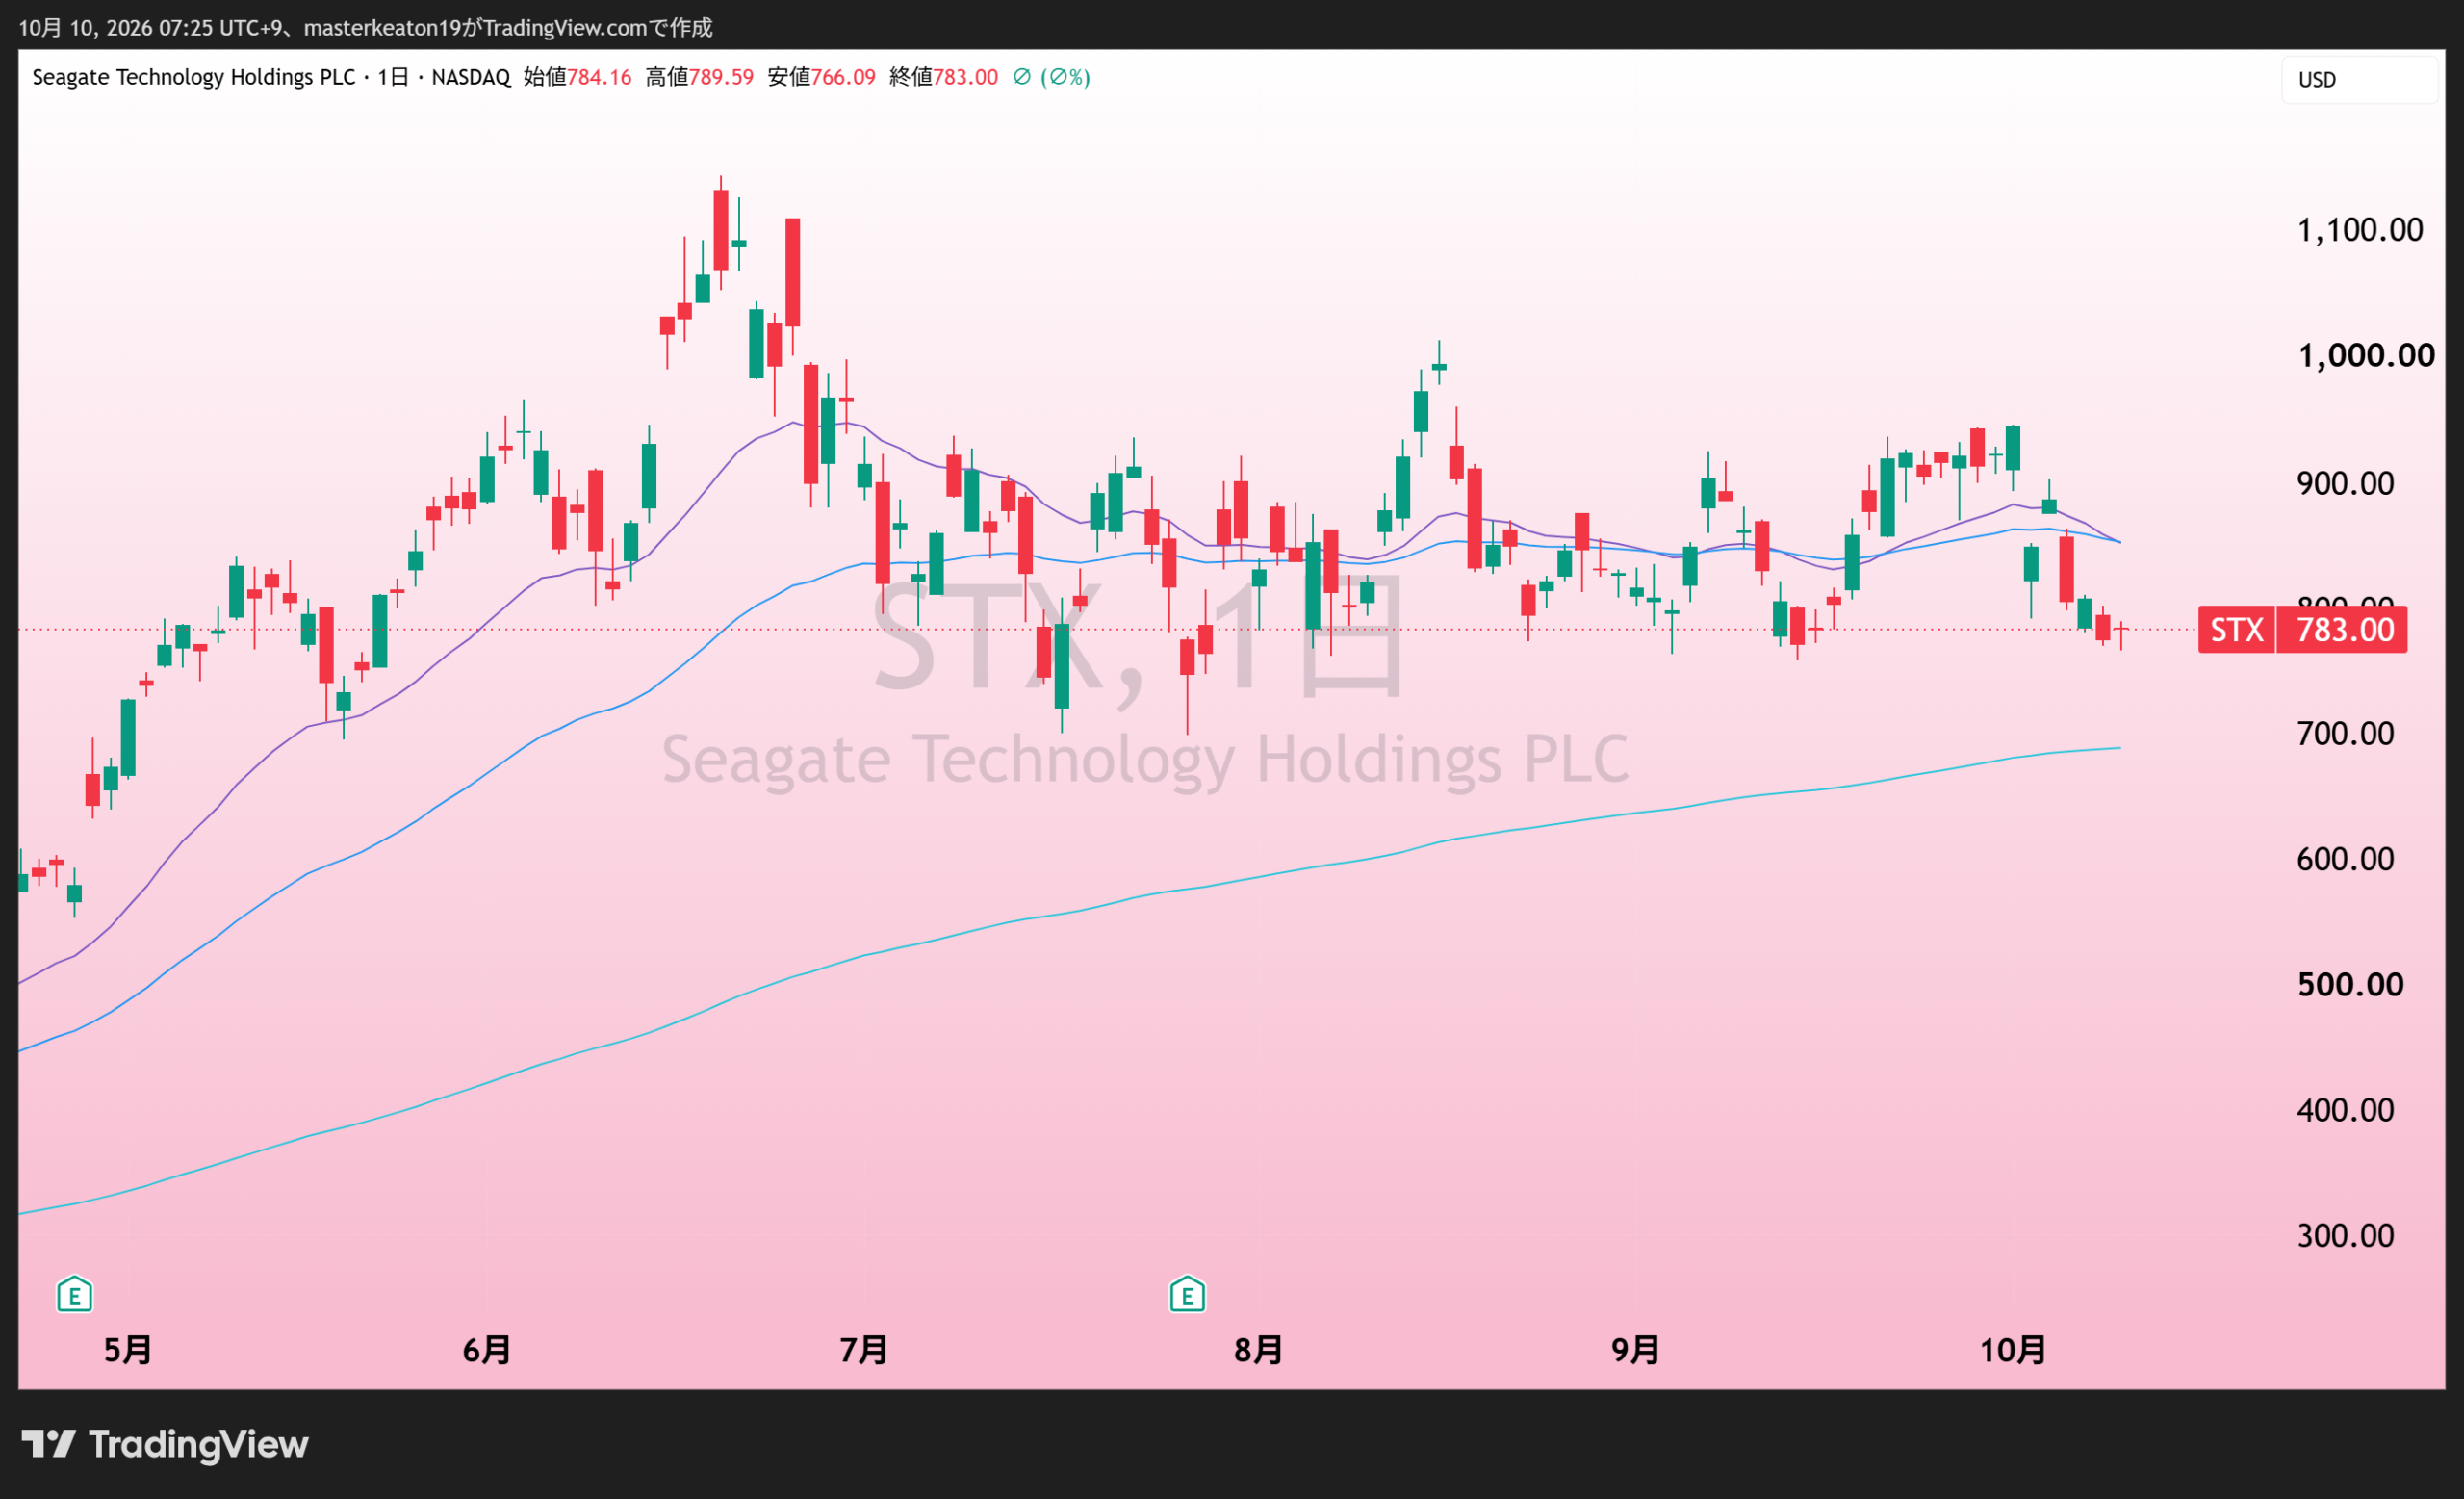
WDCとともに、AIデータを保存するHDDの受益者として見ています。今週の下落を需要消滅と同一視せず、容量当たりの価格と原価、次世代製品の比率、競合の増産を確認します。
TSMC(TSM)
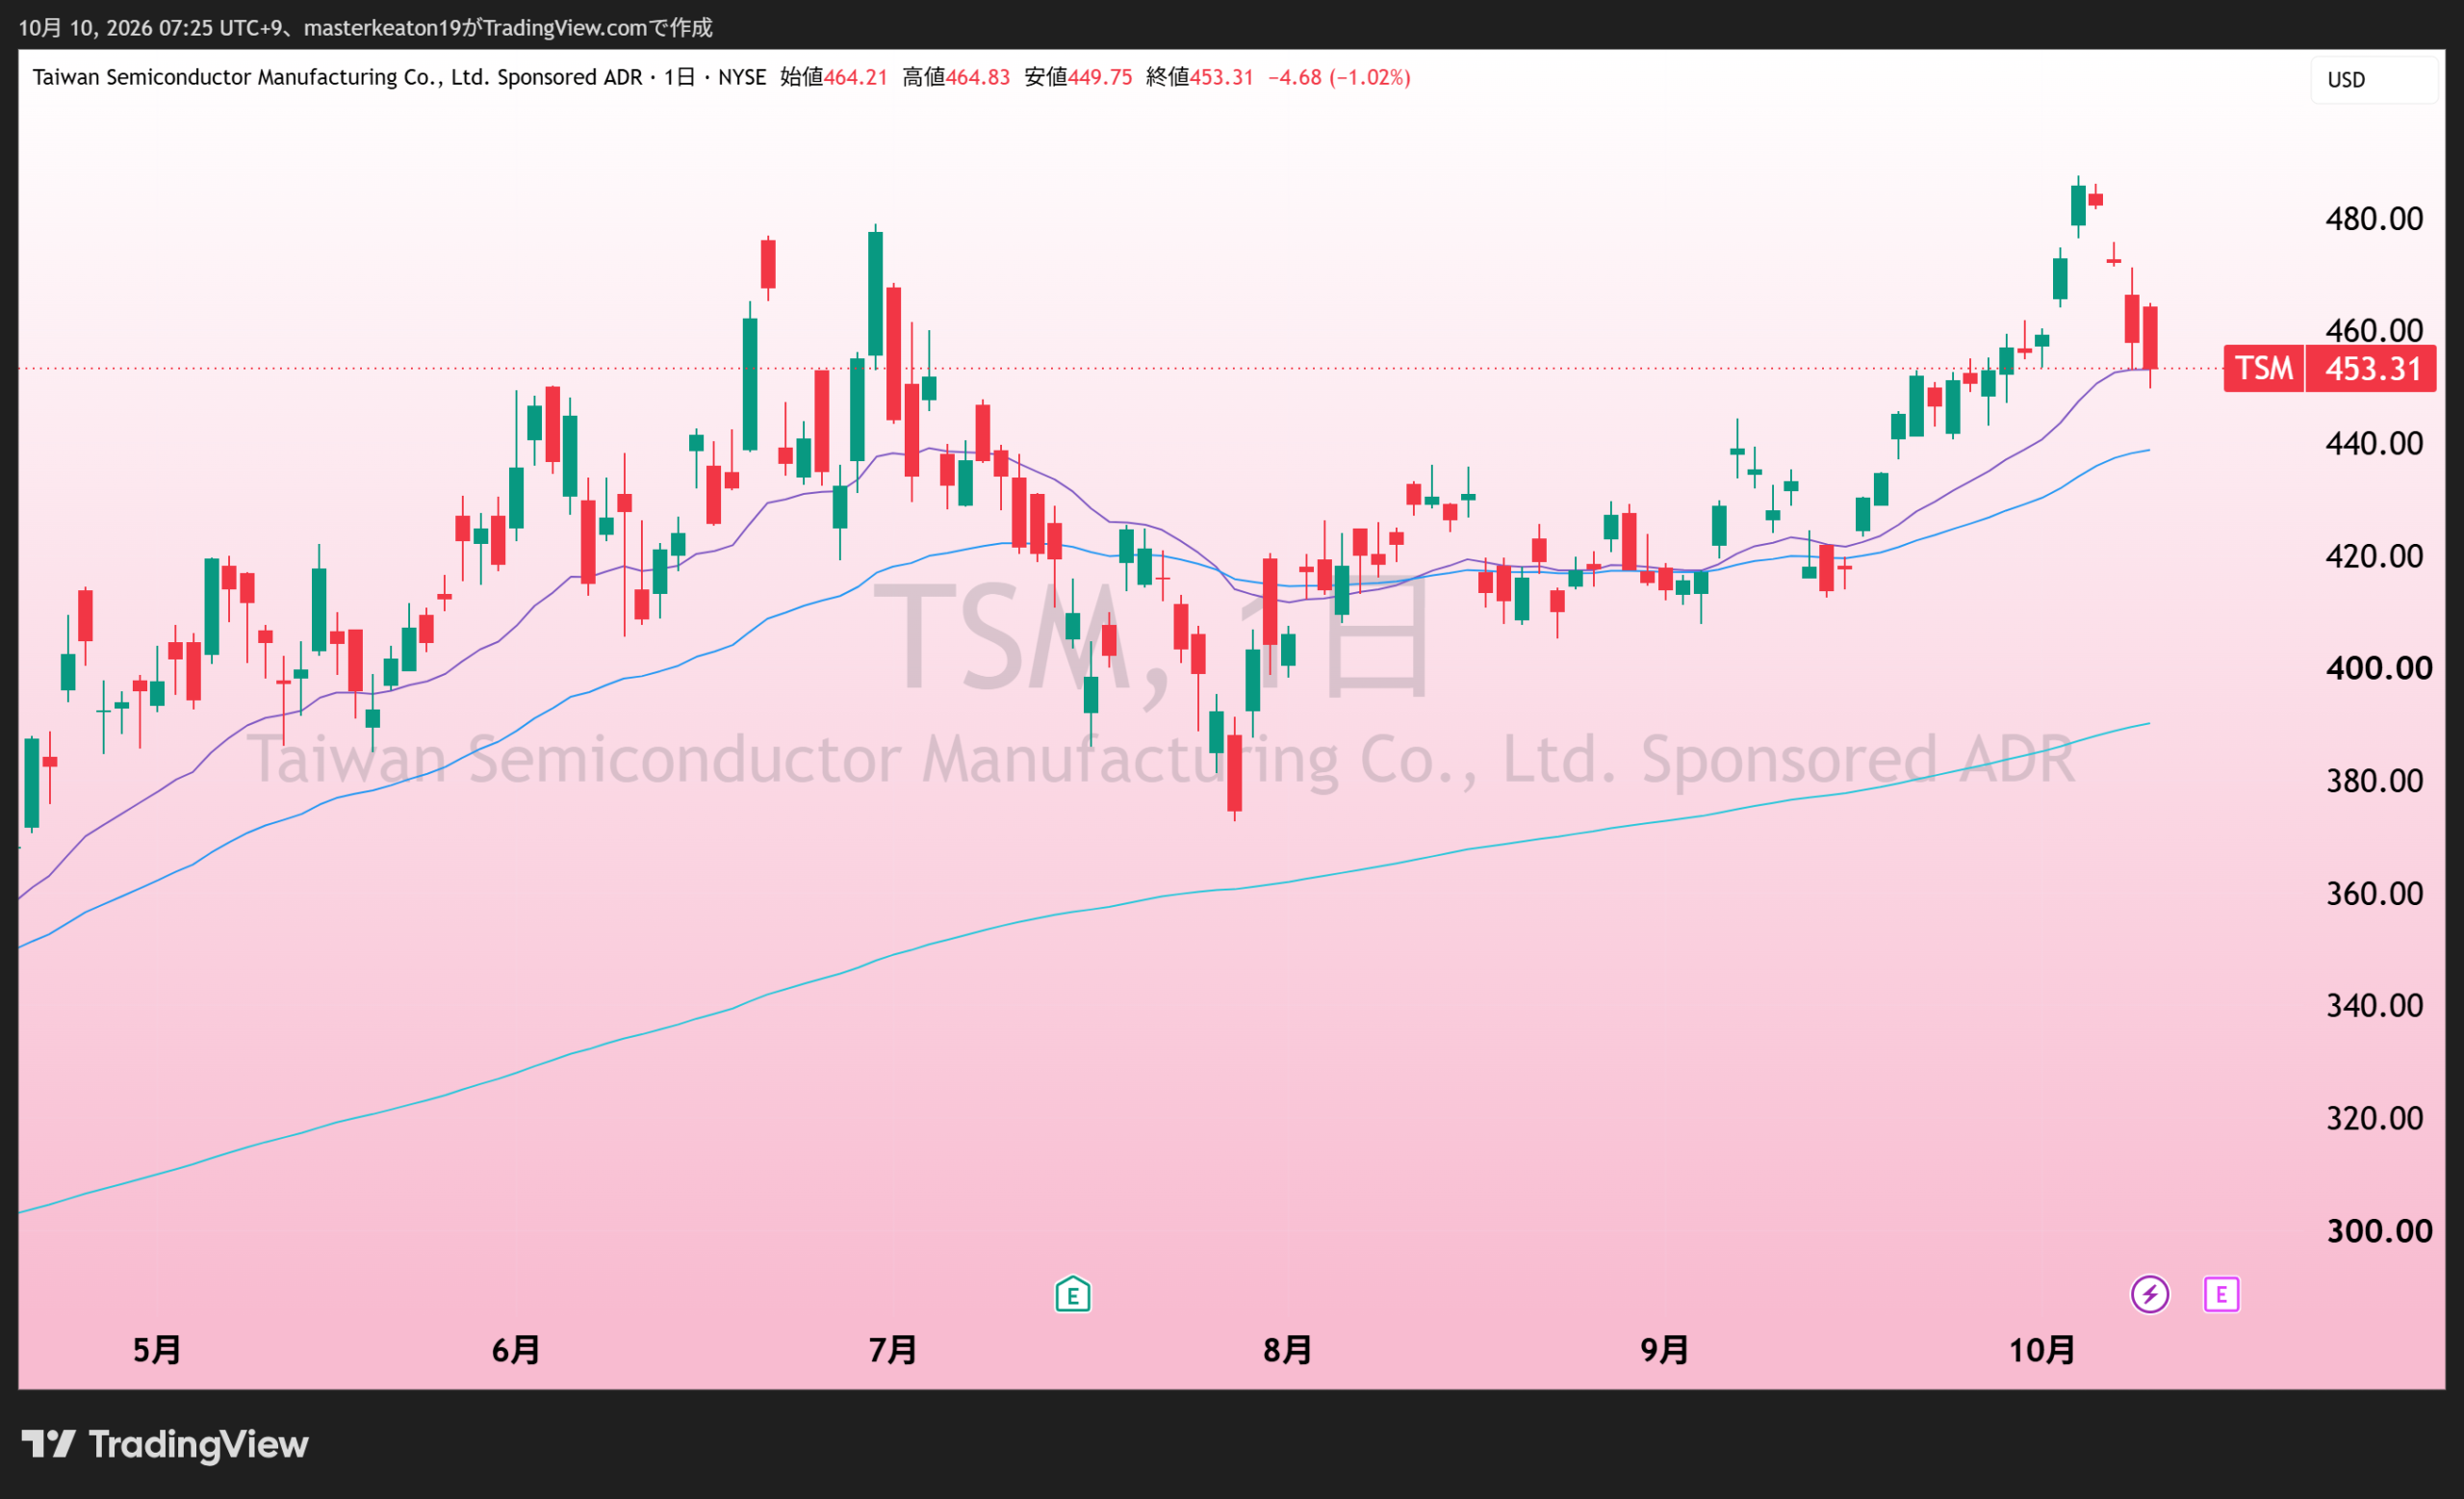
9月売上の前年比+54.6%と、TSMの週間約4%安が並びました。強い実績と株価は短期にはずれる。来週の決算で、月次売上にない利益率と先行きの数字が出てきます。
Vertiv(VRT)
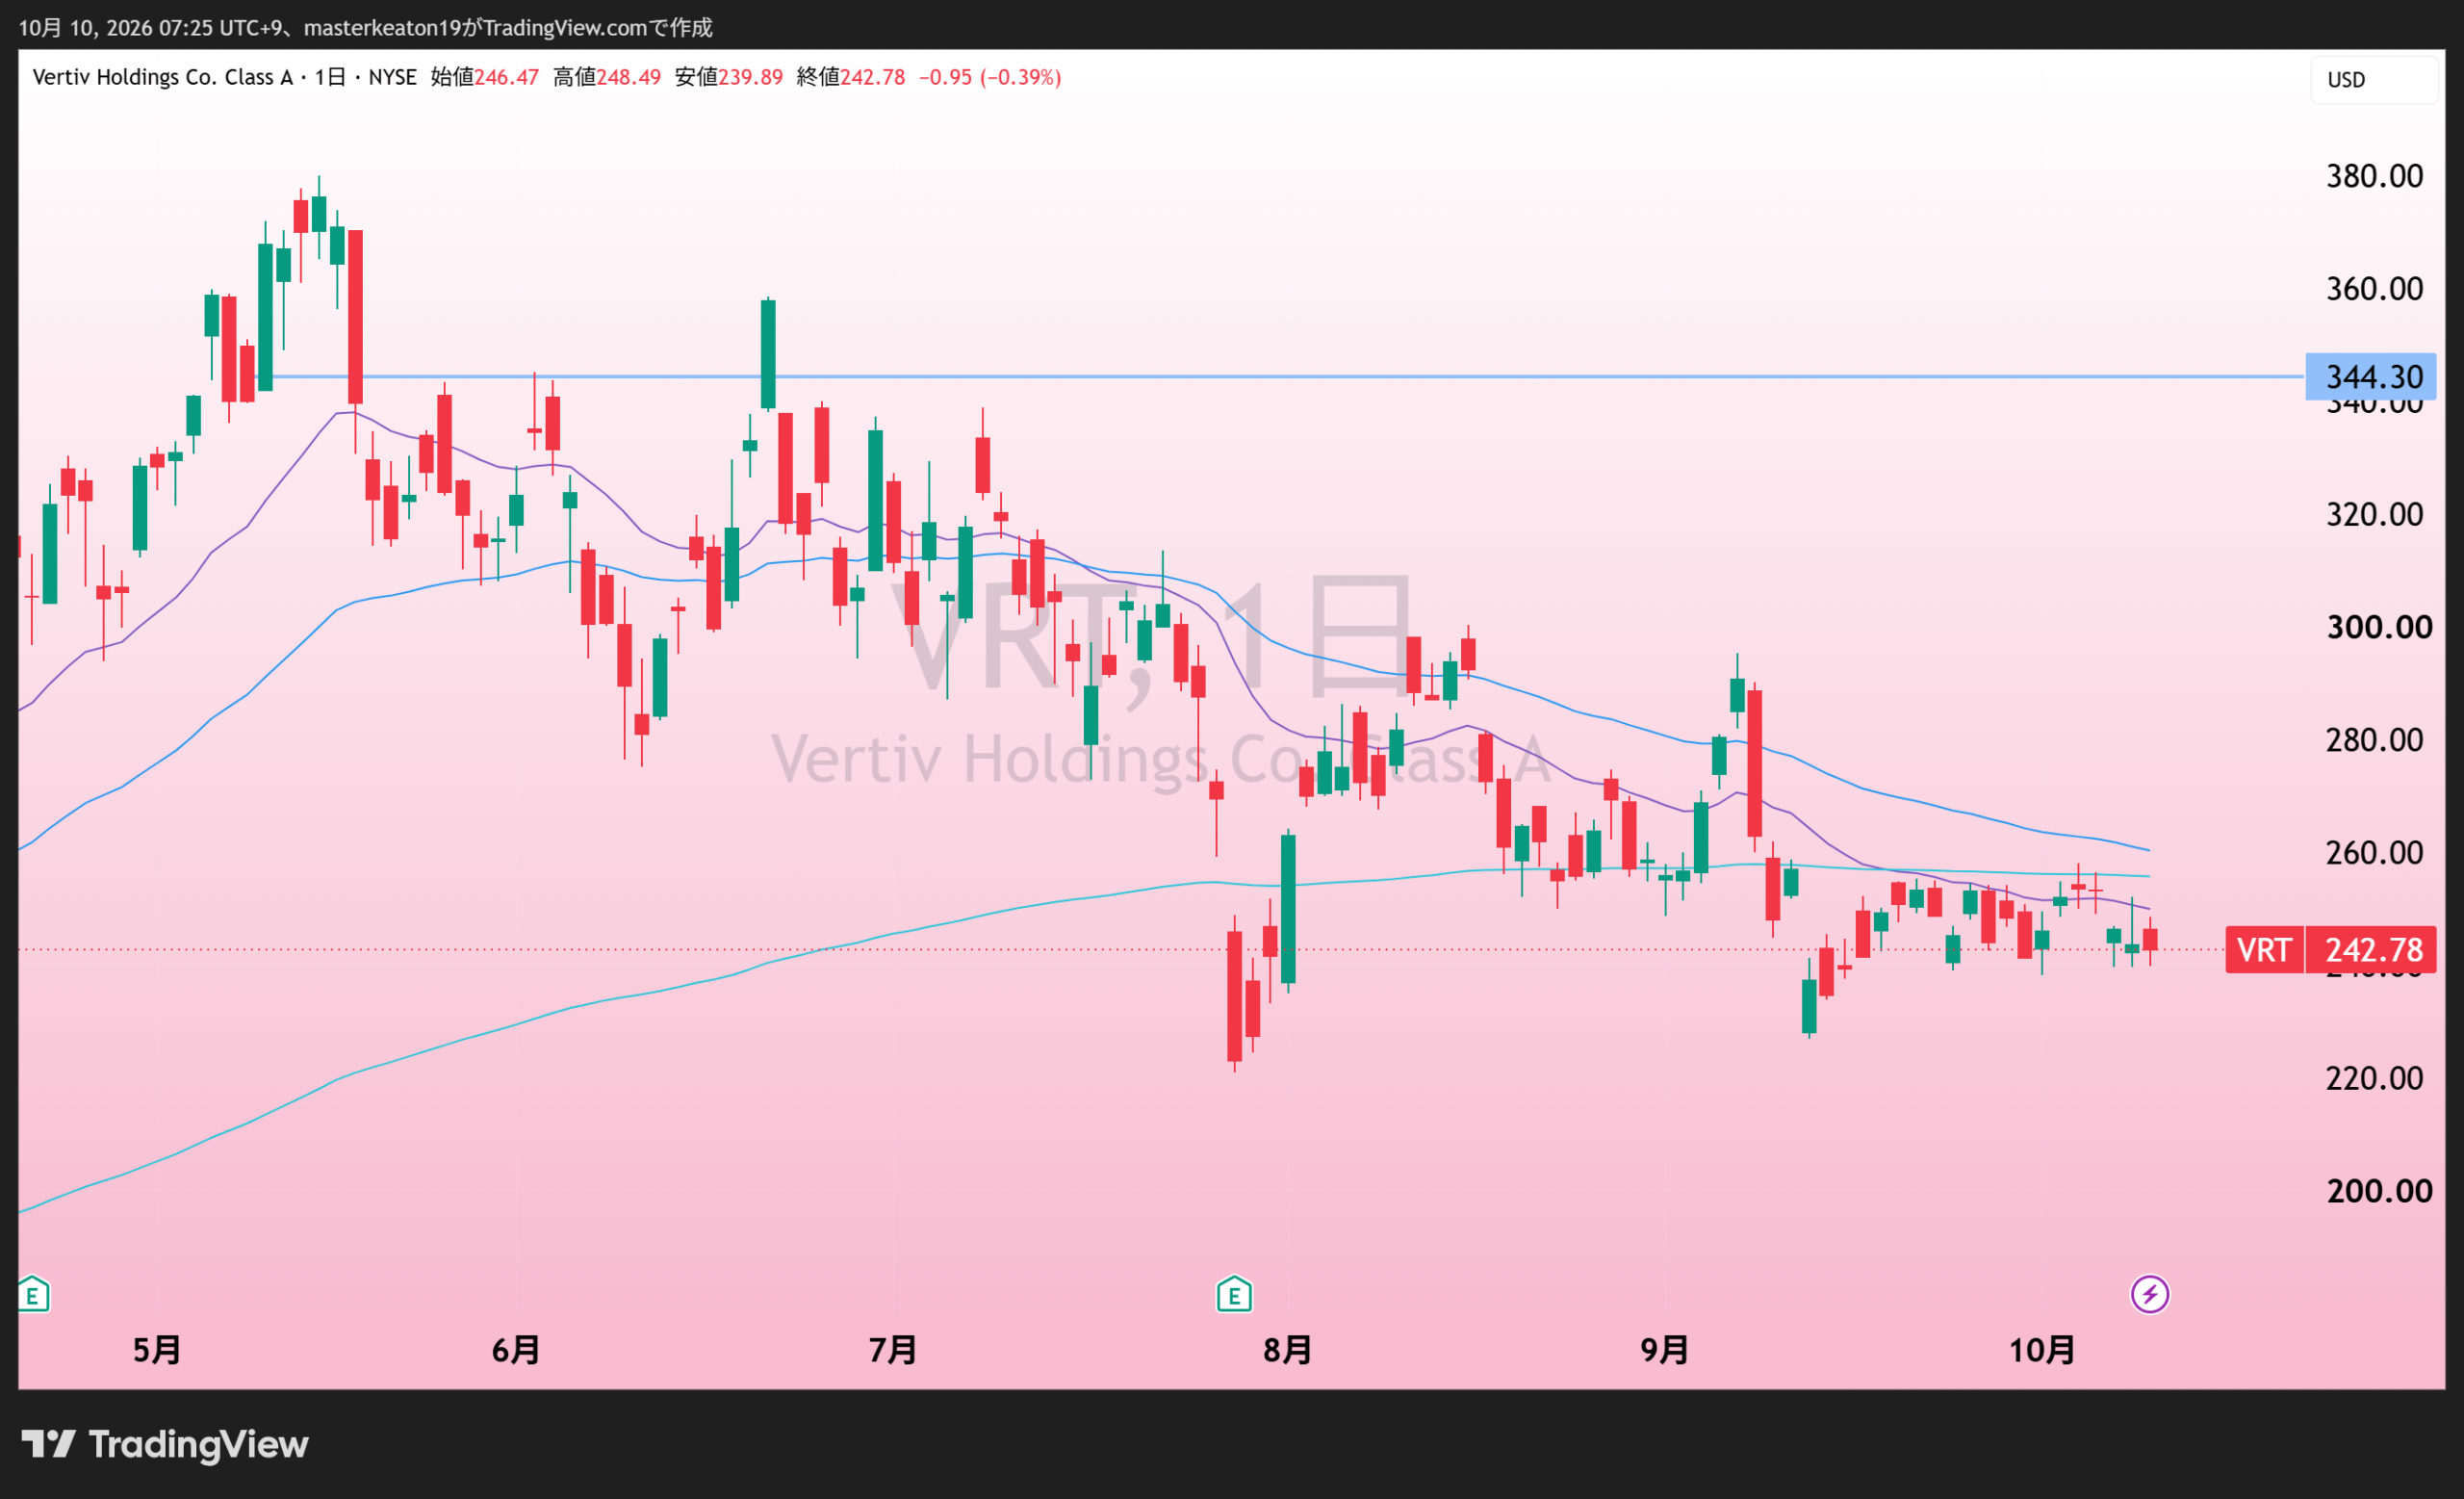
計算機を増やせば、電源と冷却も必要になります。ただし、電力不足や建設の遅れは、投資機会と同時に納入・回収の遅れにもなり得ます。受注残の大きさだけで満足しないようにします。
Marvell(MRVL)
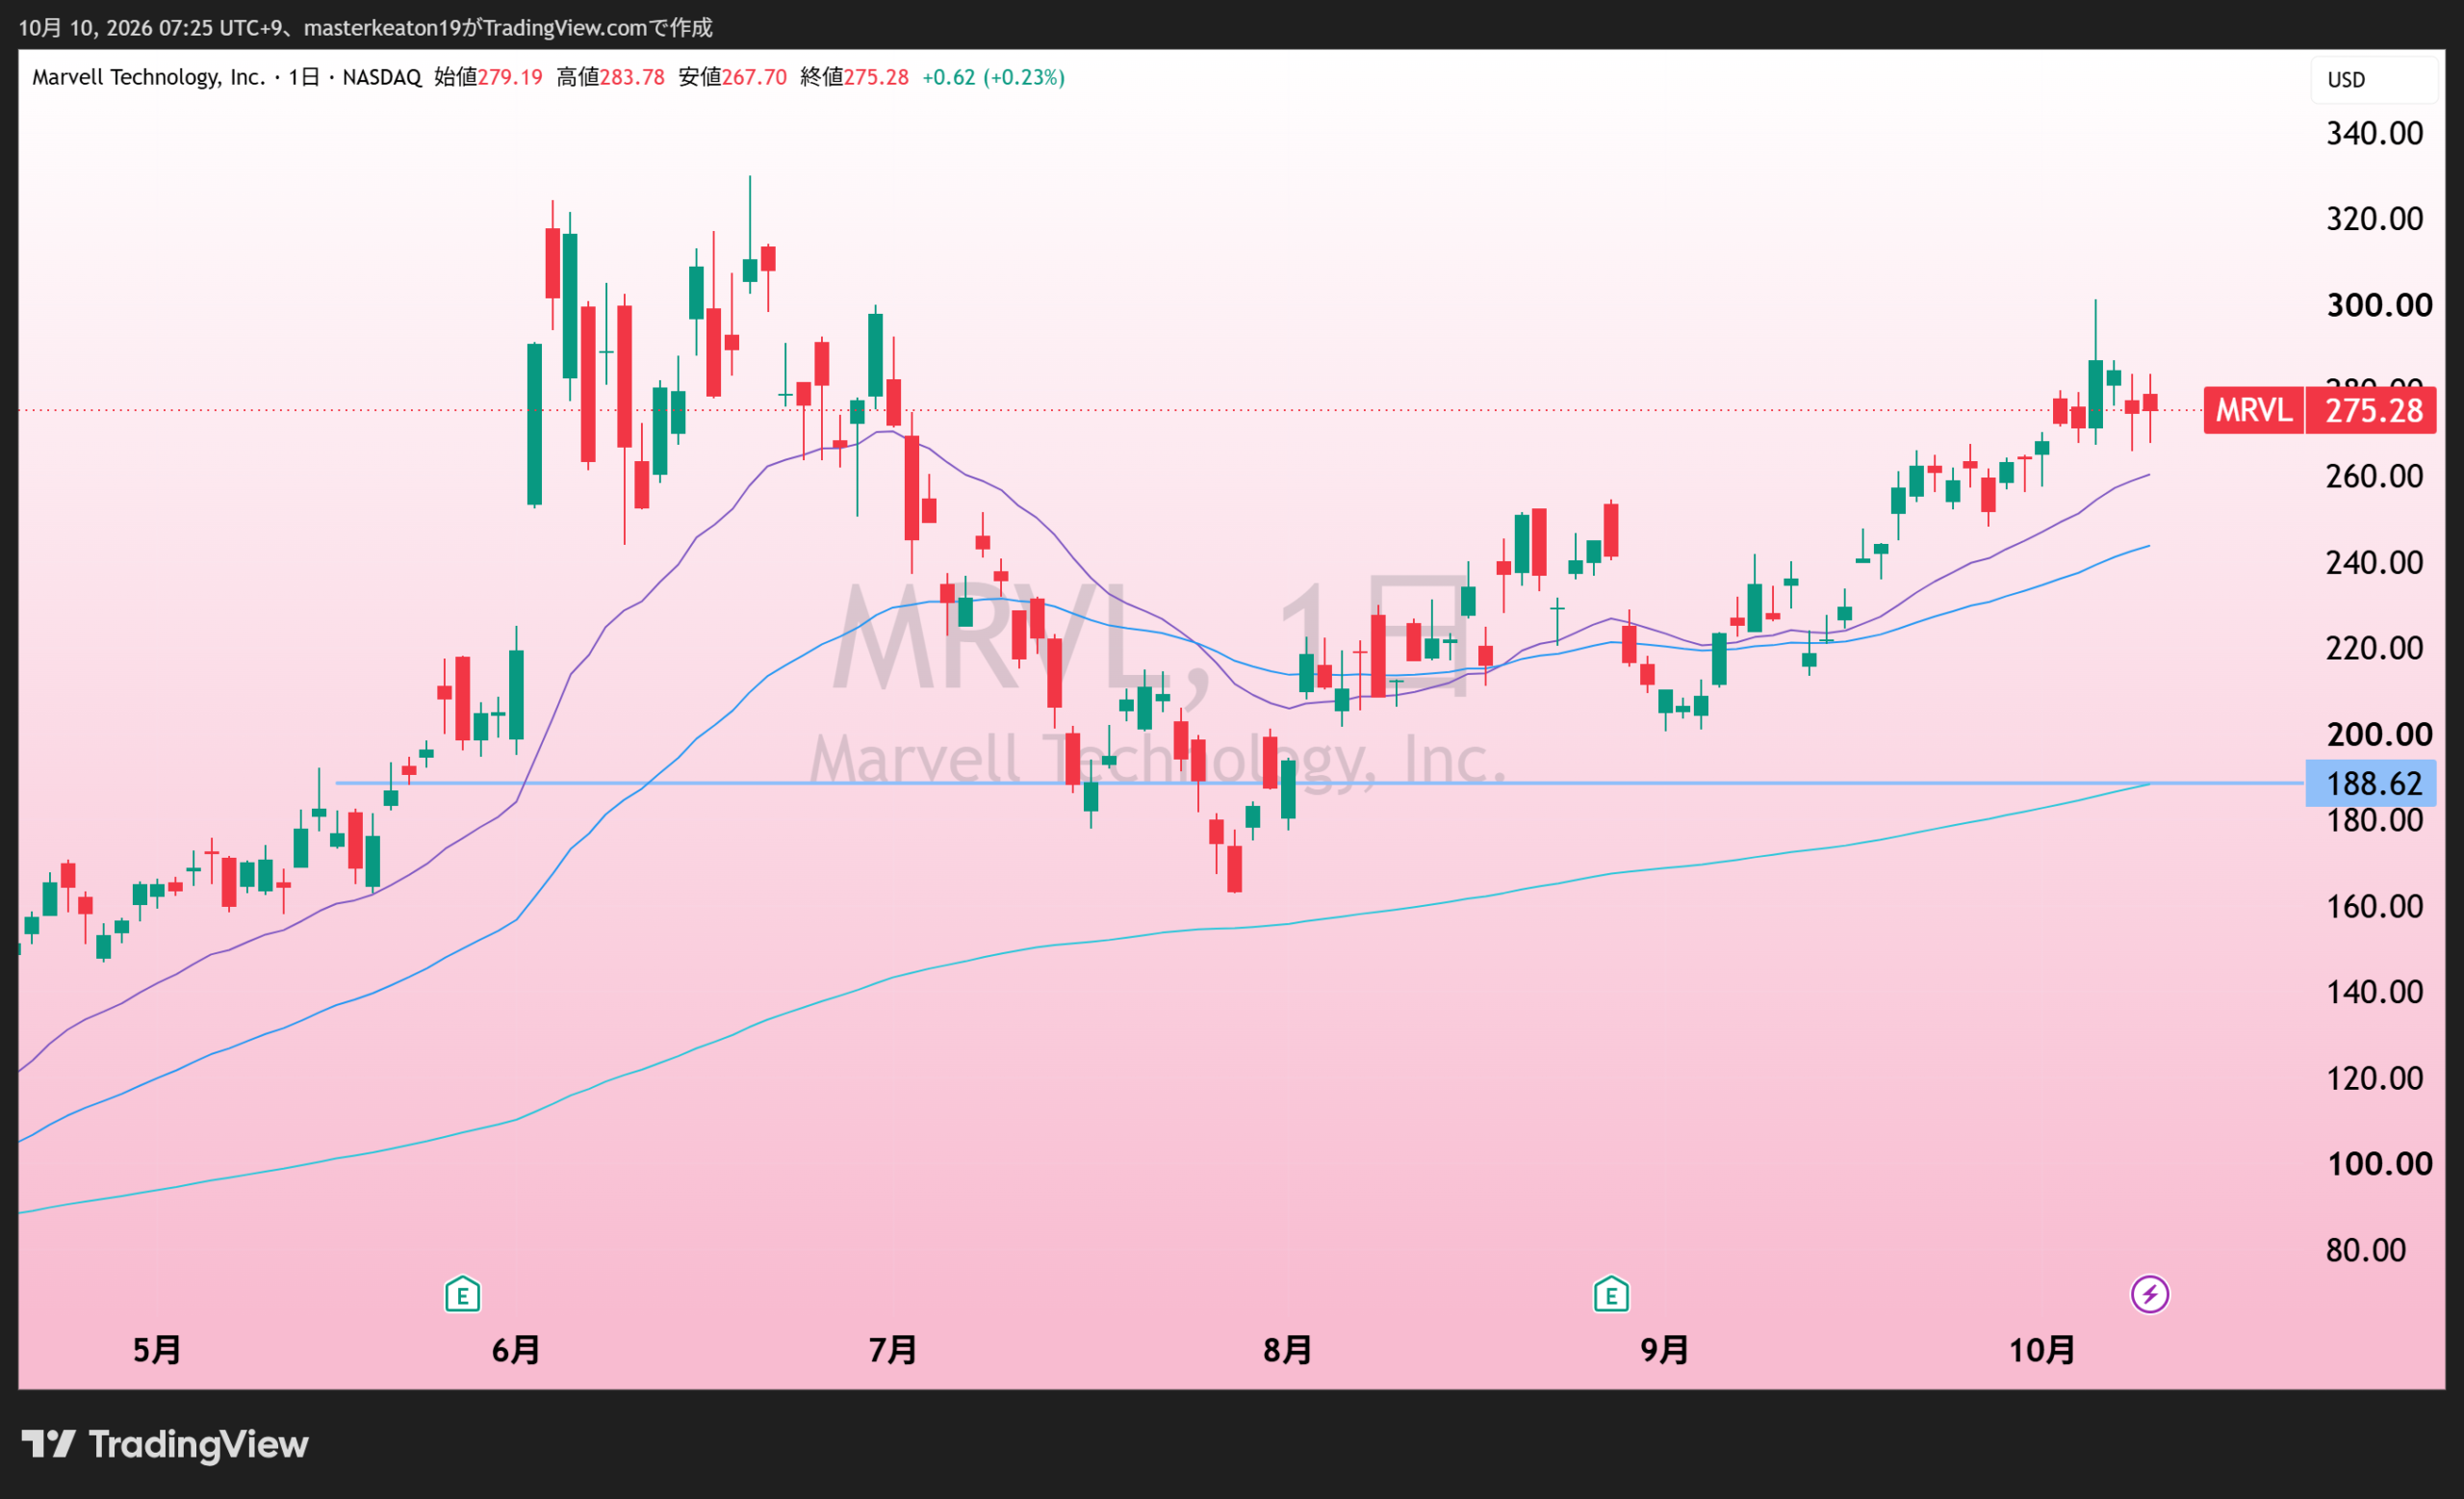
監視リストでは今週プラスの銘柄。添付ニュースでは中期目標が買い材料とされました。目標は実績ではありません。案件がいつ売上に変わるか、利益率や顧客構成に無理がないかを追います。
Credo(CRDO)
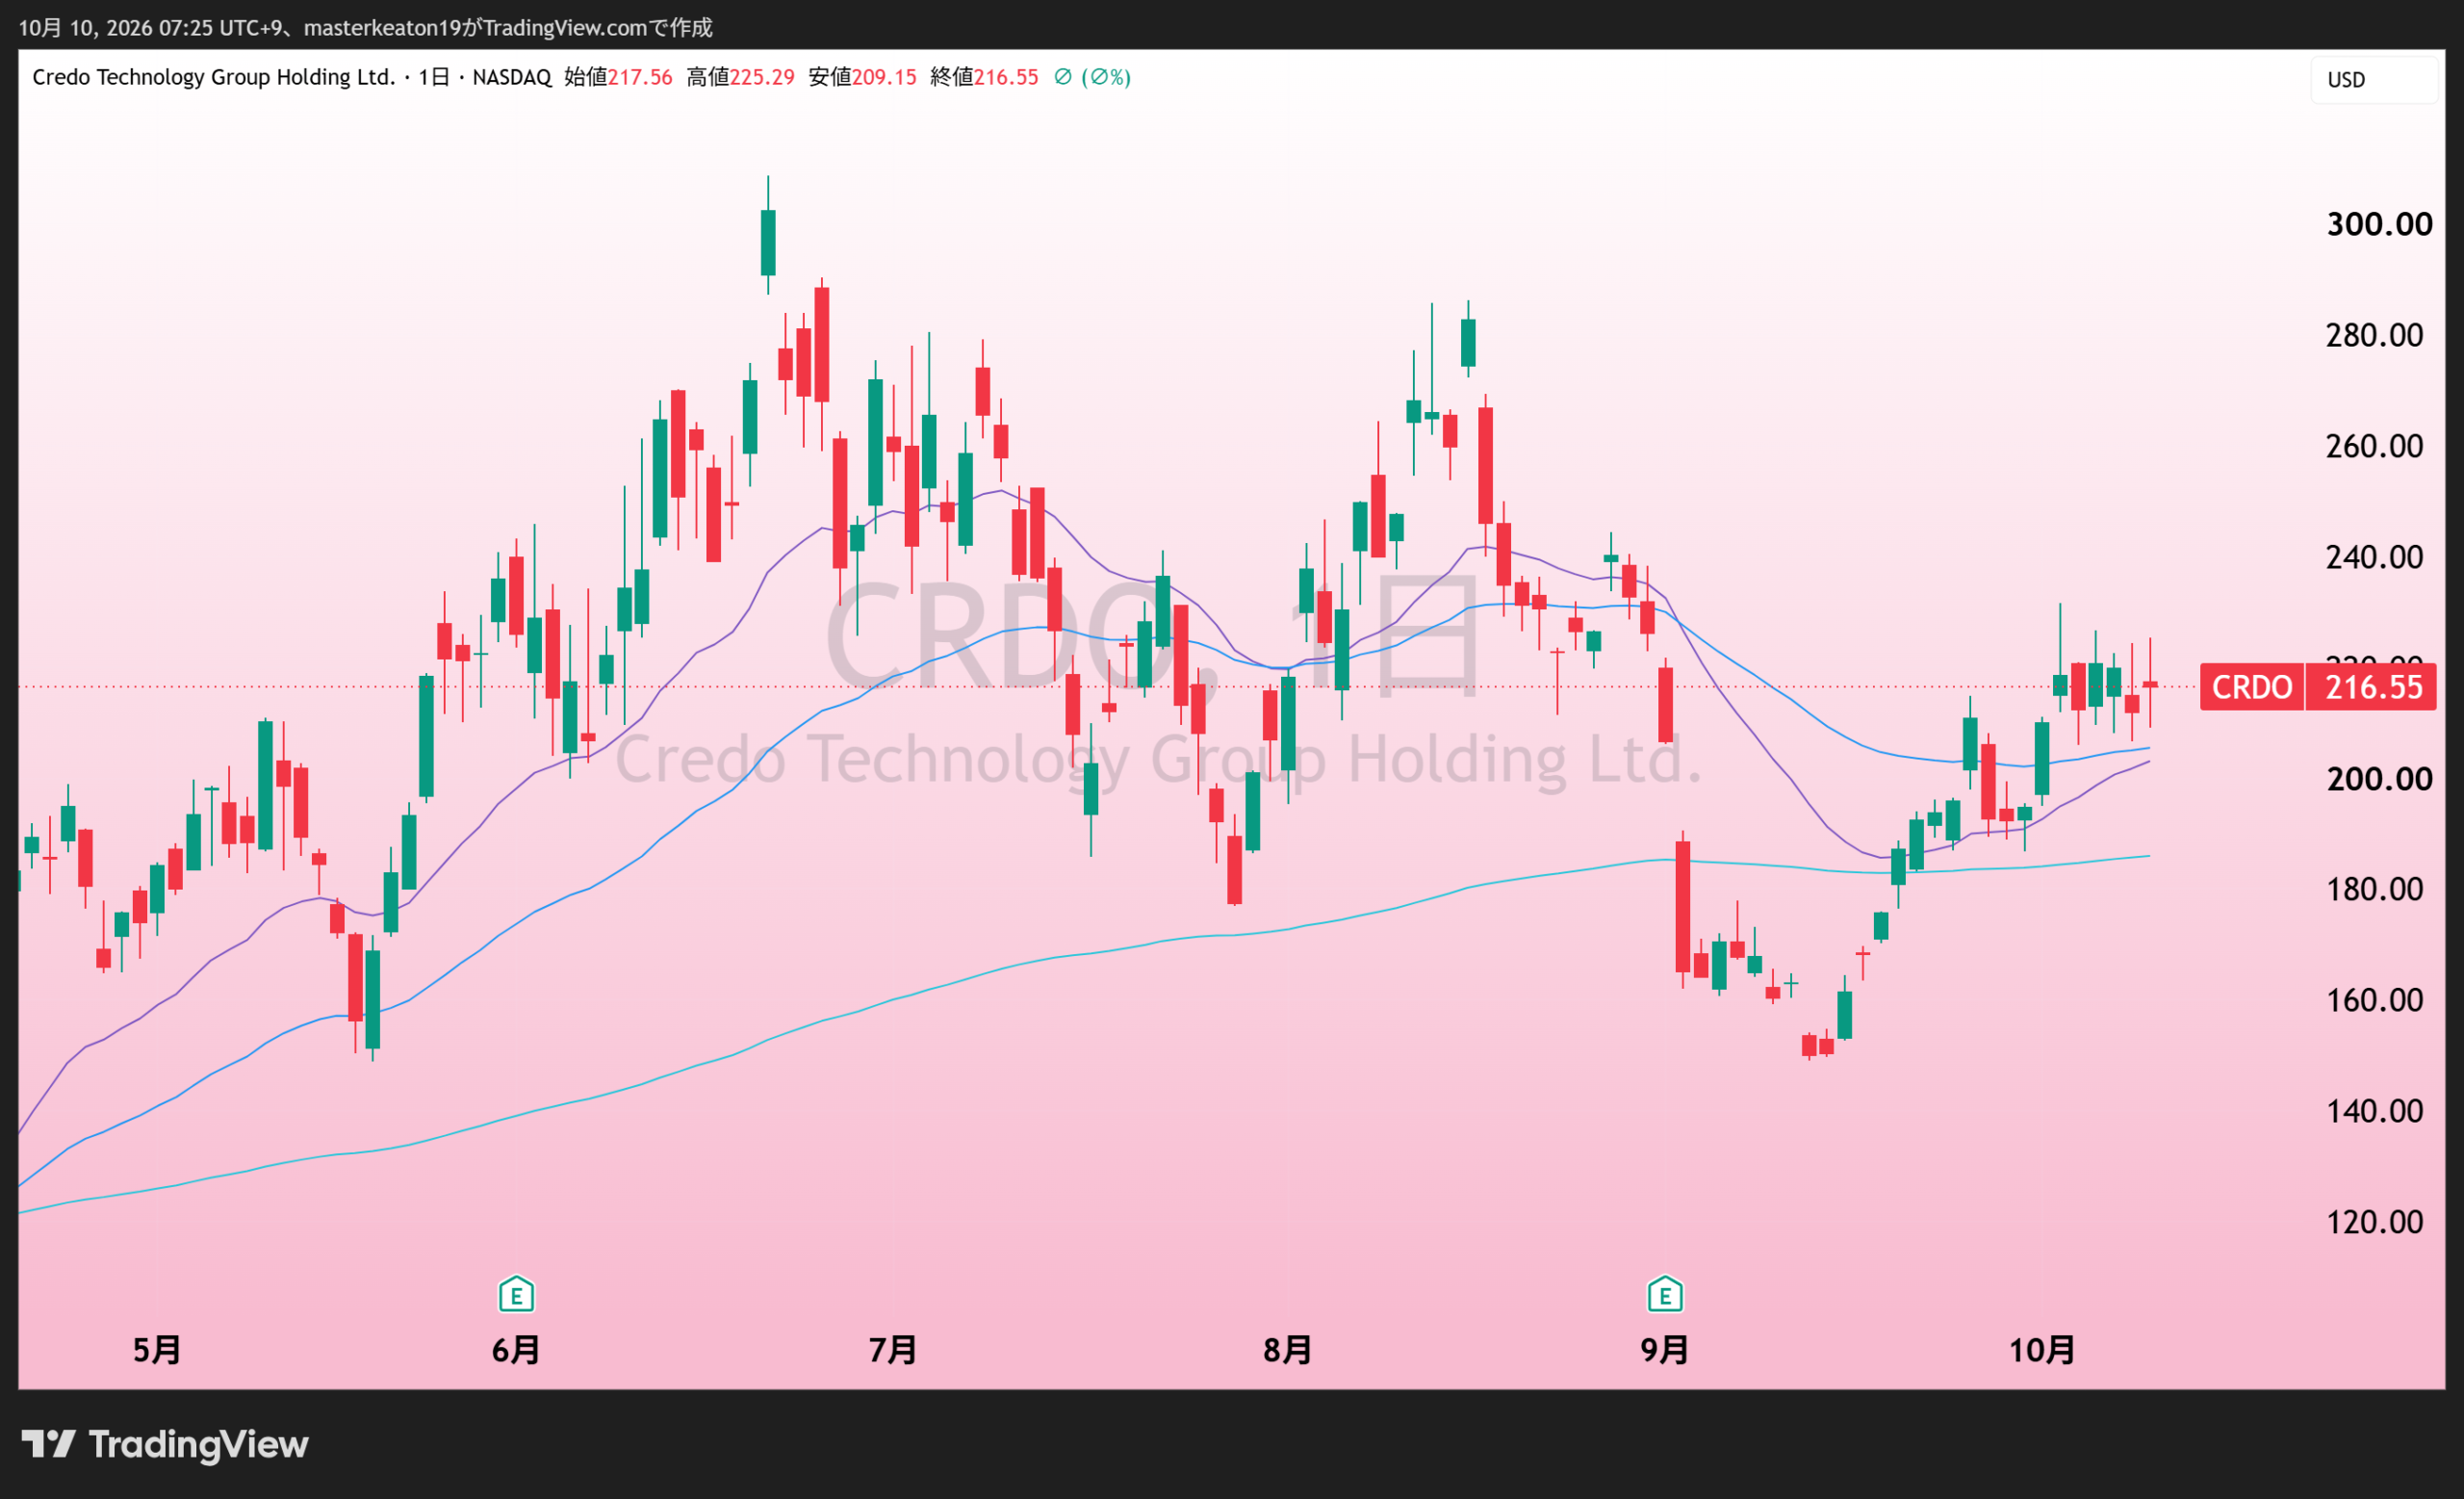
大きなAIデータを速く、効率よく動かす接続分野を見ています。週間の小幅下落だけで判断せず、採用拡大が続くか、特定顧客への依存が変わるかを決算で確認します。
SK hynix ADR(SKHY)
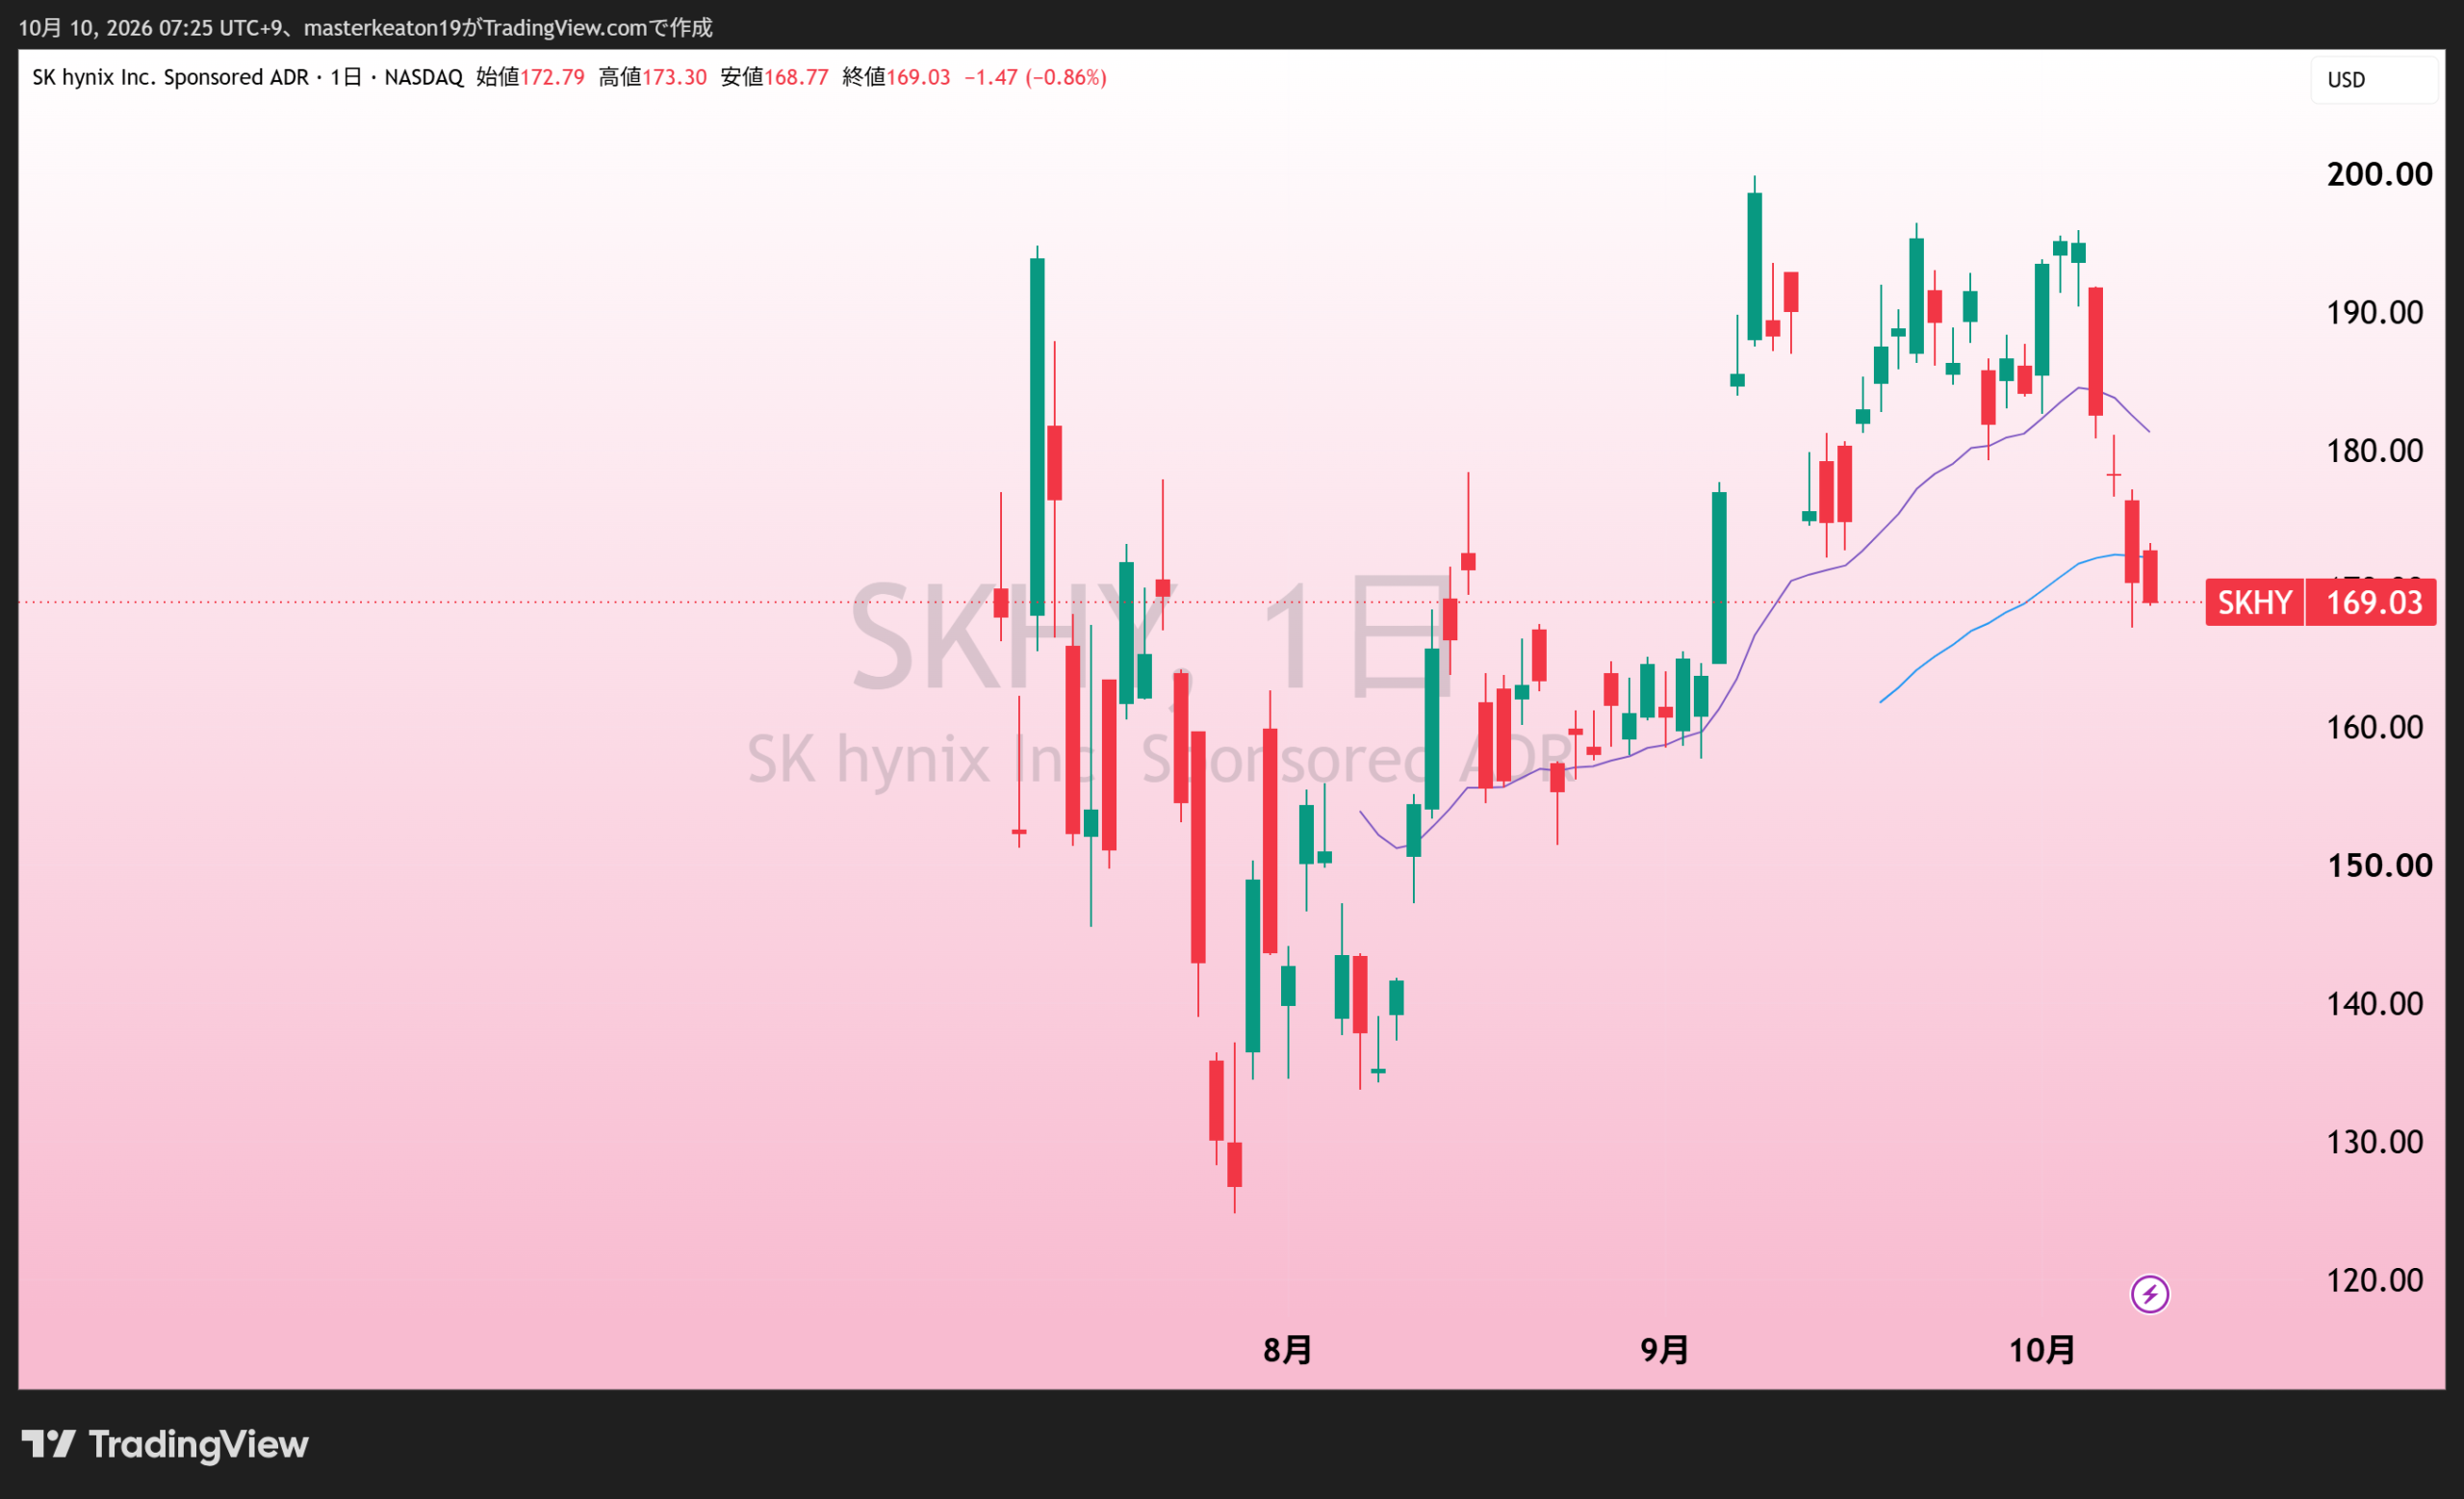
添付ADRは週間約13%安。メモリの見通しだけでなく、ADRと現地株の取引時間・流動性・為替の違いも確認します。この下落率を、そのまま韓国市場全体やHBM需要の下落に読み替えません。
出典:WDC・FY2027第1四半期決算日程 / TSMC・9月売上(10月8日) / TSMC・IRカレンダー
(PR)
考察|AI半導体はまだ伸びる?メモリ株の次の焦点
1.AIの話が、GPUから「足りないもの」へ広がってきた
AIといえばGPU。その印象は強いですが、GPUだけ増やしても仕事は完成しません。計算するための情報をすぐ渡すメモリ、大量の情報を保存するストレージ、情報を運ぶ接続、電力と冷却。必要なものはつながっています。
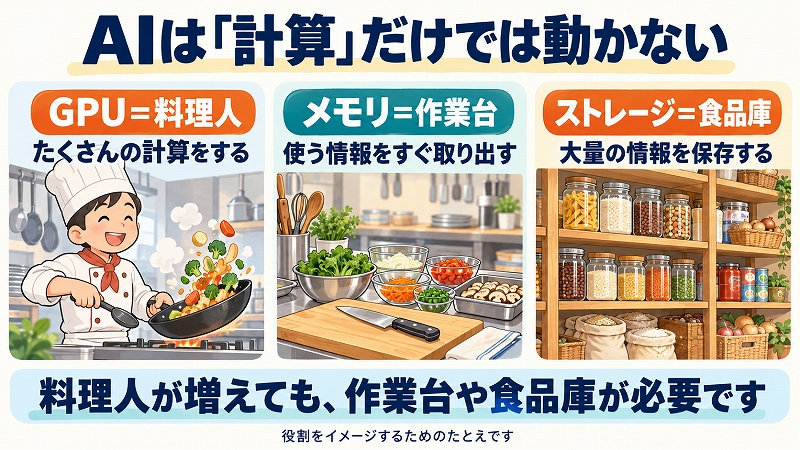
料理人が増えても、作業台が狭ければ動きにくい。食品庫が小さければ材料を置けない。AIでも、計算力を増やすほど周辺の不足が見えやすくなります。
年初の私は、メモリ不足がPCにまで響くのでは、と気になっていました。自分のPCを急いで注文したのは、本人の体験としてお話ししておきます。年初の記事にも、メモリ需要と供給への関心を書いていました。
「年初は誰もメモリをAI株だと思っていなかった」と言い切ることはできません。けれど、AIの恩恵をGPUだけに限定すると、作業台や食品庫が増える過程を見落とします。次に探すのは、AIという名前の会社だけでなく、AIを動かすために必要なものを供給する会社です。
2.TSMCとSamsung――数字が大きいほど、分母と中身を見る
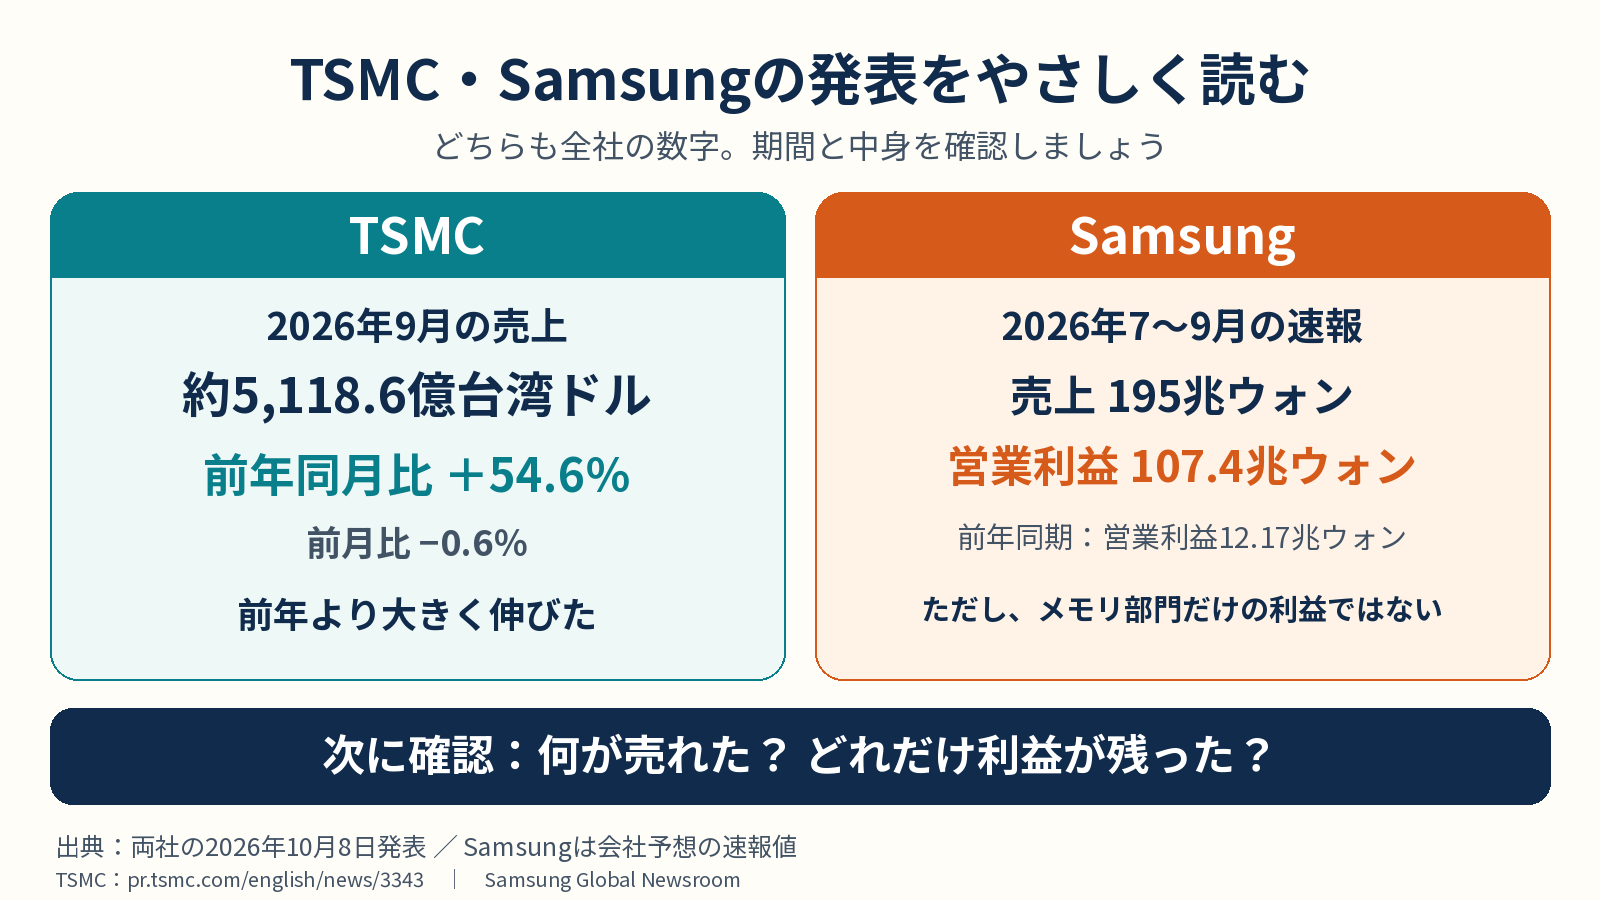
| 会社・期間 | 公表値 | 比較して分かること |
|---|---|---|
| TSMC・2026年9月 | 売上5,118.6億台湾ドル | 前年同月比+54.6%/前月比−0.6%。 |
| TSMC・2026年1~9月 | 累計売上3兆8,987.3億台湾ドル | 前年同期比+41.1%。 |
| Samsung・2026年7~9月速報 | 売上195兆ウォン/営業利益107.4兆ウォン | 全社。部門別の確定値ではありません。 |
| Samsung・前年同期との比較 | 売上+126.6%/営業利益+782.5% | 営業利益は約8.8倍。会社公表の丸め値から計算。 |
| Samsung・前四半期との比較 | 売上+13.7%/営業利益+20.0% | 前年比の大幅増と、足元の増加速度は別。 |
TSMCは前年比で大きく伸びましたが、前月比では小幅減少。Samsungは前年の利益が小さいため、前年比の倍率がとても大きくなります。前四半期比も見ると、驚きの数字をもう少し落ち着いて読めます。
ここでTSMCの売上をすべてAI売上としたり、Samsungの全社営業利益をすべてHBMの利益としたりしないこと。両社の数字は、半導体の事業環境を考える材料ですが、そのままMUやSNDKの次の利益を計算できるものではありません。
私は、強い数字に強気になる気持ちは大事にしながら、次の決算で中身を確かめます。売れた製品、販売単価、数量、利益率。それが分かれば、前年比の驚きから、次の四半期の見通しへ進めます。
出典:TSMC・9月売上(10月8日) / Samsung・7~9月期業績速報(10月8日)
3.買う側のISMに、メモリ不足が出ている
今週のいちばん面白い接点は、メーカーの業績と、サービス業の購買調査がつながることです。ISMには、メモリ製品の価格上昇と、メモリ部品・SSDの供給不足が記載されていました。
TSMCやSamsungを見ると、売る側の勢いが分かる。ISMを見ると、買う側の困りごとが見える。「売れている」と「手に入りにくい」を別の資料から確かめられることに意味があります。
ただし、ここから「すべてのメモリが不足している」「どのメモリ株を買ってもよい」とは飛びません。HBM、サーバー用DRAM、NAND、HDDは、用途も製造設備も違います。HDDはそもそも半導体メモリではありません。
| 役割 | 代表的な分野・監視例 | 確認する数字 |
|---|---|---|
| GPUのそばで情報を渡す | HBM:MU・SK hynixなど | 世代、歩留まり、供給契約、量産時期。 |
| 作業中の情報を置く | DRAM:MUなど | 単価、出荷量、顧客在庫、製品構成。 |
| 速く保存・読み出しする | NAND/SSD:SNDK・MUなど | 価格、在庫、増産、利益率。 |
| 大量のデータを保存する | HDD:WDC・STXなど | 出荷容量、容量当たり価格、原価。 |
不足がある、だから注目する。
どの不足かを調べる、だから銘柄を選べる。
4.需要・利益・株価は、違う速さで動く
AI需要は数年先まで伸びるかもしれない。その途中で企業の利益が大きく伸びても、株価は毎日、期待と不安を織り込み直します。今週の「好業績と株安」は、この時間差を見せてくれました。
需要の伸びを測るのは、利用量や顧客の投資。利益を測るのは、単価、原価、製品構成、資金回収。株価を考えるには、それに加えて、どこまで期待が入っているかを見ます。
| 問い | 今週の材料 | その材料だけでは分からないこと |
|---|---|---|
| 事業は伸びている? | TSMC月次売上、Samsung全社速報 | 各製品の将来収益、顧客の投資回収。 |
| 不足は続いている? | ISMのメモリ・SSDの記載 | 不足の規模、期間、世界全体の需給。 |
| 今の株価は安い? | 個別株の週間下落 | 持続可能なEPS、適正な倍率。 |
「AI需要は強い」は、投資を調べる入口として有効です。でも買う最後の理由には、その会社に利益が残ることと、その利益に対して払う株価が納得できることも必要です。これを省くと、良い産業を見つけても、高い値段で買ってしまうことがあります。
5.供給が増えると、AIの恩恵を受ける場所が変わる
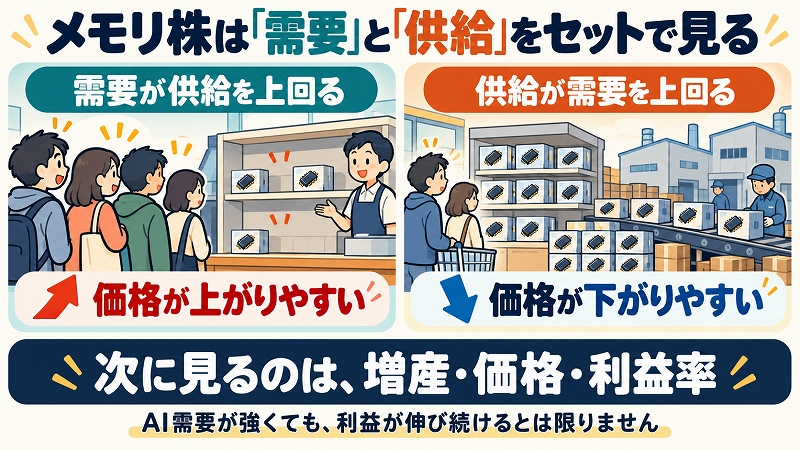
不足している間は、部品を売る会社に値上げの力が生まれやすい。増産が進んで不足が解ければ、部品を買う会社の負担が減る可能性があります。AIの普及が進むことと、今の供給企業の高い利益率が続くことは、別々に確認したいのです。
同時に、供給増をすべて悪材料とも考えません。安く使えるようになれば、新しい用途や顧客が増え、需要の裾野が広がることもあります。重要なのは、需要と供給のどちらが、どの時点で速く増えるかです。
さらに、電力や冷却、接続の不足は、投資が数年続く理由になり得ます。ただし、工場やデータセンターの遅れで、納入や売上計上が後ろにずれることもあります。ボトルネックは投資機会でもあり、待たされる理由でもある。この両面をVRT、MRVL、CRDOなどで確認します。
- 需要:顧客の設備投資・受注は増えているか。
- 供給:工場の建設ではなく、実際の出荷はいつ増えるか。
- 価格:値上げが続くか、供給増で下がり始めるか。
- 利益:売上の増加が利益率と現金に残っているか。
将来は、AIを供給する企業だけでなく、AIを使って人件費や作業時間を減らす企業にも目を向けたいと思います。そこにはS&P500全体へ恩恵が広がる可能性があります。ただし、現時点で全企業の利益改善が確認できたわけではありません。各社の数字で確かめる段階です。
6.高金利に負けない利益。でも、低PERには宿題がある
先週まで金利の話をしてきましたが、今週は「利益も一緒に見よう」と改めて感じます。私の基本式は、ざっくり株価≒EPS×PER。EPSは一株利益、PERはその利益の何倍の株価を払うか、です。
| 説明用の仮定 | EPS | PER | 株価=EPS×PER |
|---|---|---|---|
| 出発点 | 10 | 25倍 | 250 |
| 金利で倍率が低下、利益は同じ | 10 | 20倍 | 200 |
| 利益が50%増え、倍率は低下 | 15 | 20倍 | 300 |
この仮定なら、利益の伸びが倍率の低下を上回り、株価は上がります。だから高金利だけで全銘柄を一律に弱気にはしません。反対に、利益が伸びても、最初の株価が高すぎれば下がることがあります。
10月7日公表のFOMC議事要旨では、AI投資が物価圧力に作用する見方と、生産性改善の時期・大きさへの不確実性が示されました。AIは企業の稼ぐ力を増やす可能性がある一方、資金・部材への需要も増やします。金利と利益は、無関係な二つの話ではありません。
メモリ株の低PERも、単純に割安とは限りません。たとえば株価100、EPS20ならPER5倍。ところが持続できるEPSが10なら10倍です。今の高い利益を、そのまま何年も続くと置くかどうかで、見え方が変わります。
低PERは調べる入口。
投資の答えは、その利益が続くかどうか。
数値例は仕組みを説明する仮定で、各銘柄の実際のPER・EPS予想・目標株価ではありません。今週の資料だけでは、MUなどの同一基準の予想PERを再計算できないため、具体的な割安倍率は断定しません。
出典:FRB・9月15~16日FOMC議事要旨(10月7日公表)
7.今週のX――「タイムセール」に、利益の確認を足す
| 投稿日時・日本時間 | 私の投稿 | 今週の記事で考えたいこと |
|---|---|---|
| 10月6日 6:12 | 「上へ参ります」(QQQ) | 成長への期待。ただしその後の週間・個別株の上下とは別。 |
| 10月6日 23:50 | 「青い線は今年の利益成長を示しています」 | 株価だけでなく、利益の伸びを基準に考える。 |
| 10月9日 7:10 | 「半導体銘柄のタイムセールですね」 | 下落を機会として見る姿勢に、需要・利益・株価の検証を足す。 |
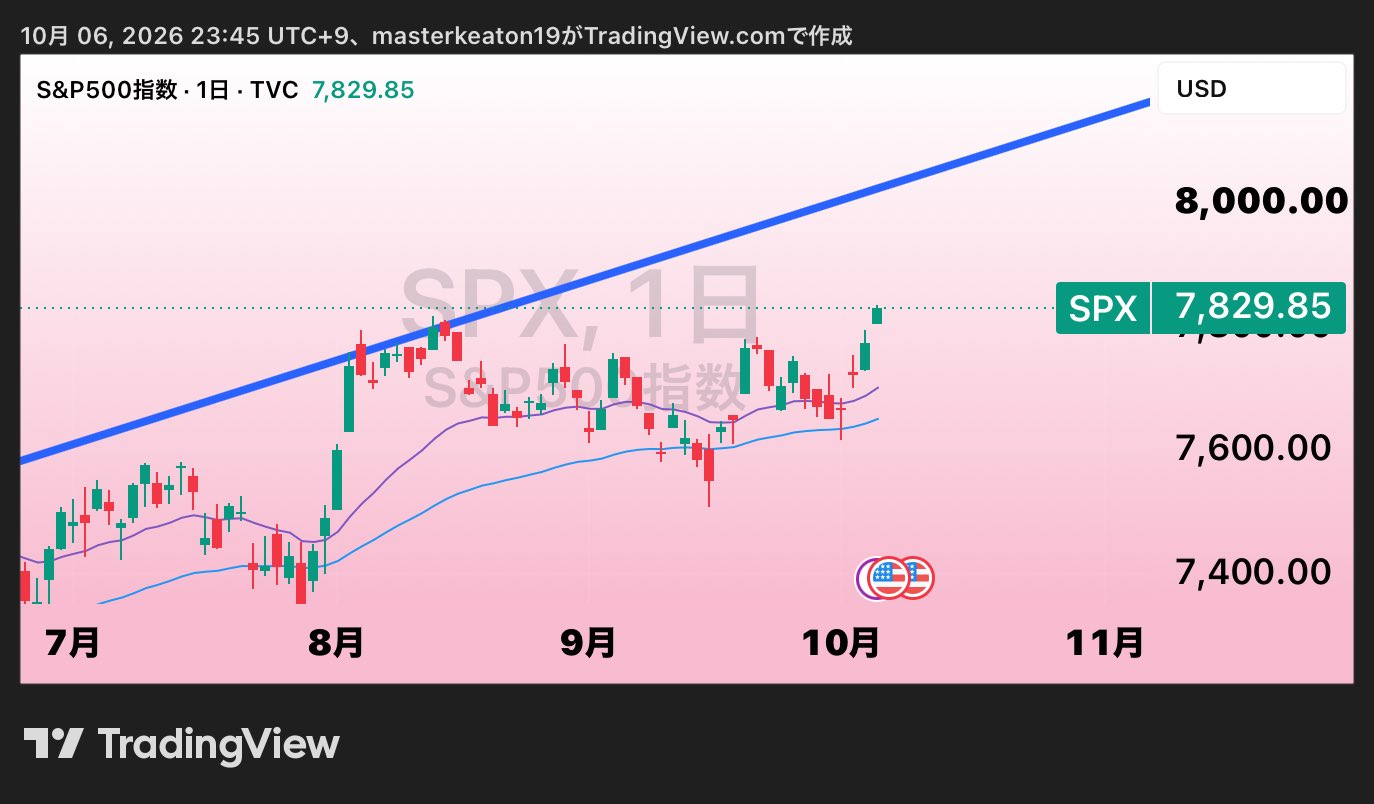
この青線は、私が利益の伸びを意識して描いた判断の目安です。公表機関が算出した公式の利益指数でも、将来株価が必ずそこに届く線でもありません。投稿時点では価格が青線の下にあり、私はまだ成長を追う余地があると見ていました。
金利のニュースや一日の下落だけで、長期の見方を振り回したくない。そのための青線です。一方、線を引く前提の利益見通しが変わったら、線も検証する必要があります。線を守ることより、線の根拠になる利益を確かめることが先ですね。
金曜朝の「タイムセール」は、OpenAIの売上を巡る数字の定義に疑問を示した第三者投稿への反応でした。私自身の強気な受け止めです。ただし、この投稿は半導体全銘柄の割安を証明するものでも、私がその場で買ったことを示すものでもありません。
タイムセールには二種類あります。良い商品が一時的に安くなった場合と、価値が下がった商品に値札がつけ直された場合。株でも、利益の見通しが保たれたまま株価だけ下がったのか、利益そのものが下方に変わったのかを先に見たいと思います。
出典:10月6日・QQQへの見方 / 10月6日・S&P500の利益成長線 / 10月9日・半導体銘柄のタイムセール
8.ニュースを取るだけでなく、数字の出どころに戻る
今週のOpenAI報道を見て、私はモーサテの伝え方に「不安を強く意識させるなあ」と感じました。これは私の受け止めです。見出しの勢いに、投資判断まで運ばれないようにしたいと思っています。
私がモーサテで主に確認するのはヘッドラインの数字。堀古さん、唐鎌さん、佐々木融さんの解説は参考にしながら、ほかのコメントは距離を置いて聞くことが多いです。モーニングプラスFTも考える材料になります。でも、FTなら確認不要ということでもありません。今回のOpenAIの話も、FT報道として伝えられたものでした。
投資に関して、メディアからニュースを取るだけで判断が終わる時代は、終わりつつある。私はそう感じています。ニュースを入口にして、会社のIR、SEC提出資料、統計の公表元へ進みます。
| 見出しを見るときの問い | 取り違えやすいもの |
|---|---|
| 誰が出した数字? | 会社公表と、関係者情報・第三者推計。 |
| 何を測った数字? | 年間売上と、直近のペースを年換算した売上。 |
| 何との比較? | 会社の目標と、市場の期待・外部の推計。 |
| 設備投資は変わった? | 売上の期待差と、発注削減・投資計画変更の実績。 |
今週のXで引用した第三者の説明では、「外部が推計した数字を、会社自身の見通しと同じに扱えるのか」が論点でした。ここは大切です。ただし、その説明も企業の一次発表そのものではありません。OpenAIの該当する売上水準は一次情報で確認できていないため、この記事では確定値として載せません。
期待より低い売上だという報道と、AI部品の注文が実際に減ったという事実は、同じではありません。だから即座にAI終了とも、無条件の買い場とも決めない。顧客の投資計画、部品の発注、メーカーの次期見通しへつなげて確認します。
私が残したい強気の根拠は「ニュースが間違っていてほしい」ではなく、「需要と利益が続いていると数字で確認できる」です。そこが崩れたら、自分の考えも更新します。
キートン流、今週の投資判断
今週も、私の軸はコアにS&P500、個別株では利益成長を追うこと。AIの恩恵が広がるなら、その広がりは指数でも受けながら、個別株では企業ごとの差を調べます。
| 今の考え方 | 確認できた材料 | 考えを見直す条件 |
|---|---|---|
| メモリ・ストレージの需要を追い続ける | TSMC・Samsungの業績、ISMの不足記載 | 顧客の設備投資・発注削減、在庫増加と価格下落が重なる。 |
| 供給と利益の持続性を重視 | 同じAI関連でも週間成績に大きな差 | 出荷量が増えても利益率・現金が弱くなる。 |
| 金利だけで売買を決めない | 高金利下で3指数は週間上昇 | 資金調達負担が利益・投資を傷める。 |
| 下落は検討の機会として見る | 今週のメモリ株・HDD株の下落 | 利益見通しの悪化を「押し目」と呼び続けている。 |
忙しい会社員の私は、毎日すべてのニュースを追い切れません。だから週末は、需要、供給、価格、利益、現金の順に戻ります。「安くなった!」の次に、この五つを一つずつ確認する。それが、強気をただの気分で終わらせないための手順です。
本稿は確認できた資料に基づく判断軸の整理です。今週の新規購入・売却の実行は確認しておらず、売買報告としては記載していません。
今週の相場を一言でいうと
AIはまだ伸びるか。次に問うのは、
「その成長の利益が、どの会社に、どれだけ残るか」です。
来週の注目ポイント
| 予定 | 確認すること | 私の仮説とのつながり |
|---|---|---|
| 10月14日・ASML決算 | 受注、顧客の設備投資、先行き | 「増産する予定」が実際の設備需要につながっているか。 |
| 10月14日21:30 JST・CPI | 総合・コアの前月比、値上がりの広がり | 金利を落ち着かせるか、企業・家計の負担が増すか。 |
| 10月15日15:00 JST・TSMC決算説明会 | 利益率、次四半期売上見通し、設備投資 | 9月の売上増から、利益と将来へ確認を進める。 |
| 10月15日21:30 JST・PPIと小売 | 仕入れ物価と消費 | 強いAI投資と弱い家計心理の間で、景気がどう動くか。 |
| その後10月22日米国時間・WDC決算 | HDD需要、価格、供給増の時期 | 先週からの供給規律の検証。来週の決算ではありません。 |
TSMCは売上だけでなく、次の売上と利益率。ASMLは設備投資の実行につながる受注。CPIは金利の負担。別々の発表を、同じ「利益が続くか」という問いで並べて見ます。
日程は確認時点の予定。TSMCの説明会は台湾時間14:00=日本時間15:00。WDCの電話会議は米東部時間10月22日16:30=日本時間10月23日5:30の予定です。
出典:ASML・四半期決算日程 / BLS・10月発表カレンダー / TSMC・IRカレンダー / WDC・FY2027第1四半期決算日程
キートンの投資方針
- コアはS&P500。個別株は、良いビジネスか、利益が続くか、今の株価に納得できるかを確認します。
- 上位ルールは「S&P500が利益成長線を超えるまでは原則売らない」。その線は私の目安であり、利益見通しが変われば根拠も再点検します。
- 買いは分割・引け、売りを判断した場合は寄り後30~60分を基本にします。
- 日足MACD、21日線、50日線を確認。200日EMAの2倍以上は新規買い回避・売り検討の対象です。
- 過去2回の決算ミス銘柄、不祥事銘柄は買い対象から外します。空売りはしません。
- 保証金余裕率は200%を目標、180%を下限として管理します。これは私の口座管理基準です。
- 金利・期待インフレは基準日をそろえて確認。強気の見方と、資金余力の管理を両立します。
投資方針は前週の記事を引き継いだ私個人の運用ルールです。読者全員に同じ指標・証拠金水準・売買方法を勧めるものではありません。
質問コーナー
Q.TSMCとSamsungが好業績なら、MUも買いですか?
注目を続ける理由にはなります。ただし、全社業績、事業構成、通貨、会計期間が違います。MU自身の販売単価、出荷量、見通し、株価を確認して、初めて購入の検討につなげます。
Q.AI需要が強いのに、なぜメモリ株が下がるのですか?
株価には将来の期待も入るからです。現在の需要が強くても、期待ほどではない、供給が増える、利益率が続かない、と見られれば下がることがあります。今週の各銘柄の下落を、すべて一つの原因で説明することはできません。
Q.低PERなら、シリコンサイクルの悪化は織り込み済みですか?
織り込んでいる可能性はありますが、低PERだけでは証明できません。利益がピークなら分母のEPSが大きくなり、倍率は低く見えます。持続できる利益を置き直し、悪い局面でも今の株価に納得できるかを考えます。
Q.忙しくてニュースを追えません。来週、最低限何を見れば?
まずCPIで物価の変化、TSMCで売上見通しと利益率、ASMLで設備需要。この三つです。その後、自分の保有企業の決算で、単価、数量、在庫、設備投資、利益と現金を同じ表に記録します。見出しの数より、続けて比較できる数字を増やします。
最後に
年初の私は、メモリ不足が心配で自分のPCを買いました。今はその不足を、企業の業績と、買う側の調査から考えるところまで来ました。AIの話が、計算機の性能から、部品の調達、利益、そして私たちの投資判断へつながってきたわけです。
今週は、強い企業数字と弱いメモリ株が並びました。その組み合わせは、AIに夢がないという証明ではありません。夢があることと、今の株価で良い投資になることの間を、数字で埋める必要があるということです。
良いビジネスを、納得できる価格で。
そして、利益が続く理由を持って待つ。
私はAI・メモリの成長を引き続き追います。でも、強気だからこそ、供給と価格、利益率、現金を確認する。タイムセールの札を見つけても、商品の中身を見てからレジへ行きたいですね。(^-^)
今週も、ニュースをきっかけに、自分の判断を一段深くしていきましょう。それではまた!(^-^)/
次に読むおすすめ記事


先週の「ブログ261003」では、Micronの好業績とHDD株の下落から「供給規律」を考えました。今回の需要・供給・利益の話と、続けて読むとつながります。
米国株の情報収集・口座選び(PR)
ニュースを見たあとに、企業IRやチャート、口座の資金余力まで確認できる環境を整えておくと、週末の振り返りが続けやすくなります。会社員向けの口座比較は、こちらの記事にまとめています。
手数料や機能などの最新条件は各社の公式情報でご確認ください。上のリンクは既存の自分の解説記事です。
PR|広告
出典・データの扱い・免責
市況は添付「米国株一週間のニュース」を要約。構成は「ブログ261003」、考察は「AI半導体_メモリ株_記事原稿_20261010」「キートン メモ」と本人Xを材料にしています。ニュースや報告会の長文を転載せず、確認できた数値と私の解釈を分けました。
- TSMC・9月売上(10月8日)
- Samsung・7~9月期業績速報(10月8日)
- ISM・9月サービス業調査(10月5日)
- FRB・9月15~16日FOMC議事要旨(10月7日公表)
- ミシガン大学・10月消費者調査速報
- BEA・8月貿易収支(10月6日)
- FRED・DJIA
- FRED・NASDAQCOM
- FRED・SP500
- FRED・DGS10
- BLS・10月発表カレンダー
- ASML・四半期決算日程
- TSMC・IRカレンダー
- WDC・FY2027第1四半期決算日程
株価、ランキング、セクターETF、Fear & Greed、VIX、為替、CFDチャートは添付の取得時点の表示を基準とします。ランキングの母集団が明確でないものは「対象銘柄」と表記。週次ヒートマップと約1カ月のETF比較、価格指数と配当込み、現地株とADRを混同しません。
Xは今週の本人投稿3件の投稿ID・本文・日時を公開表示で照合。引用された第三者の見解は本人の会社発表とは区別しました。投稿の原文と画像は、それぞれの投稿リンクから確認できます。
考察の一部は、提供された「新ホリコ・フォーカス・ファンド(愛称:新自由の女神)運用報告会」の整理メモを参考にしています。報告会の原動画・逐語録は照合していないため、運用者の発言を正確な直接引用として掲載していません。
年初ブログの公開日付は1月4日です。PC購入は本人の提供メモに基づく体験。メモ内の文言を当時の公開記事の逐語引用とはしていません。
本稿の投資判断・仮説はキートンの考察です。将来の利益・株価を保証するものではありません。会社見通しや予想は変わります。投資判断はご自身の資産状況とリスク許容度に合わせて行ってください。