※当ブログには広告・アフィリエイトリンクを含みます。
こんにちは~、キートンです!(^-^)/
今週は、AI産業革命の見方をもう一段深める一週間でした。Micronの四半期売上は前年の約4.8倍。ところが金曜日、HDDのウェスタンデジタル(WDC)とシーゲート(STX)はそろって約10%下落しました。
「AI需要は強い」はずなのに、どうして同じデータセンター関連株の明暗が分かれるのでしょうか。
先週の第4幕では、高金利と利益成長の綱引き、そして電力・資金調達・投資回収を取り上げました。第5幕で考えるのは、その利益がどれだけ続くかです。答えを探す鍵は供給規律――需要を見ながら、増産の速度を調整することにあります。
対象は2026年9月28日~10月2日の米国市場。株価は原則10月2日終値、添付画像は10月3日朝の取得値です。米ドル・前年同期比・前週末比を明記して整理します。
3行で要約
- 金曜日は3指数が反発。ただし週間ではダウ −1.26%、NASDAQ +0.45%、S&P500 −0.27%。金曜の上昇だけで一週間を判断しないことが大切です。
- Micronは売上4.8倍、調整後粗利益率87%。増えたのは数量だけではなく、DRAM・NANDの販売単価です。
- HDD株の約10%安が問いかけたのは、将来の値決め力。AIの成長と、供給企業の高収益が続くことは、分けて確認します。
こんな人向けの記事です
- 仕事が忙しく、週末に一週間の米国株を整理したい人
- MU・SNDK・WDC・STXなどメモリ/ストレージ株を保有・監視している人
- 「好決算なら買い」「AIなら全部上がる」から一歩進みたい人
今週の米国株を動かした主な材料
| 日付(米国) | 主な材料 | 相場の読み方 |
|---|---|---|
| 9月28日(月) | 原油高・長期金利上昇への警戒。Dow・NASDAQとも下落。 | AIの成長が強くても、エネルギーと割引率の負担は残ります。 |
| 9月29日(火) | 消費者信頼感81.9。8月JOLTS求人は約710万件。 | 家計の不安と、雇用の勢いを確認する局面です。 |
| 9月30日(水) | 8月PCE前年比3.4%、コア3.0%。GDPは2.2%へ改定。引け後にMicron決算。 | 物価には安心材料。ただし過去データの改定も含むので、急な改善とは読みません。 |
| 10月1日(木) | ISM製造業54.5、価格指数77.9。Micronは決算を好感して上昇。 | 製造業の拡大とコスト圧力が同時に続いています。 |
| 10月2日(金) | 雇用増2.9万人、失業率4.2%。原油安で3指数反発。一方、HDD株は約10%安。 | 金融引き締めへの警戒が和らぐ一方、個別企業の供給・価格リスクが表面化しました。 |
出典:Conference Board・9月消費者信頼感 / BLS・8月JOLTS / BEA・8月PCE(9月30日) / BEA・4~6月GDP第3次推計(9月30日) / ISM・9月製造業(10月1日) / BLS・9月雇用統計(10月2日) / Micron・SEC決算表(9月30日) / Reuters・10月2日米国市場
(PR)
主要3指数の週間騰落率
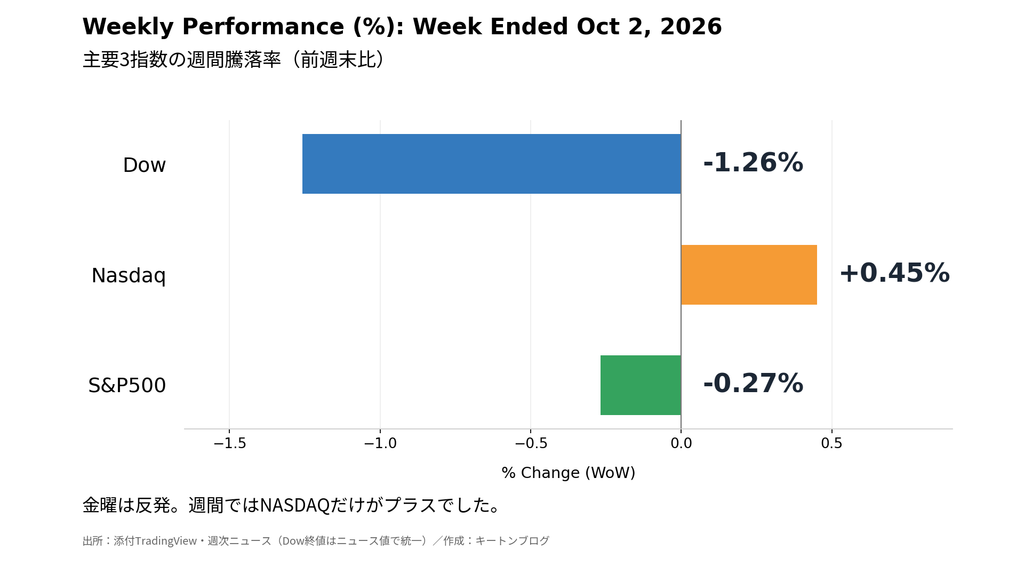
9月25日終値→10月2日終値の変化率。上昇・下落の向きをそろえた横棒グラフ。
| 指数 | 9月25日終値 | 10月2日終値 | 週間騰落率 |
|---|---|---|---|
| Dow | 51,828.62 | 51,176.96 | -1.26% |
| Nasdaq | 27,068.72 | 27,190.86 | +0.45% |
| S&P500 | 7,743.42 | 7,722.71 | -0.27% |
NASDAQはプラスでしたが、DowとS&P500はマイナス。「米国株が強い」より、「利益成長が見える銘柄へ選別が進んだ」と読むほうが、今週の中身に近いと考えます。
計算式:(今週末終値÷前週末終値−1)×100。前週末値は「ブログ260926」、今週末値は添付資料を使用。Dowの添付チャートは51,182.11とニュース終値51,176.96に差があり、本文・グラフ・表はニュース終値で統一。
ダウ
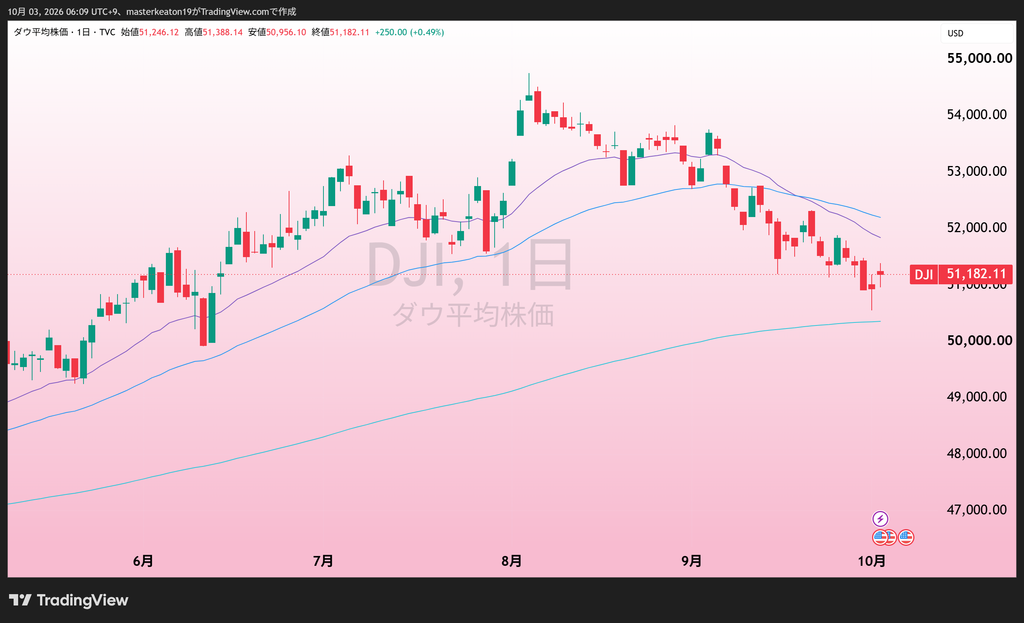
ダウ日足。添付TradingView、10月3日6:09 JST取得。画面値と本文のニュース終値には小差があります。
金曜日は+0.49%と反発しましたが、週間では約651ドル下落。ハイテク以外の弱さも残っています。
週間上昇・下落銘柄
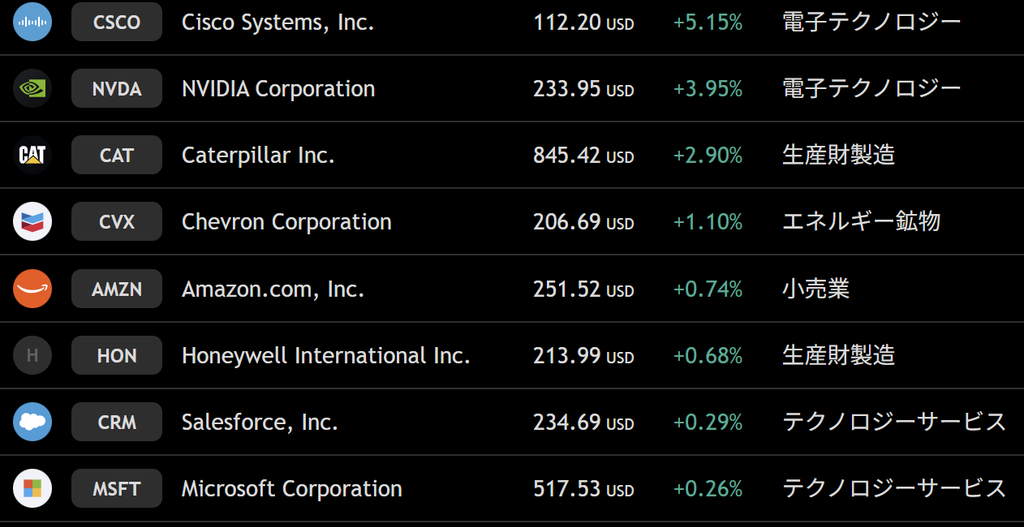
ダウ構成銘柄の週間上昇ランキング。期間は前週末比。
ダウ構成銘柄の週間下落ランキング。
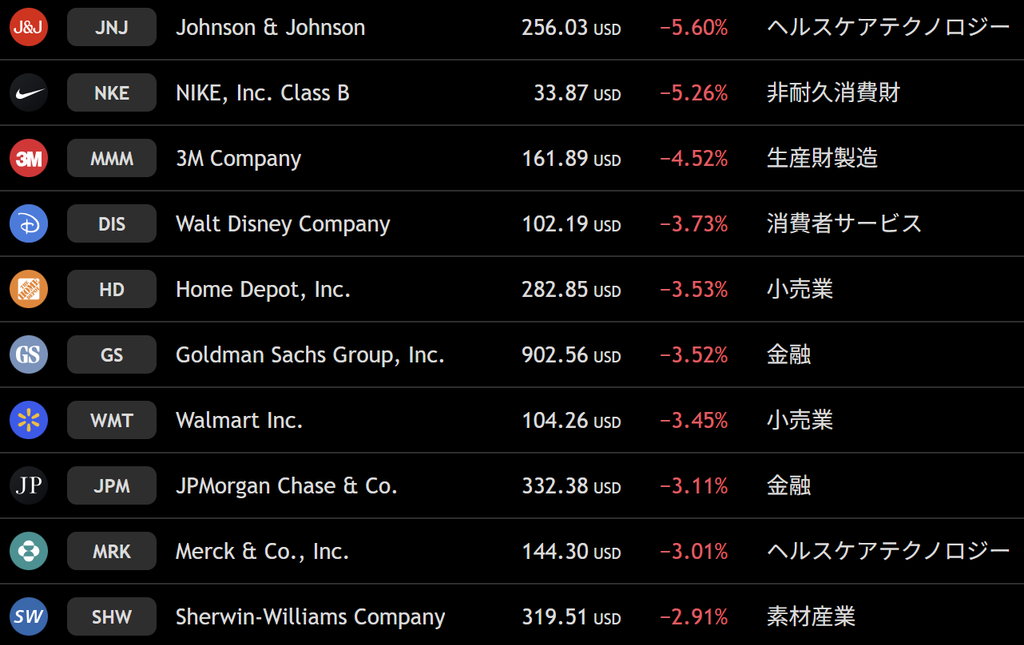
| 上昇銘柄 | 週間 | 下落銘柄 | 週間 |
|---|---|---|---|
| CSCO | +5.15% | JNJ | −5.60% |
| NVDA | +3.95% | NKE | −5.26% |
| CAT | +2.90% | MMM | −4.52% |
| CVX | +1.10% | DIS | −3.73% |
| AMZN | +0.74% | HD | −3.53% |
| HON | +0.68% | GS | −3.52% |
| CRM | +0.29% | WMT | −3.45% |
| MSFT | +0.26% | JPM | −3.11% |
| — | — | MRK | −3.01% |
| — | — | SHW | −2.91% |
CSCO・NVDAが上位で、通信と計算基盤は堅調。一方、銀行・生活関連・医薬品にも下落が広がりました。週末の反発と、相場全体の幅は別に見ます。
ナスダック
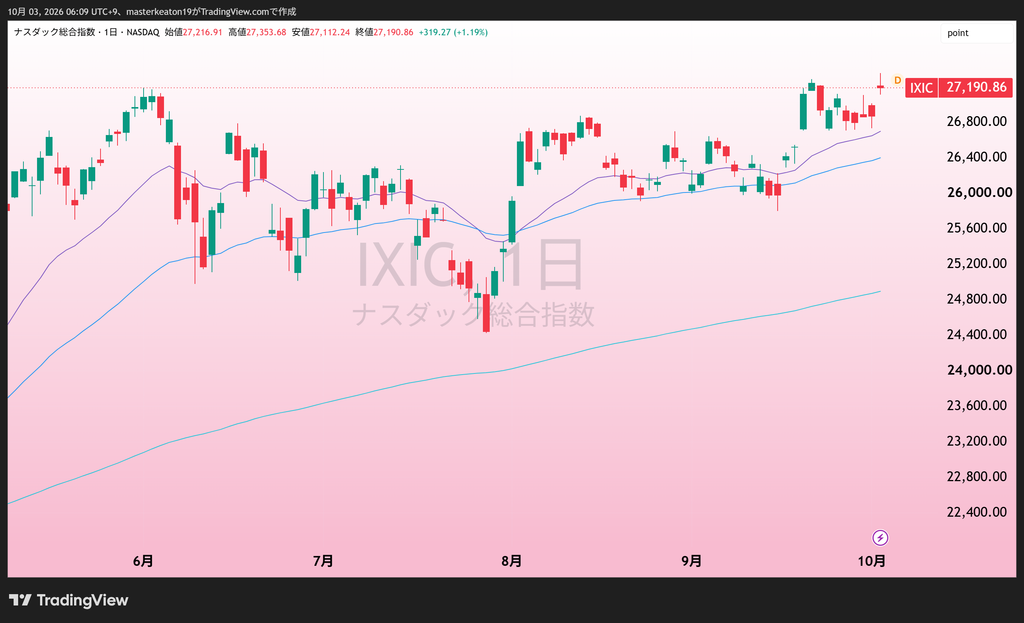
NASDAQ総合日足。10月2日終値27,190.864、添付TradingView。
週間+0.45%。金曜日には過去の最高値水準を上回る場面がありましたが、終値の最高値更新とは分けます。今週は装置・設計支援・光通信が強く、HDDは弱いという、半導体周辺の中でも差が出ました。
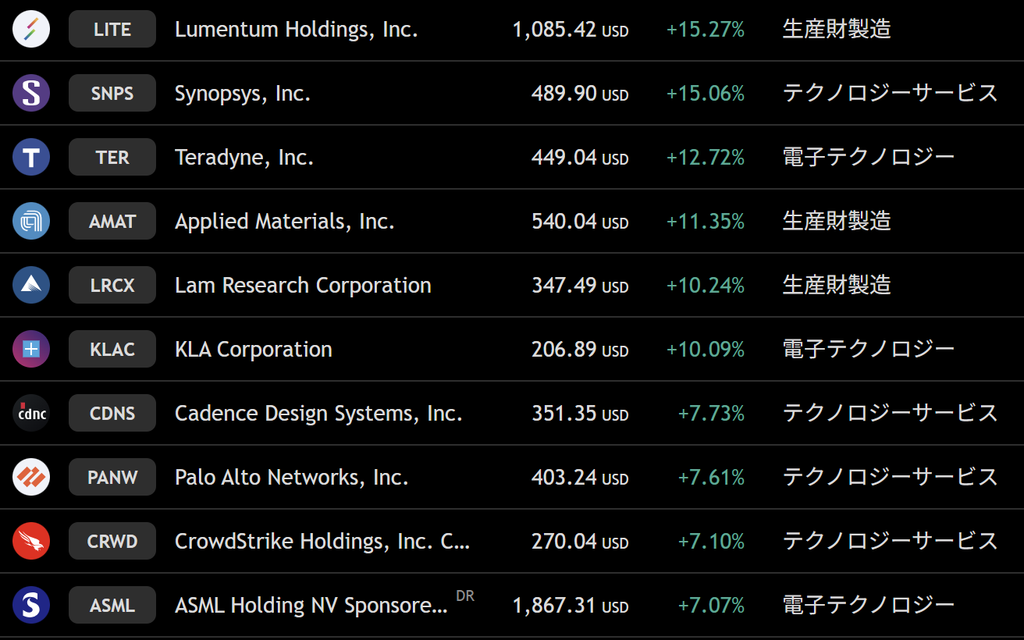
NASDAQ対象銘柄の週間上昇ランキング(添付スクリーナー)。
NASDAQ対象銘柄の週間下落ランキング。WDC・STXの週間下落は、金曜一日約10%安とは別の数字です。
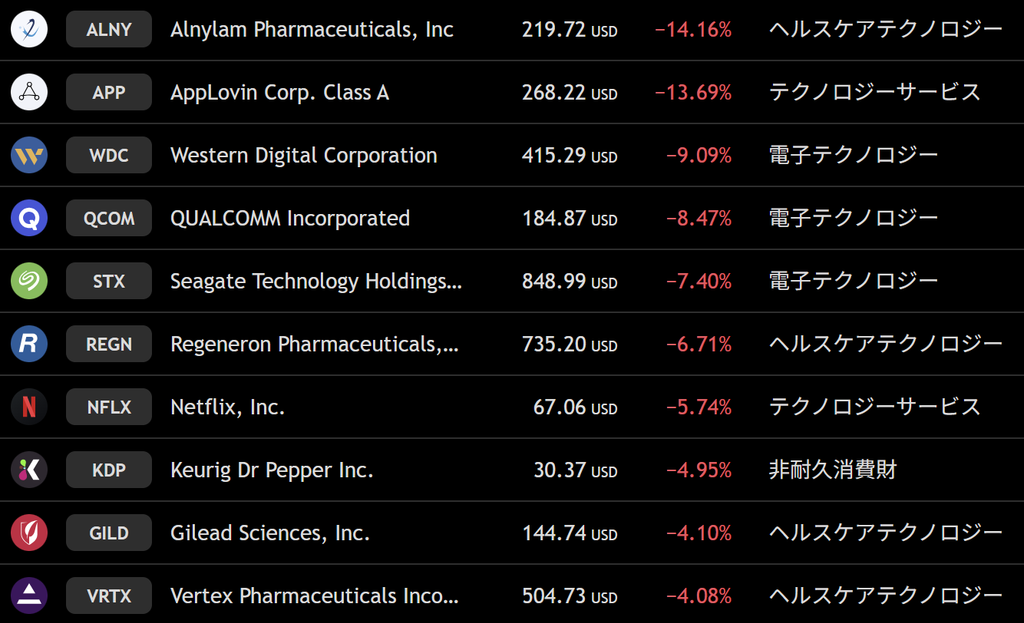
| 上昇銘柄 | 週間 | 下落銘柄 | 週間 |
|---|---|---|---|
| LITE | +15.27% | ALNY | −14.16% |
| SNPS | +15.06% | APP | −13.69% |
| TER | +12.72% | WDC | −9.09% |
| AMAT | +11.35% | QCOM | −8.47% |
| LRCX | +10.24% | STX | −7.40% |
| KLAC | +10.09% | REGN | −6.71% |
| CDNS | +7.73% | NFLX | −5.74% |
| PANW | +7.61% | KDP | −4.95% |
| CRWD | +7.10% | GILD | −4.10% |
| ASML | +7.07% | VRTX | −4.08% |
増産投資は装置メーカーの受注機会になります。その一方、完成品メーカーには将来の供給増というリスクにもなります。同じ設備投資でも、設備を売る側と、増産後の製品を売る側で意味が変わるのです。個別の上昇要因をすべて増産だけに帰すことはできませんが、比較の視点として持っておきたいところです。
S&P500
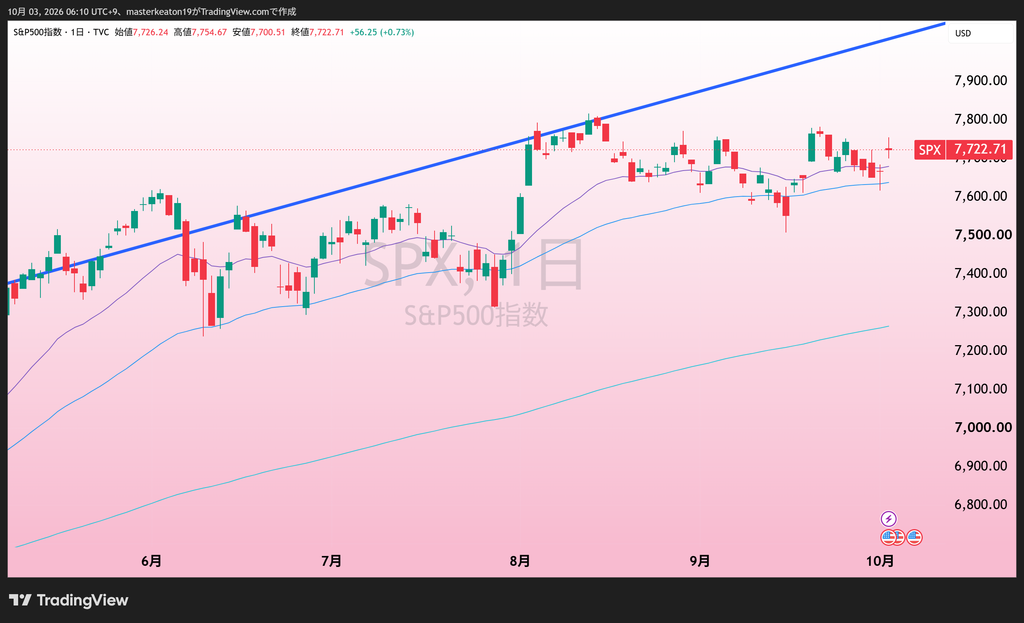
S&P500日足。10月2日終値7,722.71。太い青線はキートンの利益成長線。
金曜日は+0.73%、週間は−0.27%。添付では終値が短期の移動平均線を上回っていますが、太い青色の利益成長線の下側です。私の上位ルールは「S&P500が利益成長線を超えるまでは原則売らない」です。今週も青線の下なので、短期反発の強弱だけで方針を変えず、基本はホールドです。
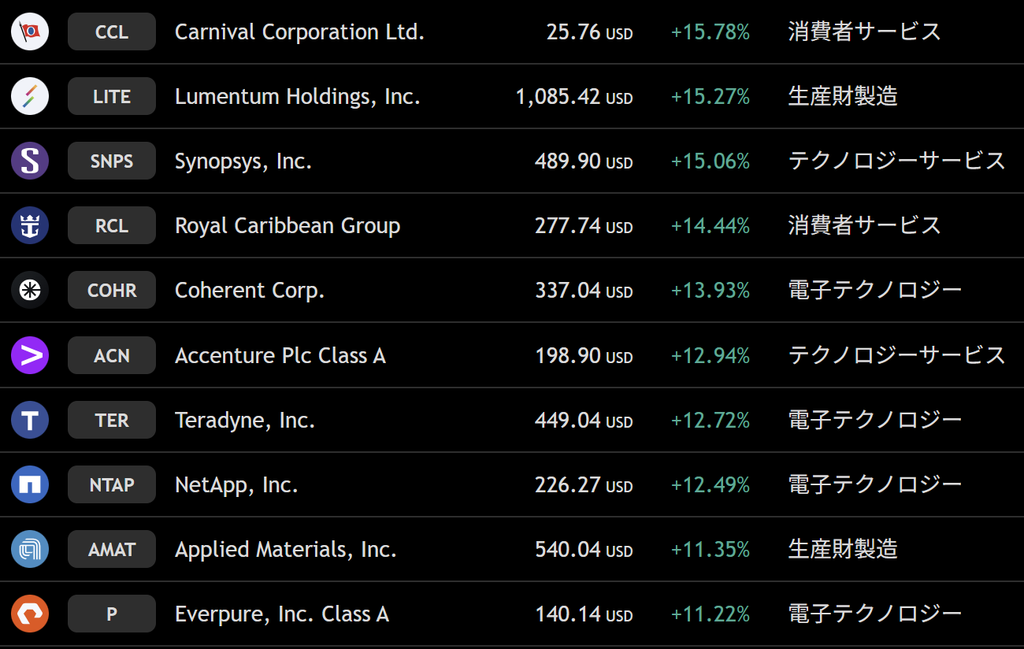
S&P500対象銘柄の週間上昇ランキング。
添付の下落ランキング。CTVAは事業分離を挟むため、表示された−84.82%を通常の投資損失とみなせません。
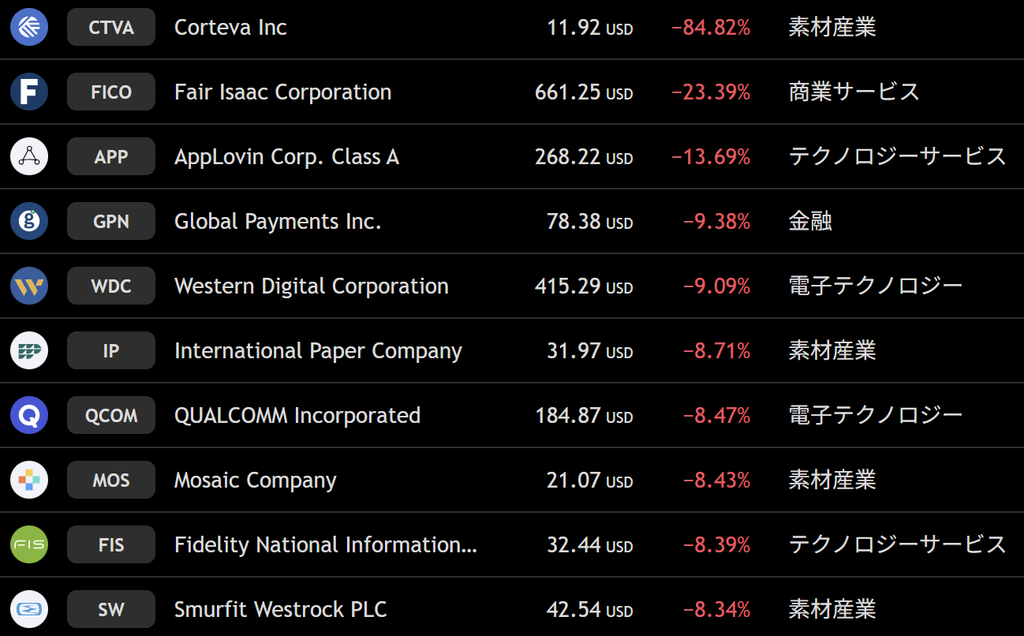
| 上昇銘柄 | 週間 | 下落銘柄(CTVA除外) | 週間 |
|---|---|---|---|
| CCL | +15.78% | FICO | −23.39% |
| LITE | +15.27% | APP | −13.69% |
| SNPS | +15.06% | GPN | −9.38% |
| RCL | +14.44% | WDC | −9.09% |
| COHR | +13.93% | IP | −8.71% |
| ACN | +12.94% | QCOM | −8.47% |
| TER | +12.72% | MOS | −8.43% |
| NTAP | +12.49% | FIS | −8.39% |
| AMAT | +11.35% | SW | −8.34% |
| P | +11.22% | — | — |
CTVAは10月1日に種子事業をVylorへ分離しました。分配された別会社の株式価値を含めずに旧株価と比較すると、見かけの大幅下落が生じます。添付画像は原資料として残し、単純な騰落ランキングの本文比較からは除外しました。
経済イベント(経済指標)
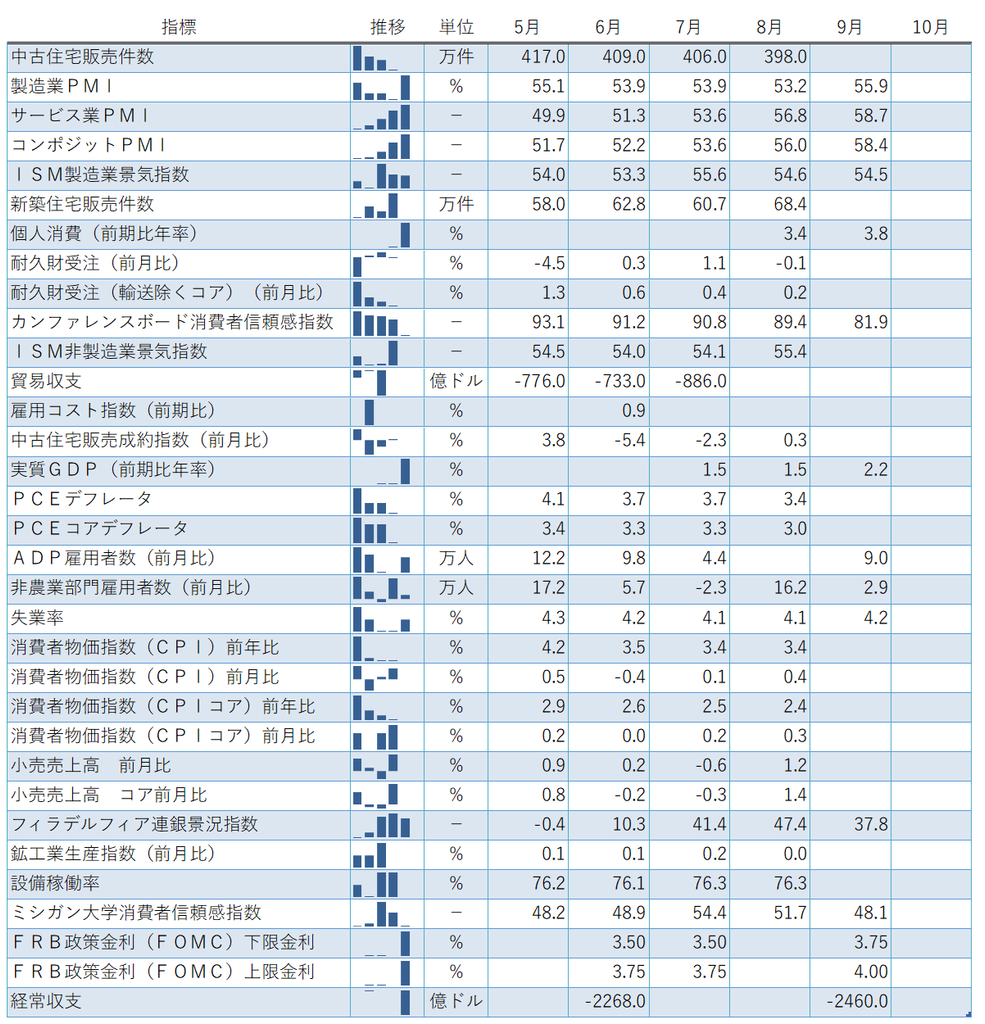
経済指標の推移
経済指標の全体推移。添付の集計画像。原系列・改定値は公表機関の資料を優先します。
今週の結果
今週の結果。予想は添付カレンダーの集計で、調査元により違いがあります。
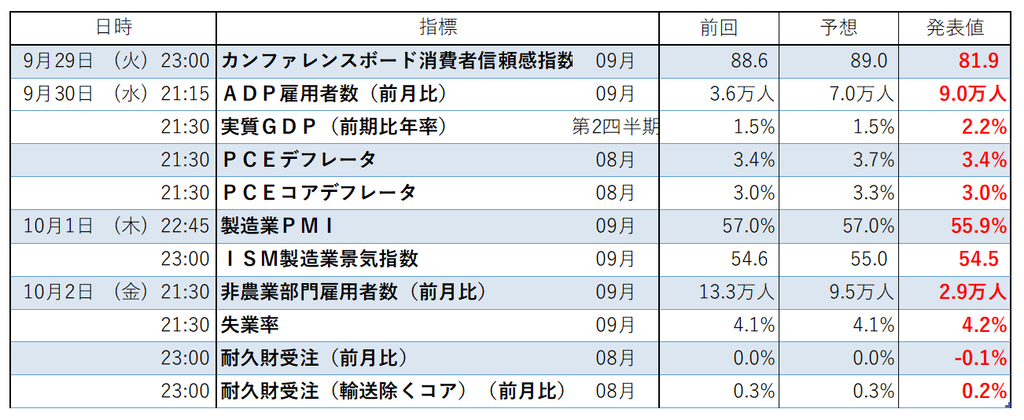
| 発表日(米国)・対象 | 結果 | 確認できる意味 |
|---|---|---|
| 9/29・9月消費者信頼感 | 81.9(8月88.6) | 家計の心理が悪化。将来の消費には注意が必要です。 |
| 9/29・8月JOLTS | 求人約710万件 | 求人の水準と採用・離職を合わせて確認します。 |
| 9/30・8月PCE価格 | 前年比+3.4%/コア+3.0% | 前月比は+0.3%/コア+0.2%。過去データも年次改定されています。 |
| 9/30・4~6月GDP第3次推計 | 前期比年率+2.2%(前回+1.5%) | 直近の雇用減速と、過去四半期の成長上方修正は両立します。 |
| 10/1・9月ISM製造業 | 54.5/価格77.9 | 製造業は拡大。価格指数は8月71.1から上昇しました。 |
| 10/2・9月雇用統計 | 雇用+2.9万人/失業率4.2% | 7・8月の雇用増は合計6万人下方修正。平均時給は前年比+3.0%。 |
今週の指標を一言でまとめるなら、「雇用には減速、物価には安心材料、それでも企業の仕入れ価格には強さが残る」です。雇用が弱いと追加利上げへの警戒は和らぎやすいですが、弱さが企業売上の悪化まで進めば株価には逆風になります。
特にISMの価格指数77.9は、物価が77.9%上がったという意味ではありません。値上がりを報告する企業の広がりを表す指数です。DRAM・メモリも供給不足品に挙げられ、Micronの値上がりと整合する材料になっています。
出典:Conference Board・9月消費者信頼感 / BLS・8月JOLTS / BEA・8月PCE(9月30日) / BEA・4~6月GDP第3次推計(9月30日) / ISM・9月製造業(10月1日) / BLS・9月雇用統計(10月2日)
来週の予定
来週の経済指標予定。添付カレンダーの予想値は執筆時点の参考値。
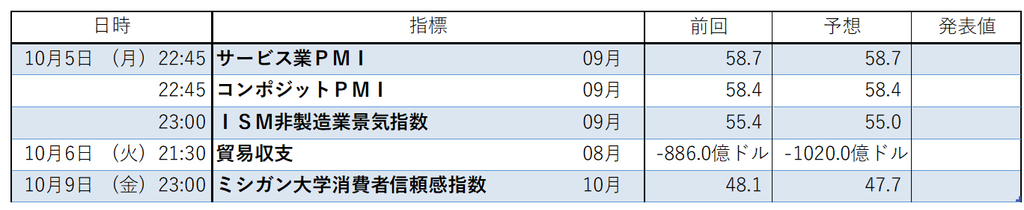
| 日本時間 | 予定 | 見るポイント |
|---|---|---|
| 10/5(月)22:45/23:00 | サービス業・総合PMI確報/ISM非製造業 | サービスの需要、雇用、価格。ISM予想55.0は添付集計。 |
| 10/6(火)21:30 | 8月貿易収支 | 輸入・輸出の内訳。赤字拡大だけで景気悪化を判断しません。 |
| 10/8(木)03:00 | 9/15~16 FOMC議事要旨 | 利上げ判断で物価・雇用をどう評価したか。 |
| 10/8(木)14:30 | TSMC・9月月次売上 | AI半導体の製造側でも需要の強さが続くか。 |
| 10/9(金)23:00 | 10月ミシガン大学消費者態度・速報 | 景況感と期待インフレ。添付予想47.7。 |
経済指標は添付カレンダー、FOMCとTSMCは公式日程を使用。TSMC月次売上は公式カレンダーでは10月8日です。日程・予想は変更される場合があります。
出典:FRB・10月公式カレンダー / TSMC公式IRカレンダー
(PR)↓これ1冊で米国株のファンダメンタル分析は完璧!!


米10年債利回り
米10年債・添付TradingViewの市場表示5.275%。FREDの公表日次値とは時刻・定義が異なります。
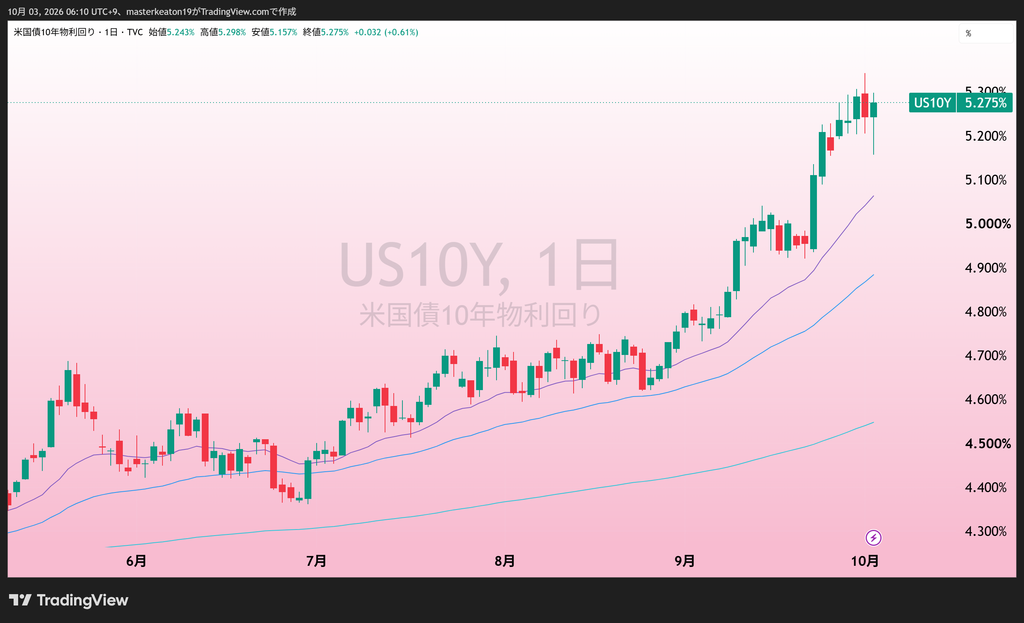
| 系列・基準日 | 水準 | 比較 |
|---|---|---|
| FRED DGS10・9/25 | 5.17% | 前週末 |
| FRED DGS10・9/30 | 5.29% | 月末の日次値 |
| FRED DGS10・10/1 | 5.24% | 執筆時点で確認できた最新公表値 |
| FRED DFII10・10/1 | 2.88% | 10年TIPS実質利回り。9/25は2.83% |
| 添付US10Y・10/3朝取得 | 5.275% | 市場表示の参考値 |
金利は依然として5%台。実質金利も前週末より高く、企業の将来利益を現在価値に割り引く負担は消えていません。私が見る「US10Y−T10YIE」の近似は、同じ基準日の系列で比較します。市場の瞬間値とFREDの別の日の値を引き算すると、判断がぶれます。
出典:FRED・DGS10 / FRED・DFII10
今週のセクター別騰落一覧
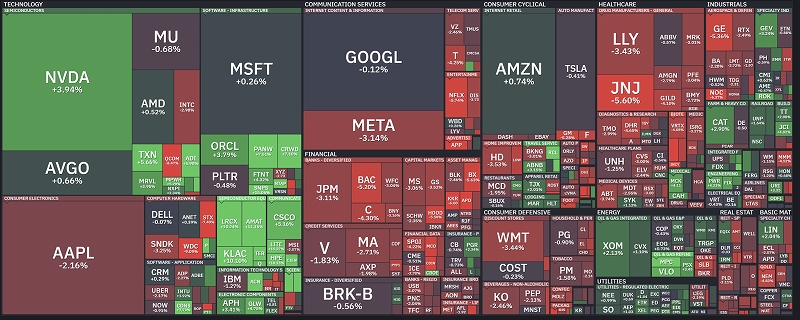
今週のヒートマップ。NVDAが堅調でも、相場全体が一斉に上がったわけではありません。
添付の週間ヒートマップではNVDAが約+3.94%、MUは−0.68%。AAPL・META・JPMなどには下落が見られます。NASDAQの強さと、保有銘柄の成績は一致しないことがあります。
セクターETF・直近1カ月の比較
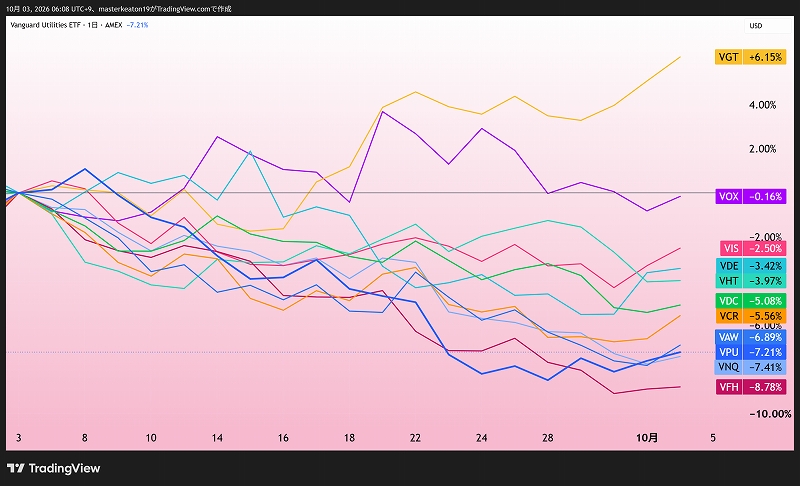
この画像の期間は「直近1カ月」です。週間ランキングではありません。
| ETF・分野 | 直近1カ月 | ETF・分野 | 直近1カ月 |
|---|---|---|---|
| VGT・情報技術 | +6.15% | VOX・通信 | −0.16% |
| VIS・資本財 | −2.50% | VDE・エネルギー | −3.42% |
| VHT・ヘルスケア | −3.97% | VDC・生活必需品 | −5.08% |
| VCR・一般消費財 | −5.56% | VAW・素材 | −6.89% |
| VPU・公益 | −7.21% | VNQ・不動産 | −7.41% |
| VFH・金融 | −8.78% | — | — |
1カ月では情報技術の強さが際立っています。長期金利が高い中で、資金が利益成長の大きい分野へ向かうという見方と整合します。ただし、この期間だけで将来も同じ銘柄が勝ち続けるとは言えません。
Fear & Greed Index
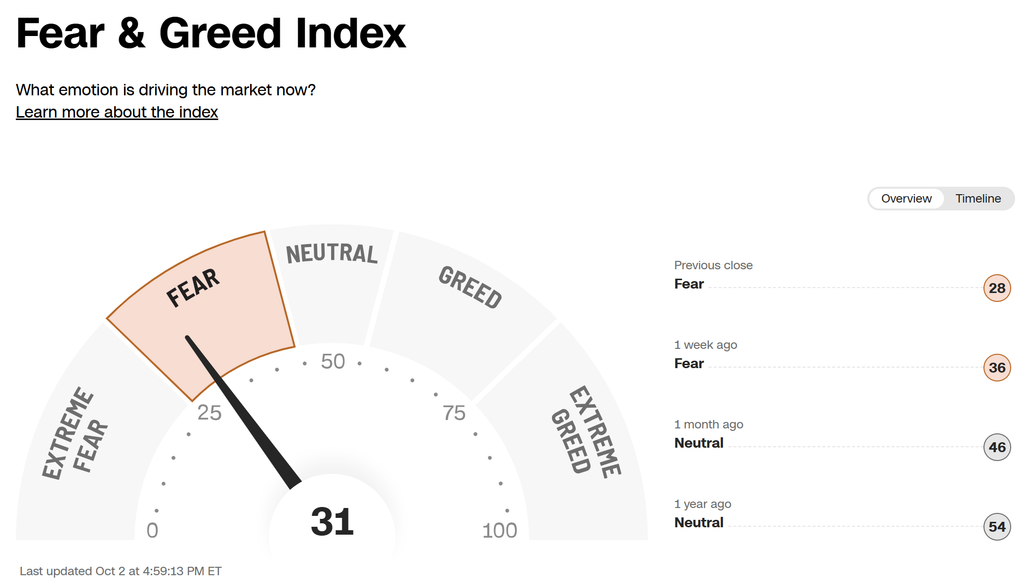
CNN Fear & Greed:31、Fear。添付画面の更新時刻は10月2日16:59 ET。画面の1週間前は36。
指数は31=Fear(恐怖)。NASDAQが高値圏にある一方、市場心理には慎重さが残ります。「上がっているから安心」でも「恐怖だから即買い」でもなく、業績とポジションの余裕を確認します。
VIX
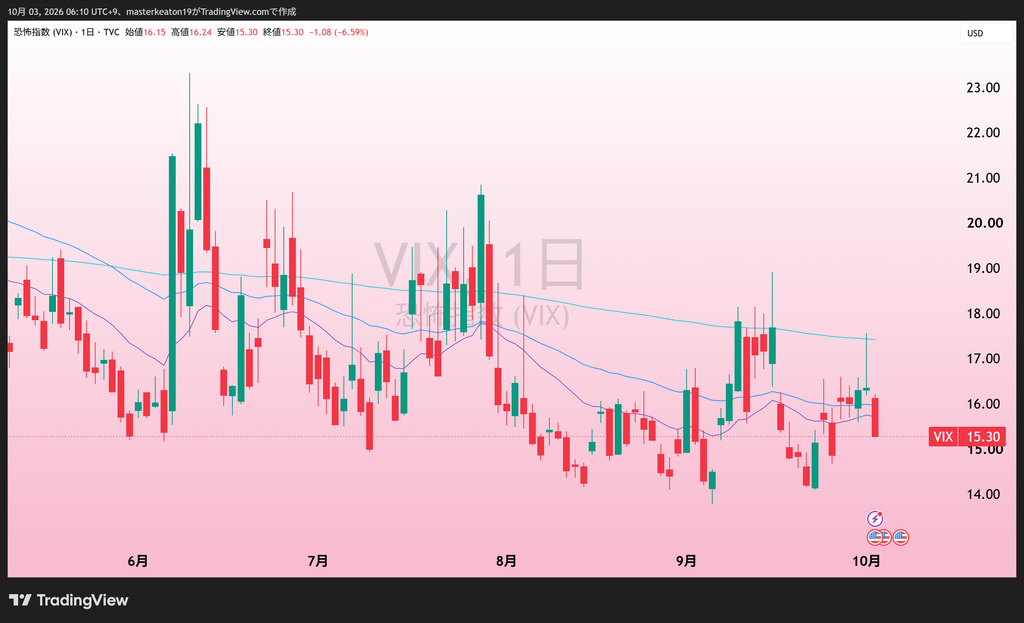
VIXは添付表示15.30。10月2日の市場終了後に取得。
VIXは15.30。S&P500のオプション価格に織り込まれた変動の見込みです。HDD株のように、個別の材料で一日約10%動くリスクは、VIXが低めでも起きます。
(PR)
ドル円
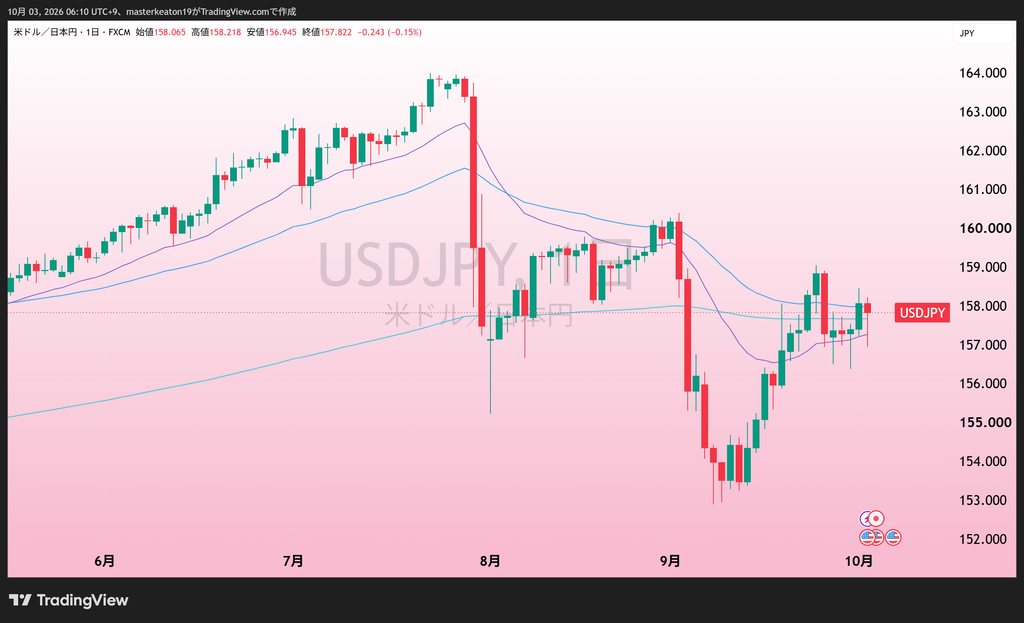
ドル円は添付FXCM表示157.822円。現物為替の参考値。
ドル円は約157.82円。日本円で米国株を持つ私たちは、株価と為替の両方で損益が動きます。ドル建ての銘柄判断と、円換算の成績を分けて把握しておきたいところです。まあでも個人的には為替はあまり気にしないほうがいいかなと思ってます。
WTI原油
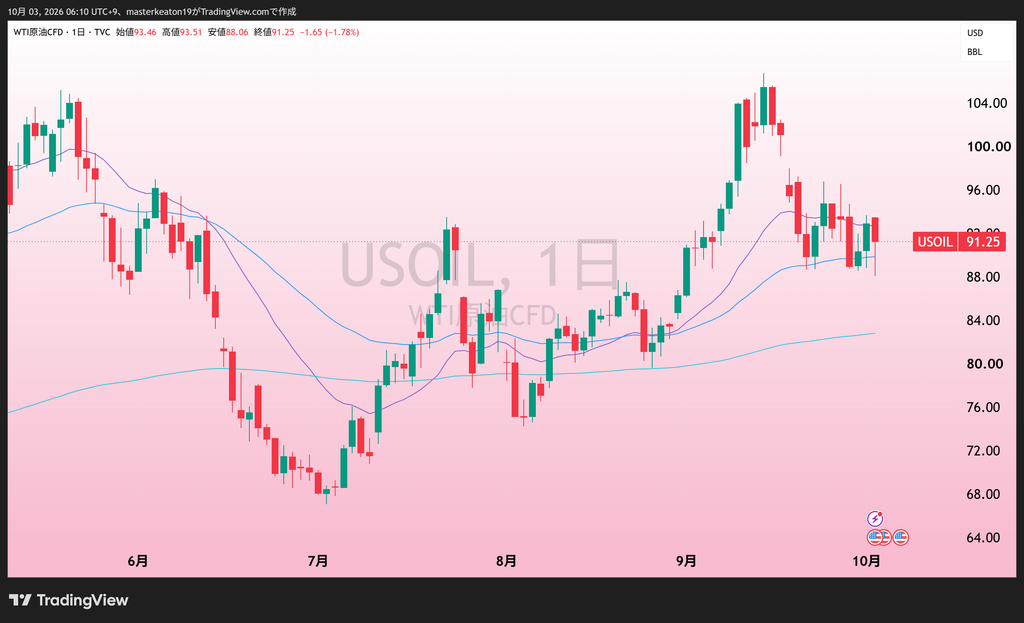
添付USOILはWTIを参照するCFD、表示91.25ドル。NYMEX先物の公式清算値ではありません。
添付チャートでは91.25ドル。週初の原油高は金利と株式の重荷でしたが、金曜日の原油安は株式市場の支えになりました。ニュースではG7の備蓄協調放出が材料視されています。物価の先行きを見るうえで、原油の反落が続くかを追います。
原油の水準は添付CFDの参考値。先物の清算値と混ぜて週間騰落率を計算していません。
保有・監視銘柄
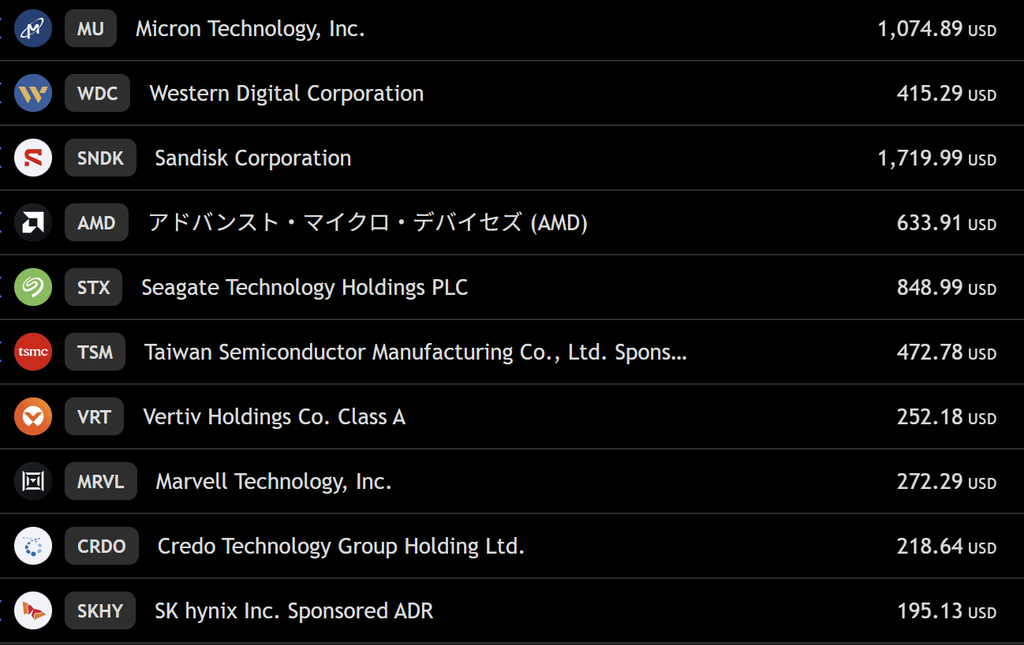
キートンの保有・監視銘柄。10月2日終値を表示した添付一覧。
| 銘柄 | 終値(ドル) | 週間 | 金曜一日 | 次に見るもの |
|---|---|---|---|---|
| MU | 1,074.89 | -0.68% | -2.05% | 価格・粗利益率・長期契約の実行 |
| WDC | 415.29 | -9.09% | -10.22% | HDD増産と単価、供給容量 |
| SNDK | 1,719.99 | -3.25% | -3.79% | NAND/SSDの価格・在庫・供給 |
| AMD | 633.91 | +0.52% | +2.95% | 計算需要を売上と利益に変える速度 |
| STX | 848.99 | -7.40% | -10.21% | 高容量HDDの価格・採算 |
| TSM | 472.78 | +4.92% | +2.96% | 10/8月次売上、10/15決算 |
| VRT | 252.18 | -0.43% | +2.46% | 電源・冷却の受注と現金化 |
| MRVL | 272.29 | +3.95% | +1.57% | 接続・カスタム半導体の実需 |
| CRDO | 218.64 | +3.64% | +4.03% | 高速接続の採用と顧客集中 |
| SKHY | 195.13 | +1.86% | +0.84% | HBM供給・価格・投資の速度 |
週間は前週ブログの9月25日終値と今週の添付終値から計算。日次は添付チャート。SKHYは添付のドル建て取引銘柄で、韓国現地株の騰落率とは区別しています。日次値は表示桁の丸めで資料間に小差があり得ます。
MUは決算翌日に上昇しても、週間では−0.68%。WDC・STXは金曜一日で約10%安ですが、週間ではそれぞれ−9.09%・−7.40%です。時間軸をそろえないと、「決算の評価」も「投資成績」も読み違えます。
Micronのチャート
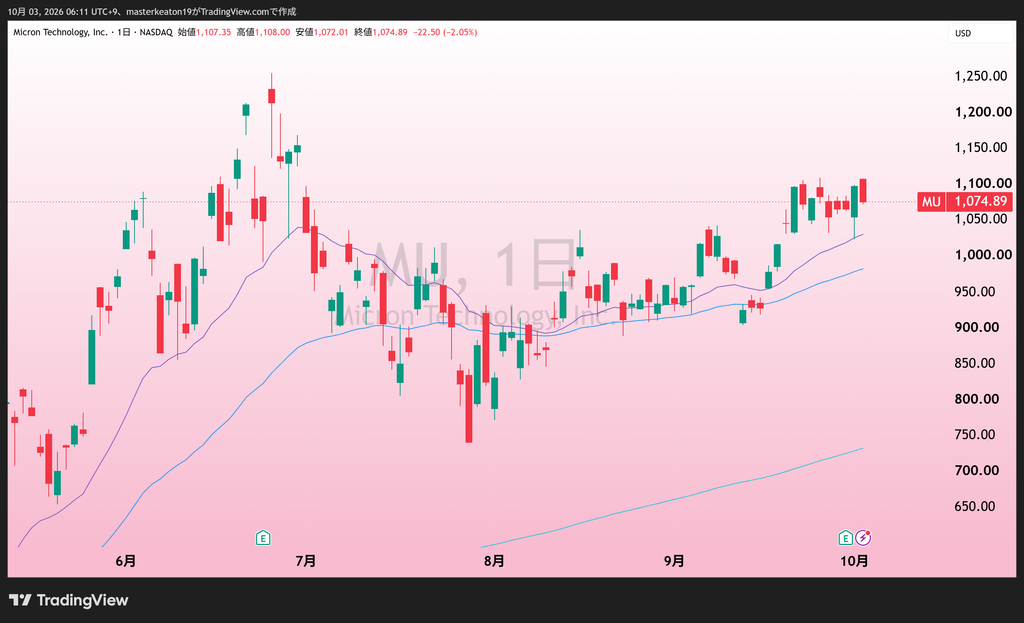
Micron日足。添付TradingView、10月3日朝取得。ようやく上昇気流にのりつつありますね。
Western Digitalのチャート
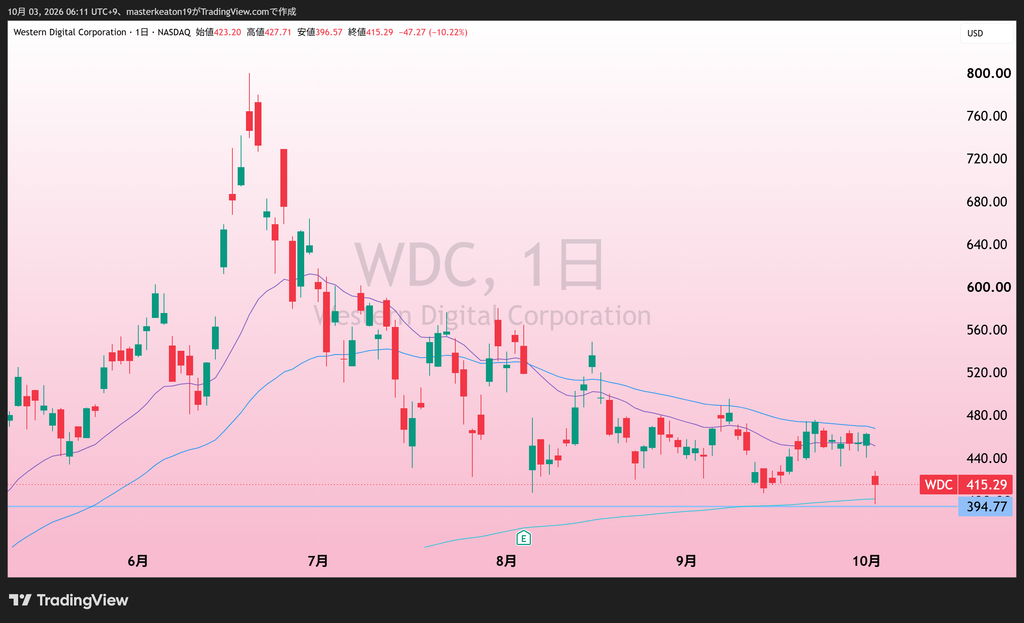
Western Digital日足。添付TradingView、10月3日朝取得。これからというときに事故にあいましたね。気長に待ちます。
SanDiskのチャート
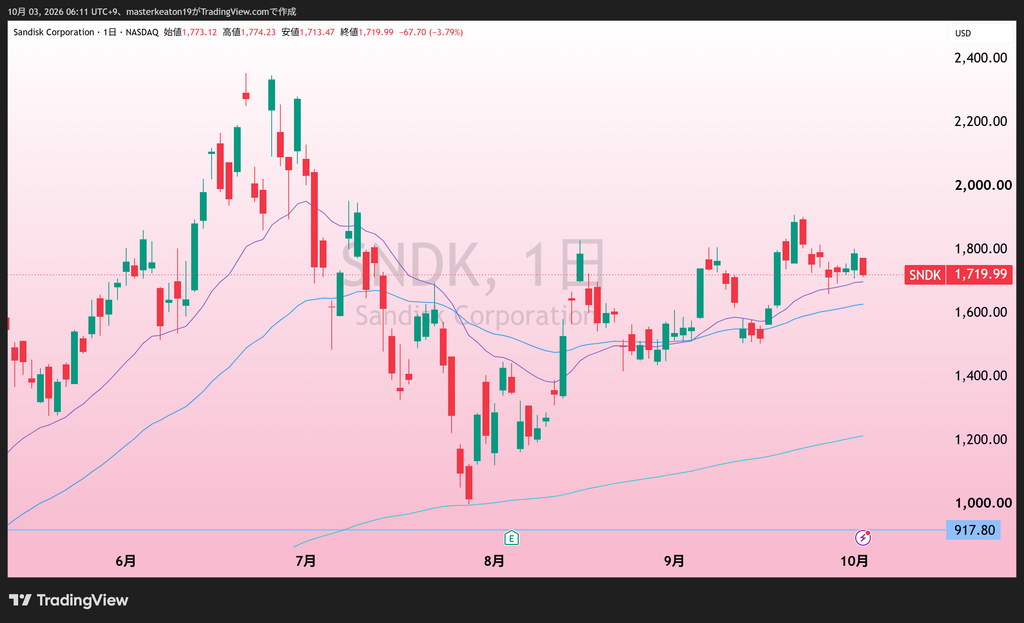
SanDisk日足。添付TradingView、10月3日朝取得。WDC同様です。。
AMDのチャート
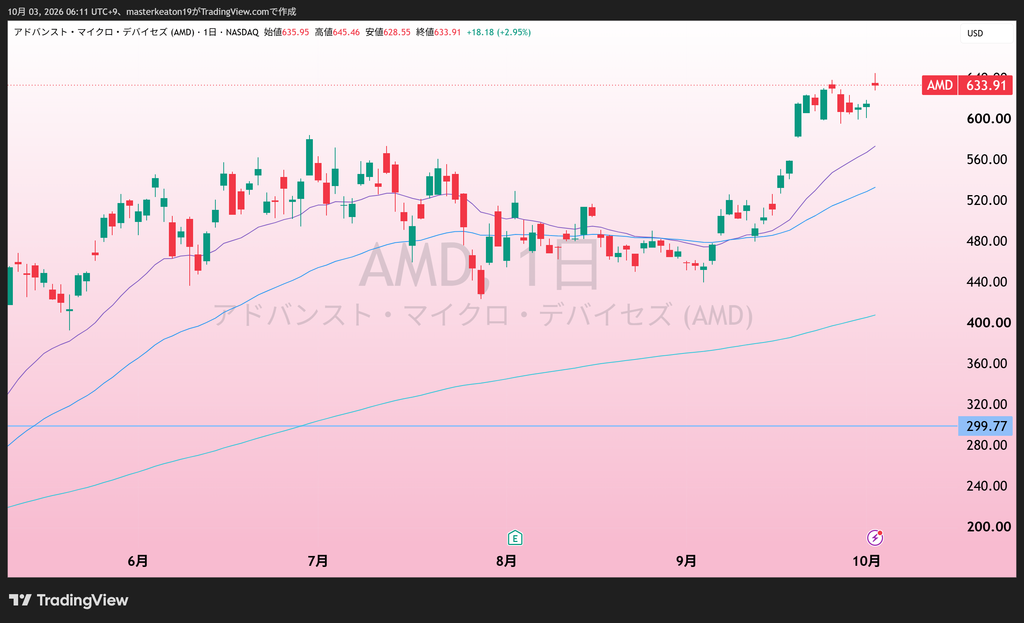
AMD日足。添付TradingView、10月3日朝取得。まさかここまでくるとは。。CPUも大事ですからね!
Seagateのチャート
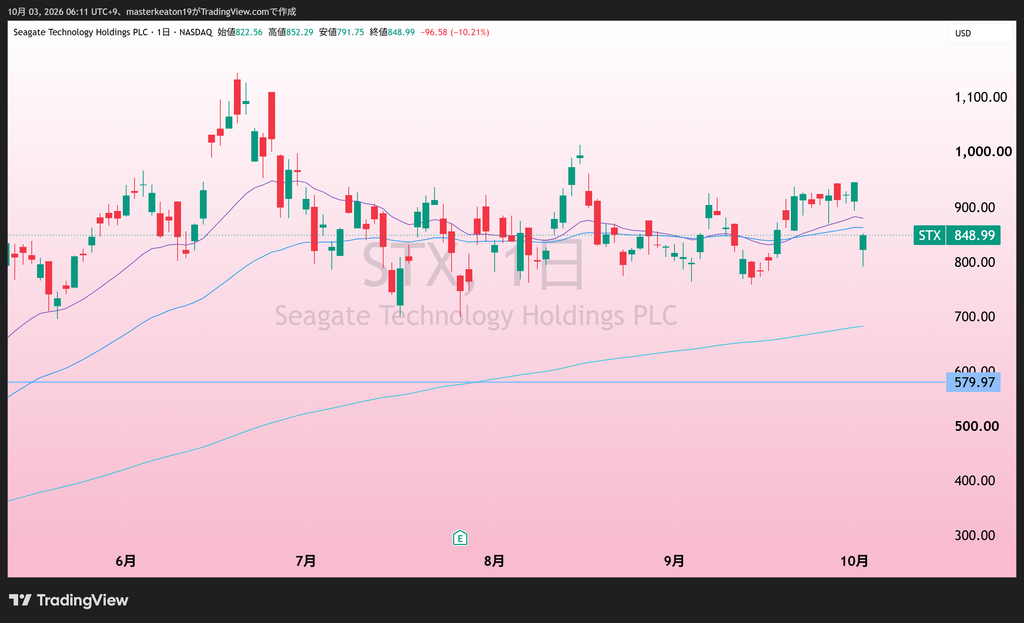
Seagate日足。添付TradingView、10月3日朝取得。業績が悪いわけではありませんので心配ご無用でしょう。
TSMCのチャート
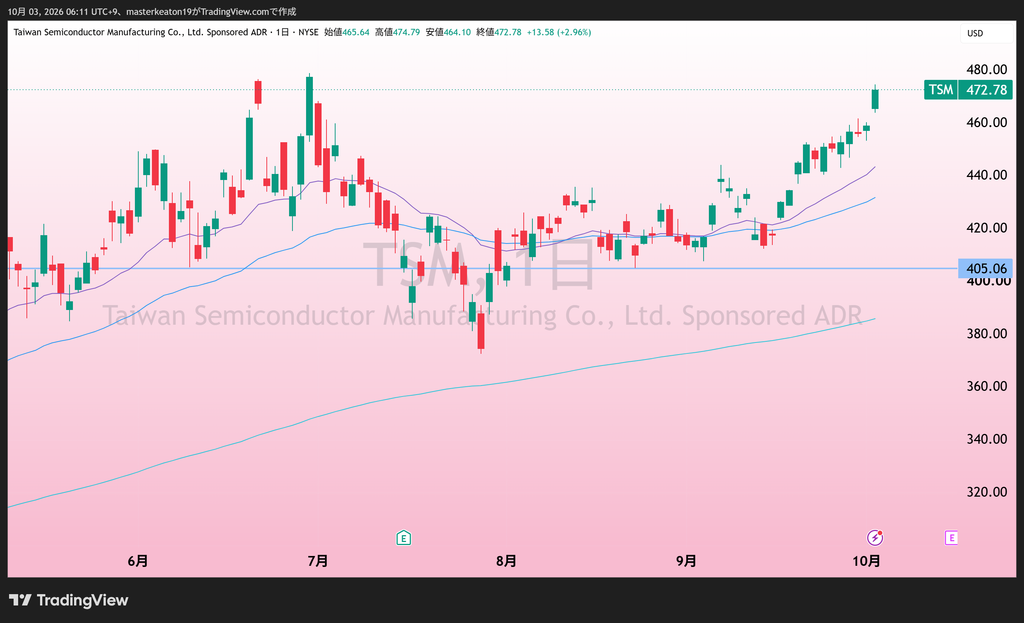
TSMC日足。添付TradingView、10月3日朝取得。TSMCらしからぬ値動きでびっくりですね。来週の月次売上高も楽しみです!
Vertivのチャート
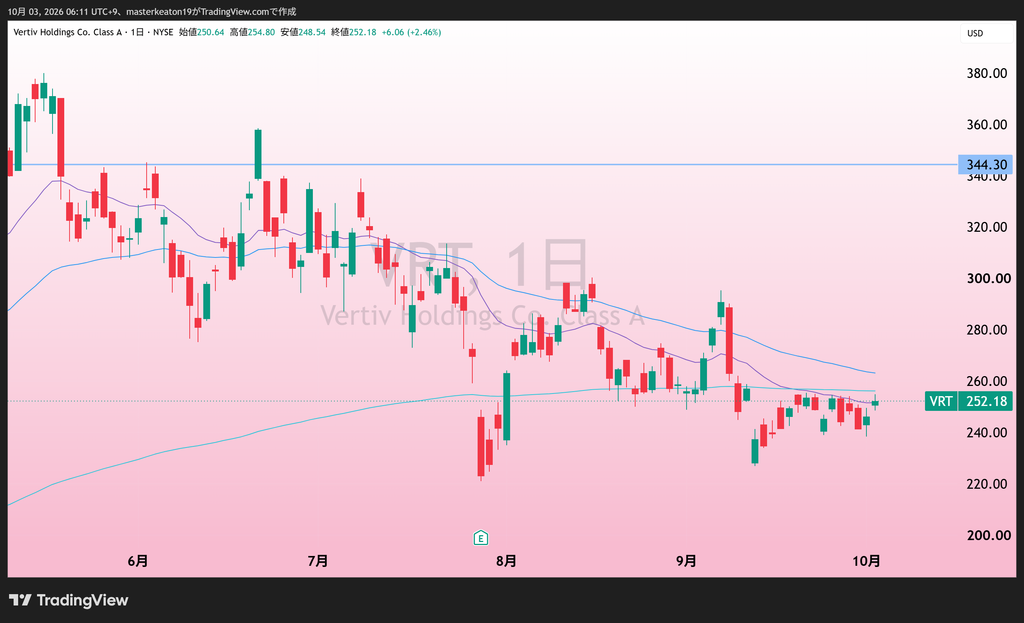
Vertiv日足。添付TradingView、10月3日朝取得。なかなか200日線をこえられないですねー。10月はブレイクアウトしてくれるかな?
Marvellのチャート
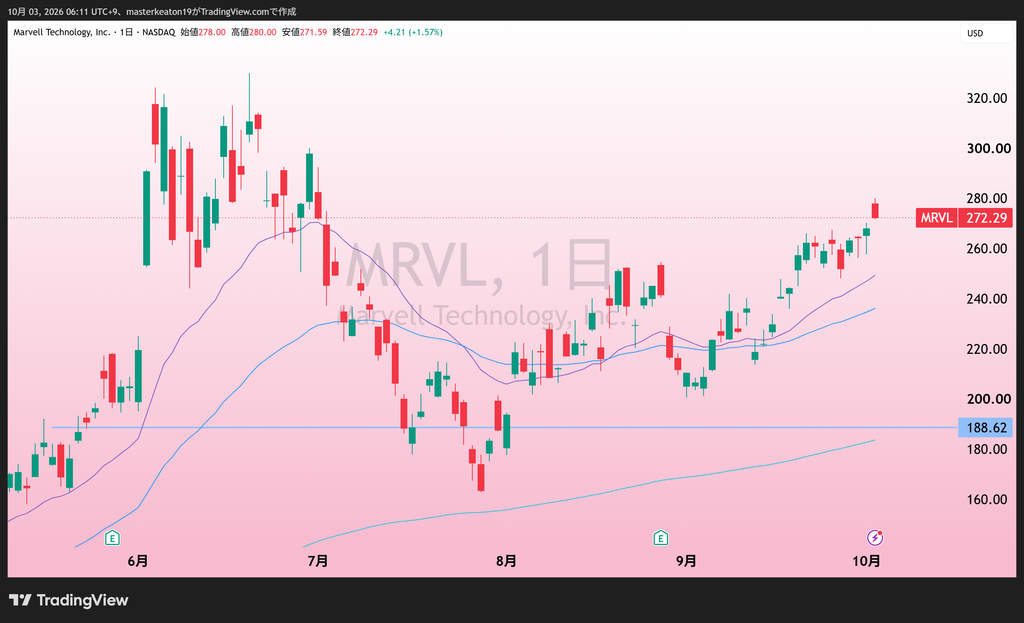
Marvell日足。添付TradingView、10月3日朝取得。だいぶみなおされてきてますね。
Credoのチャート
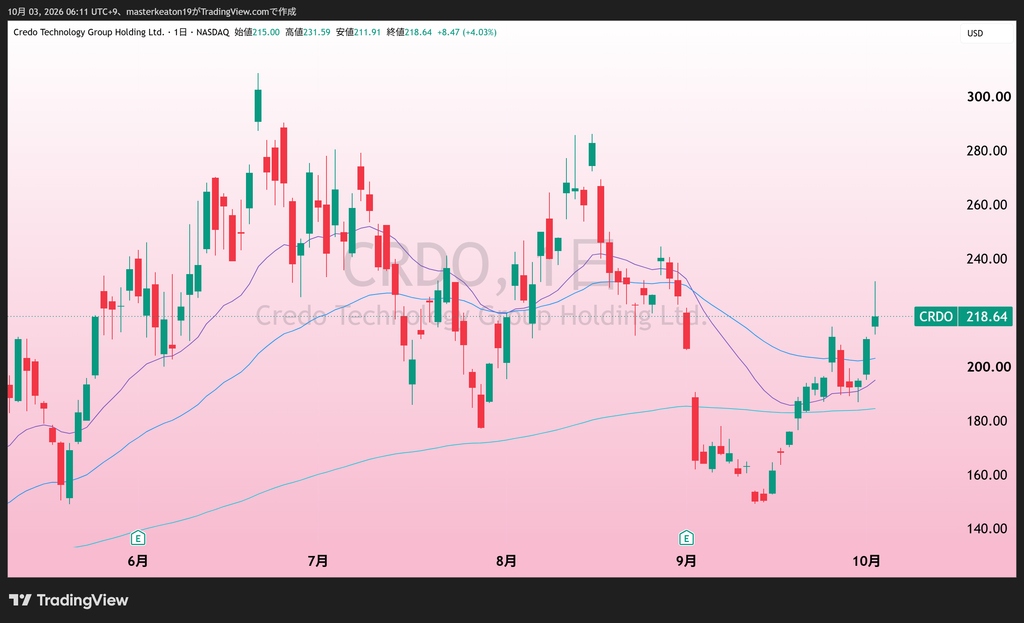
Credo日足。添付TradingView、10月3日朝取得。決算でのあの売りはどうも納得いかなかったんですよねー(笑)
SK hynix関連取引銘柄のチャート
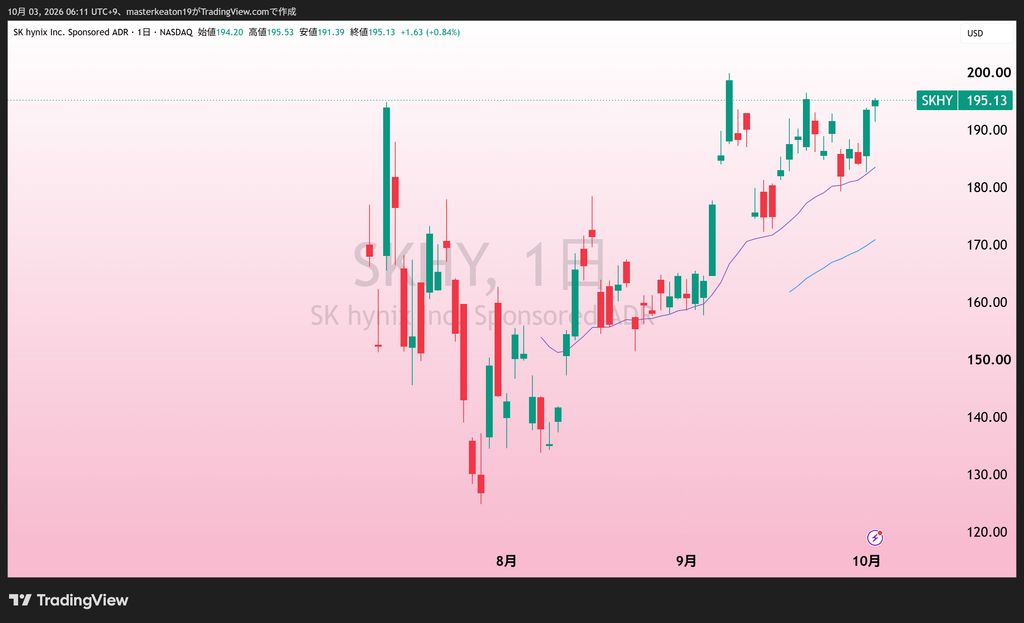
SK hynix関連取引銘柄日足。添付TradingView、10月3日朝取得。いつのまにか最高値圏です。。
考察:Micron売上4.8倍、HDD株10%安が示す「供給規律」
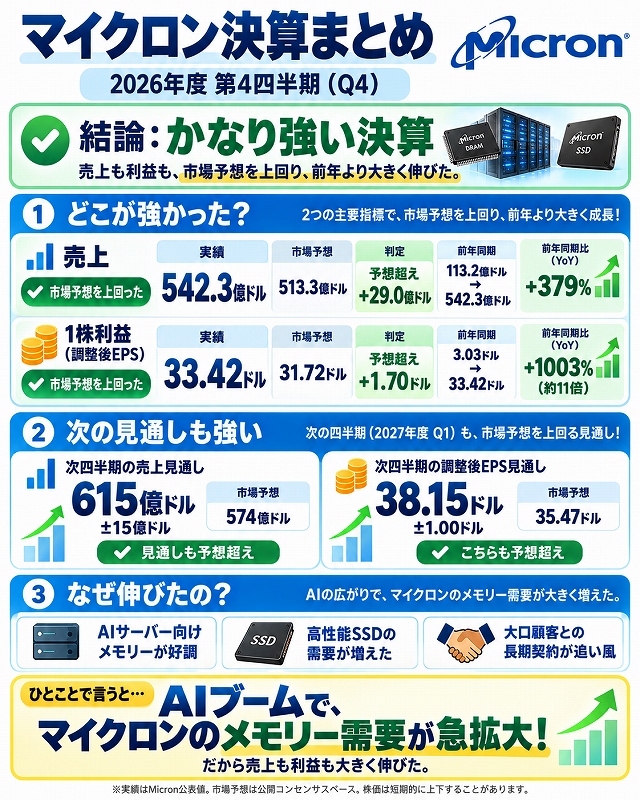
1.Micronは「AIがすごい」を、売上と現金で示しました
添付のMicron FY2026 Q4決算まとめ。主要数値はSECと公式説明資料に照合しました。
| FY2026 Q4(9月3日終了) | 結果 | 意味 |
|---|---|---|
| 売上高 | 542.29億ドル/前年113.15億ドル | 前年比+379.27%、約4.8倍 |
| 調整後EPS | 33.42ドル | 一株あたりの調整後利益 |
| 調整後粗利益率 | 87.0% | 売上から製造原価を引いた利益の割合 |
| 営業キャッシュフロー | 439.73億ドル | 本業による現金創出 |
| 設備投資・純額 | 107.74億ドル | 政府補助金などを控除した投資額 |
| 調整後FCF | 331.99億ドル | 営業CFから設備投資・純額などを差し引いた会社定義の指標 |
| 次四半期売上見通し | 615億ドル±15億ドル | 会社予想。確定した売上ではありません |
| 次四半期調整後EPS見通し | 38.15ドル±1ドル | 会社予想 |
| 次四半期調整後粗利益率見通し | 約86.25% | 今回87.0%から小幅低下を想定 |
次四半期も売上・EPSは増える見通しですが、調整後粗利益率は87.0%から約86.25%へ小幅低下する予想です。これだけで需要のピークとは言えませんが、売上成長率と利益率は別々に追う必要があります。
受注の期待だけでなく、本業から大きな現金が生まれています。前の第2幕で考えた「AI投資を払う側と、先に受け取る側」の構図では、Micronは部材を販売して現金を得る側です。ただし、この収益力がずっと同じ水準で続くかは、別の問いになります。
2.4.8倍を支えたのは、数量以上に「価格」でした
| 製品 | 前四半期比の出荷量 | 前四半期比の平均販売価格 |
|---|---|---|
| DRAM | 1桁台半ばの増加 | 10%台後半の上昇 |
| NAND | 約10%増 | 約30%上昇 |
売上は、おおまかに「売った量×一単位の値段」です。今回のMicronでは、量を増やすだけでなく、高い値段で販売できたことが大きく効いています。GPUのすぐ近くで使うHBMだけでなく、DRAM・NANDを含めた需給の強さが重要です。
会社資料では、データセンター向けSSDの売上も約100億ドル、前年同期の10倍超。AIが会話の途中で使う情報を保存する用途や、HDDの一部をSSDに置き換える機会を挙げています。Micronを「HBMだけの会社」として見ると、利益の広がりを見落とします。
3.金曜のHDD急落は、「AI需要が消えた」の証拠ではありません
10月2日、WDCは415.29ドル(−10.22%)、STXは848.99ドル(−10.21%)でした。東芝のHDD供給能力拡大を巡り、将来の競争激化や価格への警戒が売りの材料になったとMarketWatchなどが報じています。
東芝の公式発表では、フィリピンの拡張ラインから初出荷を実施。2027年度に2025年度比で、年間生産能力を記憶容量ベースでほぼ2倍にする目標を示しました。ここでの「2倍」は物理的なHDDの台数ではありません。1台あたりの容量が増えても、総供給容量は増えます。
そして、これは業界全体の供給が2倍になるという話でもありません。増設分がいつ市場に出るか、顧客需要がどれだけ増えるか、他社がどう動くかで需給は変わります。今週の株価反応は、将来の利益予想に対する警戒と読みます。現在の需要崩壊や値下げを確認したわけではありません。
出典:東芝公式発表(10月2日) / MarketWatch・HDD株下落報道 / WDC価格履歴 / STX価格履歴
4.中学生向けに言えば、学園祭のジュース屋さんです
暑い日にジュースが足りなければ、少し高い値段でも売れます。お客さんが増えたので、どの店も一斉に大量のジュースを用意したらどうなるでしょうか。お客さんが増え続けても、それ以上にジュースが増えれば、値下げが始まるかもしれません。
AI用の部品も、基本の構造は同じです。ただし技術や品質の違いがあり、完全に同じ商品ではありません。供給規律は、将来の需要を確かめながら、生産設備と出荷量を段階的に増やす経営の判断です。工場を増やさないことでも、競合と価格を合わせることでもありません。
| 説明用の仮定 | 売上 | 製造原価 | 粗利益 |
|---|---|---|---|
| 値下げ前 | 100 | 70 | 30 |
| 販売量は同じ、価格10%下落 | 90 | 70 | 20 |
この単純な例では、値段が10%下がると粗利益は約33%減ります。実際には原価や製品構成も変わりますが、価格の小さな変化が利益には大きく響くことが分かります。数量が20%増えても単価が15%下がれば、売上は1.2×0.85=1.02、わずか2%増です。
上の表は仕組みを説明する仮定です。Micron・WDC・STXの予想や目標株価ではありません。
5.Micronの長期契約と、増産の時間差が重要です
Micronの公式説明資料には、供給規律を考える手掛かりが二つあります。ひとつは26件の戦略的顧客契約(SCA)。会社は2030年までの売上の35%超を占めると見積もっています。もうひとつは、設備投資増額の多くが建設向けで、主に2028年後半以降の工場スペース整備につながるという時間差です。
工場の建物を用意することと、製造装置を入れて量産することは同時ではありません。Micronは需要と市場環境に合わせて装置能力を増やす方針を説明しています。「設備投資が増えた」だけで即座に供給過剰と決めず、いつ・何を・どれだけ出荷できるかを見る必要があります。
ただし、長期契約があれば全製品の価格が固定されるわけではありません。SCA売上見込みの約4分の3には価格の枠組みがあり、その多くは上限・下限付き。残る約4分の1は市場価格に基づく定期交渉です。会社全体の売上すべてに最低価格が付く、という理解はできません。
顧客の財務的コミットメント320億ドルは売上ではありません。現金預託は財務キャッシュフローに計上されるため、先ほどの営業CF・FCFに足していません。2027~28年も供給不足が続くという説明は、Micronの会社見通しです。
出典:Micron公式説明資料(9月30日) / Micron・SEC決算表(9月30日)
6.「品不足が解消する」は、AI利用者にはよいニュースです
今週の面白さはここです。供給が増えて保存容量を安く買えるようになれば、データセンター運営者にはコスト改善の可能性があります。一方、売る側には値上げの力が弱まるリスクがあります。
AI産業革命が進むことと、今の供給企業が高い利益率を維持することは、同じではありません。ボトルネックが解けるたびに、利益を得る場所が動く可能性があります。
| AIの工程 | 主な例 | 供給が増えたときに確認するもの |
|---|---|---|
| 計算 | NVDA・AMD | 競合製品、計算性能あたりの価格、需要増とのバランス |
| 作業中の記憶 | MU・SK hynixなどのHBM/DRAM | 価格、歩留まり、量産時期、顧客契約 |
| 保存 | SNDK・MUのNAND/SSD、WDC・STXのHDD | 保存容量あたりの価格・原価、在庫、実出荷容量 |
| 接続 | MRVL・CRDO、光通信各社 | 採用拡大、代替技術、顧客集中 |
| 電源・冷却 | VRTなど | 受注残、供給能力、利益率、現金回収 |
| 運営・サービス | Oracleなど | 部材コスト、稼働率、資金調達、投資回収 |
これは各社への売上配分を確定した表ではありません。AIデータセンターの中で、「不足するもの」「増え始めたもの」「現金を生むもの」を分けるための地図です。HDDの増産だけで、NAND・HBM・電源設備まで全部同じ結論にはできません。
7.今週のキートンのXから考える――「利益11倍」と「PEG0.016」の先
今週のX(@masterkeaton19)を振り返ると、私はAI需要と利益成長には強気でした。けれど、第5幕で必要なのは、その勢いが何年続くのかという問いです。ここでは投稿時点の感想と、一次資料で確認できる事実を分けます。
| 投稿日時(日本時間) | 私の投稿の要点 | 記事での読み替え |
|---|---|---|
| 9月28日12:44 | 「最近ガチホですが」 | 短期の上下だけで売買せず、利益成長を待つ姿勢。新たな売買の実行を意味しません。 |
| 9月29日20:31 | AI投資の追い風はGPUから電力・冷却まで広がる | 需要の裾野は広い。ただし各社の単価・利益率・現金回収は別々に確認。 |
| 10月2日20:58 | 東芝のHDD増産への反応 | 設備能力の発表と実出荷の時間差に注目。投稿中のシェア約10%は分母・基準期未確認なので事実として採用しません。 |
| 10月2日21:26 | MUの「PEG=0.016」への反応 | 引用元の推計。計算期間・EPS定義・成長率の再現ができていないので割安の証明には使いません。 |
| 10月2日21:46 | インフレ鈍化・利益11倍・雇用鈍化という「コンボ」 | 相場を支える組み合わせへの期待。ただし雇用鈍化には企業売上を弱める面もあります。 |
「利益11倍」は定義をそろえると、MicronのFY2026第4四半期のnon-GAAP純利益383.98億ドル÷前年同期34.69億ドル=約11.07倍です。GAAP純利益なら377.01億ドル÷32.01億ドル=約11.78倍。売上4.8倍より利益が速く伸びたことが、今週の一番強い材料です。ただし全年度の利益11倍という意味ではありません。
PEGは、PERを利益成長率(%)で割る指標です。たとえばPER20倍、利益成長率100%ならPEGは0.20、成長率20%なら1.00。同じPERでも、分母の成長率だけで見え方が変わります。急回復した循環株では、低かった前年の利益が分母になって成長率が跳ね上がり、PEGが極端に小さくなることがあります。
PEGが小さいこと以上に大切なのは、分母に入れた利益成長が何年続くかです。利益11倍の次に問うのは、「もう一度11倍になるか」ではなく、「今の高収益を守れるか」です。
MUの投稿で参照した「3年PEG0.016」は第三者の推計で、私が一次資料から算定し直した数値ではありません。今週の株価と一四半期の成長率を混ぜて再現することもできません。だからこの記事では、数字への驚きを入り口にして、価格・長期契約・増産時期の検証へ進みます。
たとえばMUの次四半期EPS見通し38.15ドルを単純に4倍すると152.60ドル。株価1,074.89ドルを割ると約7.04倍です。しかし、これは正式な通期予想を使った予想PERではありません。四半期の高収益が通年続くと仮定した計算です。循環株は利益のピークでPERが低く見えることがあります。「7倍だから安い」で思考を止めず、持続できるEPSを検討します。
| 説明用の例 | EPS | PER | 株価の計算 |
|---|---|---|---|
| 出発点 | 10 | 25倍 | 250 |
| 金利でPER低下、利益は同じ | 10 | 20倍 | 200 |
| 利益成長がPER低下を上回る | 15 | 20倍 | 300 |
私の基本式「株価≒EPS×PER」に、今週は供給を加えます。需要が増え、供給が追いつかず、価格を維持できるならEPSは強くなります。反対に供給が先に増え、値上げ期待が弱まれば、EPSとPERの両方が見直される可能性があります。Micronの利益11倍とHDD株10%安は、AI需要の正反対の評価ではなく、将来の価格決定力の違いを考える材料です。
10月2日の「コンボ」も万能ではありません。物価が落ち着けば評価倍率を支えますが、雇用が弱くなりすぎれば顧客の支出が鈍ります。PCEには年次改定が入り、単月の低下だけでインフレ問題の解決とは扱いません。AI企業の利益成長と、実質金利・原油・一般景気を一緒に追います。
出典:10月2日・コンボ / 10月2日・PEG / 10月2日・東芝 / 9月29日・AI投資 / 9月28日・保有姿勢。本人投稿と引用元を区別し、日時・投稿IDを照合。9月29日の契約総額・取消不能比率は一次資料で再確認できていないため、本文の確定値には採用していません。数値例は説明用です。
8.キートンメモの「債券の損出し」は、仮説として検証します
今週のメモでは、「9月は悪いといわれたが株は横ばい。10月末を意識した投信の含み損整理で、今年は債券が売られ、利回りが上がった」という見方を残しました。まず、債券が売られて価格が下がると利回りが上がる、という関係は正しいです。
ただし「株が横ばい」は指数を指定する必要があります。9月はNASDAQが約2%上昇、Dowは約4%下落と差がありました。代表指数の小さな変化が、個別株まで穏やかだったことを意味するわけではありません。
また、米国ファンドの分配課税には10月末を基準とする仕組みがありますが、すべての投資信託の決算期が10月末という意味ではありません。そして、損出しが今週の金利上昇をどれほど説明するかは、確認できていません。
反対方向のデータも見ます。LSEG Lipperを基にしたReuters報道では、9月30日までの一週間の米国債券ファンド全体には64.5億ドルの純流入がありました。これは長期国債の売りを否定する証拠でもありませんが、「債券が一律に売られた」とは言えない材料です。
したがって私は、「税務上の売りは金利上昇要因の候補。原油・インフレ・金融政策・債券の需給と並べて検証する」ところにとどめます。10月末を過ぎて金利が下がっても、それだけで損出し説が証明されるわけではありません。
出典:SEC提出ファンド資料・分配課税ルール / Reuters/LSEG Lipper・9月30日までの資金フロー / Reuters・9月末市場概況
キートン流、今週の投資判断
AIの長期成長には引き続き強気。ただし、買い増しの判断には「需要・価格・供給・現金」の四つをそろえます。
| 領域 | 今週の判断軸 | 見直す条件 |
|---|---|---|
| MU/メモリ | 好決算を評価。数量と価格を分け、長期契約と増産速度を監視。 | 販売単価の反落、在庫増、利益率・FCF悪化、供給増が需要を上回る。 |
| WDC・STX/HDD | 約10%安の値幅だけでは買い増しを決めない。容量・価格・原価を確認。 | 実際の価格・受注・納期が悪化し、会社の需給説明が変わる。 |
| SNDK/NAND | HDDとは分けて評価。SSDの需要増とNAND供給増を両方見る。 | ビット供給、在庫、単価のバランスが崩れる。 |
| MRVL・CRDO・VRT | AI投資の接続・電力・冷却への波及を追う。 | 受注増が利益や営業CFにつながらない、顧客計画が遅れる。 |
| 市場全体 | 金利・原油・雇用に加え、利益成長線と値動きの広がりを確認。 | 強い少数銘柄だけでは支えられず、業績予想まで下がる。 |
今週のS&P500は太い青色の利益成長線の下です。私の上位ルールは「S&P500が利益成長線を超えるまでは原則売らない」。したがって基本はホールドを続け、HDD株の一日の下落だけで一律売却とはしません。ただし個別企業の業績前提の崩れと保証金余力は継続して確認します。線を超えた場合も自動的に全売却するのではなく、改めて判断します。
新規の買いは分割・引けを基本にし、200日EMAの2倍以上にある銘柄は追いかけません。金曜の反発やHDDの急落を見て、ルールを変える週にはしたくないですね。ここでは判断軸を示しており、新たな売買を実行したという報告ではありません。
今週の相場を一言でいうと
AI需要が強いほど、増産の誘惑も強くなる。第5幕の勝負は、その需要を長く続く利益に変えられるかです。
来週の注目ポイント
- TSMCの9月売上(10月8日):AI計算需要の製造側での確認。月次売上だけでは利益率まで確定しません。
- FOMC議事要旨(日本時間10月8日未明):物価と雇用のどちらを重く見たか。次回利上げを確定扱いしないこと。
- Micronの価格・供給:DRAM/NANDの契約・市況、顧客在庫、工場と量産開始の時間差。
- WDC・STX・東芝:記憶容量の実出荷、単価、受注、納期。設備能力の目標と市場供給を混ぜないこと。
- 原油・実質金利:雇用減速が金利を落ち着かせるか、コスト圧力が再び押し上げるか。
- 市場の広がり:NASDAQだけでなく、S&P500・Dow・セクター・自分の銘柄の週間成績。
出典:TSMC公式IRカレンダー / FRB・10月公式カレンダー
キートンの投資方針
- 長期はAI・半導体・メモリの利益成長を追います。売上だけでなく、利益率・営業CF・FCFを確認します。
- 上位ルールは「S&P500が利益成長線を超えるまでは原則売らない」。線の位置を毎週確認し、短期指標だけでこの方針を逆転させません。
- 買いは分割・引け、売りを判断した場合は寄り後30~60分を基本にします。
- 日足MACD、21日線、50日線を見ます。200日EMAの2倍以上は新規買い回避・売り検討の対象です。
- 過去2回の決算ミス銘柄、不祥事銘柄は買い対象から外します。空売りはしません。
- 保証金余裕率は200%を目標、180%を下限として管理します。
- US10Y−T10YIEによる実質金利の近似は、基準日をそろえて確認します。
質問コーナー
Q.AI需要が強いなら、HDD株の下落は買い場ですか?
値幅だけでは決めません。供給増が需要に吸収されるか、容量あたりの価格と原価がどうなるかを確認します。増産懸念が行き過ぎていれば機会になり得ますが、将来利益の見直しが正しい可能性もあります。
Q.HDDが増えると、HBMやSSDも値下がりしますか?
用途と生産設備が違うため、直接同じことにはなりません。HDDは大量保存、SSDは高速な保存、HBMはGPU近くの高速メモリという役割の違いがあります。一部の保存用途は競合しますが、全部が置き換わるわけではありません。
Q.長期契約があればMicronは安心ですか?
見通しを立てる助けになりますが、全社売上のすべてを固定価格で守る仕組みではありません。技術競争、顧客の需要、契約条件、増産と原価は引き続き重要です。
Q.「供給規律」を個人投資家はどう見ればいいですか?
決算で、①販売単価、②出荷数量、③在庫、④設備投資と量産時期、⑤利益率と営業CFを並べます。需要だけ強くても、価格と現金が弱くなったら仮説を見直します。忙しい会社員なら、まずこの五つを決算ごとに記録するだけでも、見える景色が変わります。
最後に
金利vs. AI産業革命は、第5幕で企業の供給判断まで進みました。金利が下がるか、AI需要が続くかだけでは、今週の明暗は説明しきれません。
どれだけ売れるか。いくらで売れるか。競合はどれだけ増やすか。そして、最後にいくら現金が残るか。私は、この順番で数字を見ていきます。
Micronの4.8倍は、AI需要の強さを示す大きな数字です。HDD株の10%安は、その強さを将来の利益へつなぐ難しさを教えてくれました。二つを一緒に見ることで、AI相場の構造が少し見えてきた気がします。
今週も、熱狂に流されず、数字を見ながら楽しく続けていきましょう。それではまた!(^-^)/
次に読むおすすめ記事

米国株の情報収集・口座選び(PR)
今週のように同じAI関連株でも明暗が分かれるときは、指数だけでなく、決算資料と個別チャートを確認できる環境が役立ちます。私は、業績・チャート・資金余力を一緒に確認する手順を大切にしています。
会社員向けの米国株口座比較:SBI証券・楽天証券・マネックス証券を見る
口座の最新条件・手数料・利用できる機能は、各社の公式情報を確認してください。
出典・データの扱い・免責
価格・ランキング・チャートは添付「261003」、前週末値は「ブログ260926」を基準にしました。市況の流れは添付「米国株一週間のニュース」を要約。企業決算と経済指標は次の一次情報に照合しています。資料中の報道・コメントをそのまま長文転載していません。
- Micron FY2026 Q4:SEC決算発表
- Micron FY2026 Q4:公式説明資料(価格・出荷・契約・供給・CF)
- 東芝:10月2日HDD増産ライン・記憶容量の目標
- BLS:9月雇用統計
- BLS:8月JOLTS
- BEA:8月個人所得・消費支出/PCE価格
- BEA:4~6月GDP第3次推計
- ISM:9月製造業PMI
- Conference Board:9月消費者信頼感
- FRED:DGS10(名目10年金利)
- FRED:DFII10(10年TIPS実質金利)
- FRED:T10YIE(10年期待インフレの市場指標)
- FRB:2026年10月発表予定
- TSMC:公式IRカレンダー
- Corteva:事業分離のSEC 8-K
- SEC提出ファンド資料:10月末基準の課税・分配ルール
株価の報道・履歴と資金フローの補助情報:Reuters・10月2日市場概況/MarketWatch・HDD株下落/Reuters・LSEG Lipper資金フロー/Reuters・9月末市場概況/WDC価格履歴/STX価格履歴
本稿の「私はこう読む」「判断軸」はキートンの考察です。会社見通しや市場予想は確定事項ではありません。将来の利益・株価を保証するものではなく、投資助言でもありません。投資判断はご自身の資産状況とリスク許容度に合わせて行ってください。
(PR)
↓↓Xやってます「キートンの米国株投資」
↓↓YouTubeでも超わかりやすく動画にしてます。「キートンの米国株投資」
https://www.youtube.com/channel/UCVH0ApXzSdu7ii3g-2ZlXdA
(PR)
ウィブル証券のご紹介
米国でロビンフッドに続く2番目にダウンロード数が多いアプリとして多くの方からの厚い支持を受けております。
詳細はこちら(PR)↓

国内でも取扱は2社しかないオプション取引可能
銘柄数の多さ
総額での為替手数料の安さ
取引時間の長さ
コミュニティ機能
優れたUIによるチャート分析機能