※当ブログには広告・アフィリエイトリンクを含みます。
連載「金利に振り回されない米国株投資」|第4回/全6回
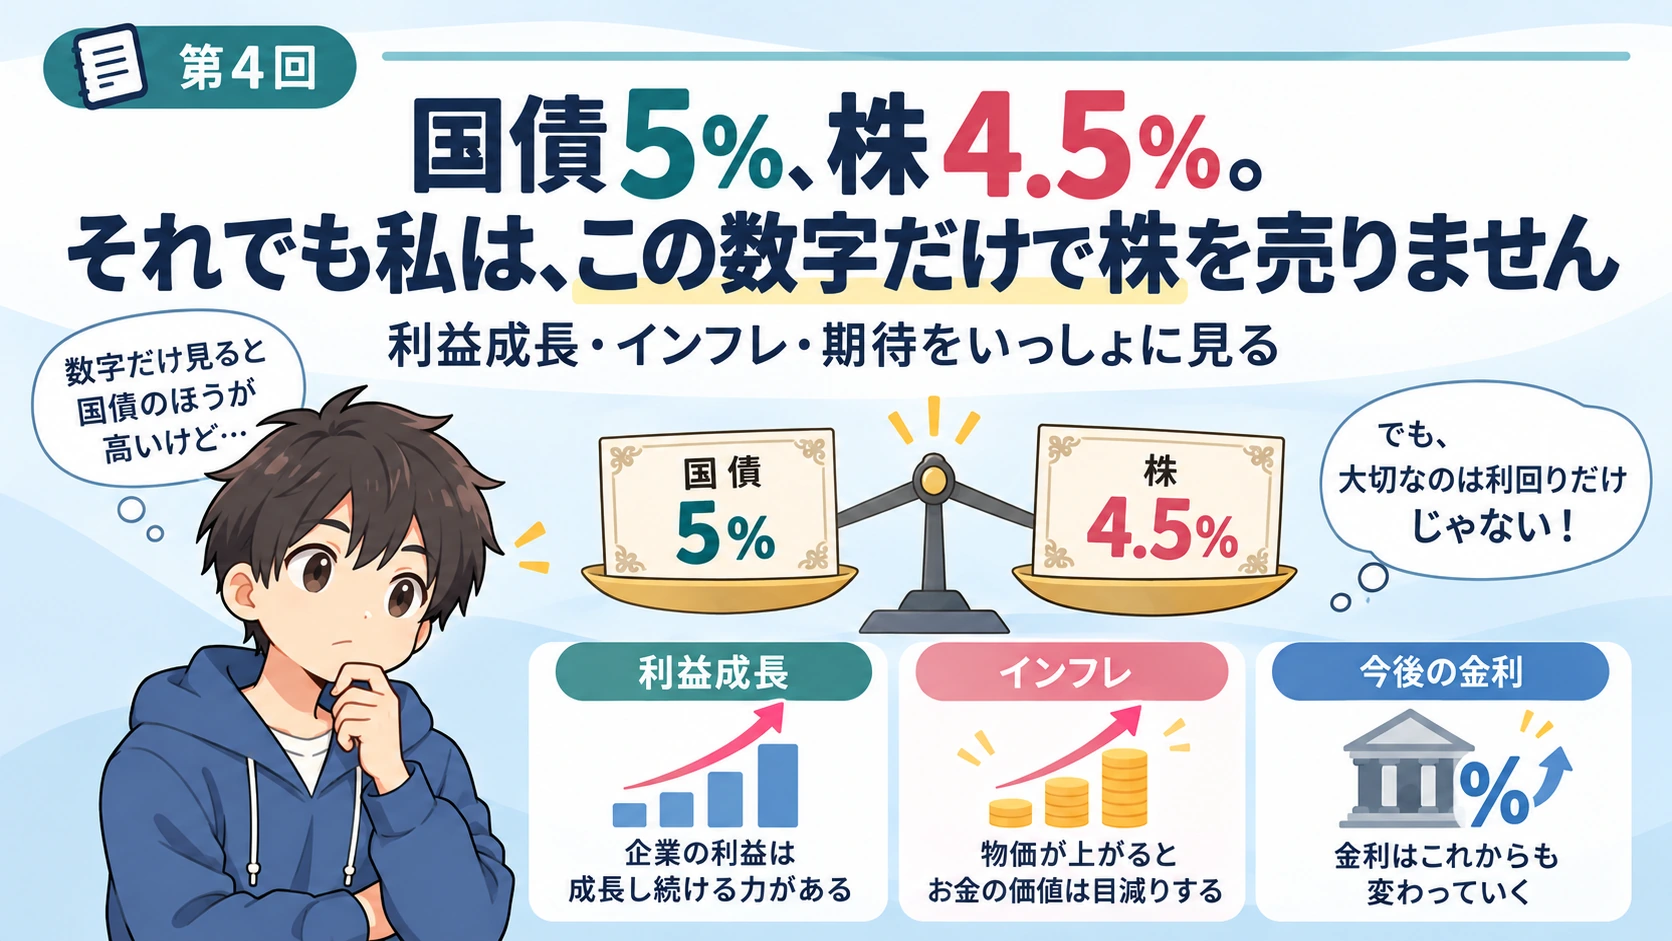
国債の利回りが株の益利回りを上回っても、それだけで『株を売るべき』とは判断できません。株には、これから利益が増える可能性があるからです。
キートンです。今回は、私が金利のニュースを見るときに特に大事にしている話です。
国債の利回りが5%、株の益利回りが4.5%。数字だけ並べれば、国債の方が魅力的に見えます。でも、この2つは同じものを測っていません。
益利回りは、会社の利益を株価で割ったもの
株の益利回りは、1株当たり利益を株価で割った数字です。1株当たり利益をEPSと呼びます。
株価100円、EPS4.5円なら、益利回りは4.5%です。これは会社が株価に対してどのくらい稼いでいるかを見る指標です。
私の口座に4.5円が必ず振り込まれるわけではありません。 利益の一部は配当になり、一部は会社の中に残って事業に使われます。
PERは株価をEPSで割った数字なので、同じ利益の定義なら益利回りはPERの逆数です。PER20倍なら益利回り5%、25倍なら4%になります。
実績利益で計算するか、これからの予想利益で計算するかによっても変わります。私は数字を比較するとき、まずここをそろえます。
国債の利息は固定。会社の利益は変わる
説明用に、100円の固定利付債券から毎年5円の利息を受け取るとします。一方、株のEPSは最初4.5円で、毎年7%ずつ成長すると仮定します。
| 時点 | 債券の年間利息 | 株のEPS |
|---|---|---|
| 出発点 | 5.00円 | 4.50円 |
| 1年後 | 5.00円 | 4.82円 |
| 2年後 | 5.00円 | 5.15円 |
| 5年後 | 5.00円 | 6.31円 |
| 10年後 | 5.00円 | 8.85円 |
最初は株の数字が小さくても、利益が成長すれば景色は変わります。
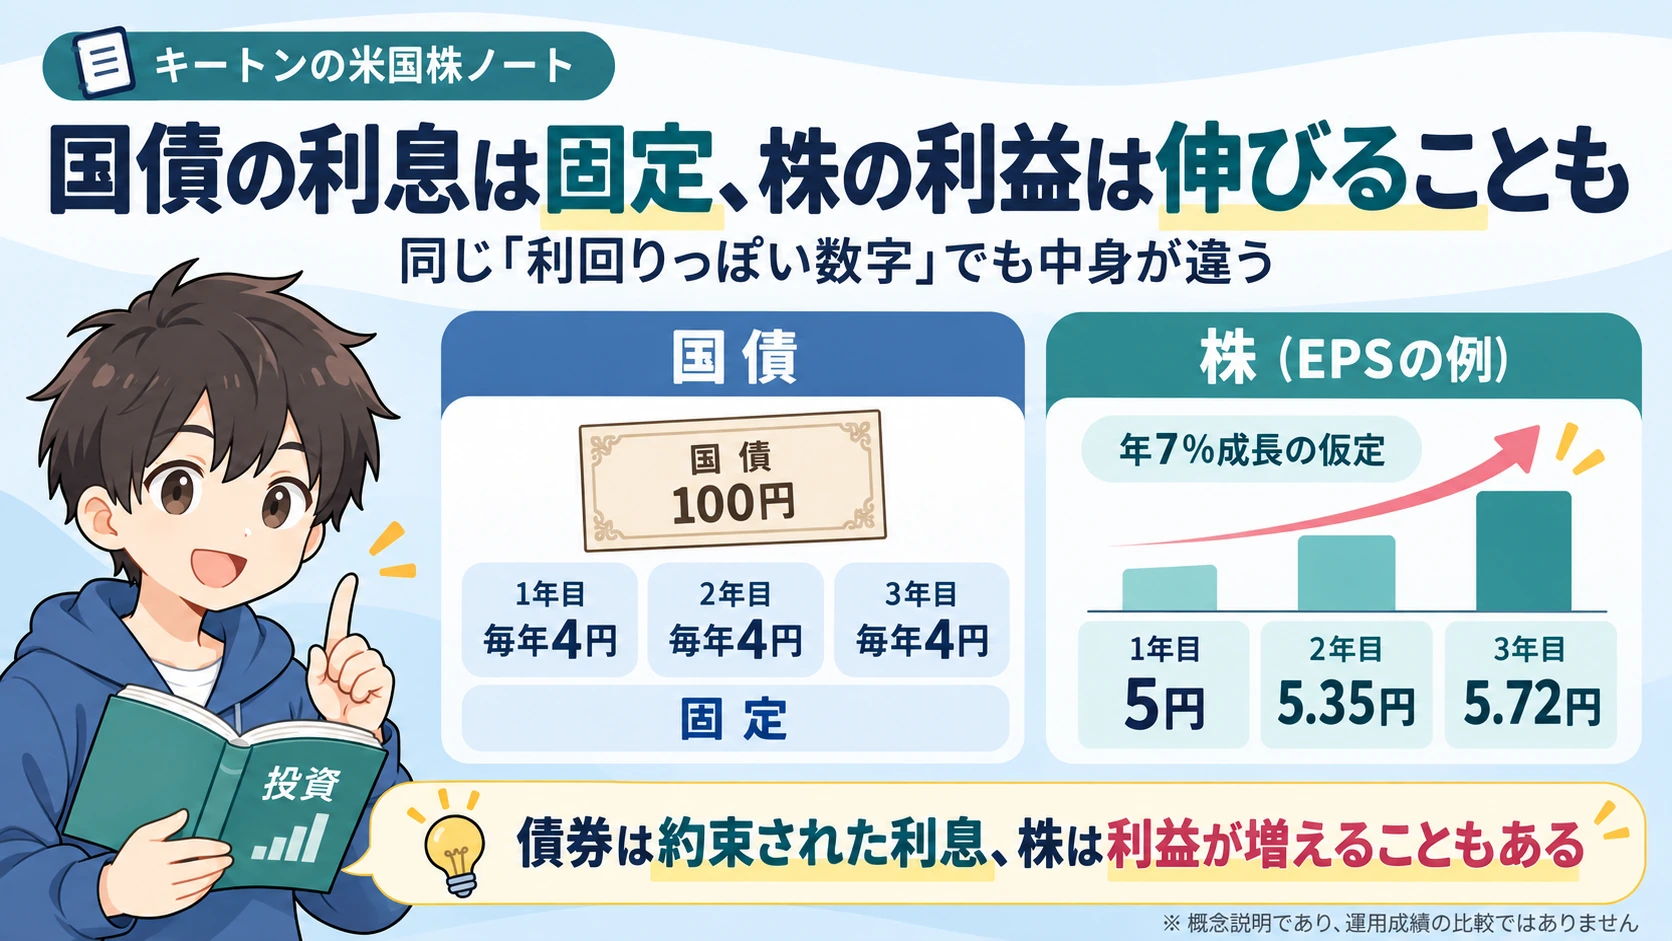
※この図は仕組みをつかむための別の簡易例です。上の表とは数値例が異なりますが、「債券の利息は固定、株の利益は変わり得る」という比較軸は同じです。
ただし、この表は債券の利息と会社のEPSの違いを示すものです。株主の受取金額や運用成績を比較した表ではありません。会社の利益が毎年7%増えるというのも、実績や保証ではなく仮定です。
インフレに対応できるかも違う
毎年5円もらっても、物価が上がれば、その5円で買えるものは減ります。固定利息の金額は増えません。
会社なら、商品を値上げして売上を増やせる場合があります。ただし、仕入れや人件費がもっと上がれば、利益は減ります。
私が見たいのは、値上げできるか、値上げしてもお客さんが離れないか、費用を払った後に利益が残るかです。『インフレだから株なら安心』ではありません。
PR|TradingView
株のリスクを引き受ける対価がERP
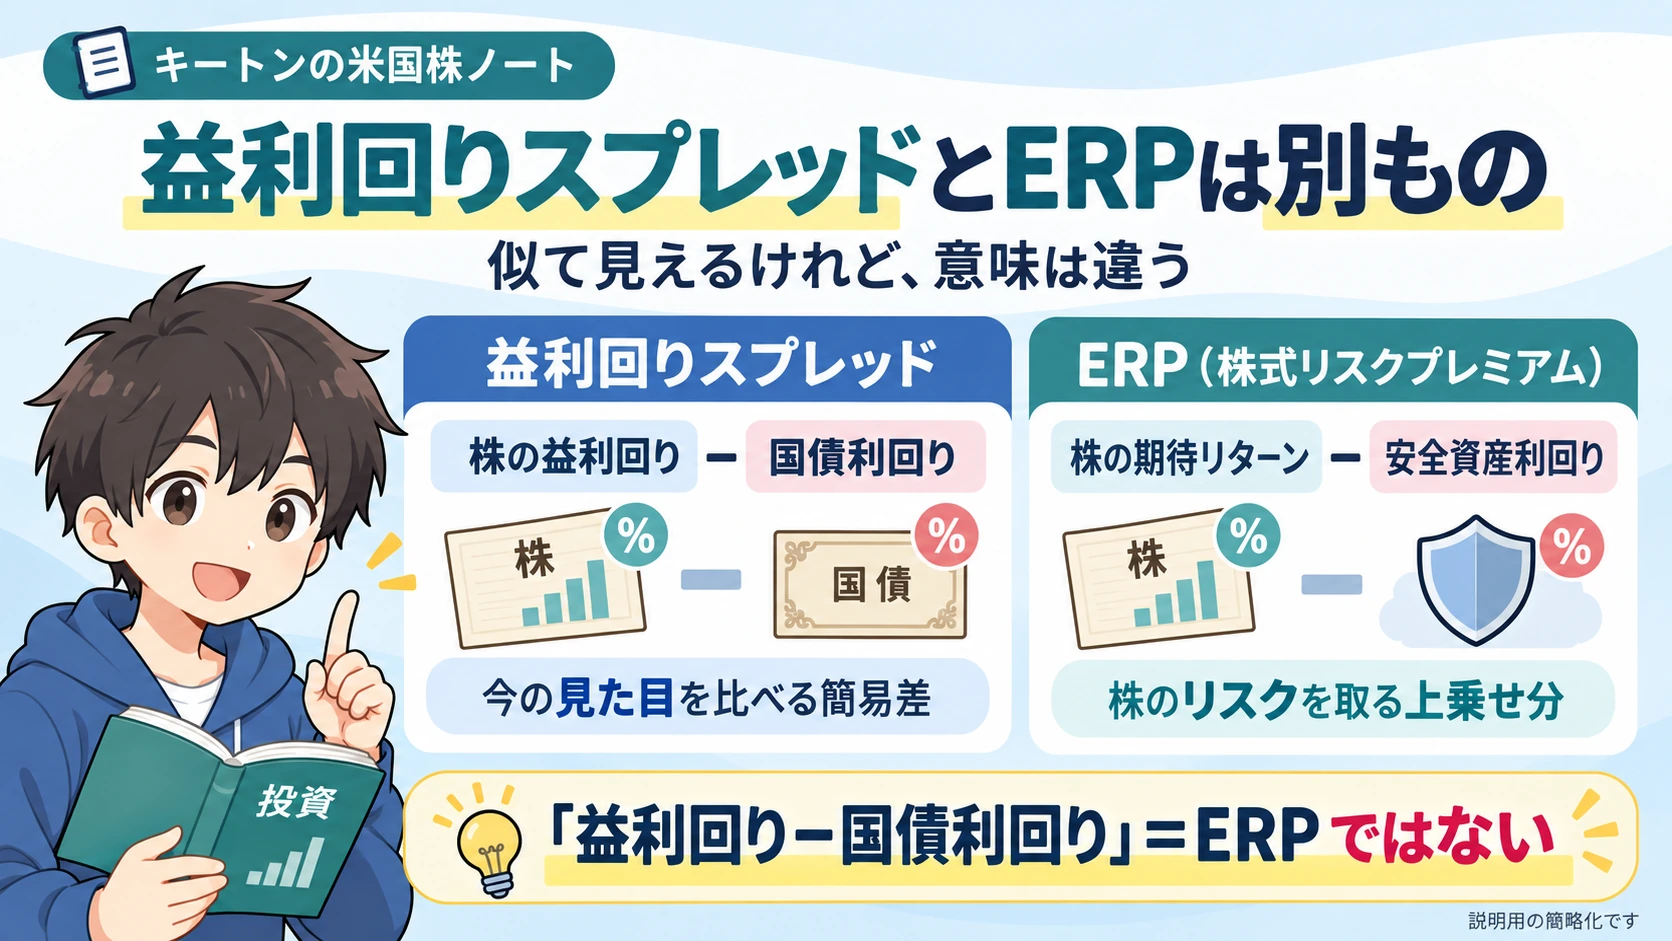
株は利益が増える可能性がある一方で、利益が減ったり、株価が大きく下がったりします。投資家はその不安を引き受ける分、安全資産より高い期待リターンを求めます。
その上乗せが、株式リスクプレミアムです。英語の略でERPと呼びます。
ERP=株式の期待総合リターン−対応する安全資産の利回り
仮に株の期待リターンが9%、安全資産が5%なら、上乗せは4%です。ここでの9%は予測であって、約束された利益ではありません。ERPも直接観測できる一つの確定値ではなく、見積もり方で変わります。
『益利回り−国債利回り』とERPは区別する
株の益利回り4.5%から国債利回り5%を引くと、マイナス0.5ポイントです。これは、益利回りと国債利回りの差です。
比較指標として役立つ場面はありますが、これだけを本来のERPだとすると、将来の利益成長や株価変化を見落とします。
株の期待総合リターンには、配当と株価の変化が関わります。株価の変化には、利益の伸びとPERの変化が関わります。自社株買いも、株数の減少によってEPSに影響する場合があります。すでにEPS成長に含めた効果を、もう一度足さないようにします。
利益が伸びても、買値が高すぎれば苦しい
私は利益成長を重視しています。でも、利益が伸びる会社なら、どんな価格で買ってもよいとは考えません。
EPS100円、PER20倍なら株価は2,000円です。翌年EPSが110円に増えても、PERが18倍に下がれば株価は1,980円。利益は10%増えたのに、株価は1%下がる計算です。
金利上昇や不安の増大で、投資家が払いたいPERが下がれば、利益成長が打ち消されることがあります。
だから私は、利益の成長と、金利や不安による評価の変化をセットで見るようにしています。国債の数字が高いという理由だけで株を売らない。ただし、株の買値と利益の裏づけは確認する。これが私の考え方です。
次回は、9月に株や債券が売られる理由です。景気の話だけでなく、『誰が、何のために売っているのか』も見てみます。
PR|広告
参考・注釈
- SEC:株と債券の違い、リスクとリターン。
- NYU・Aswath Damodaran:Implied Equity Risk Premiums。ERPが推計に依存することの参考。
- 参考解説:堀古英司氏のテレビ東京『Newsモーニングサテライト』での解説(放送録画を参考)。着眼点を参考に、本文と図は私の言葉で再構成しました。
- 5%、4.5%、7%、9%などは説明用の仮定であり、2026年10月5日の市場データではありません。