※当ブログには広告・アフィリエイトリンクを含みます。
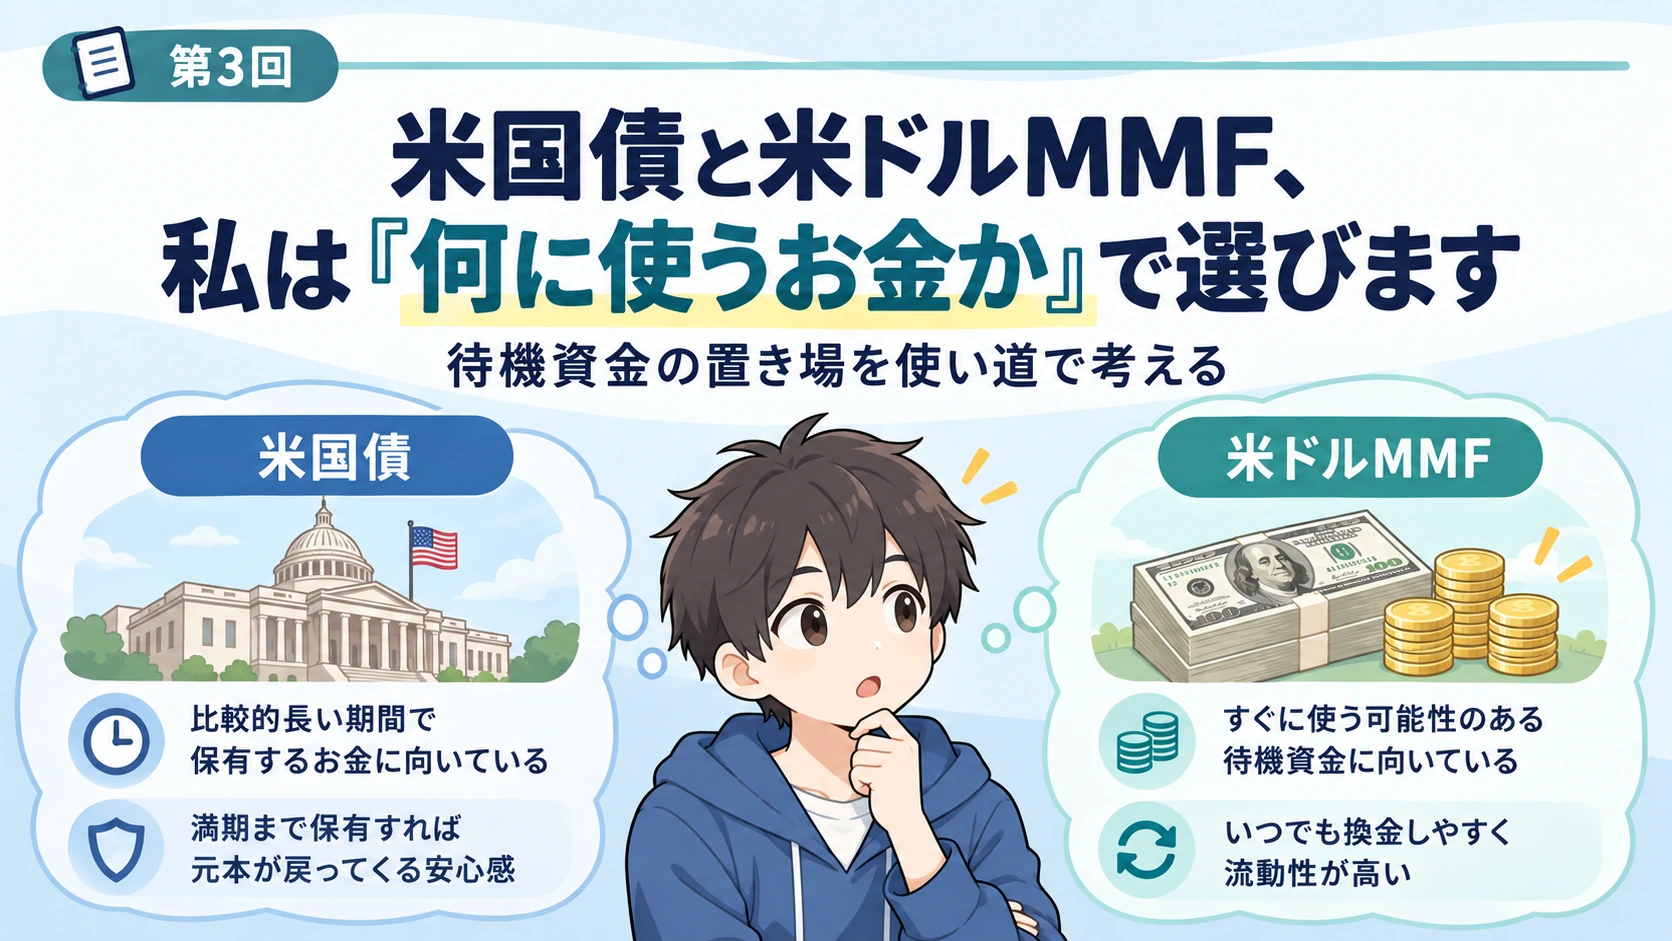
連載「金利に振り回されない米国株投資」|第3回/全6回
米国株を買うために待たせておくお金なら、私は金利を長く固定することより、買い場で動かしやすいことを優先します。
キートンです。米国債の利回りを見ると、長く持っておけばよさそうに思えます。私も米国債を検討しました。
ただ、途中で『この株を買いたい』となったとき、債券を売る値段まで気にするのは少し面倒です。そこで、待機資金の基本候補として考えているのが米ドルMMFです。今回は、どちらが優秀かを競うのではなく、使う目的で比べます。
MMFは、お金の『待合室』
MMFは、短い期間の信用度の高い債券などに分散して運用する投資信託です。米ドルMMFなら、ドルで運用します。
私はこれを、株を買うまでお金を待たせておく待合室と考えています。じっと待つ間も、運用による収益を期待できます。
私が基本候補としているのは、楽天証券で取り扱うゴールドマン・サックスの米ドルMMFです。これは運用方針の話で、この記事で購入済みの金額や配分を示しているわけではありません。
楽天証券の案内では、対応する米ドルMMFは米国株の外貨決済による直接買付に利用できます。また、日々の運用成果は毎月末に再投資されます。商品や取引日による条件はありますが、こうした使い勝手が私には合っています。
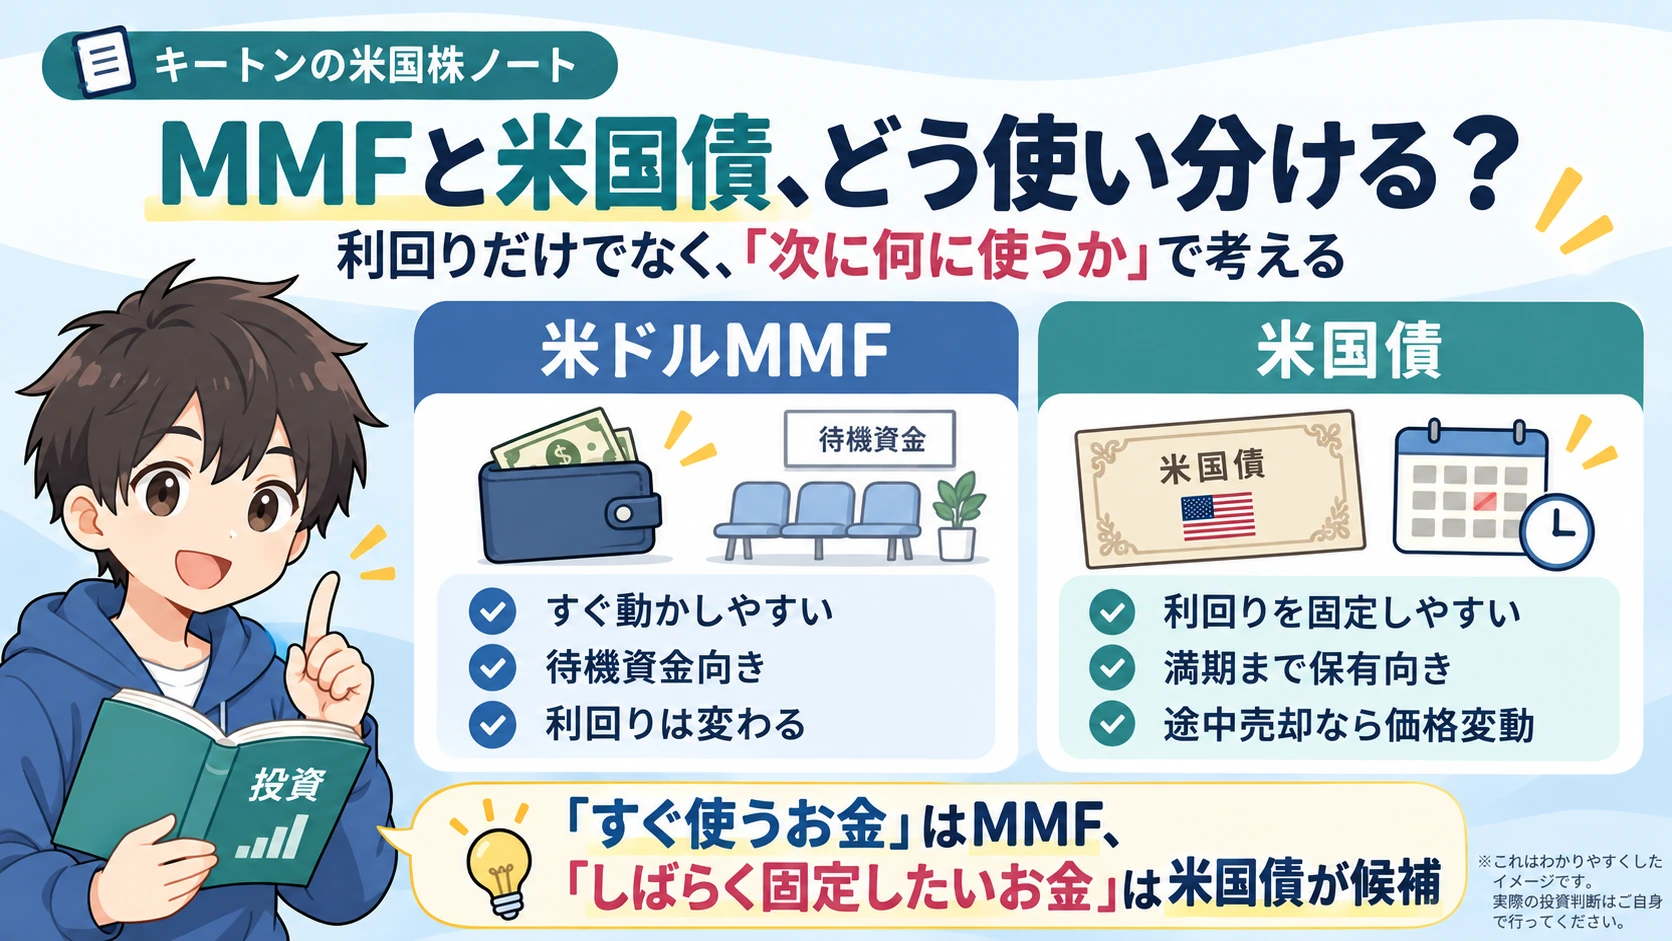
すぐ使う待機資金ならMMF、しばらく固定したい資金なら米国債という考え方です。
米国債は、金利を固定したいお金の候補
一方、固定利付の米国債は、決まった利息を受け取る約束を長く持てる点が魅力です。
市場の金利が下がっても、その債券の固定利息は変わりません。生活費などの受取予定を組み立てるうえで、こうした性質は役に立ちます。
ただし、市場の金利がさらに上がれば、今持っている債券の市場価格は下がりやすくなります。途中で株を買いたくなって売るときには、その値段を受け入れる必要があります。
また、固定されるのは債券の利息の条件です。受け取った利息を再投資するときの金利まで固定されるわけではありません。第1回の複利の話が、ここにつながります。
利回りだけで比べると、目的を見失う
例えば、片方の利回りがもう片方より少し高かったとします。
それでも、株の買い場が来たときに使いにくかったり、途中売却で値下がりしていたりすれば、その差だけでは判断できません。
| 比べる点 | 米ドルMMF | 固定利付の中長期米国債 |
|---|---|---|
| 主に重視すること | 待機中の運用と使い勝手 | 利息の固定と保有期間 |
| 収益の条件 | 短期金利などに応じて変わる | 契約上の利息は固定 |
| 金利が下がると | 分配水準も下がりやすい | 固定利息を維持できる |
| 金利が上がると | 分配水準の上昇を期待できる | 市場価格は下がりやすい |
| 株に振り向けるとき | 対応商品の買付充当が便利 | 売却価格・受渡を確認する |
| 円で見ると | 為替リスクがある | 為替リスクがある |
MMFの利回りは固定ではありません。『今の利回りが、何年も続く』とは考えません。金利が下がったときの収益低下は、機動力と引き換えに受け入れる部分です。
PR|TradingView
米国債市場は大きい。でも、個人の使い勝手は別
私はMMFの方が使いやすいと感じていますが、これは『米国債は売れない商品だ』という意味ではありません。
米国債は大きな市場で売買されています。個人が使う証券会社では、取扱銘柄、売値と買値の差、注文時間、受渡などの条件が関わります。
私が比較したいのは、市場全体の流動性よりも、自分の口座で、必要なときに、納得できる条件で使えるかです。
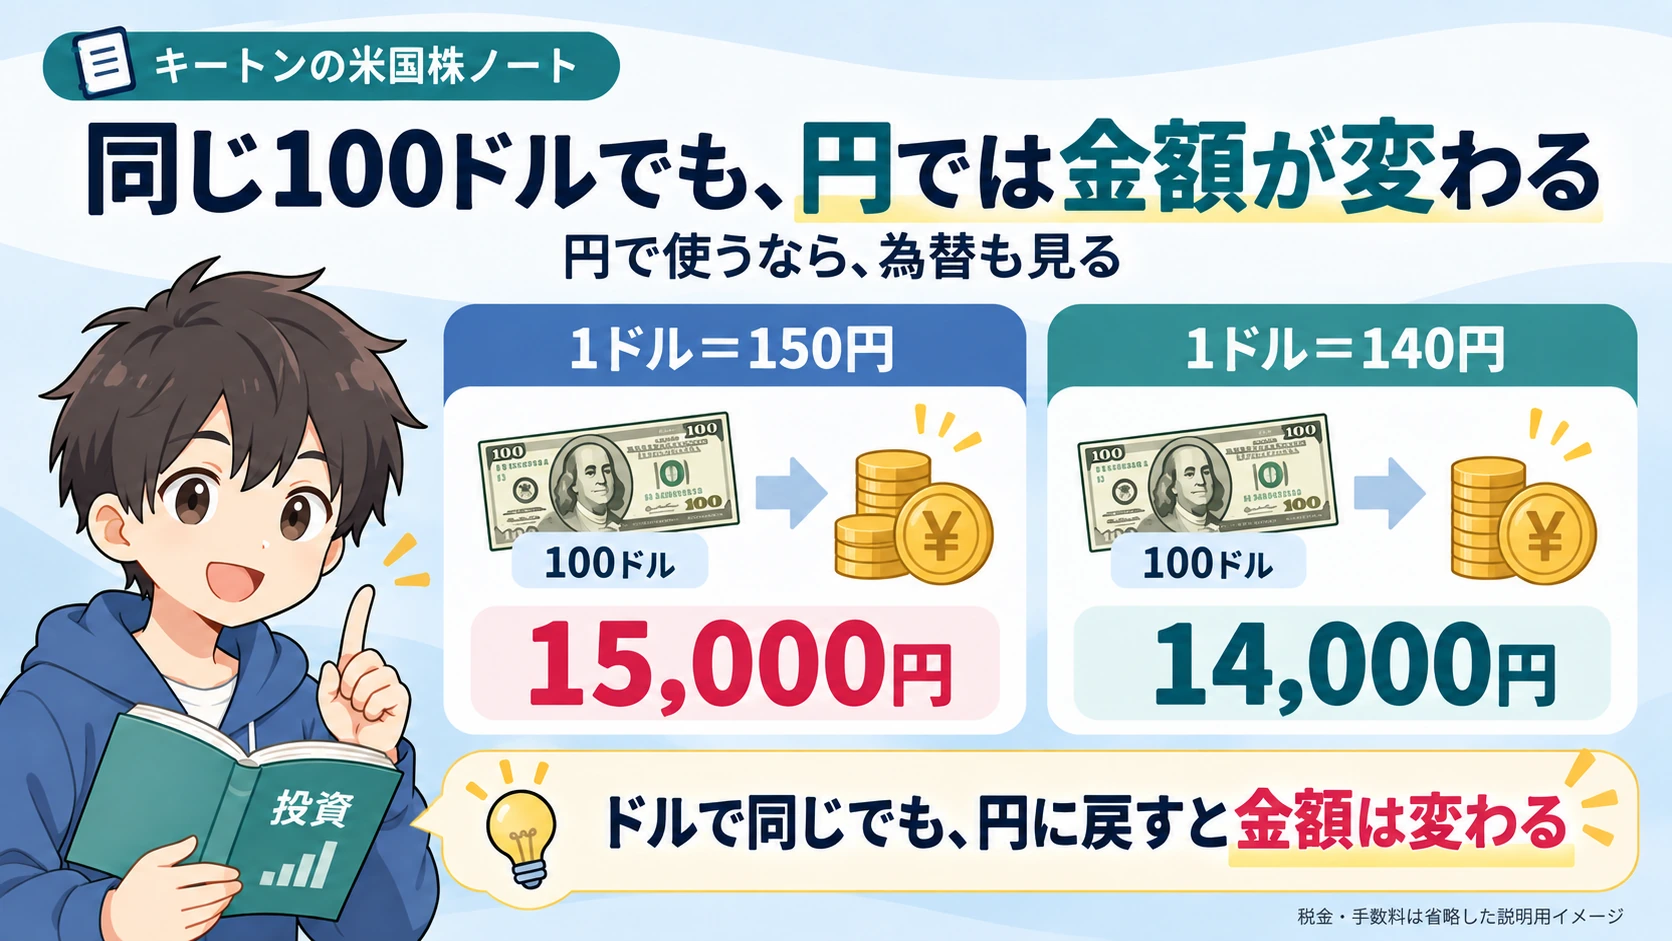
100ドルでも、1ドル150円と140円では円換算額が1,000円違います。
ドルでは安定していても、円では変わる
ここは外せません。100ドルが変わらなくても、1ドル150円なら1万5,000円、140円なら1万4,000円です。
この間、ドルで受け取る運用収益があっても、円高による目減りを埋められないことがあります。米ドルMMFも預金ではなく、元本保証はありません。
私が米国株の待機資金として考えるのは、その後もドルで株を買う予定があるからです。近く円で使う生活費なら、別の判断になります。
私の使い分け
株の買い場で動かしたいドルは、米ドルMMFを基本候補にします。
しばらく使わず、決まった利息を確保したい余剰資金は、米国債を検討します。
どちらも、利回りの数字を見て終わりにはしません。注文時間、休日、買付可能額への反映、税金や費用まで含めて、自分の使い方に合うかを確かめます。
次回は、もっと根本的な疑問です。『国債の利回りの方が高いなら、株は売った方がいいのか』。私は、ここには数字の読み違いがあると考えています。
PR|広告
参考・注釈
- 楽天証券:外貨建てMMF。対応商品の米国株への直接買付、再投資について。
- 楽天証券:外貨建てMMFの商品概要、取引時間。
- SEC:Money Market Funds。短期証券への投資とリスクの基本。
- MMFからの買付利用は対応商品・営業日等の条件付きです。利回りは変動するため、具体的な数値は固定せず、注文時に確認してください。確認日:2026年10月5日。