【PR】この記事には広告・アフィリエイトリンクを含みます。
こんにちは~、キートンです!(^-^)/
今週も、結局いちばん気になったのは金利でした。
米10年債利回りは一時5.23%。2007年以来の高水準です。
普通なら、NASDAQや半導体株にはかなり厳しい数字です。
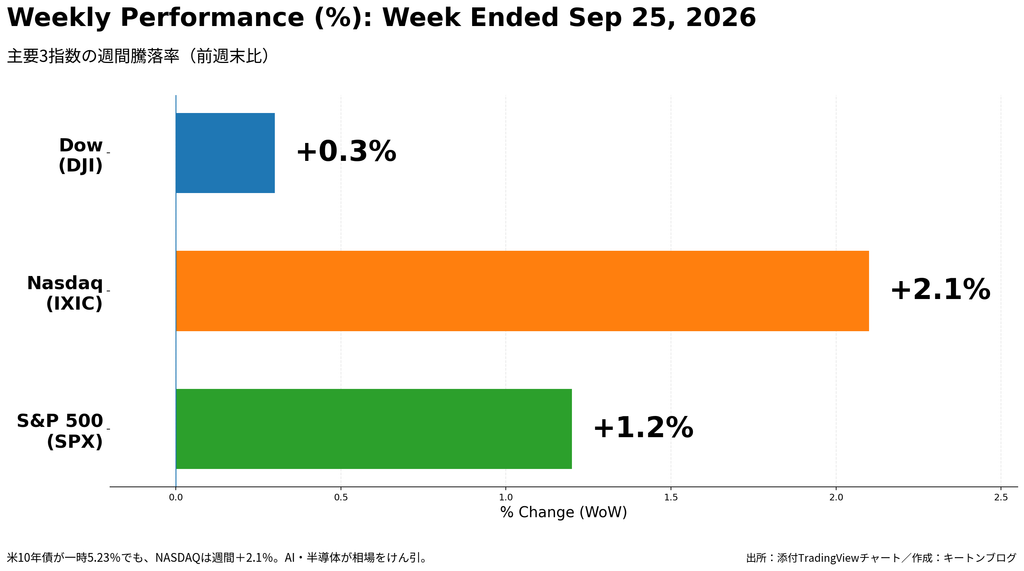
ところが週間では、ダウが約+0.3%、S&P500が約+1.2%、そしてNASDAQは約+2.1%。
さらにAMDは週間+12.65%、INTC+13.26%、QCOM+13.65%。MUも+6.54%、MRVLも+7.24%と、AI・半導体の強さが目立ちました。
つまり今週の相場は、
「金利が上がったらグロース株は下がる」という教科書だけでは説明できない。
一方で、AI産業革命が金利を完全に無視できるわけでもありません。
Texasではデータセンターの新規許認可が電力網の検証を理由に一時停止。Oracle関連ではデータセンターの建設・資金調達を巡る懸念が報じられました。
AI相場は、いよいよ
「AI需要があるか?」から「その需要を電力・設備・資金で本当に現金へ変えられるか?」
という次のステージに入りつつあります。
今回は「金利vs. AI産業革命・第4幕」。添付の米国株一週間のニュース、キートンメモ、チャート、そしてX(@masterkeaton19)で発信してきた内容を材料に、今週の米国株を整理します。
- 3行で要約
- こんな人向けの記事です
- 今週の米国株を動かした主な材料
- 主要3指数の週間騰落率
- ダウ
- ナスダック
- S&P500
- 経済イベント(経済指標)
- 米10年債利回り
- 今週のセクター別騰落一覧
- Fear & Greed Index
- VIX
- ドル円
- WTI原油
- 保有・監視銘柄
- 考察:金利vs. AI産業革命・第4幕
- 米10年債5.2%でも、NASDAQは+2.1%
- 株価は「EPS × PER」で考えると見えやすい
- 今週は「金利が上がった理由」も重要だった
- アメリカと日本、同じ「金利高」でも中身が違う
- AI需要は「GPUを買う」だけでは終わらない
- Texasが示した「AIの物理的な壁」
- Oracleが示した「AIの金融的な壁」
- AIデータセンター1基で、誰が先に儲かるのか
- NVDA・AMD:計算需要はまだ相場の中心
- MU:9月30日の決算は「需要」より一段深く見る
- MRVL・CRDO:GPUが増えるほど「データを動かす」仕事が増える
- VRT:電力不足はチャンスだが、建設延期は逆風にもなる
- ストレージ:AIは計算した後、データを捨てない
- Xで改めて感じた「熱狂に飲み込まれない」
- AI産業革命が金利に負け始める条件
- キートン流、今週の投資判断
- 今週の相場を一言でいうと
- 来週の注目ポイント
- キートンの投資方針
- 質問コーナー
- 最後に
- 次に読むおすすめ記事
- ウィブル証券のご紹介
3行で要約
- 米10年債利回りは一時5.23%まで上昇。それでも週間ではNASDAQ+約2.1%、S&P500+約1.2%、ダウ+約0.3%と3指数そろって上昇しました。
- AMD+12.65%、INTC+13.26%、QCOM+13.65%。強い米景気とAI利益成長への期待が、金利上昇によるPER低下圧力を今のところ上回っています。
- ただし次の壁は「電力・許認可・資金」。9月30日のMicron決算とPCE、10月のISM・雇用統計で、この強さが利益とキャッシュフローへ変わっているかを確認します。
こんな人向けの記事です
- 米10年債5.2%でもNASDAQが上がる理由を知りたい人
- MU、AMD、NVDA、MRVL、CRDO、VRTを保有・監視している人
- AIデータセンターの「電力・建設・資金」のボトルネックを整理したい人
- 米国と日本の金利上昇を同じものとして見てよいのか疑問を持っている人
- 9月30日のMicron決算とPCE、10月2日の雇用統計へ備えたい人
今週の米国株を動かした主な材料
原油安とAI買いでNASDAQが最高値更新
週初21日はWTIが前週末比4.5%安となり、インフレ懸念がいったん後退。米長期金利も低下し、AI関連へ資金が戻りました。
NASDAQは2.26%高で最高値を更新。AMDは時価総額1兆ドルへ到達し、SOX指数も4.2%高。METAはAI関連への期待から11%超上昇しました。
強すぎるPMIで「景気が良いのに株には逆風」
23日に発表された9月の米PMI速報値は、製造業57.0、サービス業も予想を上回り、総合PMIは58.4まで上昇しました。
一方、投入価格は約4年ぶりの高い伸び。景気が強いこと自体は企業利益には追い風ですが、インフレが粘ればFRBの追加利上げ観測を強めます。
その結果、10年債利回りは5.13%へ急上昇し、NASDAQは1.13%安となりました。
米10年債は5.2%台へ。それでもAI株は崩れない
週後半、米10年債利回りは一時5.23%。普通なら高PER株には強い逆風です。
それでもNASDAQは週末に反発し、週間で+約2.1%。市場は金利だけではなく、AI関連企業の利益成長と設備投資の持続性を同時に見ています。
Oracleのデータセンター問題で「資金」が表面化
24日はOracleが約3%下落。New Mexico州のデータセンターを巡り、稼働遅延時の支払い先送りを求める可能性が報じられ、収益化と資金調達への懸念が意識されました。
ここは重要です。「AI需要が強い」ことと、「巨大データセンターを予定通り建設し、資金を回収できる」ことは同じではありません。
なお、支払い延期につながる通知については会社IR・SEC資料で確認できておらず、本記事では報道ベースとして扱います。
原油反落で週末は買い戻し
25日はWTIが2.3%安の92ドル台へ低下し、インフレ懸念がやや後退。ダウは478ドル高、NASDAQも0.48%高となりました。
10年債は一時5.23%まで上昇したものの、MicrosoftのAI機能刷新などが支えになり、AI関連の強さが再確認されました。
(PR)
主要3指数の週間騰落率
| 指数 | 週間騰落率 | 週末終値 | 今週の特徴 |
|---|---|---|---|
| ダウ | 約+0.3% | 51,828.62 | 週中は金利高で失速、金曜に大きく反発 |
| ナスダック | 約+2.1% | 27,068.72 | AI・半導体がけん引、主要3指数で最も強い |
| S&P500 | 約+1.2% | 7,743.42 | テック・通信の強さが指数を支える |
先週はNASDAQだけが週間プラスでした。
今週は3指数すべてプラスですが、強さの差はさらに鮮明です。
ダウ+0.3%に対してNASDAQ+2.1%。
金利が上がっているのにグロース株が強い。この「ねじれ」が今週最大のポイントです。
ダウ
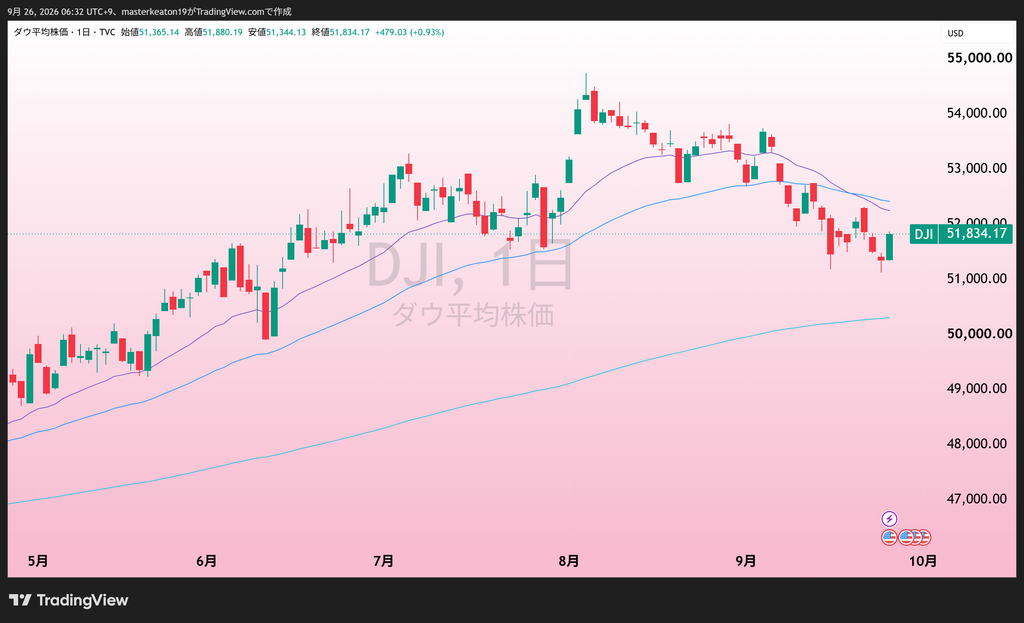
ダウは51,828.62。
週半ばまで3日続落しましたが、金曜に478ドル高。原油下落と値ごろ感から買い戻されました。
ダウ週間上昇ランキング
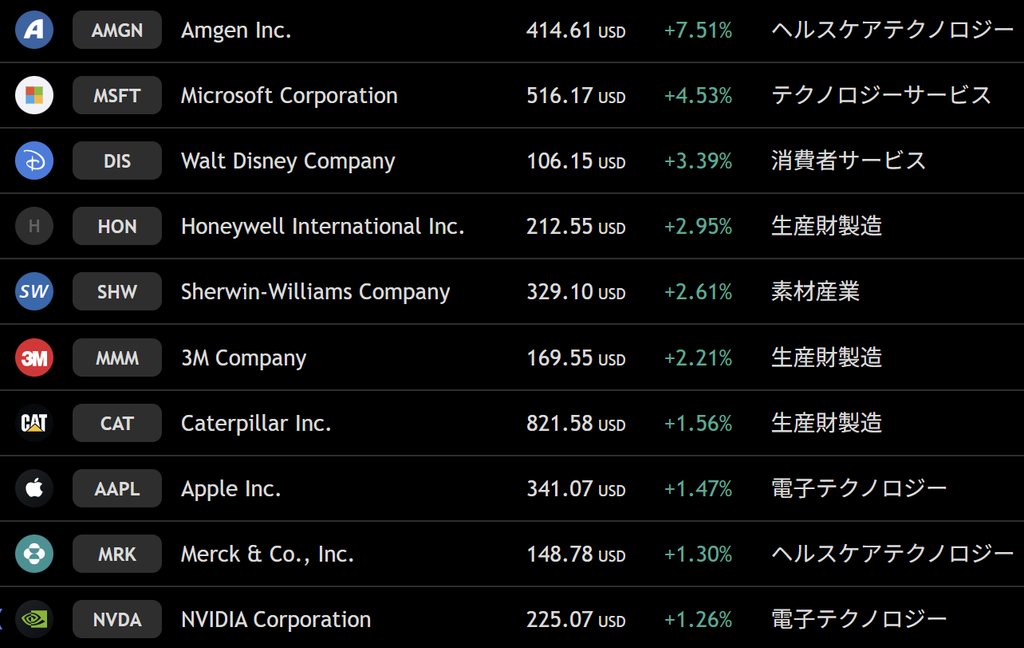
- AMGN:+7.51%
- MSFT:+4.53%
- DIS:+3.39%
- HON:+2.95%
- SHW:+2.61%
- MMM:+2.21%
- CAT:+1.56%
- AAPL:+1.47%
- MRK:+1.30%
- NVDA:+1.26%
Microsoftは週末のCopilot刷新が追い風。NVIDIAもプラスを維持しました。
ダウ週間下落ランキング
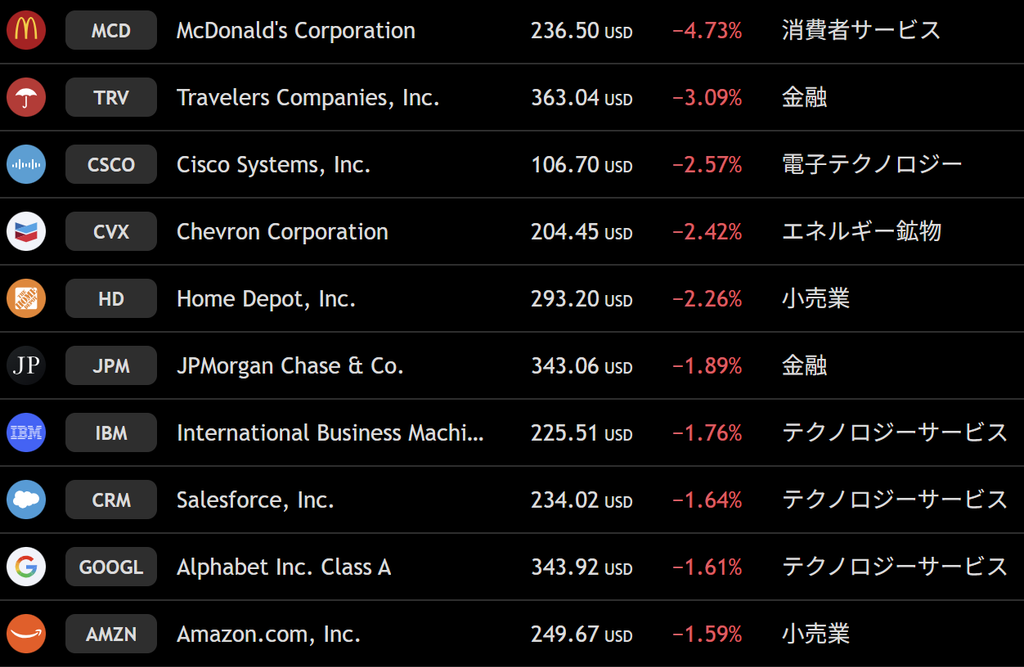
- MCD:-4.73%
- TRV:-3.09%
- CSCO:-2.57%
- CVX:-2.42%
- HD:-2.26%
- JPM:-1.89%
- IBM:-1.76%
- CRM:-1.64%
- GOOGL:-1.61%
- AMZN:-1.59%
高金利に弱い消費・住宅関連に加え、金融の一角にも売りが出ました。
ナスダック
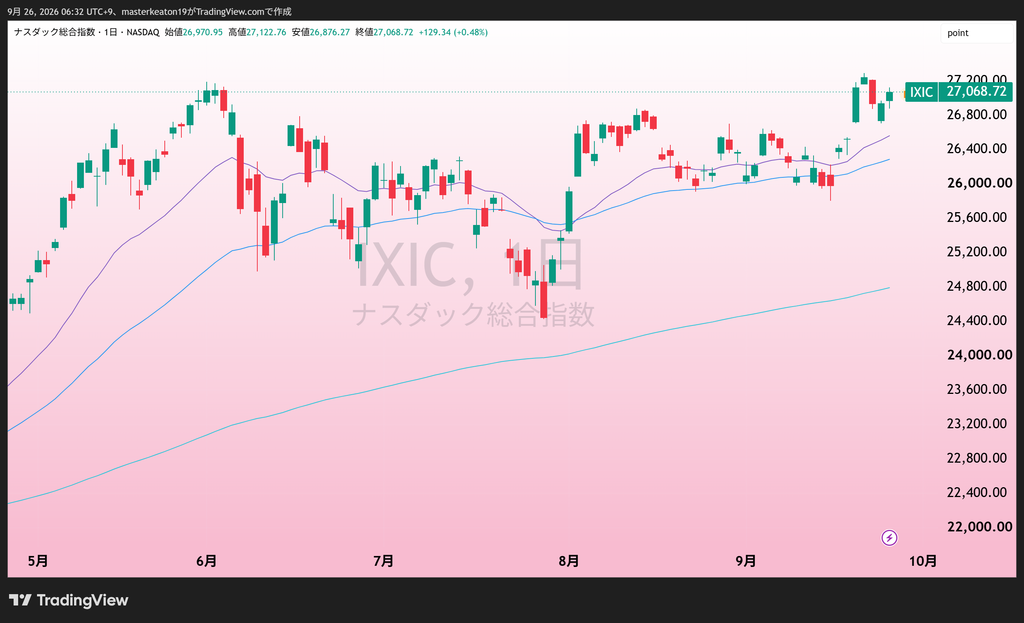
NASDAQは27,068.72。
週初に2.26%高で最高値を更新。PMI後の金利急騰で調整したものの、週末には再び27,000台を回復しました。
金利上昇局面でこれだけ強いのは、AI関連の利益予想が依然として市場平均を上回っているためと考えます。
ナスダック週間上昇ランキング
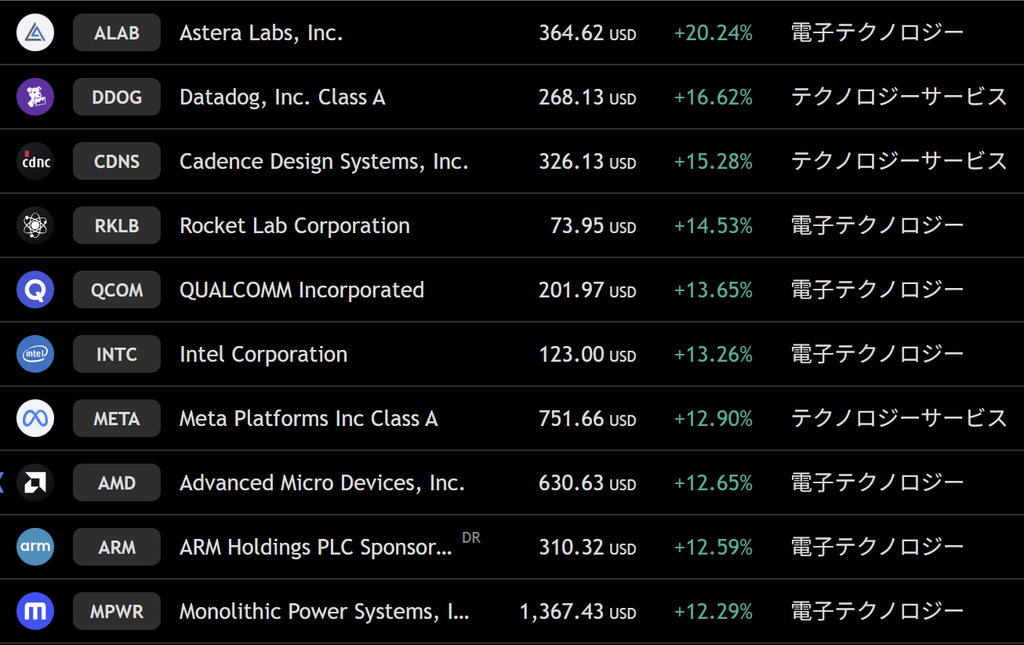
- ALAB:+20.24%
- DDOG:+16.62%
- CDNS:+15.28%
- RKLB:+14.53%
- QCOM:+13.65%
- INTC:+13.26%
- META:+12.90%
- AMD:+12.65%
- ARM:+12.59%
- MPWR:+12.29%
上位には半導体・AI関連がずらり。
「AIなら何でも」ではありませんが、利益成長が見えやすいAIインフラへ資金が集中しています。
ナスダック週間下落ランキング
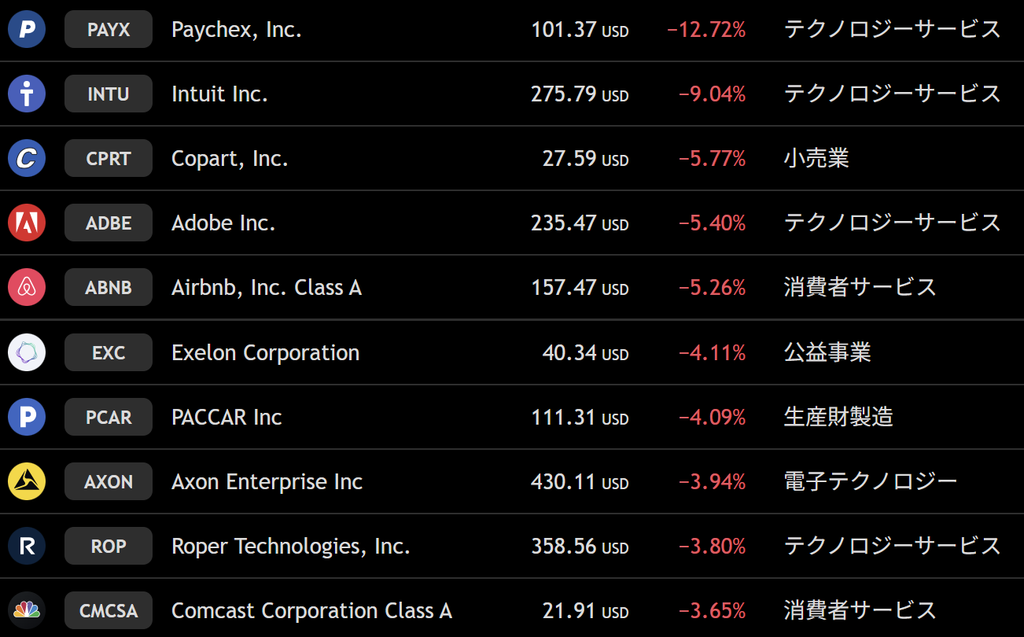
- PAYX:-12.72%
- INTU:-9.04%
- CPRT:-5.77%
- ADBE:-5.40%
- ABNB:-5.26%
- EXC:-4.11%
- PCAR:-4.09%
- AXON:-3.94%
- ROP:-3.80%
- CMCSA:-3.65%
NASDAQが強くても、ソフトウエア・サービスを含め選別はかなり強い相場です。
S&P500
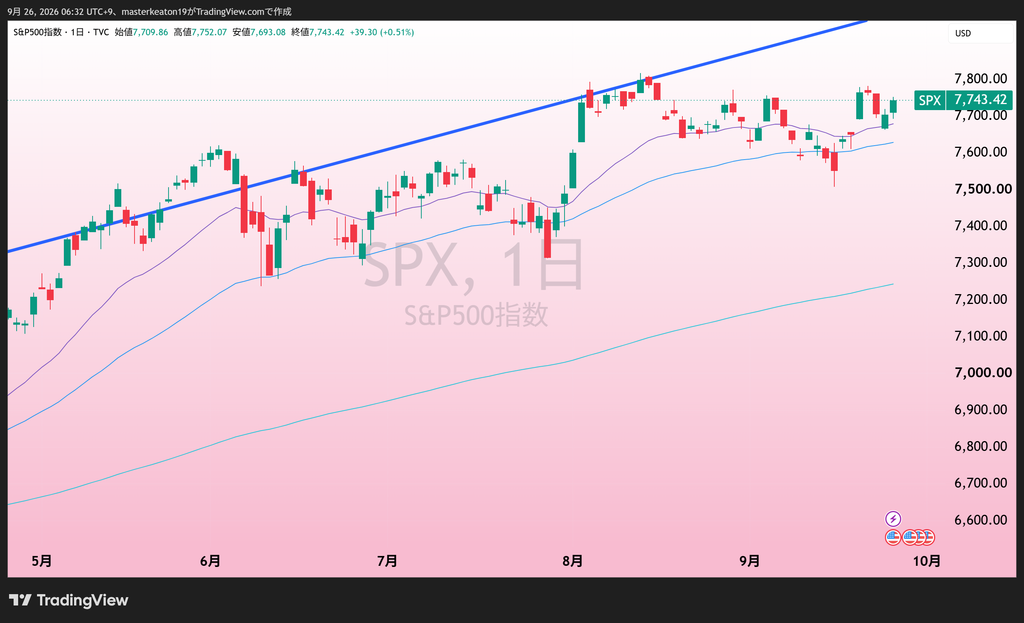
S&P500は7,743.42。
週間では約+1.2%。テクノロジーと通信サービスの強さが、金利敏感セクターの弱さを吸収しました。
青い線は今年のS&P500の利益成長率です。株価はこれに向かうような動きを想定しており、現在の株価は青い線の下ですのでトレードするならまだ買い場で、売り時ではないかと思います。
S&P500週間上昇ランキング
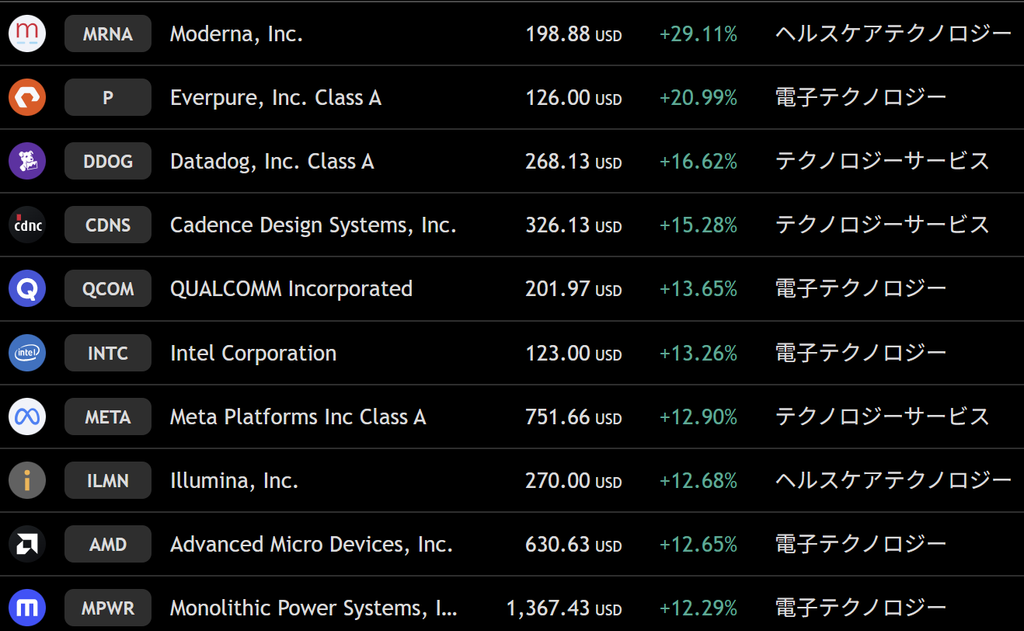
- MRNA:+29.11%
- P:+20.99%
- DDOG:+16.62%
- CDNS:+15.28%
- QCOM:+13.65%
- INTC:+13.26%
- META:+12.90%
- ILMN:+12.68%
- AMD:+12.65%
- MPWR:+12.29%
S&P500週間下落ランキング
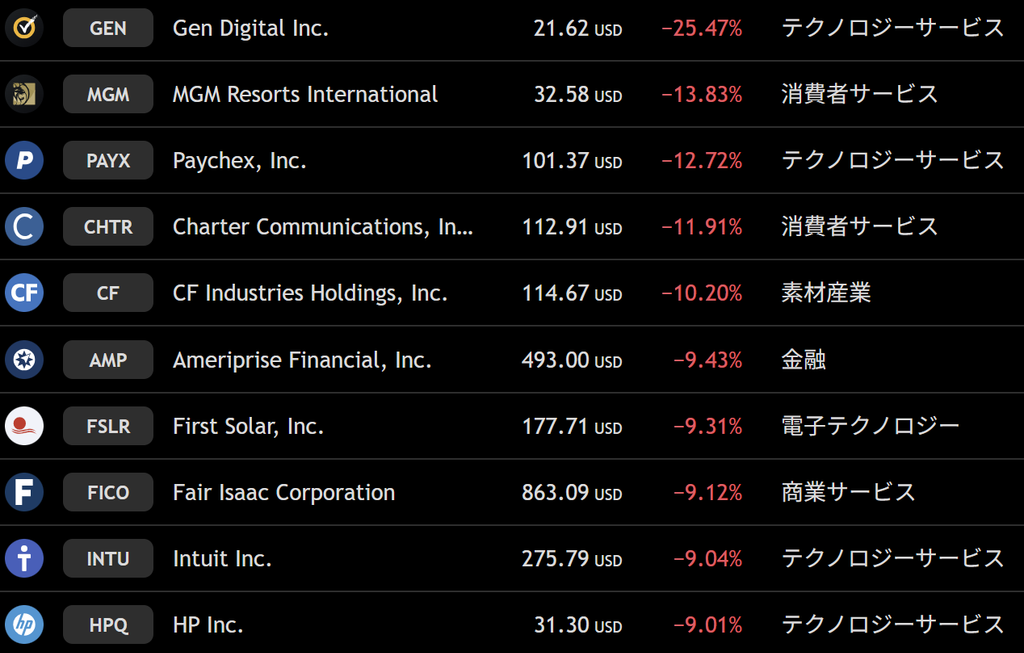
- GEN:-25.47%
- MGM:-13.83%
- PAYX:-12.72%
- CHTR:-11.91%
- CF:-10.20%
- AMP:-9.43%
- FSLR:-9.31%
- FICO:-9.12%
- INTU:-9.04%
- HPQ:-9.01%
同じS&P500の中でも20~30%上がる銘柄と10~25%下がる銘柄が同居しています。
指数だけを見るより、「何にお金が集まり、何から抜けているか」を見る方が今の相場を理解しやすいです。
経済イベント(経済指標)
経済指標の推移
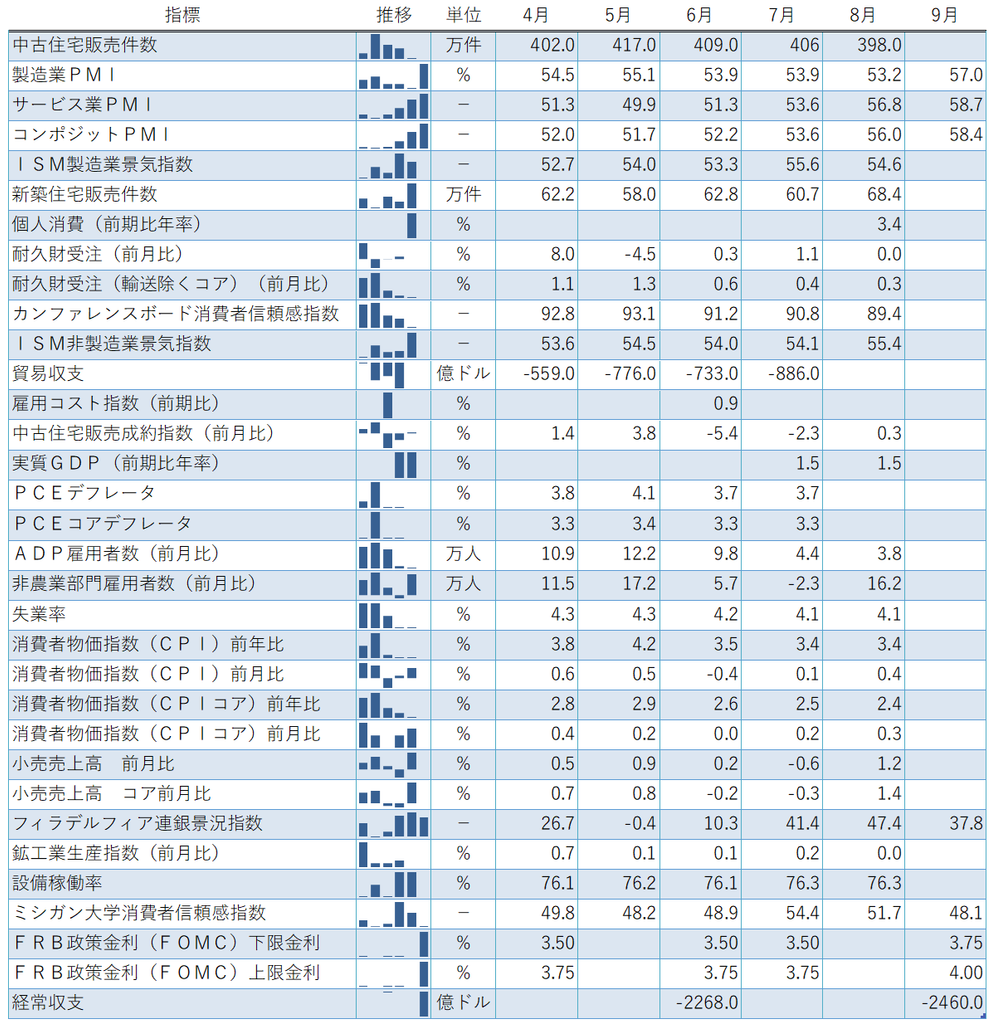
今週は「景気が強いこと」が、株にとって良い材料と悪い材料の両方になりました。
企業活動が強ければ売上・利益には追い風。しかし需要が強すぎればインフレが残り、FRBは金利を上げやすくなります。
今週の経済指標結果
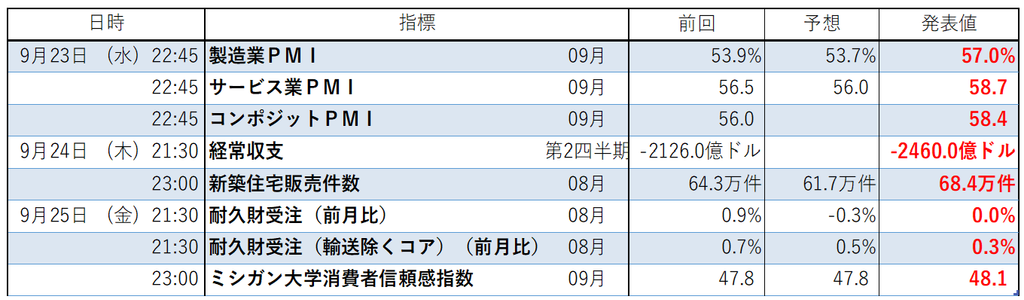
- 9月製造業PMI:57.0
- 9月サービス業PMI:58.7
- 9月総合PMI:58.4(前月56.0)
- 4~6月期経常収支:-2,460億ドル
- 8月新築住宅販売:68.4万戸
- 8月耐久財受注:0.0%
- 8月耐久財コア:+0.3%
- 9月ミシガン大学消費者態度指数:48.1
S&P Globalによると、9月の総合PMIは2021年7月以来の高水準。投入コストも約4年ぶりの速い伸びとなりました。
「景気後退で金利低下」ではなく、「景気が強くて金利が上がる」――これが今週の米国市場です。
来週の経済指標
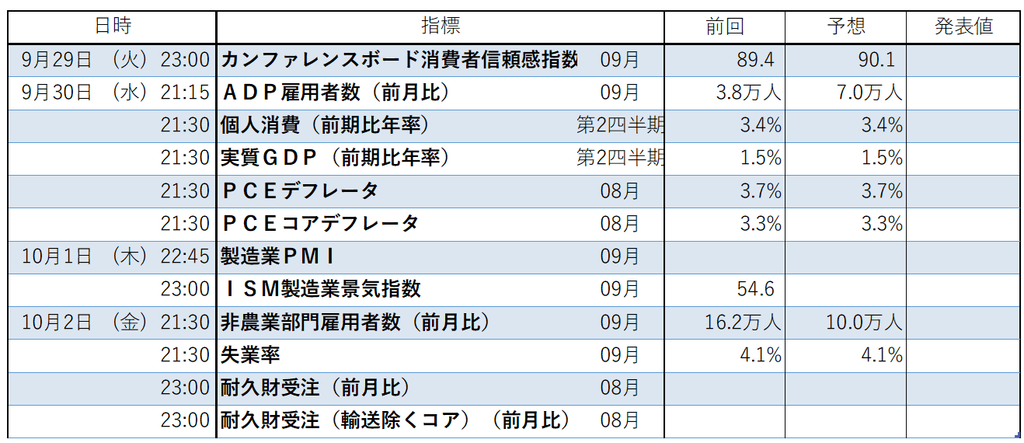
- 9月29日:JOLTS、コンファレンスボード消費者信頼感
- 9月30日:ADP雇用、PCE、個人所得・個人支出、Micron決算
- 10月1日:製造業PMI、ISM製造業景況指数
- 10月2日:米雇用統計(非農業部門雇用者数・失業率)
来週はPCEと雇用統計が金利を、Micron決算がAIメモリーを動かす可能性があります。
つまりマクロとAIファンダが同じ週にぶつかる、かなり重要な一週間です。
(PR)↓これ1冊で米国株のファンダメンタル分析は完璧!!


米10年債利回り
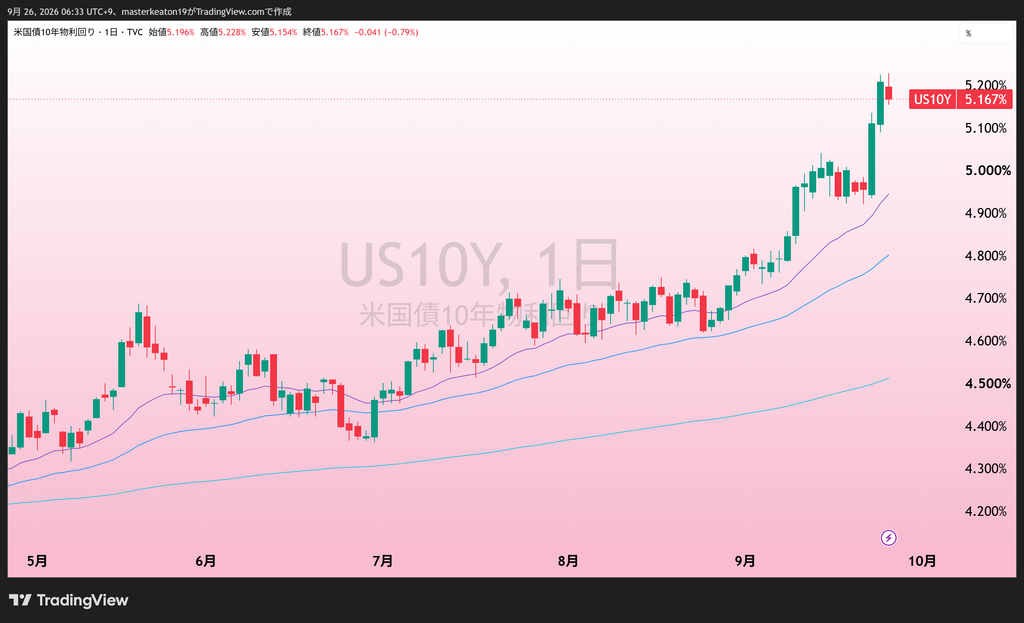
米10年債利回りは週末5.167%。週中には5.228%まで上昇しました。
この水準はグロース株にとって無視できません。
ただし大事なのは、「5.2%だから売る」ではなく、「利益予想の上方修正と金利上昇のどちらが速いか」です。
今週のセクター別騰落一覧
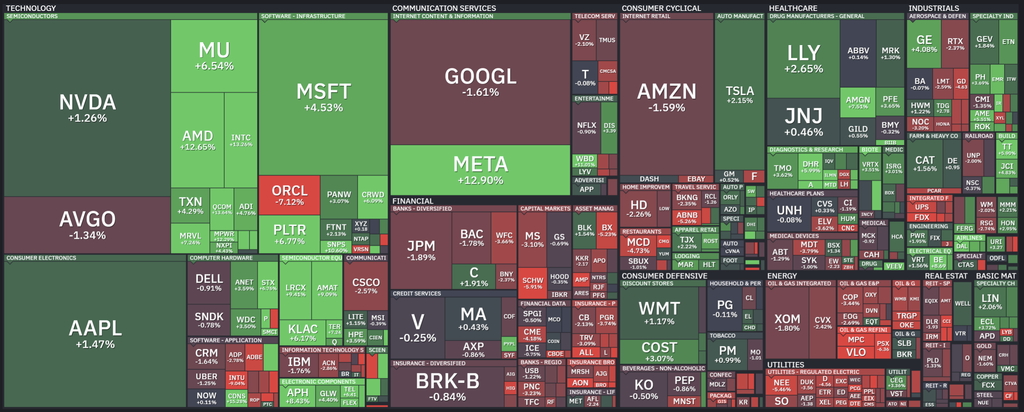
大型株ではAMD+12.65%、META+12.90%、INTC+13.26%、MU+6.54%、MRVL+7.24%、STX+6.76%とAI・半導体・ストレージが強い一週間でした。
一方、金融や一部の消費関連には弱さが残りました。
直近1カ月のセクター別ETF推移
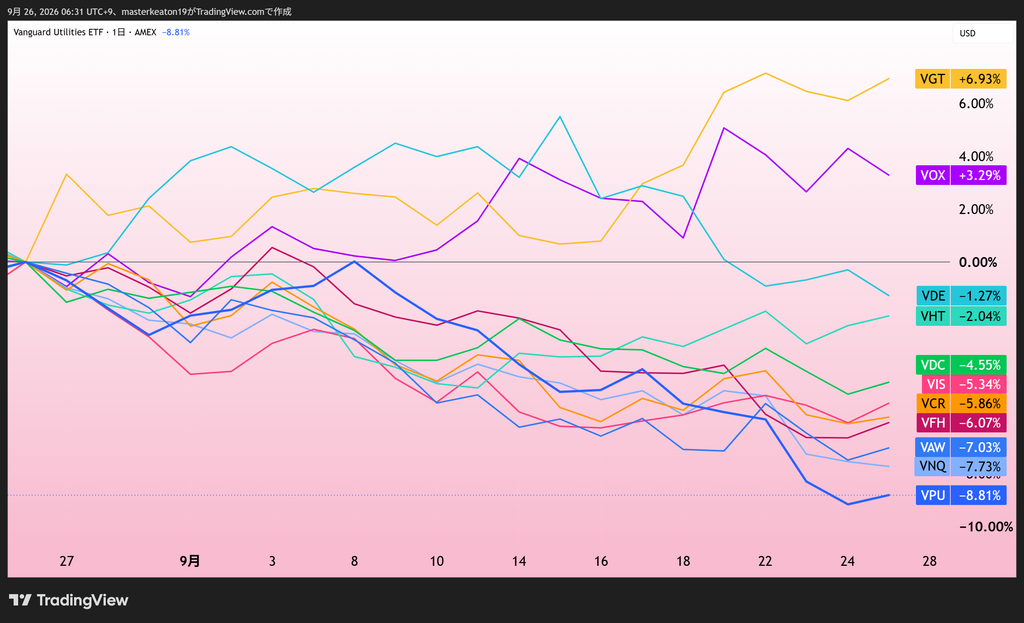
| ETF | セクター | 直近1カ月 |
|---|---|---|
| VGT | 情報技術 | +6.93% |
| VOX | 通信サービス | +3.29% |
| VDE | エネルギー | -1.27% |
| VHT | ヘルスケア | -2.04% |
| VDC | 生活必需品 | -4.55% |
| VIS | 資本財 | -5.34% |
| VCR | 一般消費財 | -5.86% |
| VFH | 金融 | -6.07% |
| VAW | 素材 | -7.03% |
| VNQ | 不動産 | -7.73% |
| VPU | 公益 | -8.81% |
これほど金利が高いのに、直近1カ月で情報技術と通信サービスが上位。
相場は「高金利だからディフェンシブ」ではなく、利益成長のあるところへ集中しています。
Fear & Greed Index
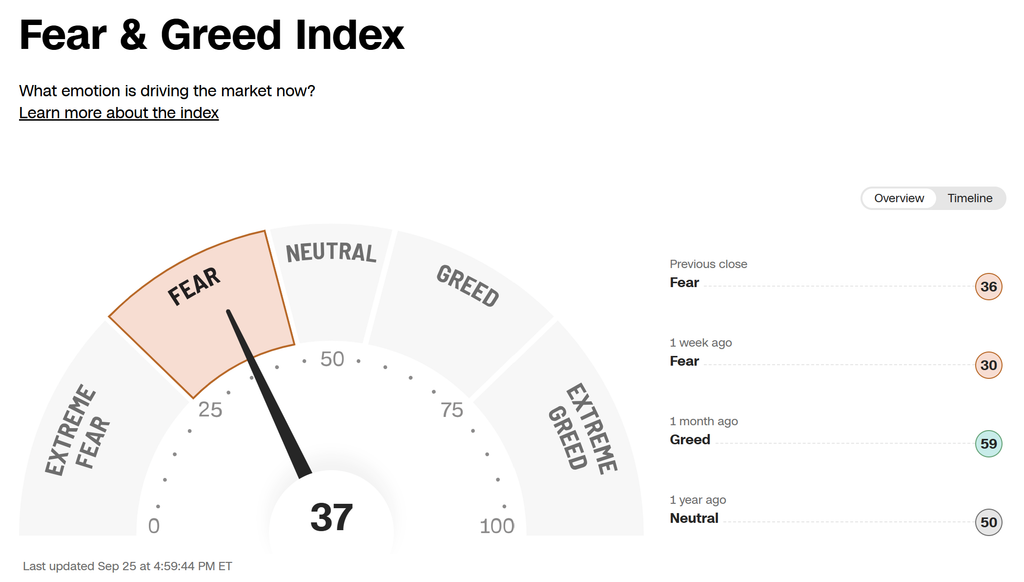
Fear & Greed Indexは37でFear。
- 前日:36(Fear)
- 1週間前:30(Fear)
- 1カ月前:59(Greed)
- 1年前:50(Neutral)
NASDAQが最高値圏でも、市場心理はまだFear。
指数の強さほど投資家が楽観していないため、上昇の中にも警戒が残っています。
つまりまだ買い時ですね。。
VIX
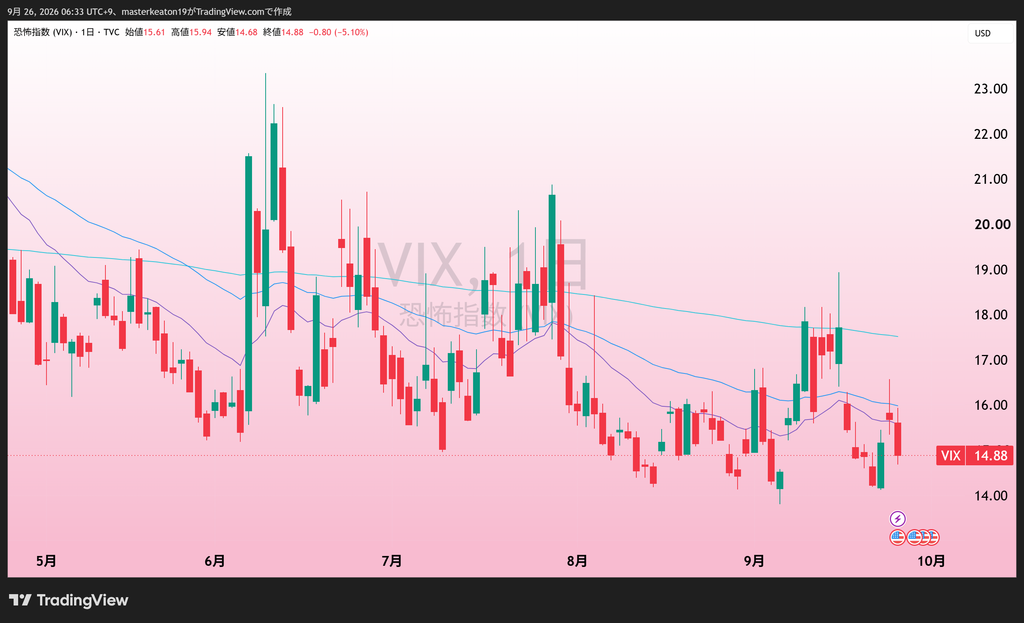
VIXは14.88。
10年債が5.2%まで上がった割には、恐怖指数は低位です。
市場は「金利上昇=即パニック」ではなく、企業利益がどこまで耐えられるかを見ています。

ドル円
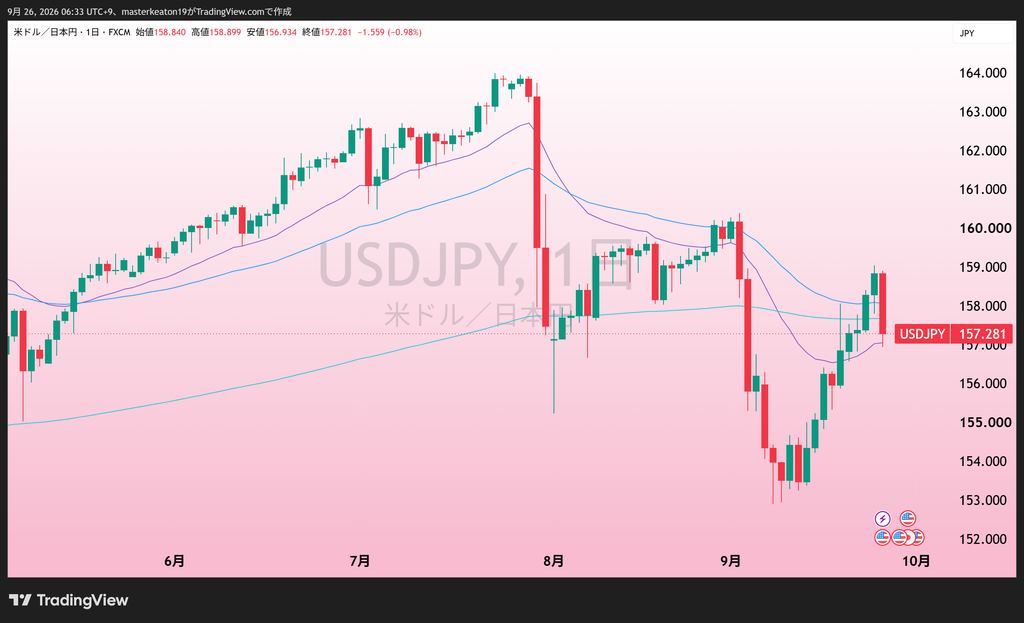
ドル円は157.281円。
日本では9月18日に日銀が政策金利を1.25%へ引き上げましたが、その後も円安圧力が残りました。そこで今はひたすら政府が口先介入やらレートチェックやらで日本円に薬注してます。
「日本の金利が上がれば自動的に円高になる」とは限らないことを、今週の市場が示しています。暴れもがき苦しむのがしばらく続くと思いますので薬が切れ息絶えるまで静観してましょう。
WTI原油
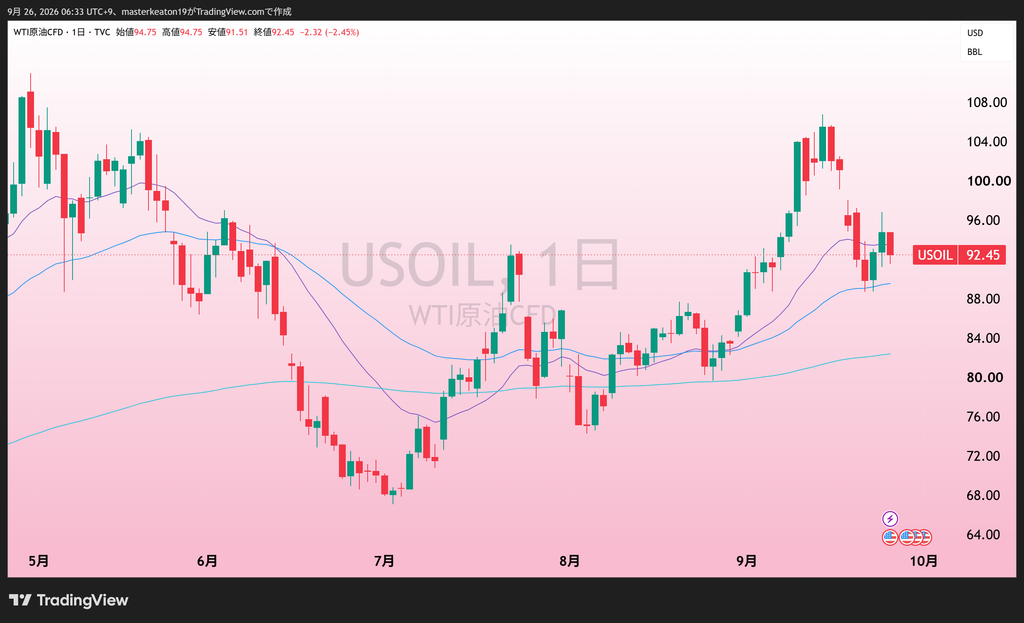
WTI原油は92.45ドル。
週中は96ドル台まで上昇しましたが、週末は再び92ドル台へ。
原油は今や、インフレ→金利→PERという経路を通じてAI株にも影響する重要指標です。
保有・監視銘柄
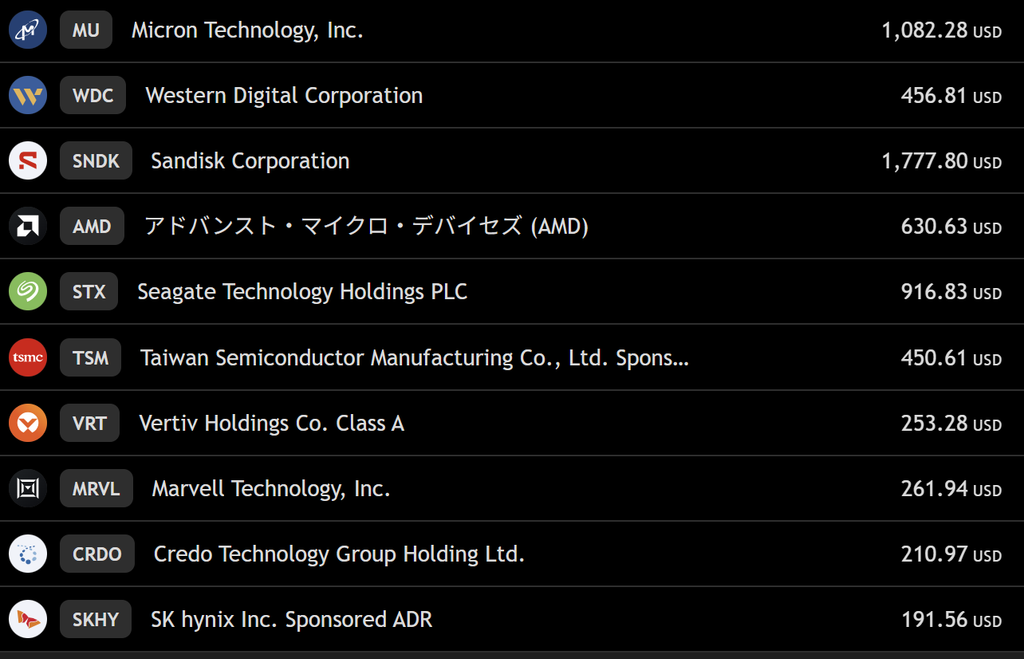
| 銘柄 | 株価 | 今週見るポイント |
|---|---|---|
| MU | 1,082.28ドル | 9/30決算、HBM・DRAM価格、粗利益率、供給増 |
| WDC | 456.81ドル | AIデータ増加と大容量ストレージ需要 |
| SNDK | 1,777.80ドル | NAND・SSD需要、急騰後の利益成長との整合 |
| AMD | 630.63ドル | 週間+12.65%、AIアクセラレーターとCPU需要 |
| STX | 916.83ドル | Nearline HDD、週間+6.76% |
| TSM | 450.61ドル | 先端プロセス、AI半導体の生産量 |
| VRT | 253.28ドル | 電力・冷却不足は機会、建設遅延はリスク |
| MRVL | 261.94ドル | 週間+7.24%、高速接続・光通信 |
| CRDO | 210.97ドル | AEC・高速接続、顧客集中 |
| SKHY | 191.56ドル | HBM需給、DRAM価格、供給増のペース |
私キートンの十勇士です。山あり谷ありのドラマが楽しいですね。
考察:金利vs. AI産業革命・第4幕
米10年債5.2%でも、NASDAQは+2.1%
今週の数字を一行にすると、こうです。
米10年債5.23%。それでもNASDAQは週間+2.1%。
これは「金利はもう関係ない」という意味ではありません。
金利上昇はPERを押し下げます。むしろ今週は、その逆風がはっきり強くなりました。
それでも株価が上がったのは、利益成長期待の方がさらに強かったからだと考えます。
株価は「EPS × PER」で考えると見えやすい
いつものように単純化すると、
株価 ≒ EPS × PER
です。
金利が上がるとPERには逆風。
しかしEPSがそれ以上に伸びれば、株価は上がれます。
つまり今のAI相場を見る時は、
利益予想の上方修正速度 > 金利上昇による評価低下
が続いているかを見ます。
今週は「金利が上がった理由」も重要だった
9月の米総合PMIは58.4。企業活動は5年以上で最も速い伸びとなり、雇用も強い。
つまり、今週の金利上昇にはインフレ懸念だけでなく、「景気が強い」という要素も含まれています。
景気が強ければ企業利益は伸びやすい。
一方、インフレが強ければFRBは利上げする。
株にとってプラスとマイナスが同時に走っています。
アメリカと日本、同じ「金利高」でも中身が違う
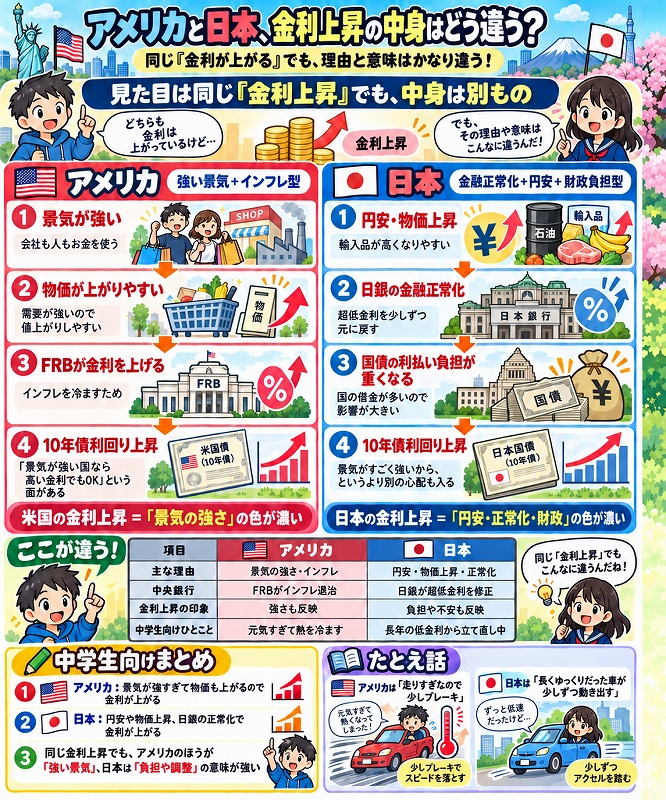
キートンメモで今週いちばん面白かったのが、この比較です。
米10年債は5%台、日本10年国債も9月25日に3.115%まで上昇。
一見すると「世界的な金利高」でひとまとめにしたくなります。
しかし背景は同じではありません。
| 米国 | 日本 | |
|---|---|---|
| 中心材料 | 強い需要、インフレ、Fed引き締め、国債供給 | 日銀正常化、輸入インフレ、国債買い入れ縮小、財政懸念 |
| 景気との関係 | 強い企業活動が金利上昇の一因 | 米国ほどの成長率だけで説明しにくい |
| 通貨 | 高金利がドルを支えやすい | 利上げ後も円安圧力が残る |
| 投資家が見る点 | 実質金利とEPS成長 | 金利上昇と円安が同時に続くか |
これは「米国の金利上昇は良く、日本は悪い」と単純に判定する話ではありません。
同じ金利上昇でも、何に対する補償を市場が要求しているのかが違う。
この違いを無視して「世界金利高」とだけ見ると、株・債券・為替の読みを間違えやすくなります。
AI需要は「GPUを買う」だけでは終わらない
AI産業革命を設備投資の流れで見ると、こうなります。
AI需要 → GPU/CPU → HBM/DRAM → 高速接続 → データセンター建設 → 電力・冷却 → ストレージ → 長期資金 → 投資回収
このチェーンのどこか一つでも詰まると、AI需要は売上・利益・現金へ変わるまでに時間がかかります。
だから第4幕のテーマは、金利そのものから一段進んで「電力と資金」です。
Texasが示した「AIの物理的な壁」
Reutersによると、Texas州はデータセンターが電力網へ与える影響を検証するため、州が発行する新規許認可を一時停止しました。
接続待ちのデータセンタープロジェクトは470GW超と報じられています。
GPUが足りない。
HBMが足りない。
次は電気が足りない。
AI需要が大きくなればなるほど、半導体の外側にある「現実世界の制約」が重要になります。
Oracleが示した「AIの金融的な壁」
もう一つは資金です。
巨大データセンターには、土地、建設、変電設備、冷却、GPU、ネットワーク、ストレージと莫大な資本が必要です。
金利5%台では、借りる側の負担は当然重くなります。
Oracle関連プロジェクトの報道が市場に刺さったのは、単なる1社の遅延ではなく、
「AI需要は本物でも、誰がその巨大な建設費を払うのか?」
という市場全体の疑問につながるからだと思います。
AIデータセンター1基で、誰が先に儲かるのか
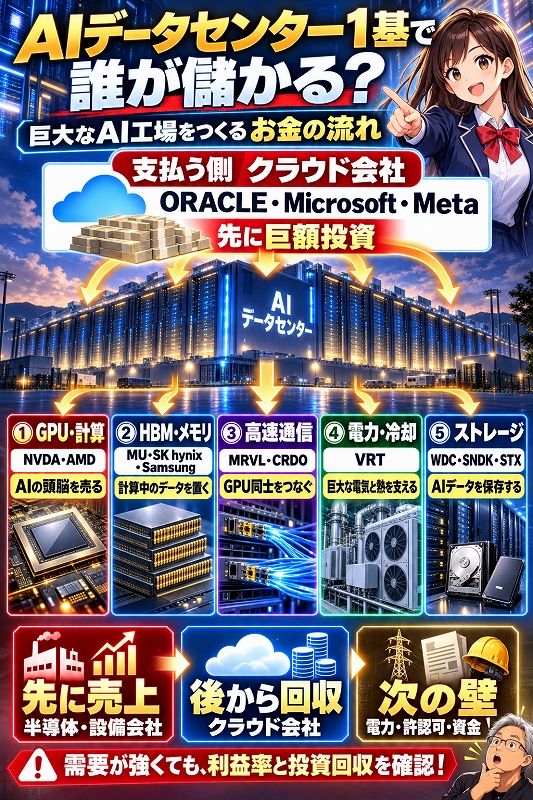
ここから先は、AI企業をひとまとめにせず、「キャッシュを受け取る順番」で見ると面白いです。
| 層 | 代表的な監視銘柄 | 売上につながるもの | 主な確認点 |
|---|---|---|---|
| 計算 | NVDA / AMD | GPU・AIアクセラレーター | 需要、ASP、供給、期待値 |
| メモリー | MU / SK hynix | HBM・DRAM | 価格、数量、粗利益率、増産 |
| 接続 | MRVL / CRDO | 光通信・AEC・高速I/O | 帯域需要、顧客集中 |
| 電力・冷却 | VRT | 電源・冷却設備 | 受注、許認可、建設スケジュール |
| 保存 | WDC / SNDK / STX | HDD・NAND・SSD | データ量、価格、製品ミックス |
| クラウド/運営 | ORCL等 | AIサービス・クラウド利用料 | Capex、資金調達、稼働率、FCF |
設備サプライヤーは建設段階で比較的早く売上を得ます。
一方、クラウド事業者は先に巨額投資し、その後何年もかけて回収する場合があります。
金利が高くなるほど、この「回収までの時間差」が重要になります。
NVDA・AMD:計算需要はまだ相場の中心
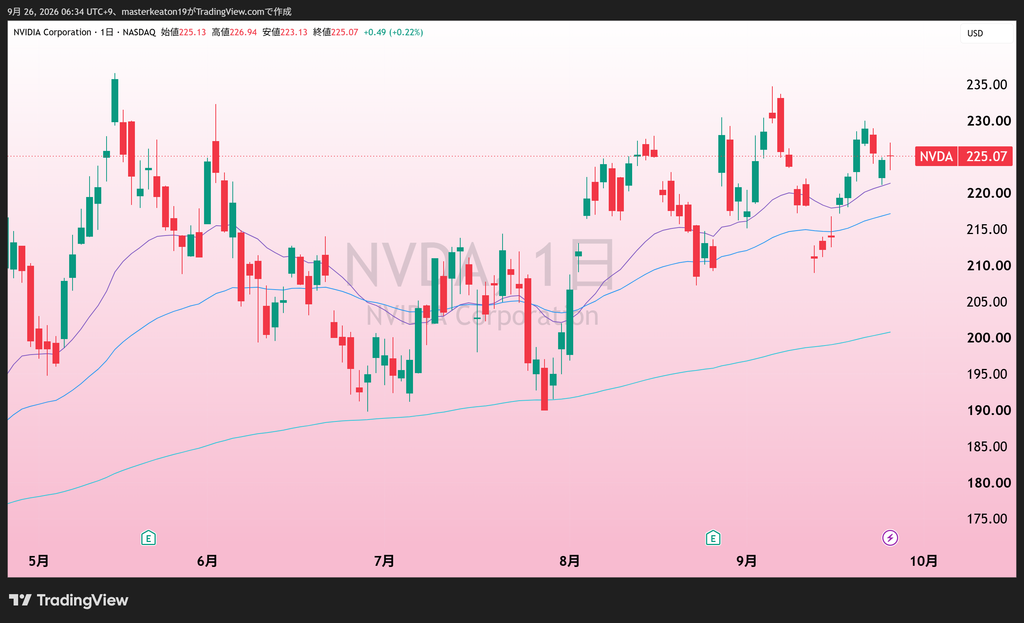
NVIDIAは週間+1.26%。AMDは+12.65%。
AIの計算需要は依然として投資サイクルの中心です。
ただし強い銘柄ほど「良い会社か」だけでなく、その成長を株価がどこまで先に織り込んだかも確認します。
MU:9月30日の決算は「需要」より一段深く見る
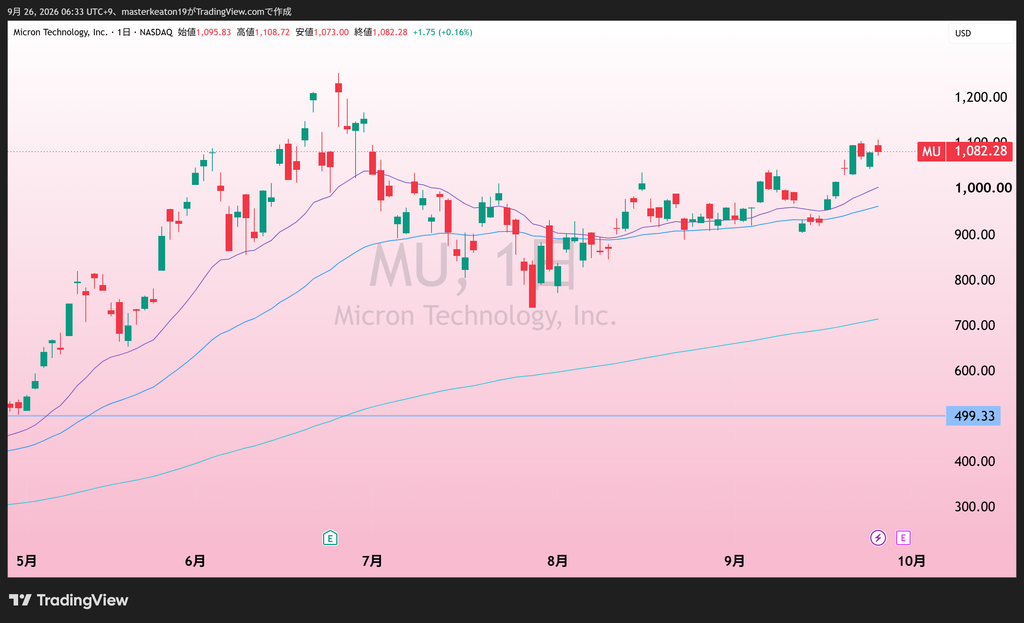
MUは1,082.28ドル。今週も強い動きでした。
Micron決算で見るのは、単に「AI需要は強いです」という言葉ではありません。
- HBM4の出荷・生産状況
- DRAM・NANDの販売価格と出荷量
- 粗利益率がさらに伸びるか
- FY2027設備投資と供給増のペース
- データセンターSSDの売上
- 棚卸資産、営業キャッシュフロー、フリーキャッシュフロー
「需要が強い」から「どれだけ利益と現金を残せるか」へ。
ここが第4幕の見方です。
MRVL・CRDO:GPUが増えるほど「データを動かす」仕事が増える
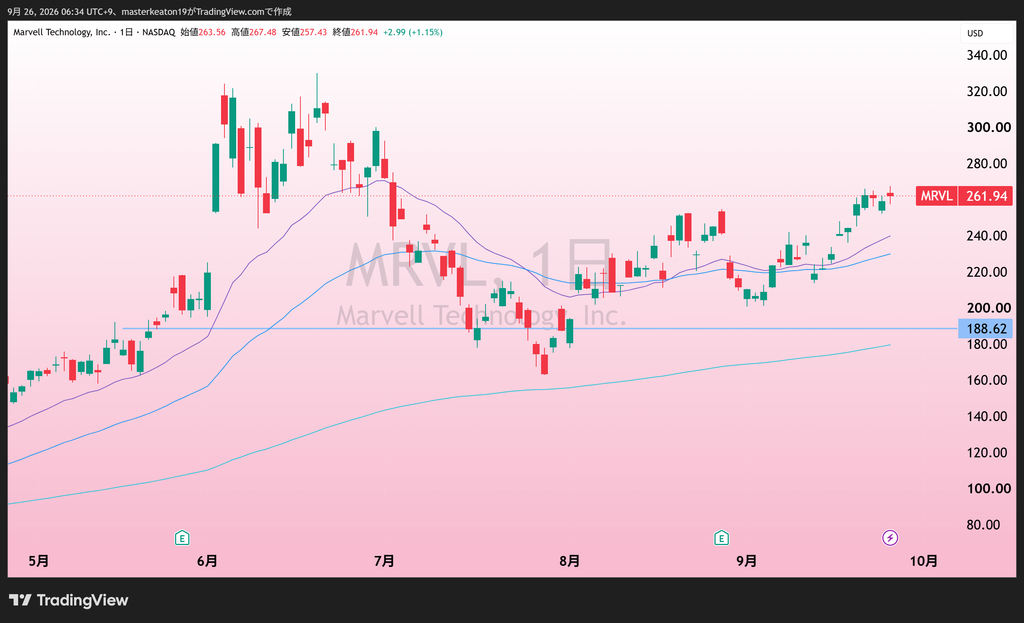
MRVLは261.94ドル、週間+7.24%。
GPU台数が増えるほど、GPU同士・ラック同士をつなぐ帯域が必要になります。
AIインフラ投資が続くなら、演算そのものだけでなく、接続速度と消費電力が次のボトルネックになります。
VRT:電力不足はチャンスだが、建設延期は逆風にもなる
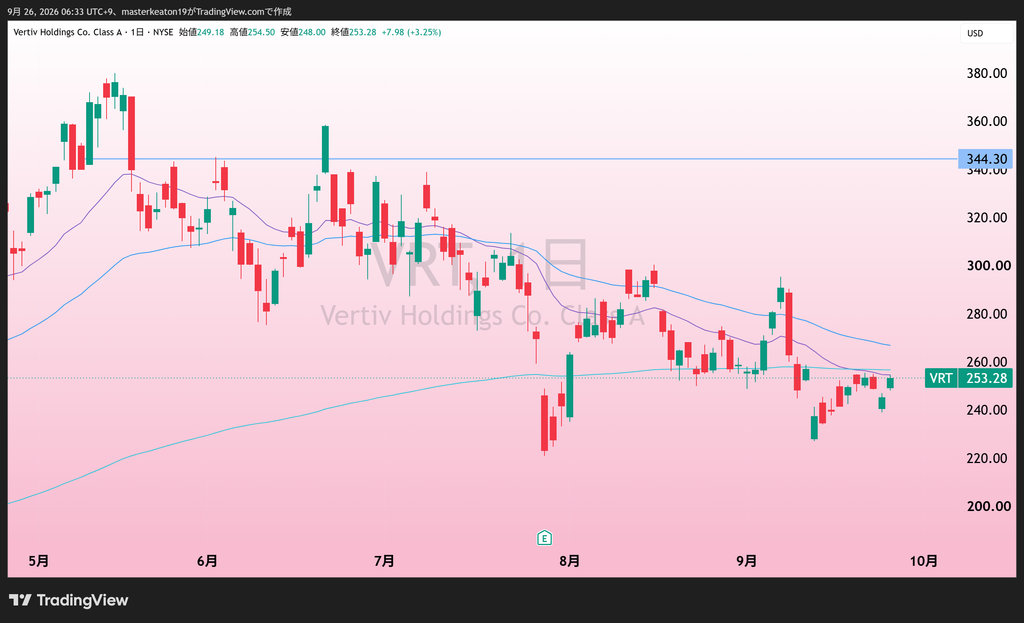
VRTは253.28ドル。
AIデータセンターの電力密度が上がれば、電源・冷却設備の需要は増えます。
しかし許認可や資金調達でデータセンター建設そのものが延期されれば、受注の売上化が後ろへずれる可能性もあります。
ボトルネックを握る会社は強い。ただしボトルネックがプロジェクト停止にまで発展すると話は別。
ストレージ:AIは計算した後、データを捨てない
WDC、SNDK、STXはAIデータ量の増加という長期テーマがあります。
生成AIは学習だけでなく、推論ログ、動画、画像、企業データを大量に保存します。
ただし今週の材料だけでは「AIデータセンター増設が各社売上を何ドル押し上げるか」までは定量化できません。
ここは決算の売上・数量・ASPで確認します。
Xで改めて感じた「熱狂に飲み込まれない」
Xでは今週、AI半導体市場の長期成長見通しを取り上げました。
長期テーマには確かに強い材料があります。
一方で、「最大のリスクは市場ではなく、自分自身が熱狂に飲み込まれること」という考えにも強く共感しています。
NASDAQが最高値。
AMD+12%。
半導体株が連日上昇。
こういう時こそ、
テーマへの強気と、買値・ポジションサイズは別問題。
と考えます。
AI産業革命が本物でも、株価は一直線には上がりません。
AI産業革命が金利に負け始める条件
強気材料だけでは終わりません。
次のどれかが増え始めたら、AI相場の見方を変える必要があります。
- 米実質金利が上昇し続ける一方、EPS予想が上がらなくなる
- ハイパースケーラーがCapex計画を削減する
- データセンターの許認可・電力接続・建設延期が増える
- AI関連企業の社債スプレッドが広がり、資金調達コストが上がる
- 売上は伸びても粗利益率やFCFが悪化する
- メモリーメーカーの増産で需給逼迫が急速に解消する
今はまだ「金利より利益成長」が勝っています。
でも、その勝負は毎週やり直しです。
キートン流、今週の投資判断
1.金利5.2%でも上がる銘柄を観察する
悪材料があるのに上がる銘柄は強い。AMD、MU、MRVL、STXなどの相対強度を確認します。
2.金利の「水準」ではなく、EPSとの競争を見る
5.0%、5.2%という数字だけで判断せず、利益予想の上方修正速度と比較します。
3.AI需要の次は、電力・許認可・資金を見る
TexasやOracleの材料は、AIが「半導体不足」から「インフラ実装」へ進んだ証拠でもあります。
4.強いテーマほど一括で追いかけない
今週のAMDやINTCのような上昇を見ると追いたくなりますが、テーマへの確信とエントリー価格は分けます。
5.9月30日のMicron決算は「利益と現金」を確認する
HBMの話題性ではなく、価格、粗利益率、設備投資、営業CF・FCFまで確認します。
今週の相場を一言でいうと
金利は5.2%まで上がった。それでもAIは上がった。次に問われるのは「需要があるか」ではなく、「電力と資金を確保して、その需要を現金に変えられるか」だ。
来週の注目ポイント
9月29日:JOLTS・消費者信頼感
労働市場と家計心理を確認します。強すぎれば金利上昇、弱すぎれば景気懸念という難しい局面です。
9月30日:PCE
前回7月は総合前年比3.7%、コア3.3%。8月分が上振れるなら、追加利上げ観測と実質金利上昇につながる可能性があります。
9月30日:Micron決算
今週最大の個別イベントです。HBM4、DRAM/NAND価格、粗利益率、設備投資、データセンターSSD、CFを見ます。
10月1日:ISM製造業
PMIが強かっただけに、ISMでも製造業の強さが確認されると長期金利には上昇圧力になり得ます。
10月2日:米雇用統計
非農業部門雇用者数と失業率は、10月FOMCの利上げ観測を大きく動かす可能性があります。
米10年債5.2%と原油
来週も、この2つが同時上昇するかが重要です。金利とエネルギーが同時に上がればAI株のハードルは一段高くなります。
キートンの投資方針
- AI・半導体・メモリーの長期テーマは継続して確認する
- 金利が上がっても強い銘柄の相対強度を重視する
- 「AI需要」だけでなく、売上・EPS・粗利益率・FCFまで見る
- GPU→メモリー→接続→電力・冷却→ストレージのどこがボトルネックかを見る
- データセンターの許認可・資金調達・建設延期を新しい監視項目に加える
- 強い相場ほど熱狂に流されず、余力と分割を意識する
- PCE・Micron・ISM・雇用統計を通過してから次の材料を確認する
質問コーナー
米10年債が5.2%なのに、なぜ半導体株は上がるのですか?
金利上昇はPERに逆風ですが、今週は景気とAI需要が強く、利益成長期待がその逆風を上回りました。重要なのは「金利が高いか」だけでなく「EPS(利益)がどれだけ速く伸びるか」です。
では金利5.2%は気にしなくていいですか?
いいえ。金利は企業の資金調達コストと株価評価の両方に効きます。実質金利が上がり続け、利益予想が止まればAI株も影響を受けやすくなります。
米国と日本の金利上昇は同じですか?
同じではありません。米国は強い需要・景気とインフレが大きな要因。一方、日本は金融正常化、円安・輸入インフレ、国債需給や財政への補償要求が重なっています。背景を分けて見る必要があります。
なぜTexasの許認可停止が半導体株に関係するのですか?
AI需要があっても、データセンターが電力網につながらなければGPUやメモリーを設置できません。物理インフラの制約は、将来の半導体需要が売上になる時期を遅らせる可能性があります。
Oracleの問題はAIバブル崩壊のサインですか?
今週の材料だけでそう結論づけることはできません。ただし、AI設備投資の規模が巨大化したことで、建設・資金調達・稼働開始・FCF回収という新しいリスクを見る必要が出てきたのは確かです。
来週いちばん重要なのは何ですか?
個別株ではMicron決算、マクロではPCEと雇用統計です。MicronでAIメモリーの利益成長を、PCE・雇用統計で金利の方向を同時に確認します。
最後に
今週、米10年債は5.23%まで上がりました。
普通ならNASDAQには厳しい。
それでもNASDAQは週間+2.1%。
AMD+12.65%。
INTC+13.26%。
MU+6.54%。
MRVL+7.24%。
金利がAIに負けたのでしょうか?
私は、少し違うと思っています。
今のところ、AIの利益成長期待が、金利上昇によるPER低下圧力を上回っている。
ただし、ここから先のAI産業革命は、GPUを何個売れるかだけでは決まりません。
メモリー。
高速接続。
電力。
冷却。
許認可。
ストレージ。
そして、資金。
Texasの470GW規模の接続待ち。
Oracle関連プロジェクトで意識された資金調達と建設遅延。
AIが大きくなればなるほど、現実世界の制約も大きくなります。
だから次に見るのは、
「誰がAIを作るか」だけではなく、「誰が先に現金を受け取り、誰が最後まで投資回収リスクを背負うのか」。
そしてもう一つ。
強い相場ほど、自分が熱狂に飲み込まれないこと。
AI産業革命には強気でも、買値とポジションサイズは別です。
来週はMicron決算、PCE、ISM、雇用統計。
ここで「高金利でも利益が伸びる」という今週の仮説が、もう一度試されます。
高金利だろうが利上げしようがかかってこい!って感じで、AI産業革命は無敵のような気がします。
それでは今日はこのへんで。
本日もご覧いただきありがとうございました。
では、また!(^-^)/
次に読むおすすめ記事
【関連記事リンク:金利vs. AI産業革命・第3幕|利上げでもNASDAQ上昇、次の壁は?】
主な参照先:添付資料「米国株一週間のニュース」「キートン メモ」、TradingView添付チャート、経済指標資料、キートンのX(@masterkeaton19)、S&P Global、Reuters、Micron Investor Relations、米BEA・BLS。
ファクトチェック:S&P Globalの9月米総合PMI速報値は58.4。ReutersはTexas州が電力網監査のため州発行の新規データセンター許可を一時停止し、接続待ち案件が470GW超と報道。日本10年国債利回りは9月25日に3.115%まで上昇。日銀は9月18日に政策金利を1.25%へ引き上げました。
Oracle関連のNew Mexicoデータセンターの支払い延期・資金調達を巡る内容は報道ベースであり、会社IR・SEC資料で確認できた確定事項としては扱っていません。
Xの投稿・リポストは投資家心理や考察の材料として使用し、市場規模などの数値は一次情報と同一視していません。
本記事は情報提供を目的としたもので、特定の金融商品の売買を推奨するものではありません。投資判断はご自身の責任でお願いします。
↓↓「AI時代の勝ち組企業!SKハイニクスとは?」

↓↓「忙しい会社員でも続けられる米国株投資術」

↓↓「会社員におすすめの米国株口座はどれ?」
▼証券口座をこれから準備するなら
・楽天証券で米国株・米国ETFを買う手順
「楽天証券で口座開設しましょう!」↓↓

(PR)
↓↓Xやってます「キートンの米国株投資」
↓↓YouTubeでも超わかりやすく動画にしてます。「キートンの米国株投資」
https://www.youtube.com/channel/UCVH0ApXzSdu7ii3g-2ZlXdA
ウィブル証券のご紹介
米国でロビンフッドに続く2番目にダウンロード数が多いアプリとして多くの方からの厚い支持を受けております。
詳細はこちら(PR)↓

国内でも取扱は2社しかないオプション取引可能
銘柄数の多さ
総額での為替手数料の安さ
取引時間の長さ
コミュニティ機能
優れたUIによるチャート分析機能