※当ブログには広告・アフィリエイトリンクを含みます。
連載「金利に振り回されない米国株投資」|第6回/全6回
金利が高いから株が必ず下がるわけではありません。でも、AIという言葉があるから必ず上がるわけでもありません。私は、利益の伸びが逆風を乗り越えられるかを見ます。
キートンです。この連載では、金利、債券、MMF、株の益利回り、9月の需給を考えてきました。最後は、私が米国株を見るときの一本の軸につなげます。
私が重視するのは、利益、金利、そして投資家の不安です。
株価は『利益×評価』で考えられる
利益がプラスの会社なら、株価はEPS×PERという関係で整理できます。EPSは1株当たり利益、PERはその利益の何倍まで株価を払うかという評価です。
会社の利益が増えれば、同じPERでも株価は上がる計算になります。反対に、金利や不安が高まりPERが下がれば、利益が増えても株価は伸びないことがあります。
第4回の例をもう一度使います。EPS100円、PER20倍なら株価2,000円。EPSが110円になったとき、PER20倍なら2,200円、18倍なら1,980円、22倍なら2,420円です。
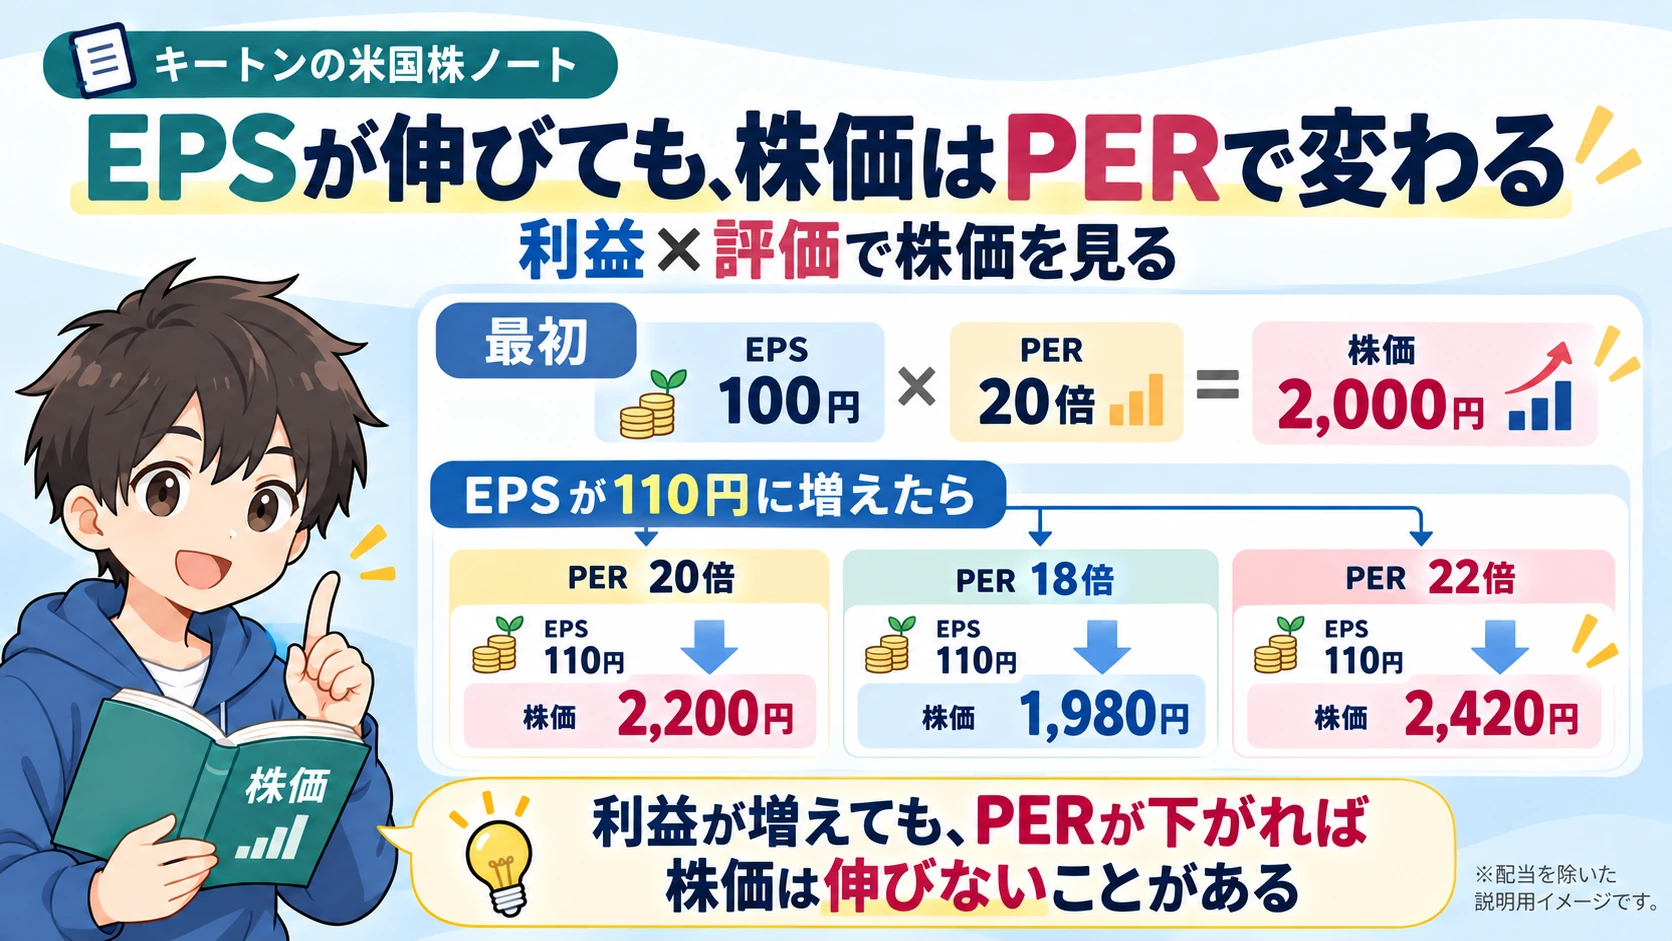
利益は同じでも、評価の違いで株価の結果が変わります。これは配当を除いた計算例です。
私が見る『利益・金利・不安』
| 見るもの | 中学生向けに言うと | 確認すること |
|---|---|---|
| 利益 | 会社の稼ぐ力 | EPS予想は上がっているか |
| 金利 | お金を借りる費用と比較先 | 実質金利が上がっているか |
| 不安 | 株を持つ怖さ | 高い上乗せを求められているか |
不安への上乗せが、前に説明した株式リスクプレミアムです。不安が強くなると投資家が要求する収益率が上がり、他の条件が同じなら株価を押し下げる方向に働きます。
選挙や政策の不透明感が晴れれば、評価が戻る可能性はあります。ただし、不透明感がなくなることと、企業に有利な結果になることは別です。選挙が終わったから株高、という自動的な法則にはしません。
実質金利は『物価分を差し引いた金利』
名目金利は、そのままの金利です。実質金利は、物価上昇を考慮した金利です。
説明用に名目金利5%、期待インフレ2%なら、引き算で約3%が実質金利の目安になります。厳密な計算と、この簡単な引き算には差があります。
私はTradingViewで、米10年国債利回りから10年の期待インフレ指標を引いた『US10Y−T10YIE』を目安にしています。正式な確認では、物価連動国債の実質利回りであるFREDのDFII10も見ます。
ただし、T10YIEは市場の名目債と物価連動債の差から求める指標で、純粋なインフレ予想だけではありません。インフレへの不安や流動性の違いも含みます。また、データの時刻が違えば引き算にもずれが出ます。
実質金利が高いと、将来の利益を待たずに得られる収益の魅力が増えます。その分、遠い将来の利益に高い株価を払うには、強い根拠が必要になります。
PR|TradingView
AIを『売上』から『残る現金』まで追う
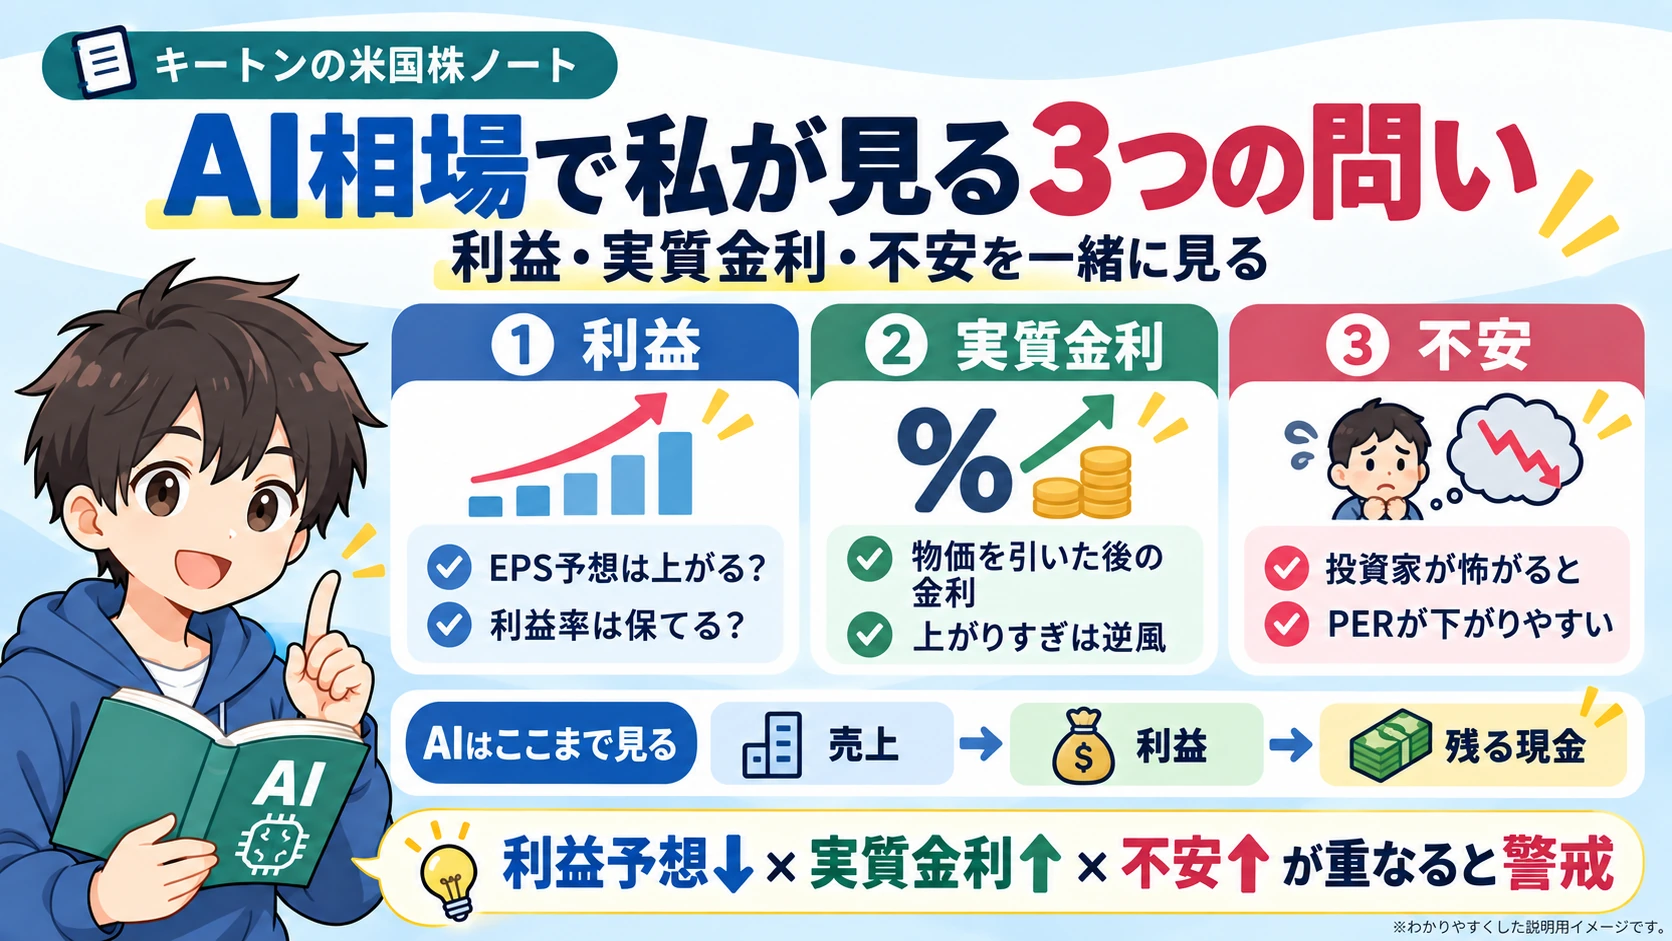
私がAIの広がりに期待しているのは、会社の稼ぐ力が大きくなる可能性です。
半導体やメモリー、ストレージ、ネットワーク、電力設備に需要が広がれば、関連企業の売上には追い風となり得ます。一方で、AIを使う企業がそれだけのお金を払う価値を得られなければ、投資はいつまでも増やせません。
だから私は、『設備投資が大きい』だけで満足しません。売上が増えたか、利益率が維持されたか、投資を払った後に現金が残るかまで確認したいと思っています。
設備が増えすぎれば、供給過剰で価格が下がる可能性もあります。顧客が少数に集中していれば、その顧客の投資計画変更が大きく響きます。AI関連という名前ではなく、決算と見通しで確認します。
私の『利益成長線』は、見直すための物差し
私はS&P500のチャートに、利益の成長を意識した青い線を引き、株価との距離を見ています。これが私の利益成長線です。
企業利益の伸びを重視し、金利のニュースや短期の値動きだけで安易に売らないための物差しとして使っています。
ただし、この線は公式の適正価格ではありません。どこを起点にして、どの成長率を使うかで形が変わります。予想利益が下方修正されれば、前提も点検する必要があります。この線の引き方は人によって変わるため、誰にでも共通する基準ではありません。
株価が線を超えたかだけで、自動的に売買を決めるつもりはありません。利益予想とPERを合わせて確認します。
私が警戒する組み合わせ
利益予想が下がる。実質金利が上がる。投資家の不安も強くなる。この3つが重なるなら、私は警戒を強めます。
逆に、金利が高くても、利益予想が上がり、実際の現金創出も改善しているなら、株価を支える根拠はあります。ただし、すでに株価がその成長を織り込んでいるかは別に確認します。
私の運用の中心はS&P500です。AI関連の個別株を考えるときも、この中心を忘れず、待機資金には動かしやすさを持たせます。
高金利という数字だけで怖がらず、AIという言葉だけで安心せず、その間にある企業利益を見る。 この連載で私が一番伝えたいのは、この考え方です。
PR|広告
参考・注釈
- FRED:DFII10、T10YIE。実質利回りとブレークイーブン・インフレ率。
- NYU・Aswath Damodaran:Implied Equity Risk Premiums。
- FRB:Tips from TIPS。期待インフレ、インフレのリスク、流動性を区別する説明。
- 第4・5回の参考解説と手元資料を踏まえ、私のAI投資の考え方と監視の手順につなげました。ここでは個別企業の最新決算が強いと断定していません。
- 図中のEPS・PERと実質金利の例は説明用です。利益成長線は独自の補助線で、公式指数や将来リターンを保証する線ではありません。確認日:2026年10月5日。