※当ブログには広告・アフィリエイトリンクを含みます。
連載「金利に振り回されない米国株投資」|第5回/全6回
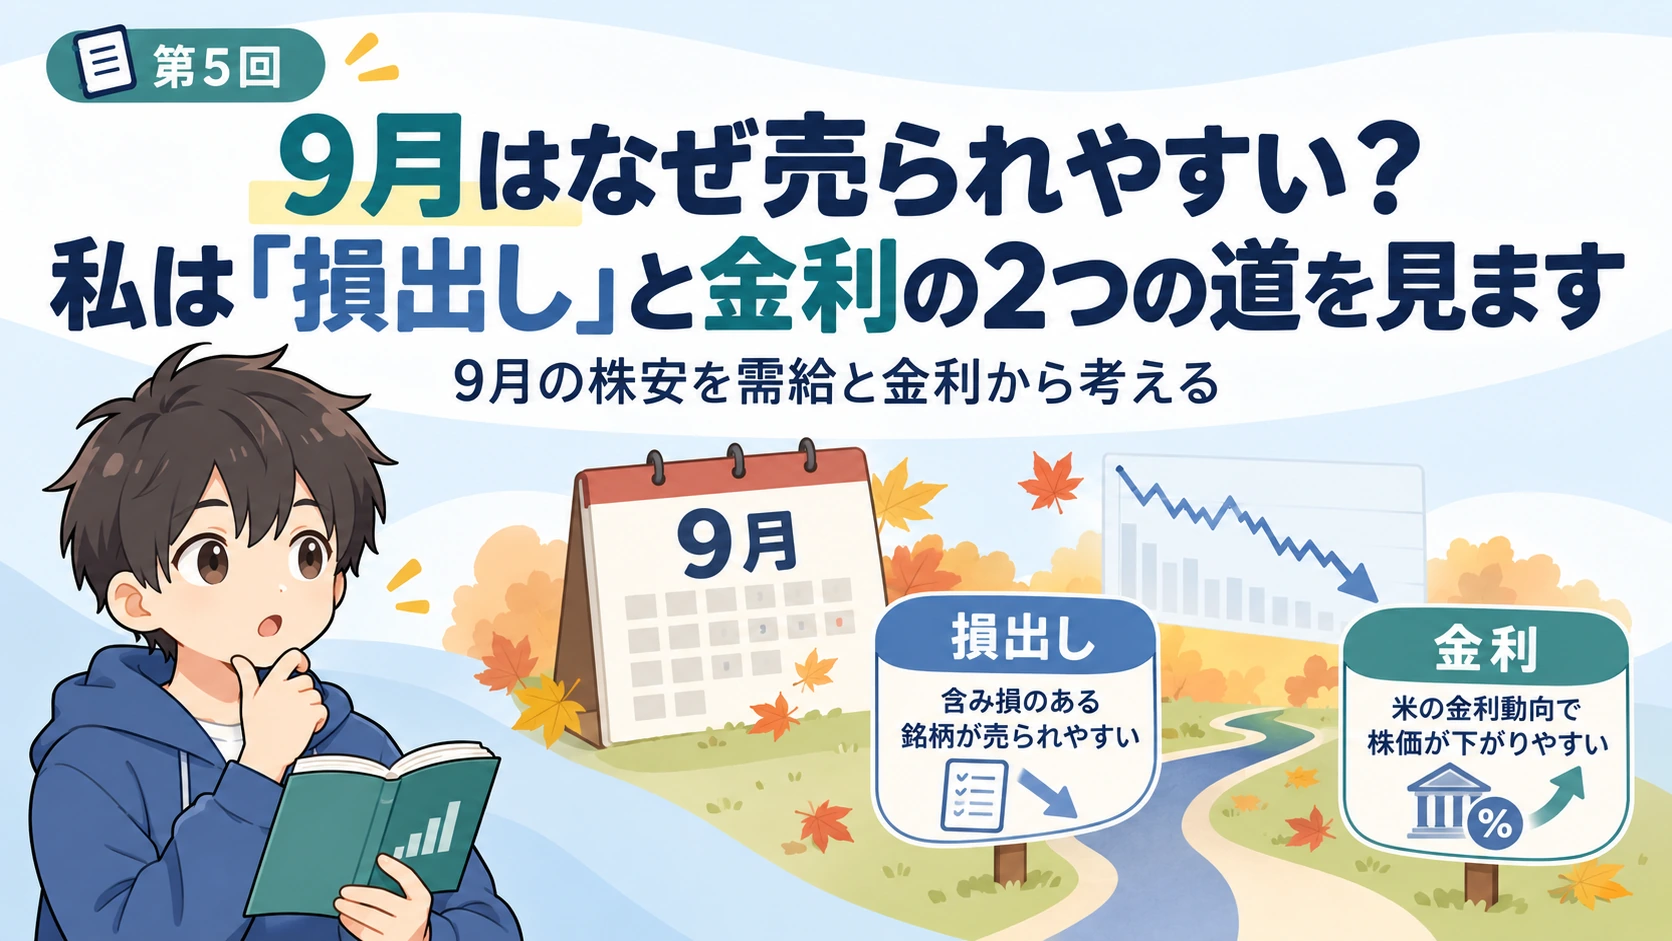
9月の相場を、私は『毎年そうなる季節』で片づけたくありません。誰が、何を、どんな理由で売っているのか。その仕組みを考えたいからです。
キートンです。相場には『9月は株が弱い』といったアノマリーがあります。アノマリーは、はっきりした理論だけでは説明し切れない、過去の値動きの傾向です。
ただ、カレンダーが9月に変わったから会社の利益が急に減るわけではありません。私は、投資家側のお金の動きも見る必要があると思っています。
ファンドにも、損益を整理する事情がある
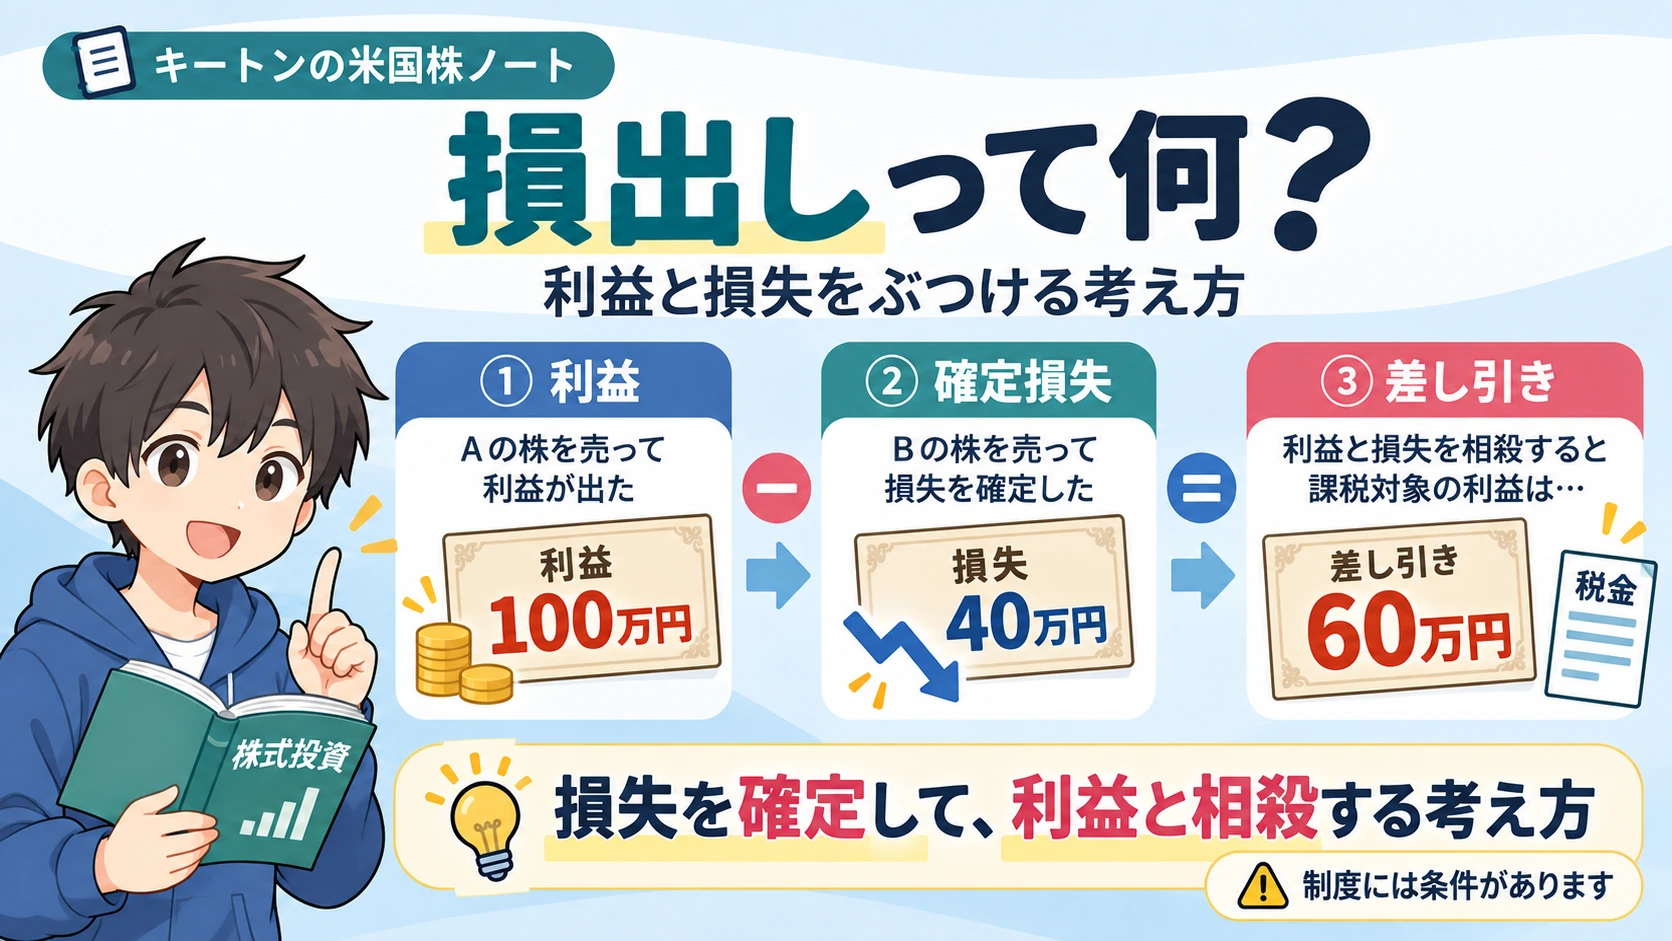
含み損は、まだ売っていない状態の損です。売って損失を確定すれば、制度と条件に応じて、実現した利益との相殺に使えることがあります。
例えば、同じファンドで実現利益100万円と、売れば確定する損失40万円があるとします。損失を確定すると、差し引きの実現利益は60万円になります。これが『損出し』の基本的な考え方です。
米国の一部の投資信託には、分配不足にかかる税金を避けるため、原則10月31日までの1年間のキャピタルゲイン純額を基準に必要分配額を計算する制度があります。
これは『すべてのファンドの決算日は10月末』という意味ではありません。会計上の決算日と、税制上の計算の区切りは別です。
制度はある。でも、9月安の原因を全部は説明しない
10月末を意識して、その前に損益を整理する動機は考えられます。とはいえ、それだけで『9月の株安の原因は損出しだ』とは断定できません。
実際の相場には、景気、金融政策、決算見通し、資金流出入、リバランスなども関わります。いつ売るかは、ファンドによって違います。
私は季節性を使うなら、過去の傾向と、その年の事情を一緒に見るようにしています。カレンダーは手がかりで、売買の答えそのものではありません。
2026年は、株より債券を売ったのではないか
ここからは私の相場仮説です。
株が上がって含み益を持つ人が多く、長期債の値下がりで含み損を持つ人が多い環境なら、損出しの対象が債券に寄る可能性があります。
つまり、損失を確定したい投資家が、株ではなく債券を売るという見方です。ただし、株式専用のファンドが、持っていない債券を売ることはできません。ファンドの運用対象や、実際の保有状況を確かめる必要があります。
『2026年9月の債券売りはこの理由だった』『9月中に整理が終わった』というところまでは、公表された集計データで確認できていません。私は、検証していく仮説として扱います。
PR|TradingView
株への影響には、2つの道がある
この仮説を考えるとき、私は次の2つを分けます。
一つ目は、株そのものへの売りです。損出しの対象が株ではなく債券なら、株を直接売る圧力は小さくなるかもしれません。これは株の需給には支えです。
二つ目は、金利を通じた影響です。債券が売られると価格が下がり、利回りが上がります。金利上昇は、株の将来利益に対して投資家が払う値段を抑える方向に働き得ます。これは株の評価には逆風です。
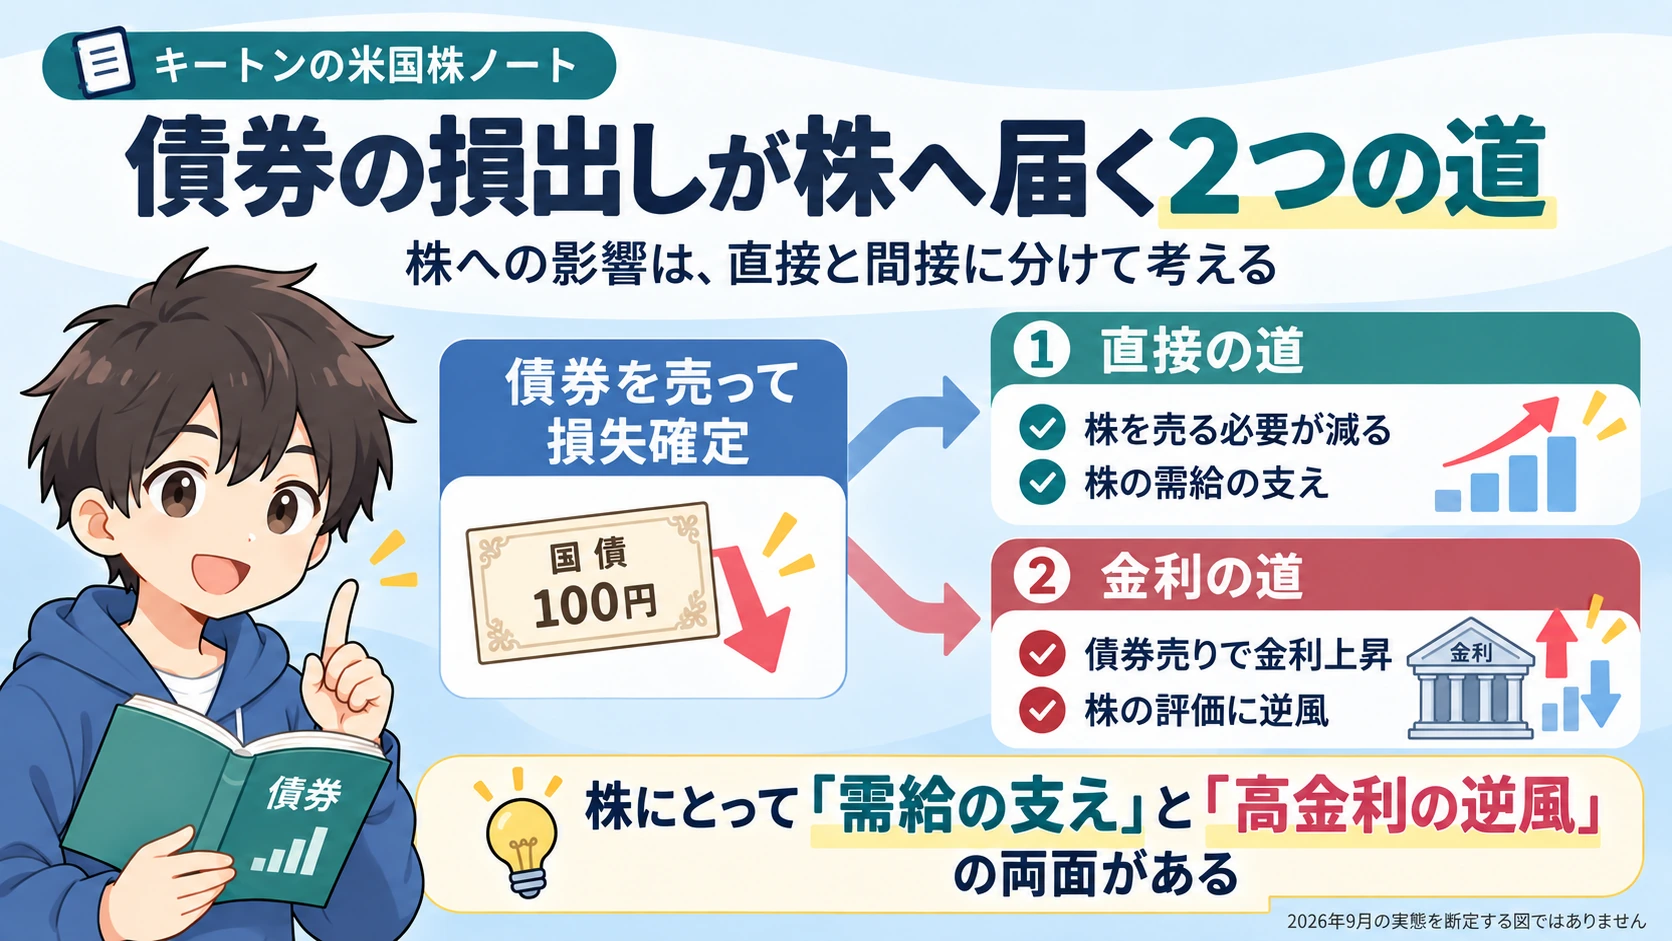
『株の売りが少ない』と『金利上昇が株に重い』は、同時に起こり得ます。 どちらが強いかは、利益の伸びや買い手の動きによって変わります。
また、債券を売ったお金が、そのまま株に入るとも限りません。現金や短期商品で待つ、解約への支払いに使うなど、行き先はいろいろあります。
10月以降、私は何を見るか
私は、9月の金利高値を更新するかだけで原因を決めません。高値を超えても、インフレのニュースや国債発行の事情などを確認します。超えなかったとしても、損出しが主因だった証明にはなりません。
見るのは、長期金利、実質金利、利益予想、そして株の反応です。金利が落ち着いて利益予想も維持されれば、株にとっては状況が改善したと考えやすくなります。
逆に、利益予想が下がり、実質金利が上がり、株も弱くなるなら、季節性だけで楽観する理由はありません。
年末に7%上がる、という話の扱い
過去の上昇年と比べて、『年末までにもう一段上がる』という見方はできます。でも、上がった年だけを選べば、上昇する絵になりやすくなります。
例えば年初100、現在112、年末120という仮定なら、現在から年末までの上昇率は120÷112−1=約7.14%です。計算は正しくても、年末120になる根拠は別に必要です。
私はこの数字を目標価格や上昇確率にはしません。過去の形を参考にしつつ、今の利益と金利で確かめます。次回は、その確認方法をAI相場につなげます。
PR|広告
参考・注釈
- IRS:Form 8613、2a・2b。原則10月31日を区切りとするキャピタルゲイン純額の98.2%を必要分配額の計算に使用。通常所得は別の計算です。
- IRS:同フォームの説明、Line 2a、section 4982(e)(4)の選択。例外があります。
- 参考解説:堀古英司氏のテレビ東京『Newsモーニングサテライト』での解説(放送録画を参考)と手元の引き継ぎ資料。本文の需給の説明は私の考察として再構成しています。
- 債券への損出し集中と9月中の一巡は未確認の仮説です。録画のグラフは集計方法が不明なため、実績系列として転載・再作図していません。確認日:2026年10月5日。