※当ブログには広告・アフィリエイトリンクを含みます。
こんにちは~、キートンです!(^-^)/
今週の米国株は、なかなかしんどかったですね。NASDAQは週間で約4.5%安。私の見ているメモリ・ストレージ株は、さらに派手に下げました。チャートを開くたびに、画面が赤い。目にも心にも、なかなかキ・ツい~。(^_^;)
ところが、その同じ週に出たTSMCとASMLの決算は強い。TSMCの7~9月売上はドル建てで前年比+41.2%。ASMLも前四半期から約25%の増収です。「AIバブル崩壊」という見出しだけを読んでいると、この数字との距離感がわからなくなります。
私の答えは、今週もHODL。
ただし、見ているのは下がった株価より、伸びる利益と、それを支えるお金の流れです。
先週は、AIの恩恵がGPUからメモリ・ストレージへ広がるなかで、供給と利益の持続性を考えました。今週はその続きです。設備を売る会社が儲かることと、その設備を買った会社が投資を回収できること。この二つをつなぐと、好決算と株安が同時に起きた一週間が見えてきます。
対象:米国時間2026年10月12~16日/作成:日本時間10月17日。週間騰落率は10月9日終値との比較。添付チャート・ランキングは10月17日朝の取得画面を使用しています。
3行で要約
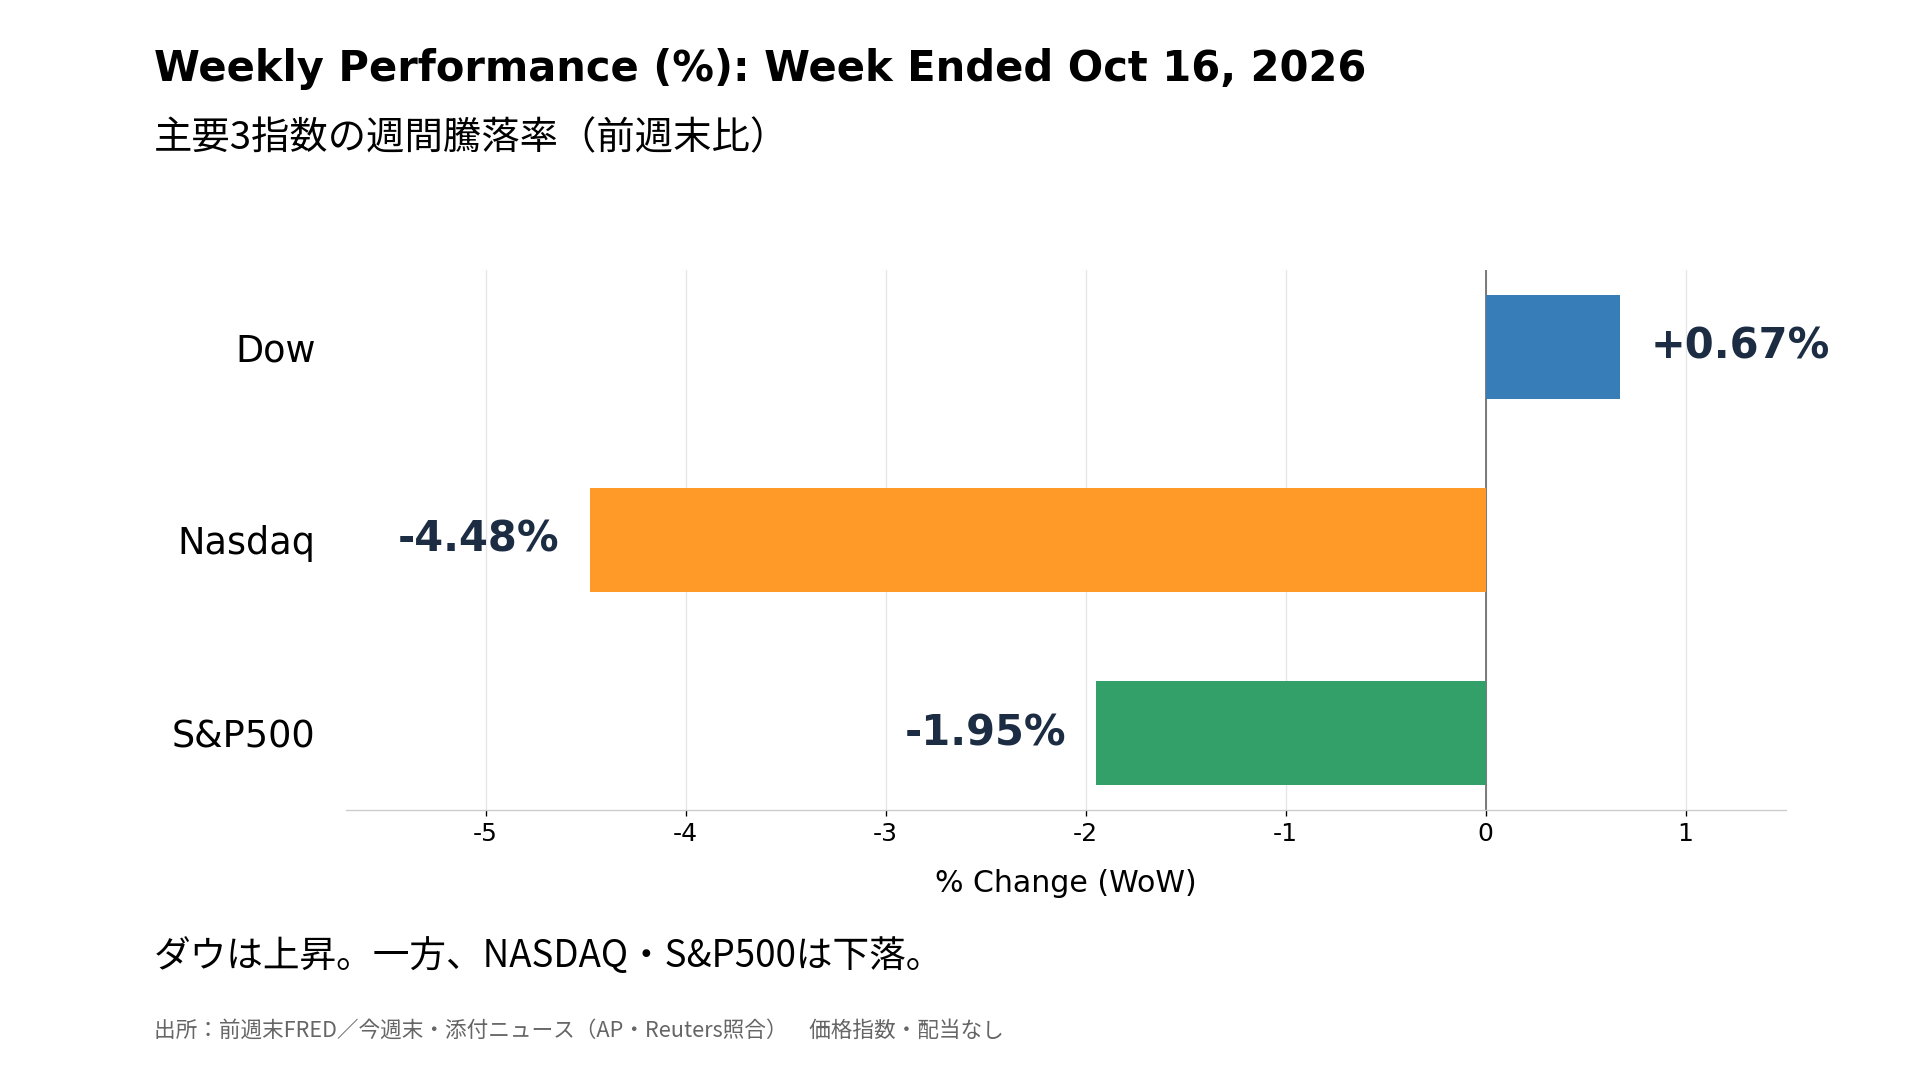
- 週間ではDow+0.67%、NASDAQ−4.48%、S&P500−1.95%。AI関連から消費・生活必需品などへ、お金が動いた週でした。
- TSMC・ASMLの実績は強い一方、AI設備会社の資金調達・投資回収には不安。「今の注文」と「先々の採算」では、見る時間が違います。
- 私はホールドを継続。S&P500は添付の青い利益成長線より下にあります。次は自分の企業の価格・供給・利益率と、WDC決算を確かめます。
こんな人向けの記事です
- 平日は仕事が忙しく、週末に米国株をまとめて振り返りたい人
- MU・WDC・SNDK・STXなどを見ながら「好業績なのに、なぜ下がる?」と感じた人
- AIバブルという言葉に振り回されず、ホールドする理由を自分で持ちたい人
今週の米国株を動かした主な材料
| 日付(米国) | 主な材料 | キートンの読み方 |
|---|---|---|
| 10月12日(月) | 主要企業の決算期待でダウ上昇。中国DRAMメーカーの開発報道がMUなどの重荷。 | 競合の技術開発という報道と、HBMの顧客認定・量産・採算への影響は分けて確認。 |
| 10月13日(火) | 決算を受けた売買が交錯。半導体メモリ関連の売りも継続。 | 決算が良いかだけでなく、どこまで期待されていたかが株価を動かす。 |
| 10月14日(水) | CPI総合前年比+3.7%、コア+2.6%。ASMLがQ3決算を発表。 | 設備需要は強い。一方、物価と将来の資金調達コストへの警戒も残る。 |
| 10月15日(木) | TSMC好決算。小売売上は前月比+0.8%。ダウ556ドル高。AIの採算懸念は継続。 | AI関連株の弱さと、消費・ヘルスケアへの買いを同じ画面で見る。 |
| 10月16日(金) | CoreWeave・半導体株が下落。NASDAQ−2.14%。SOXは3.8%安、原油高も重荷。 | 一社の不安が関連株へ広がる日。ただし各社の財務・収益源まで同じになるわけではない。 |
市況は添付「米国株一週間のニュース」を重複整理して要約。14日のCPI・ASMLは一次資料で補完しました。報道が挙げる材料は、値動きの唯一の原因を証明するものではありません。
主要3指数の週間騰落率
| 指数 | 10月9日終値 | 10月16日終値 | 週間騰落率 |
|---|---|---|---|
| Dow | 51,654.95 | 52,002.41 | +0.67% |
| NASDAQ総合 | 27,366.17 | 26,140.034 | −4.48% |
| S&P500 | 7,811.54 | 7,659.44 | −1.95% |
NASDAQは大きく下がりましたが、ダウはプラス。「米国株が全部ダメになった」という一週間ではありません。AI・半導体から離れたお金の一部が、消費、生活必需品、ヘルスケアなどへ向かったことが、添付ヒートマップにも表れています。
計算式:(16日終値÷9日終値−1)×100。価格指数・配当なし。前週末はFRED、今週末は添付ニュース・AP・Reutersを照合。NASDAQは添付ニュースの速報値を小数第3位まで使用。画面の表示値とは区別しています。
ダウ
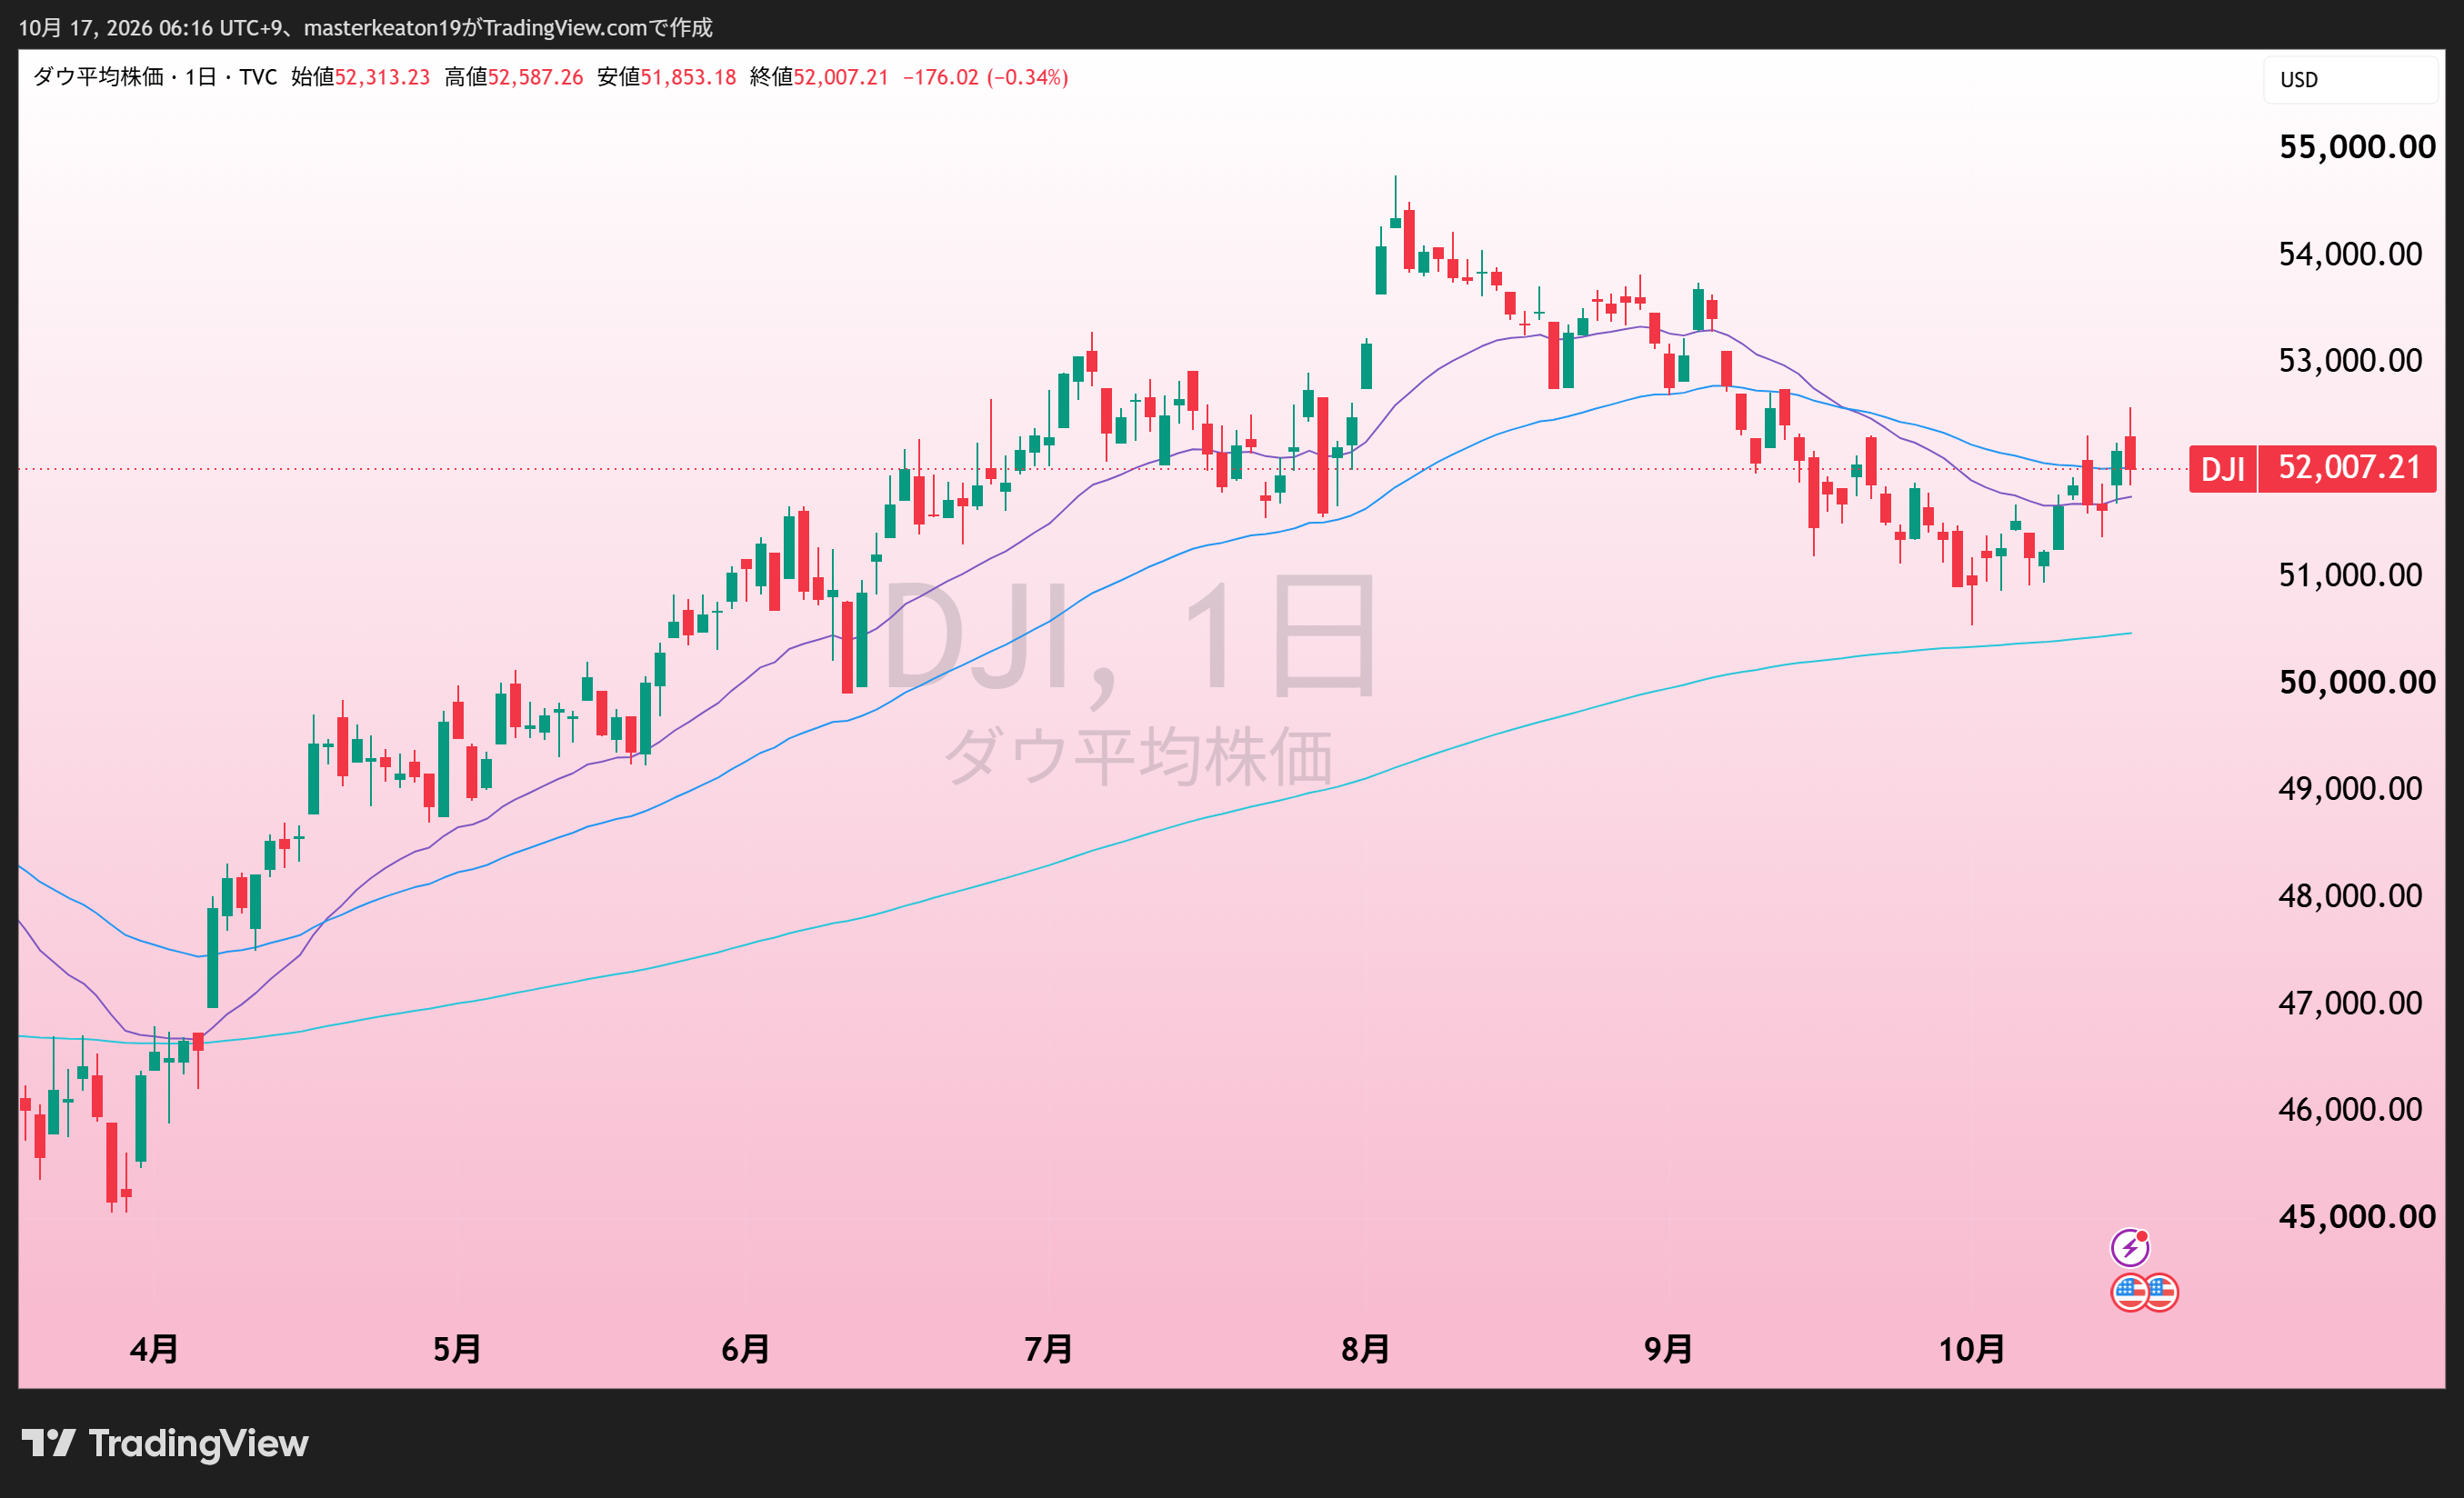
週間では347.46ドル高、+0.67%。木曜日の556.21ドル高が効きました。金曜日は175.28ドル下げましたが、一週間では上昇です。AI以外の銘柄にも投資資金の受け皿があることを、改めて感じます。
週間上昇・下落銘柄
| 上昇銘柄 | 週間 | 下落銘柄 | 週間 |
|---|---|---|---|
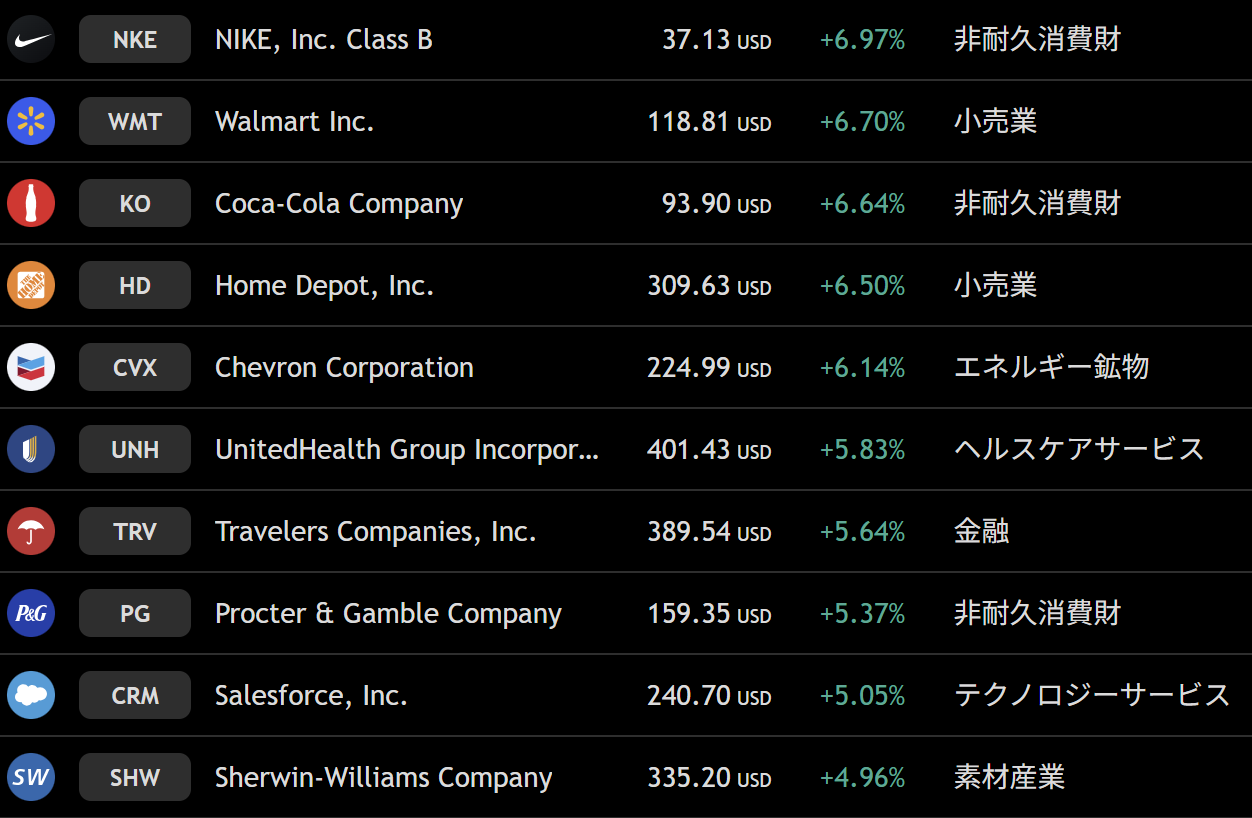
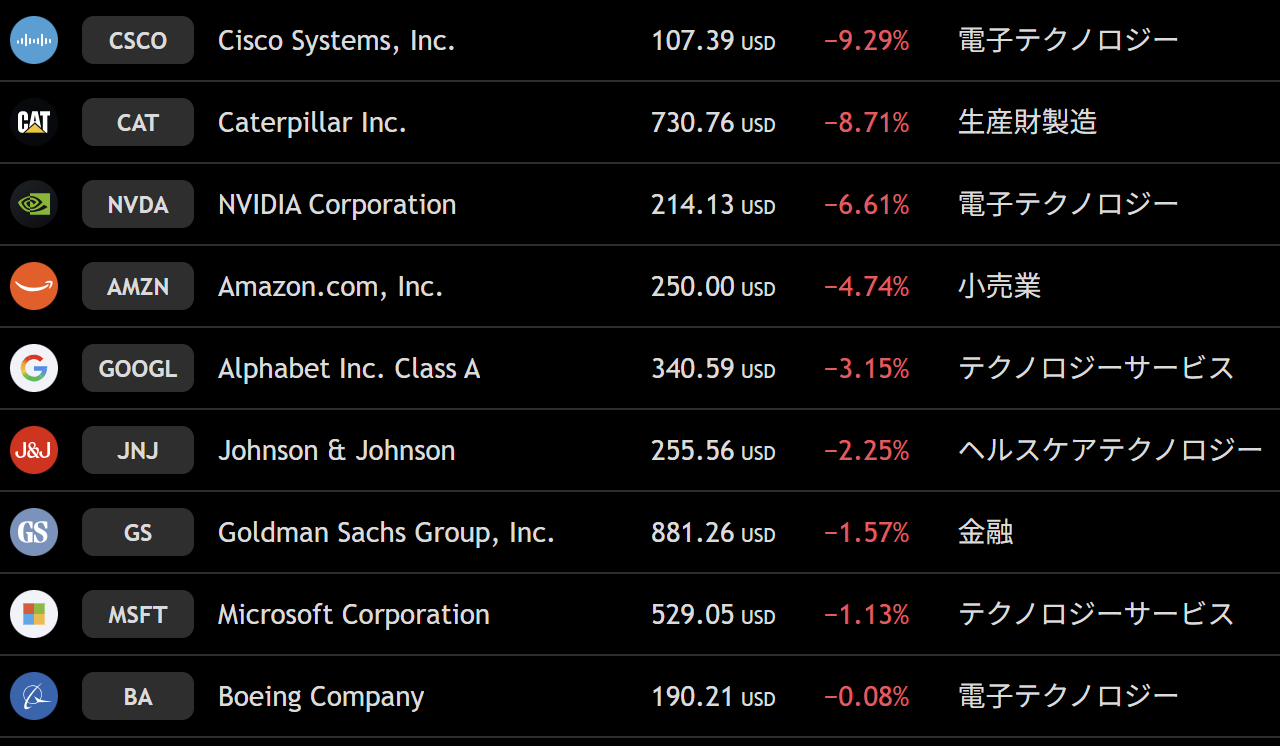
| NKE | +6.97% | CSCO | −9.29% |
| WMT | +6.70% | CAT | −8.71% |
| KO | +6.64% | NVDA | −6.61% |
| HD | +6.50% | AMZN | −4.74% |
| CVX | +6.14% | GOOGL | −3.15% |
| UNH | +5.83% | JNJ | −2.25% |
| TRV | +5.64% | GS | −1.57% |
| PG | +5.37% | MSFT | −1.13% |
| CRM | +5.05% | BA | −0.08% |
| SHW | +4.96% | — | — |
NKE・WMT・KO・HDに買い。反対にNVDA・CSCOなどは下落しました。同じ指数のなかでも、得意不得意の分かれる週です。個別株を持ちながら、コアに指数を置く意味は、こういう週にもありますね。
ナスダック
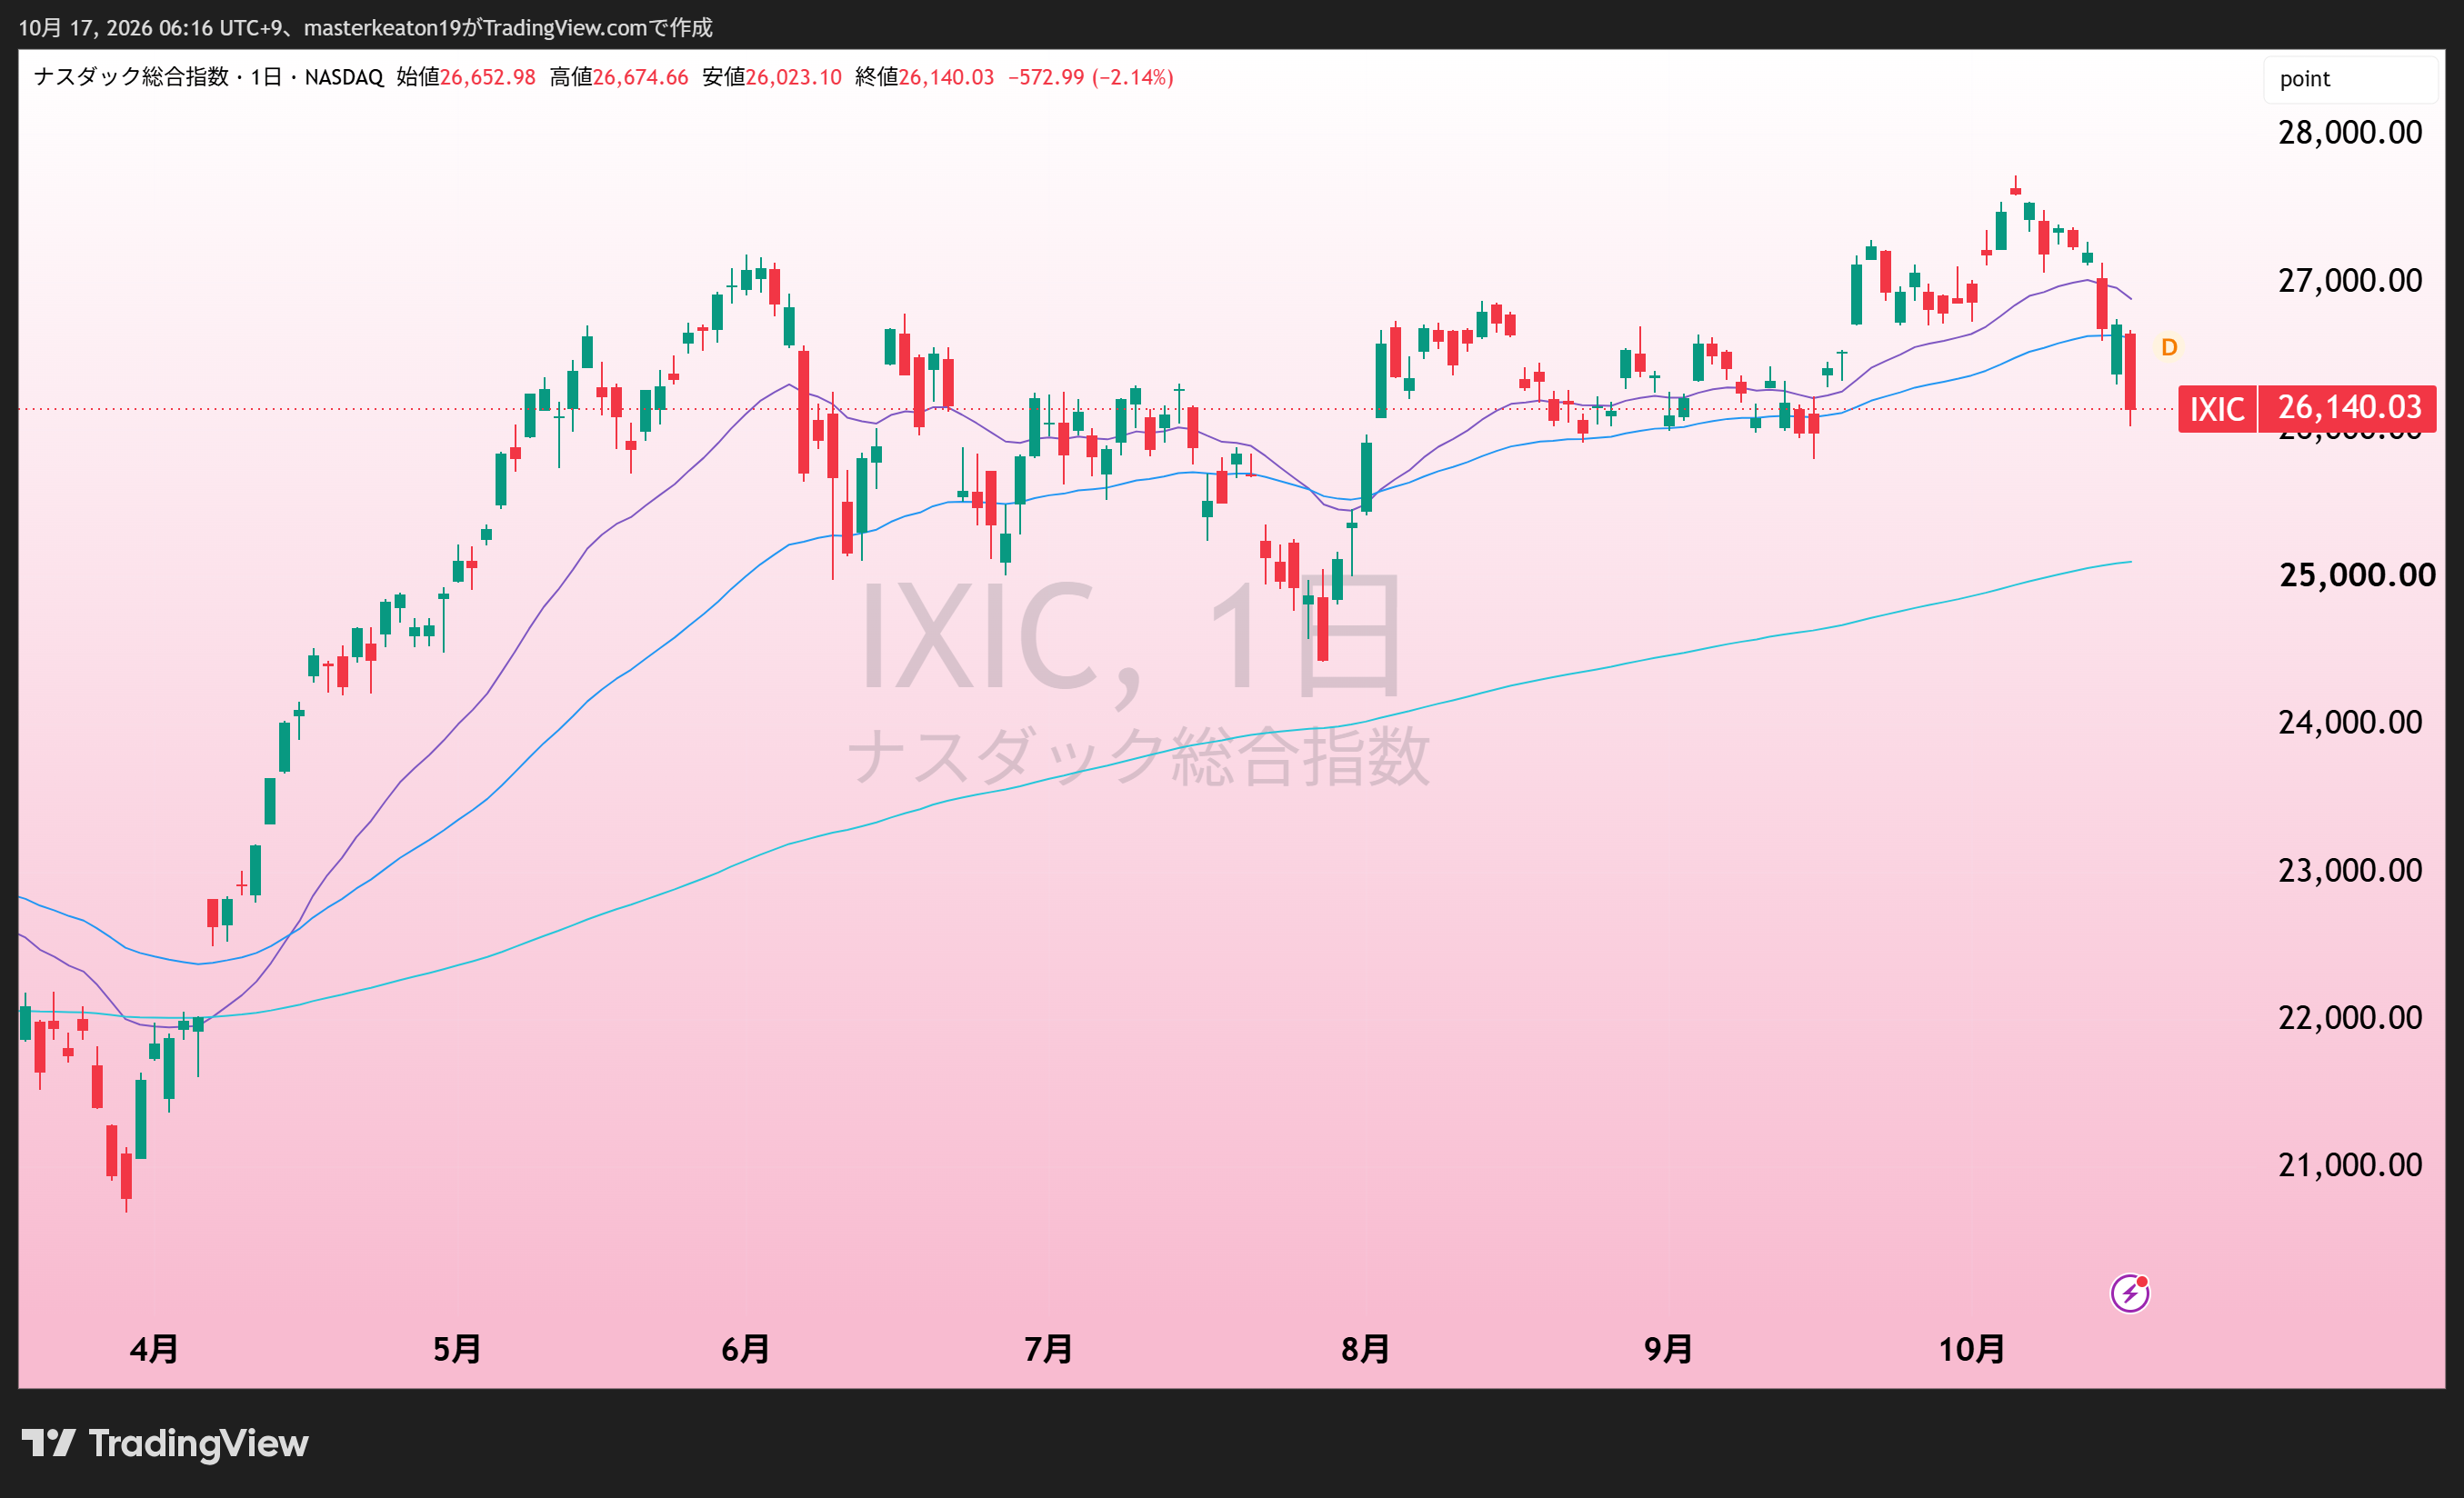
週間−4.48%。木曜日にわずかに反発したものの、金曜日の−2.14%で再び下へ。メモリ、半導体装置、AIインフラに売りが広がり、私の保有・監視銘柄にもなかなか厳しい週でした。
週間上昇・下落銘柄
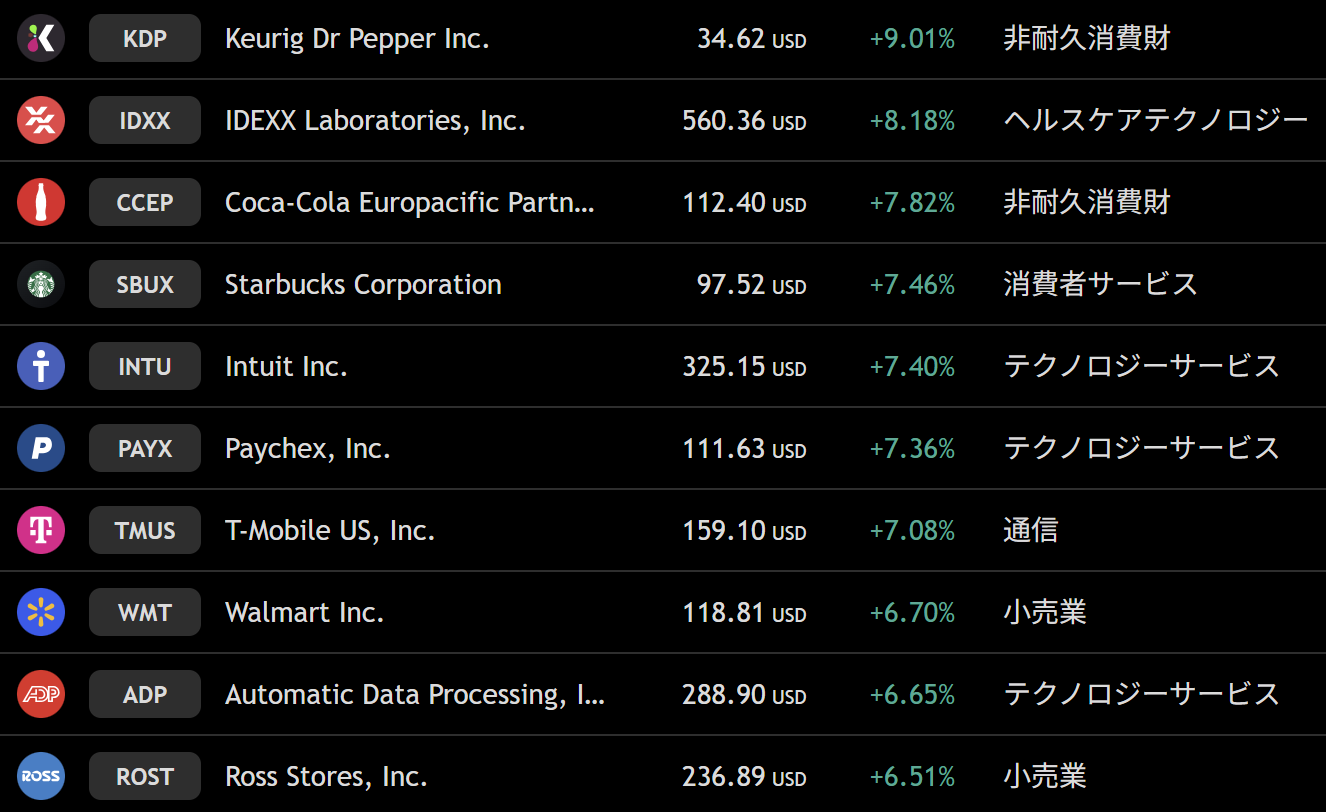
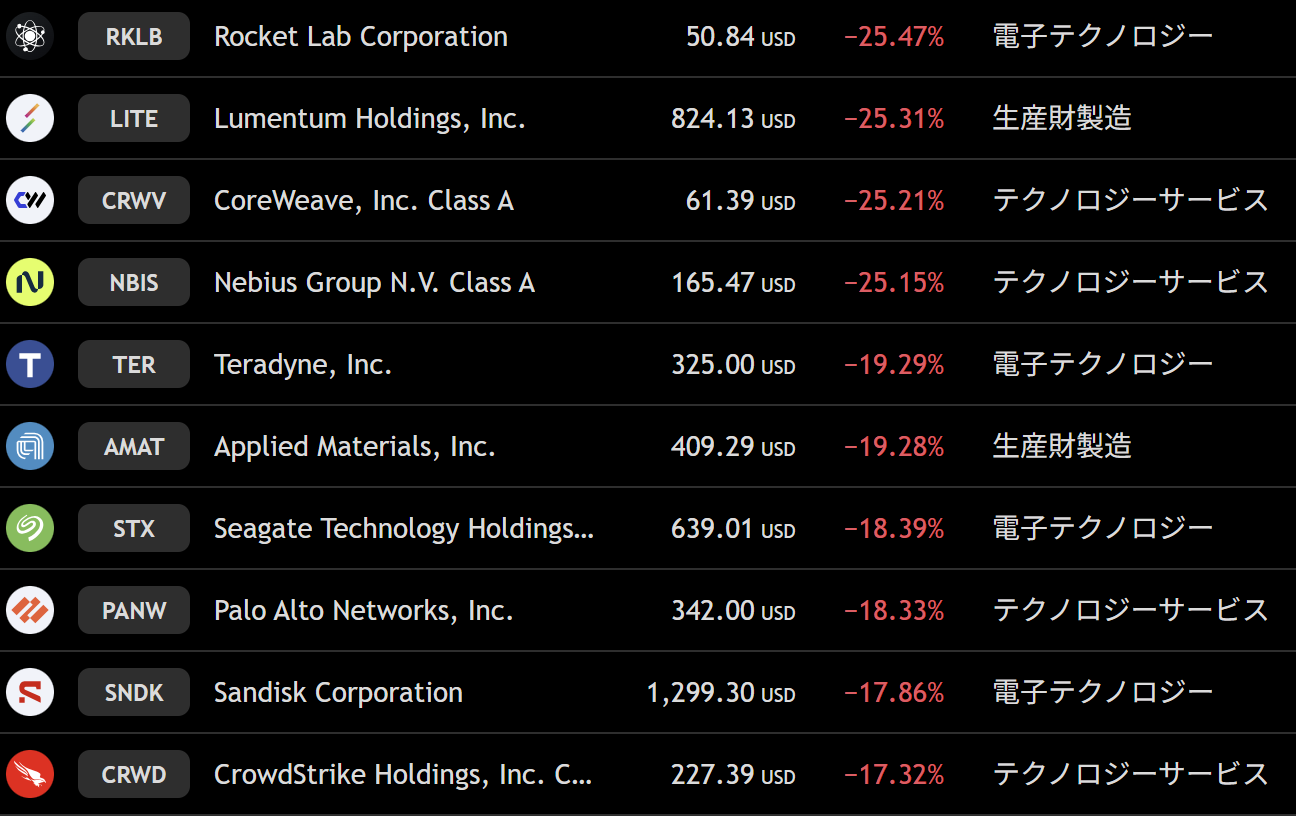
| 上昇銘柄 | 週間 | 下落銘柄 | 週間 |
|---|---|---|---|
| KDP | +9.01% | RKLB | −25.47% |
| IDXX | +8.18% | LITE | −25.31% |
| CCEP | +7.82% | CRWV | −25.21% |
| SBUX | +7.46% | NBIS | −25.15% |
| INTU | +7.40% | TER | −19.29% |
| PAYX | +7.36% | AMAT | −19.28% |
| TMUS | +7.08% | STX | −18.39% |
| WMT | +6.70% | PANW | −18.33% |
| ADP | +6.65% | SNDK | −17.86% |
| ROST | +6.51% | CRWD | −17.32% |
CRWV・NBISが約25%安。STX・SNDKも大きく下落しました。一方、飲料、外食、給与計算などの銘柄には上昇が見られます。NASDAQという一つの名前で括っても、今週売られた事業と買われた事業は違います。
S&P500
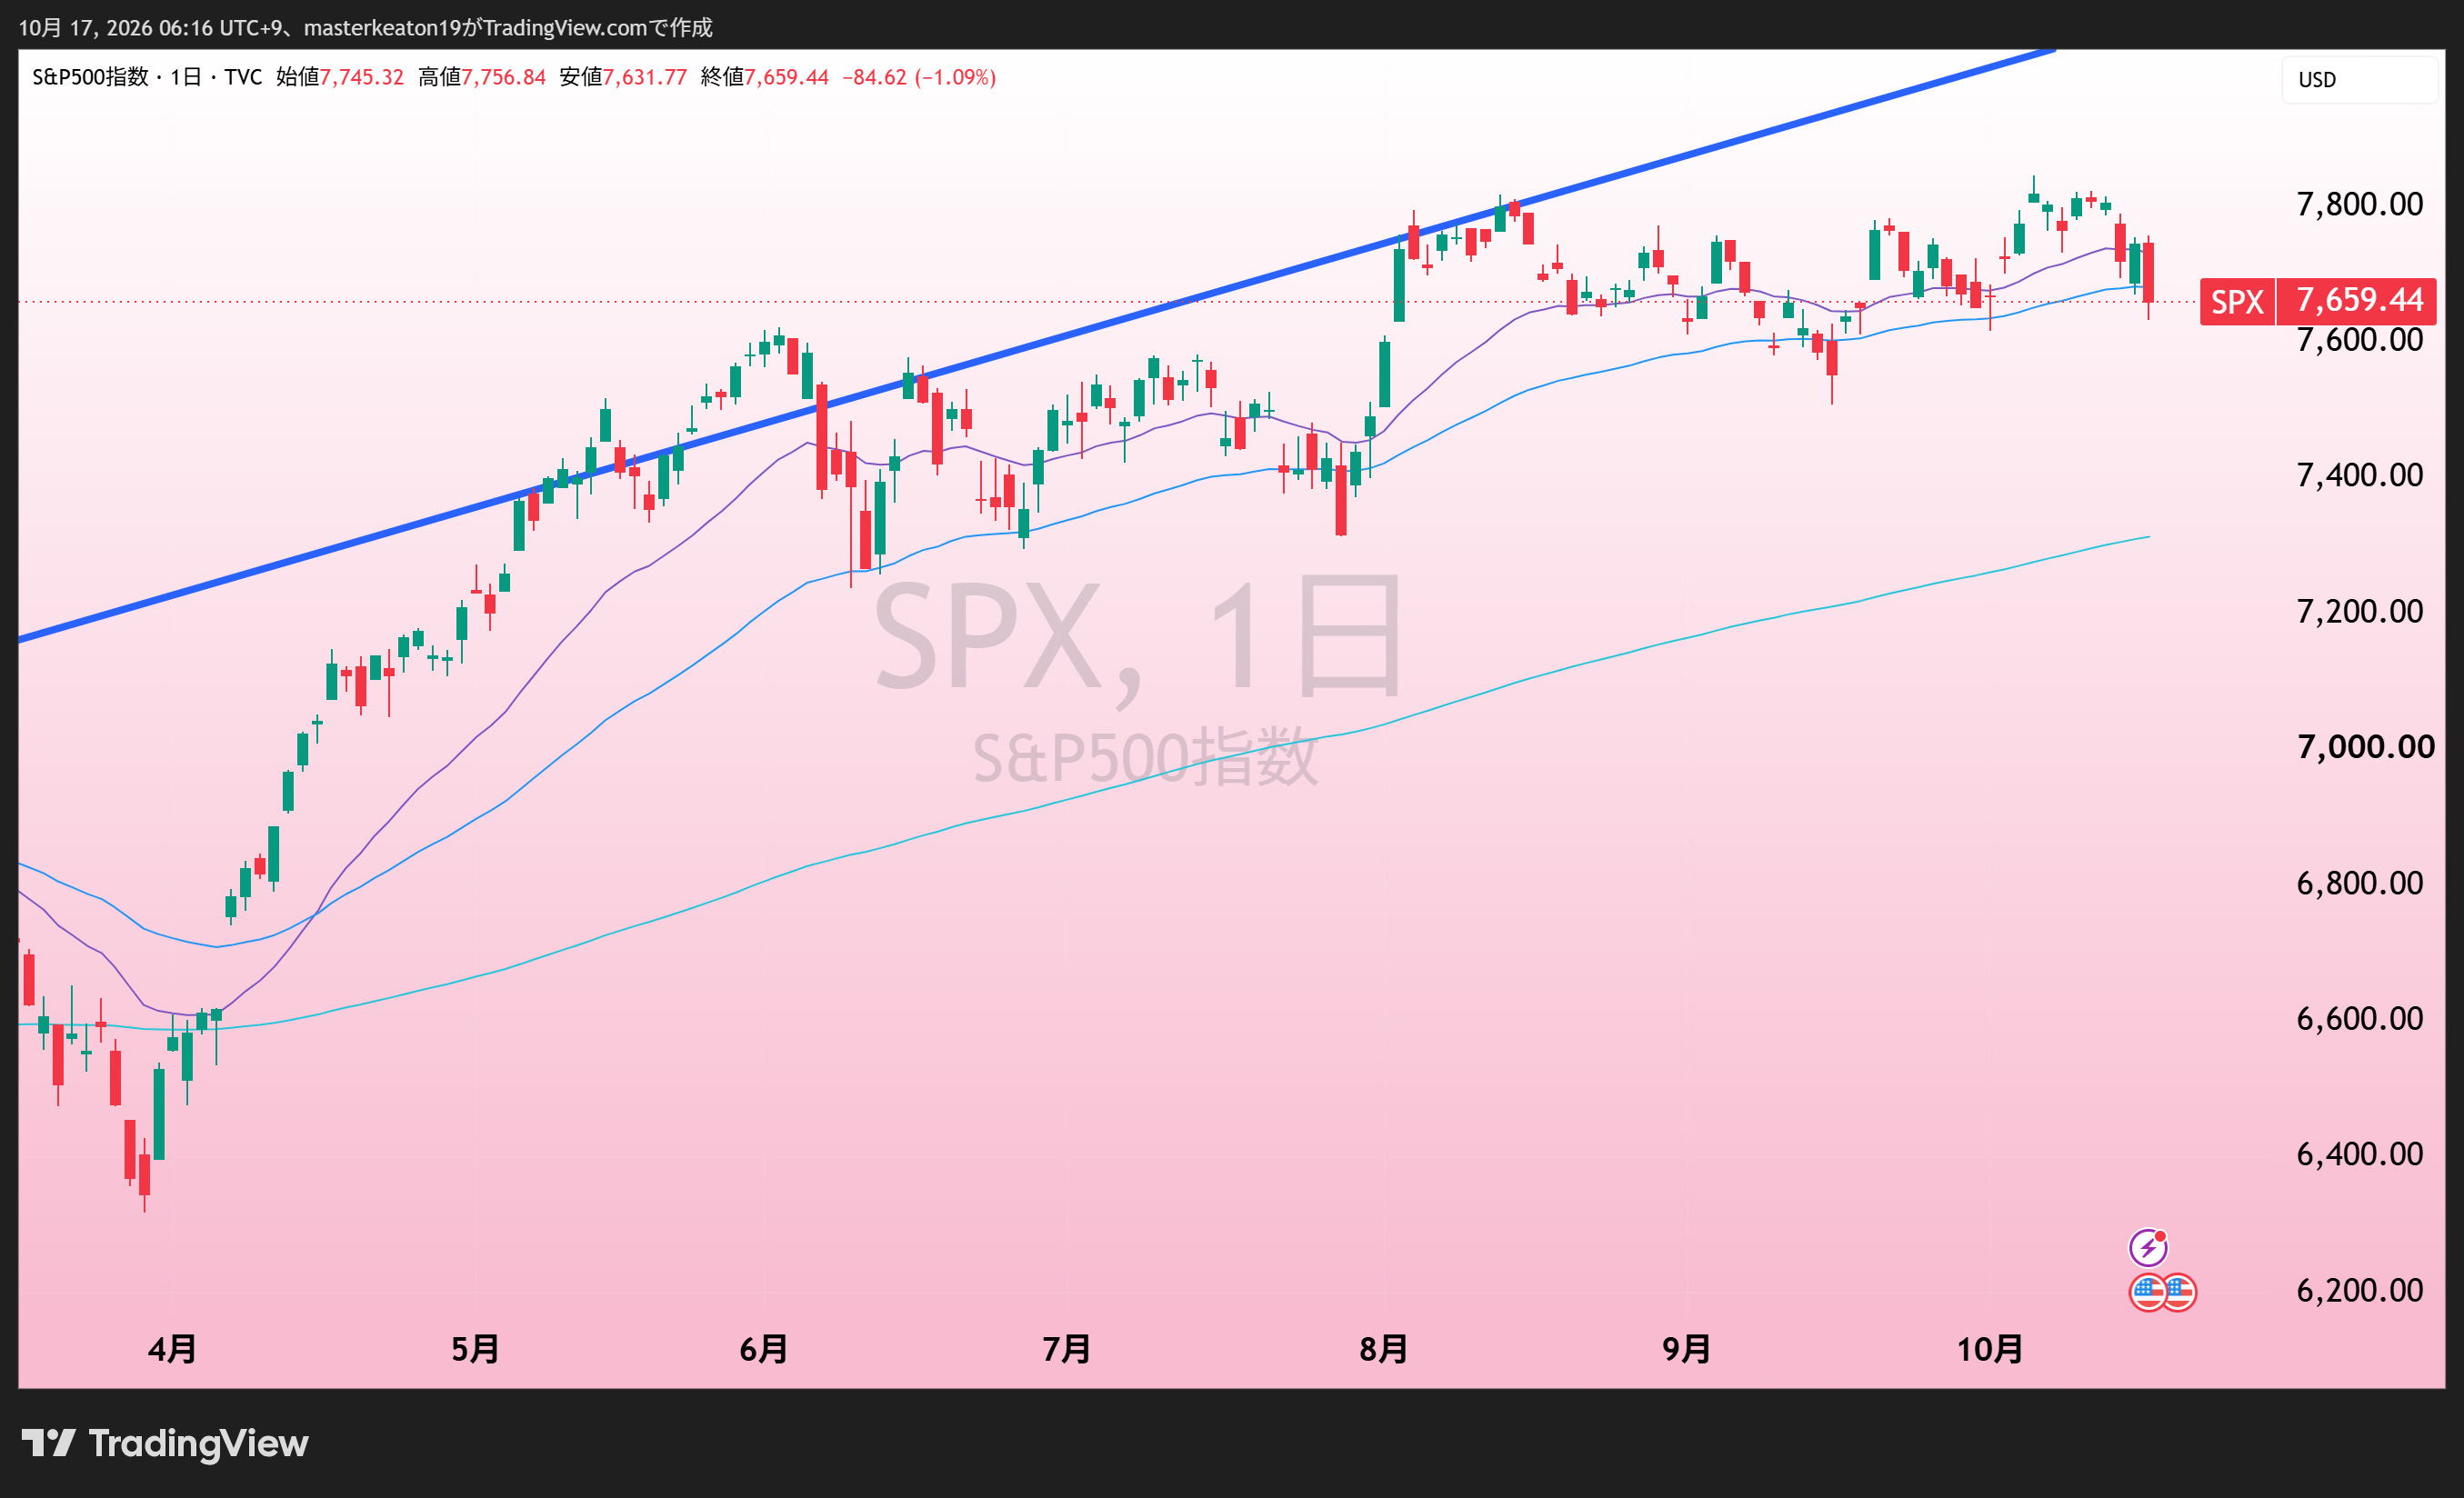
週間−1.95%。前週末から152.10ポイント下落しました。ここで私が見ているのは、短期線を割ったかどうかだけではありません。自分で引いた青い利益成長線に対して、S&P500がどこにいるかです。
私の上位ルールは「S&P500が利益成長線を超えるまでは、原則売らない」。今週の添付チャートも青線の下です。だから今回の下げで、いきなり方針をひっくり返すつもりはありません。なお、この線は私自身の判断の補助線で、将来の株価を保証する公式指標ではありません。
週間上昇・下落銘柄
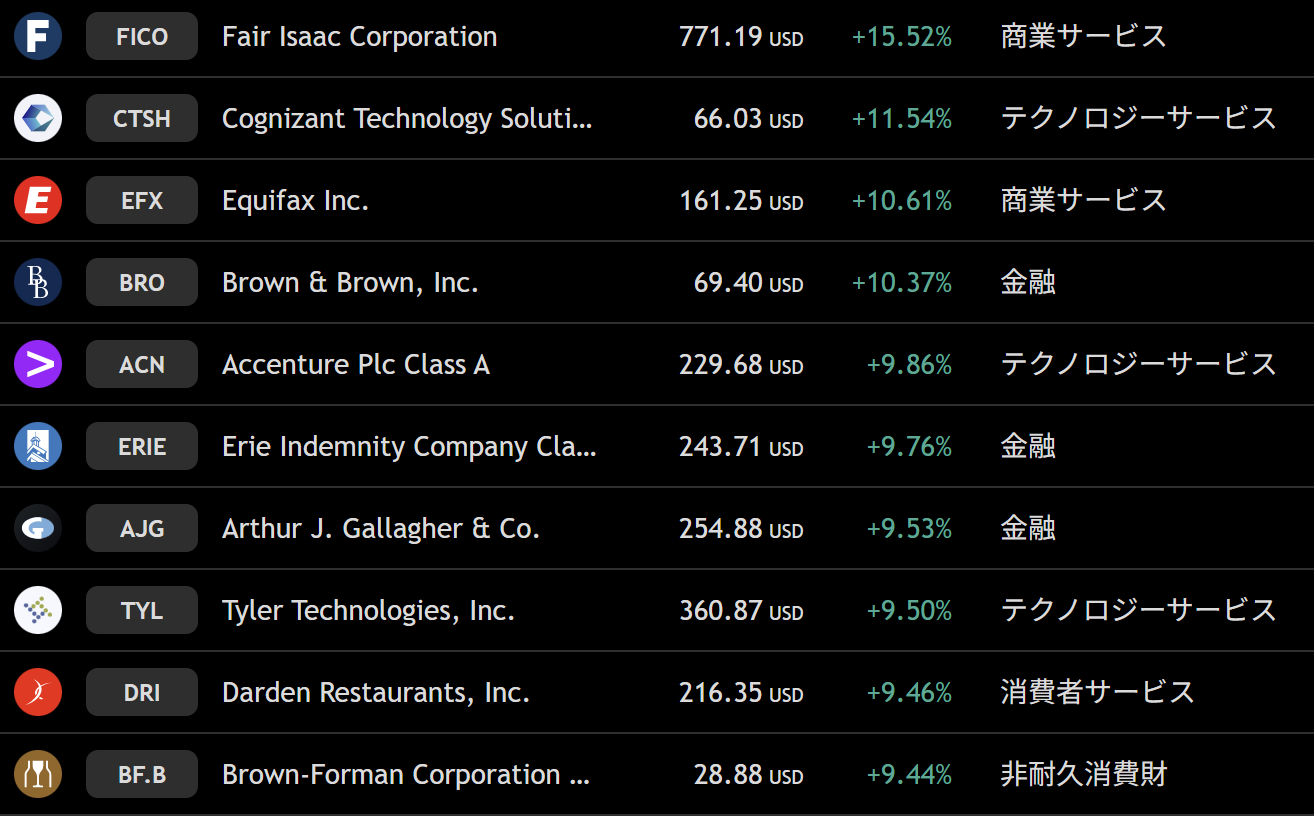
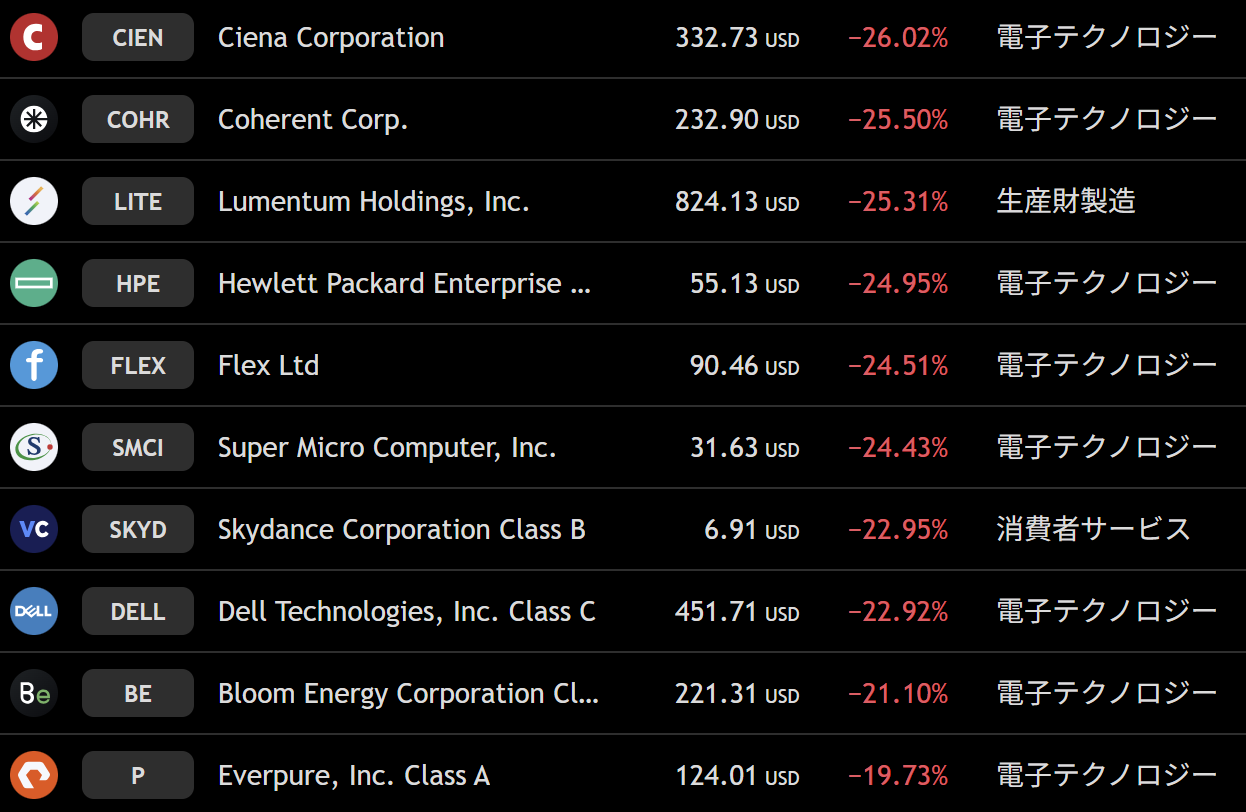
| 上昇銘柄 | 週間 | 下落銘柄 | 週間 |
|---|---|---|---|
| FICO | +15.52% | CIEN | −26.02% |
| CTSH | +11.54% | COHR | −25.50% |
| EFX | +10.61% | LITE | −25.31% |
| BRO | +10.37% | HPE | −24.95% |
| ACN | +9.86% | FLEX | −24.51% |
| ERIE | +9.76% | SMCI | −24.43% |
| AJG | +9.53% | SKYD | −22.95% |
| TYL | +9.50% | DELL | −22.92% |
| DRI | +9.46% | BE | −21.10% |
| BF.B | +9.44% | P | −19.73% |
光通信、サーバー、設備関連の下げが目立ちます。AIの成長が期待されていたところほど、将来への不安が出るとまとめて売られやすい。とはいえ、株価の下落率だけでは、各社の受注や資金繰りまで同じ状態になったとはわかりません。
経済イベント(経済指標)
経済指標の推移
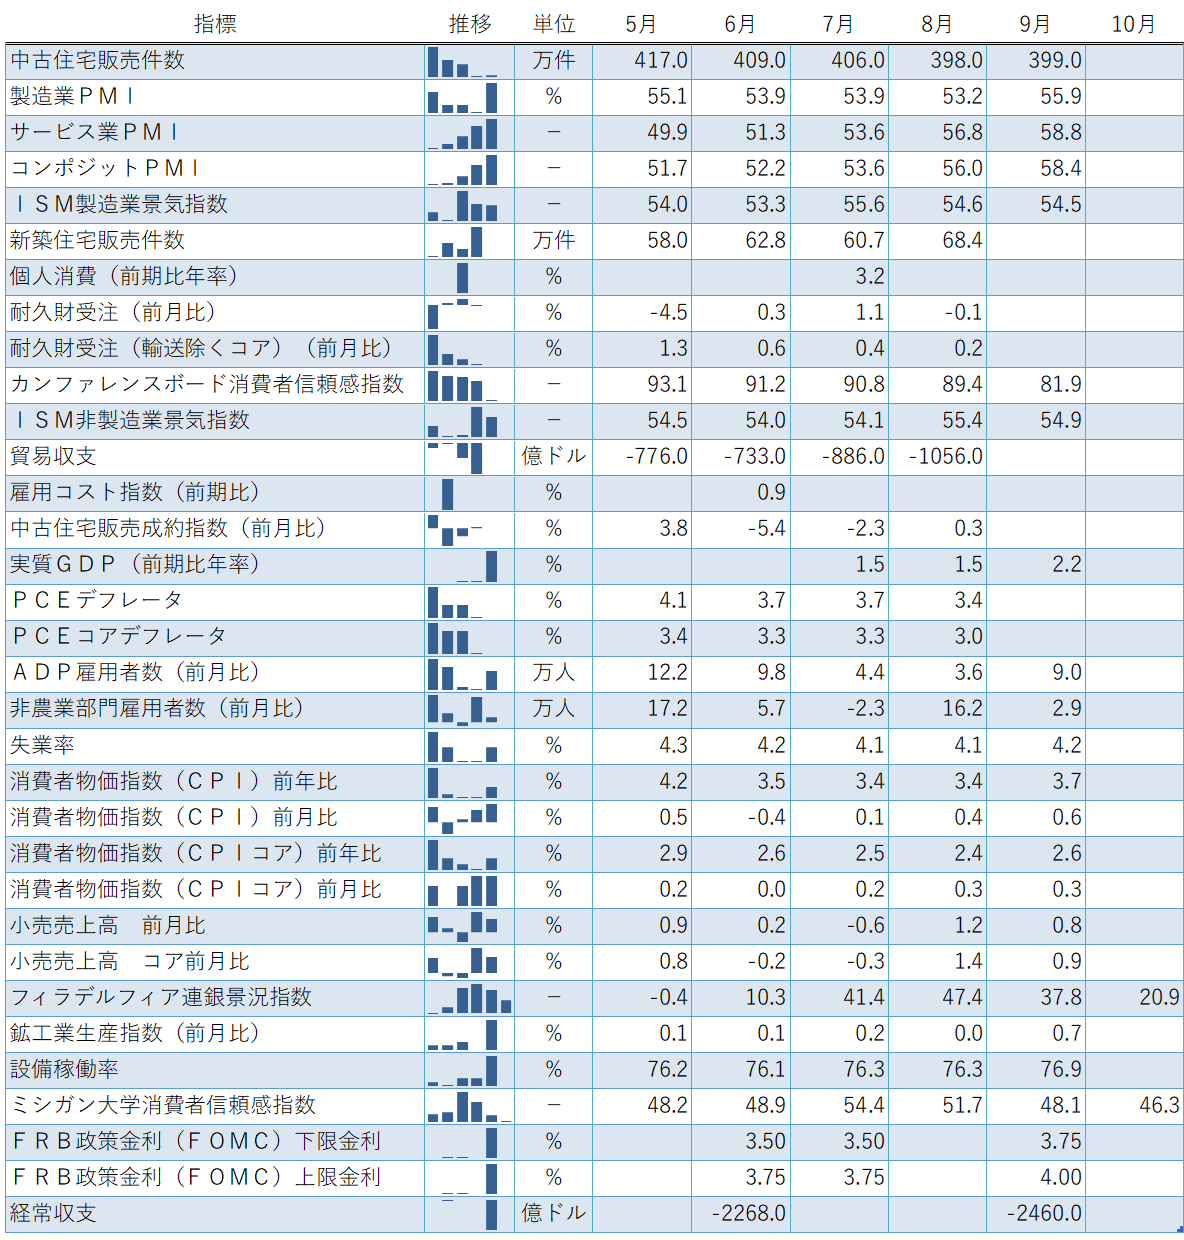
今週の結果
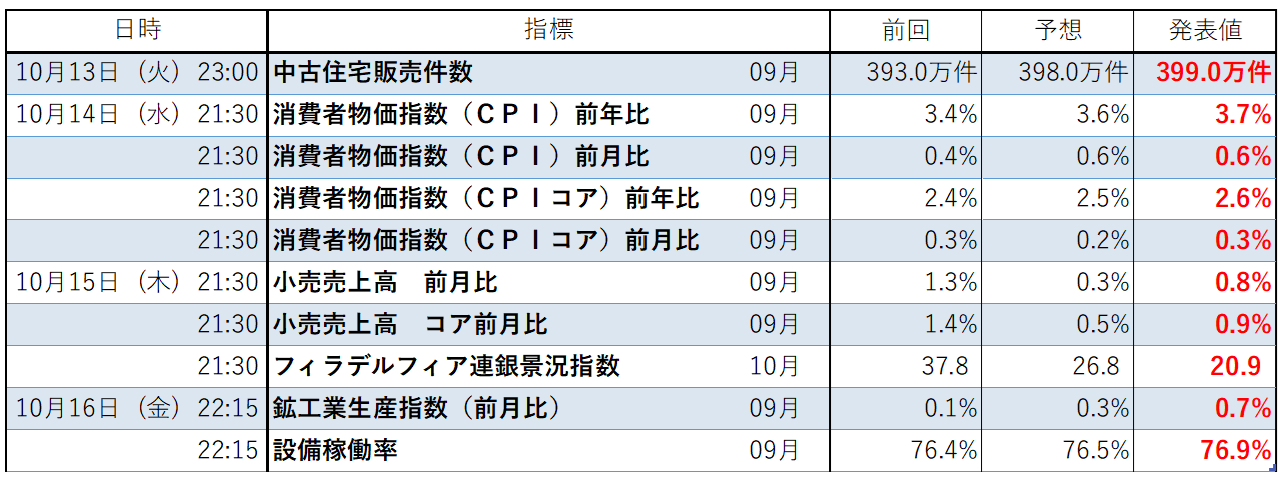
| 発表日・対象 | 結果 | 私が見る点 |
|---|---|---|
| 10月14日・9月CPI | 総合:前年比+3.7%/前月比+0.6%。コア:+2.6%/+0.3% | ガソリンが総合の月次上昇の半分超を説明。AI投資だけを原因にしない。 |
| 10月15日・9月PPI | 最終需要:前月比+1.3%/前年比+6.3% | 企業のコスト圧力。CPIと同じ物差しではない。 |
| 10月15日・9月小売売上 | 前月比+0.8%。8月は+1.3%へ改定 | 物価調整前の金額。売上増をそのまま数量増とはみなさない。 |
| 10月16日・9月鉱工業生産 | 前月比+0.7%。製造業+0.3% | 全体の伸びには公益事業+3.5%も寄与。製造業だけが+0.7%ではない。 |
| 10月16日・9月設備稼働率 | 76.9% | 米経済全体の設備稼働率。TSMCやHBM工場の稼働率とは別。 |
物価は強く、消費も底堅い。これだけ見ると、すぐに金利が下がる状況には見えません。一方、株式市場がAIの投資回収を心配すると、国債へお金が向かい、長期金利が下がることもある。今週は、経済の数字と投資家の不安が、同じ方向だけに動かなかったところがポイントです。
一次情報:BLS・CPI / BLS・PPI / 米国勢調査局・小売売上 / FRB・鉱工業生産
来週の予定
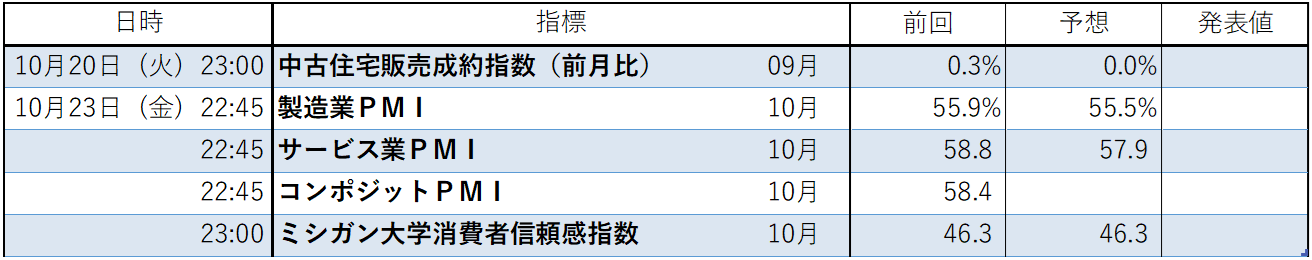
添付カレンダーでは、10月20日23:00に中古住宅販売成約指数、23日22:45に米PMI速報、23:00にミシガン大学消費者信頼感指数。私はPMIの景況感だけでなく、価格の項目も見たいですね。週末の記事では、WDC決算と合わせて「需要は続くか、コストはどうか」を確認します。
米10年債利回り
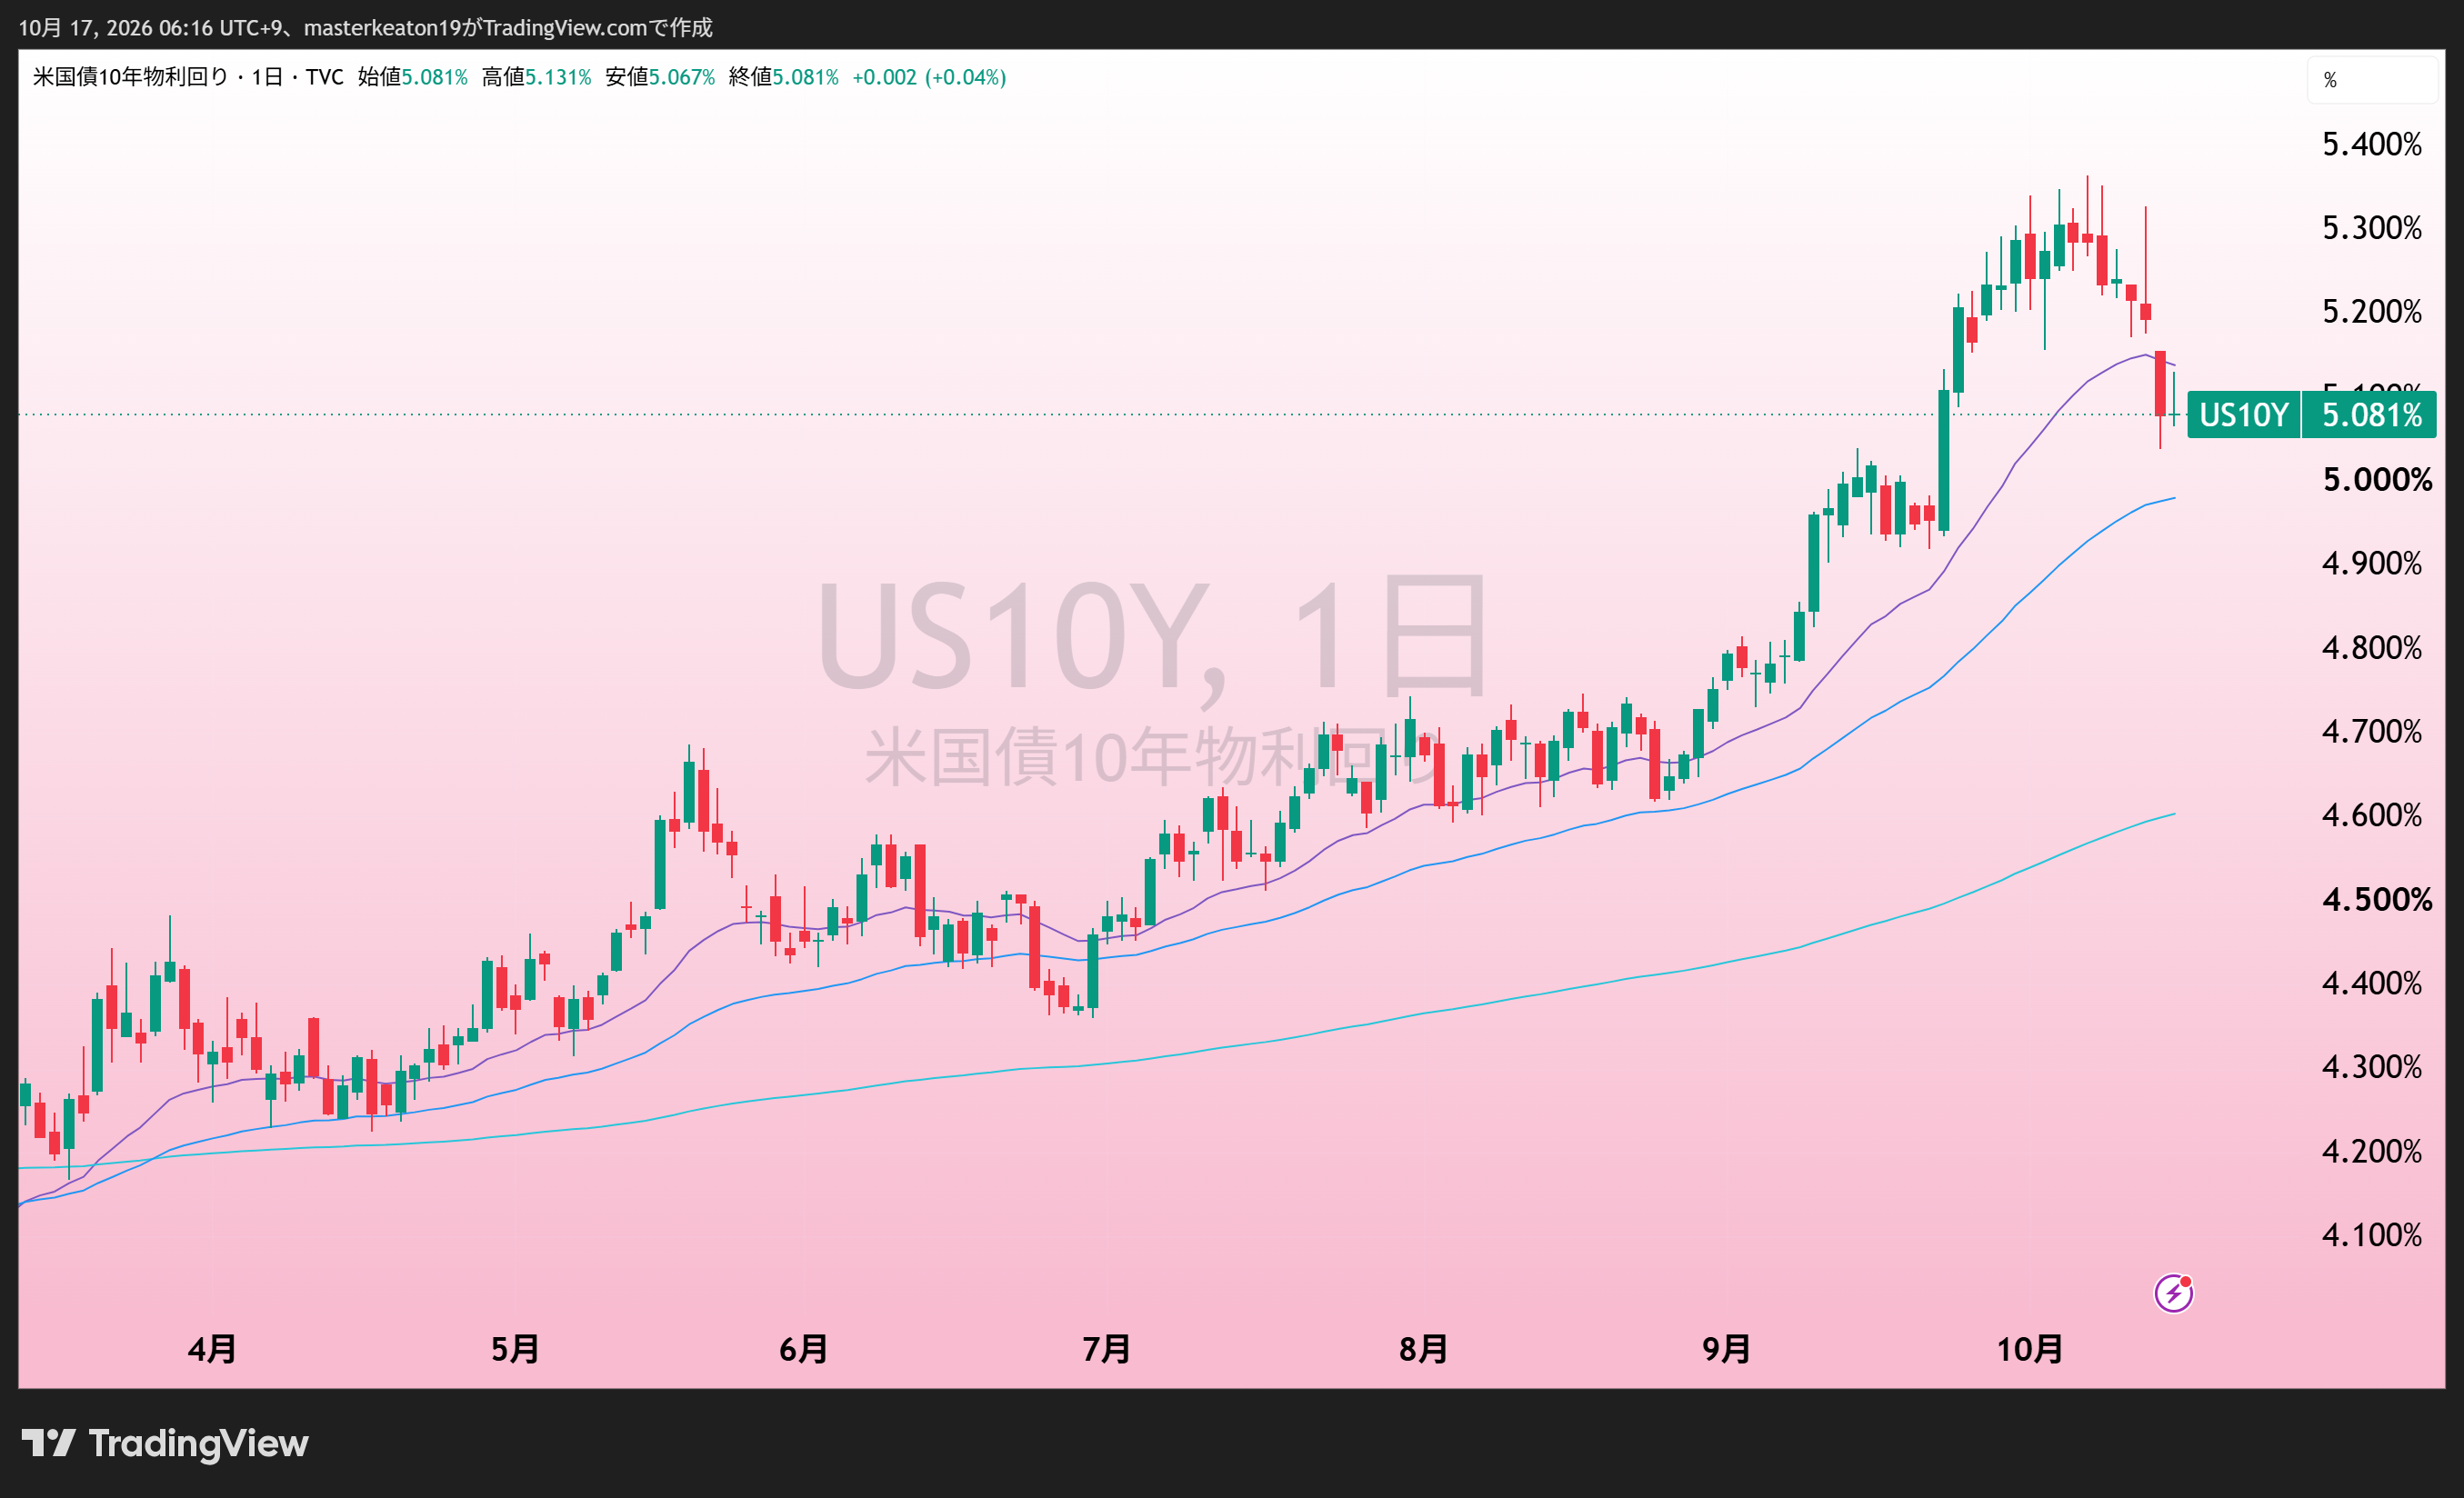
添付画面では5.081%。FREDで確認できた10月9日→15日は、名目10年債が5.24%→5.10%、実質10年債が2.91%→2.78%でした。今週の半導体安を「長期金利がずっと上がったから」の一言では説明できません。
もう一つ、国債金利と企業の借入条件も別です。国債が買われて利回りが下がっても、その企業への不安が強まれば、投資家が要求する上乗せ金利は大きくなります。国債の金利が落ち着いたから、すべてのAI設備会社の資金調達も楽になった、とは限らないわけです。
FRED・名目10年債 DGS10 / FRED・実質10年債 DFII10。両系列とも今回取得できた最新観測は10月15日。
今週のセクター別騰落一覧
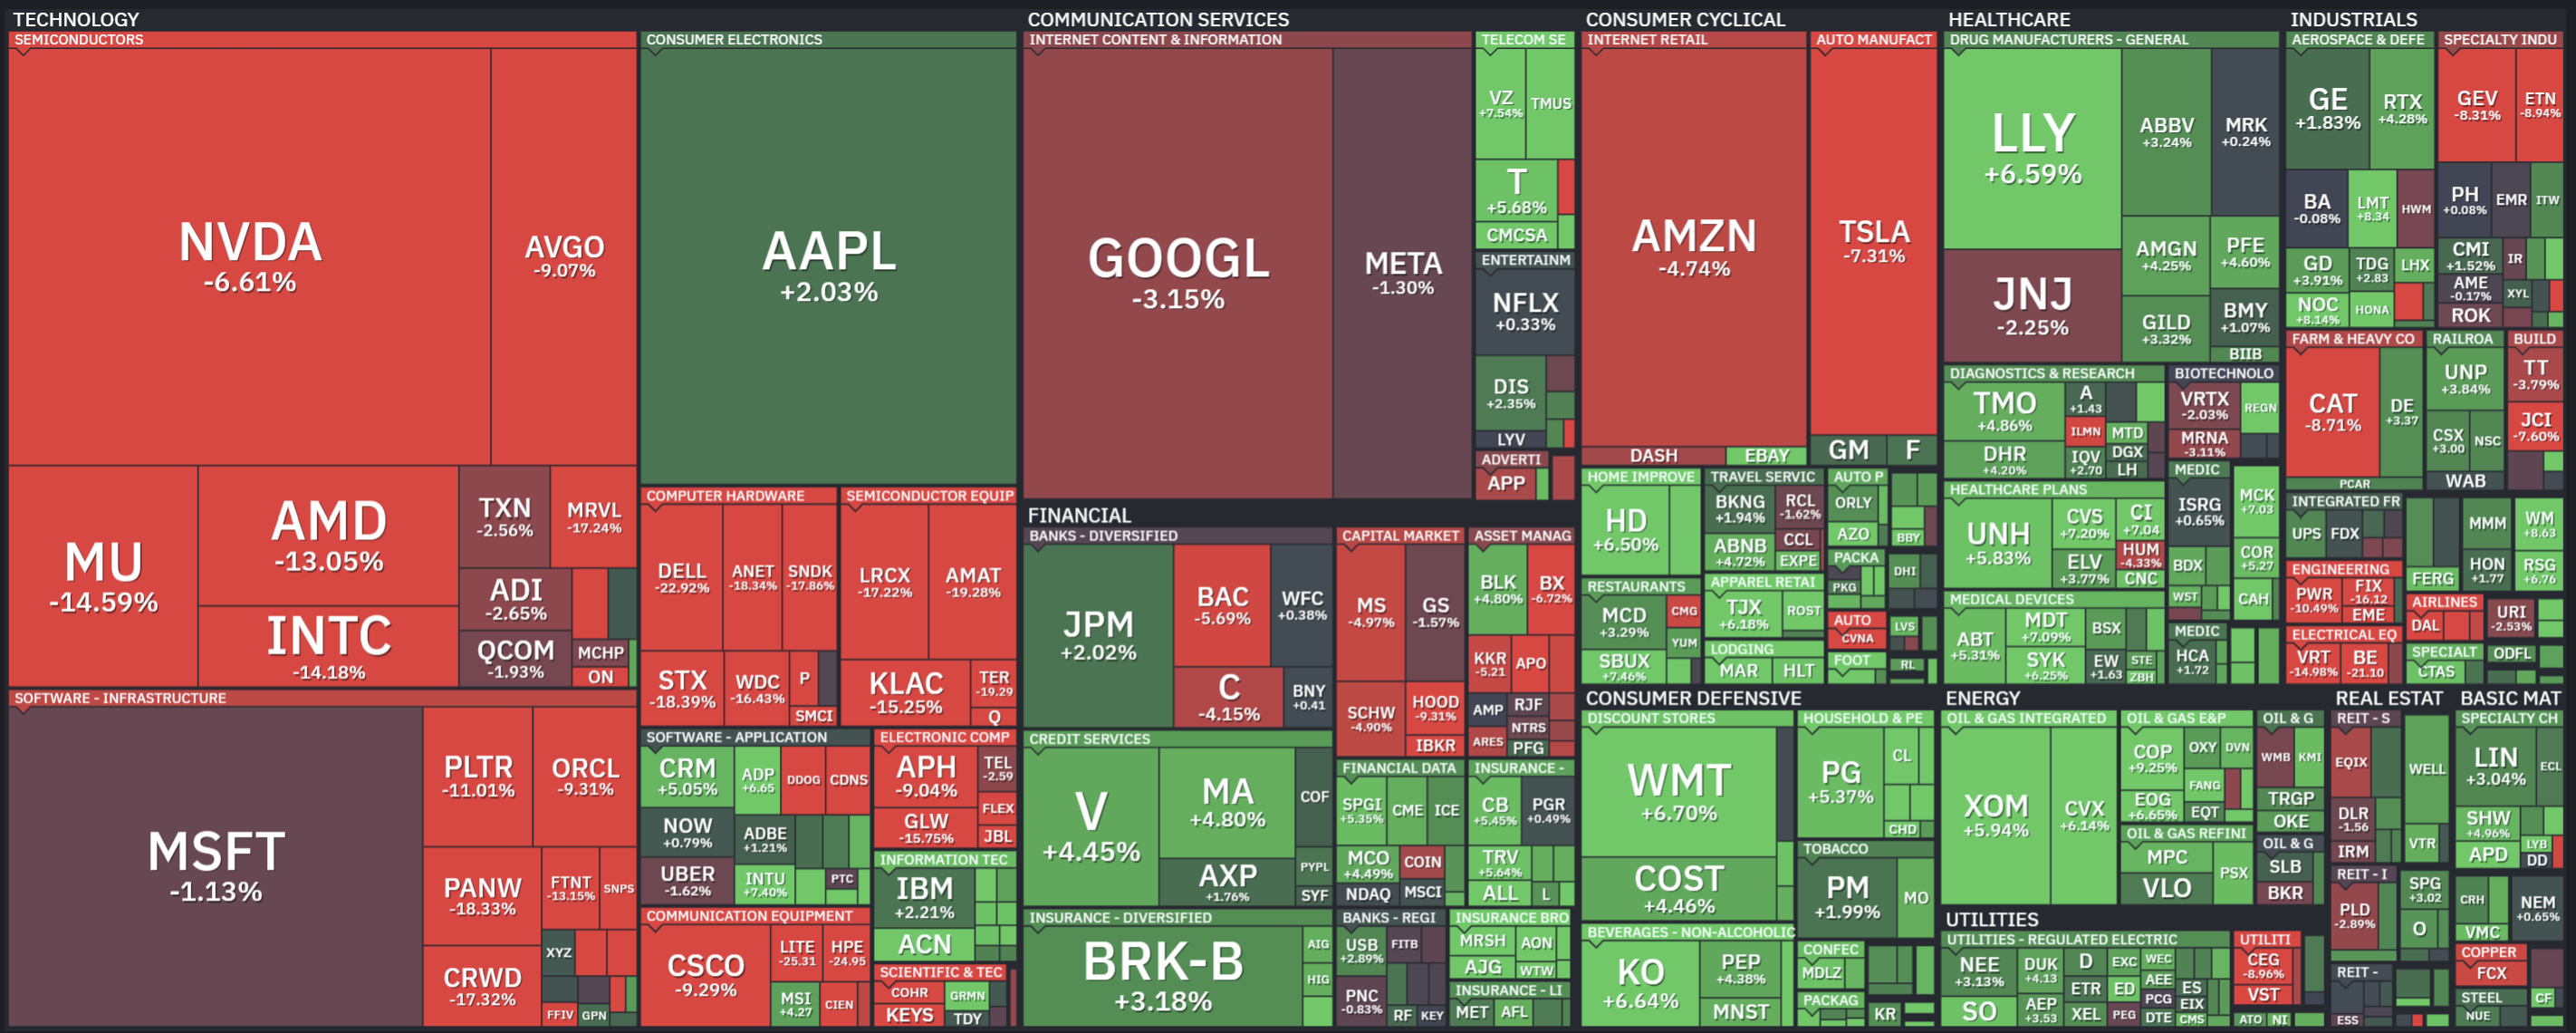
NVDA−6.61%、AMD−13.05%、MU−14.56%、AVGO−9.07%。AI・半導体はなかなかの赤さです。対してWMT+6.70%、KO+6.64%、HD+6.50%。お金が米国株全体から一斉に消えたというより、置き場所を変えた様子が見えてきます。
セクターETF・直近1カ月の比較
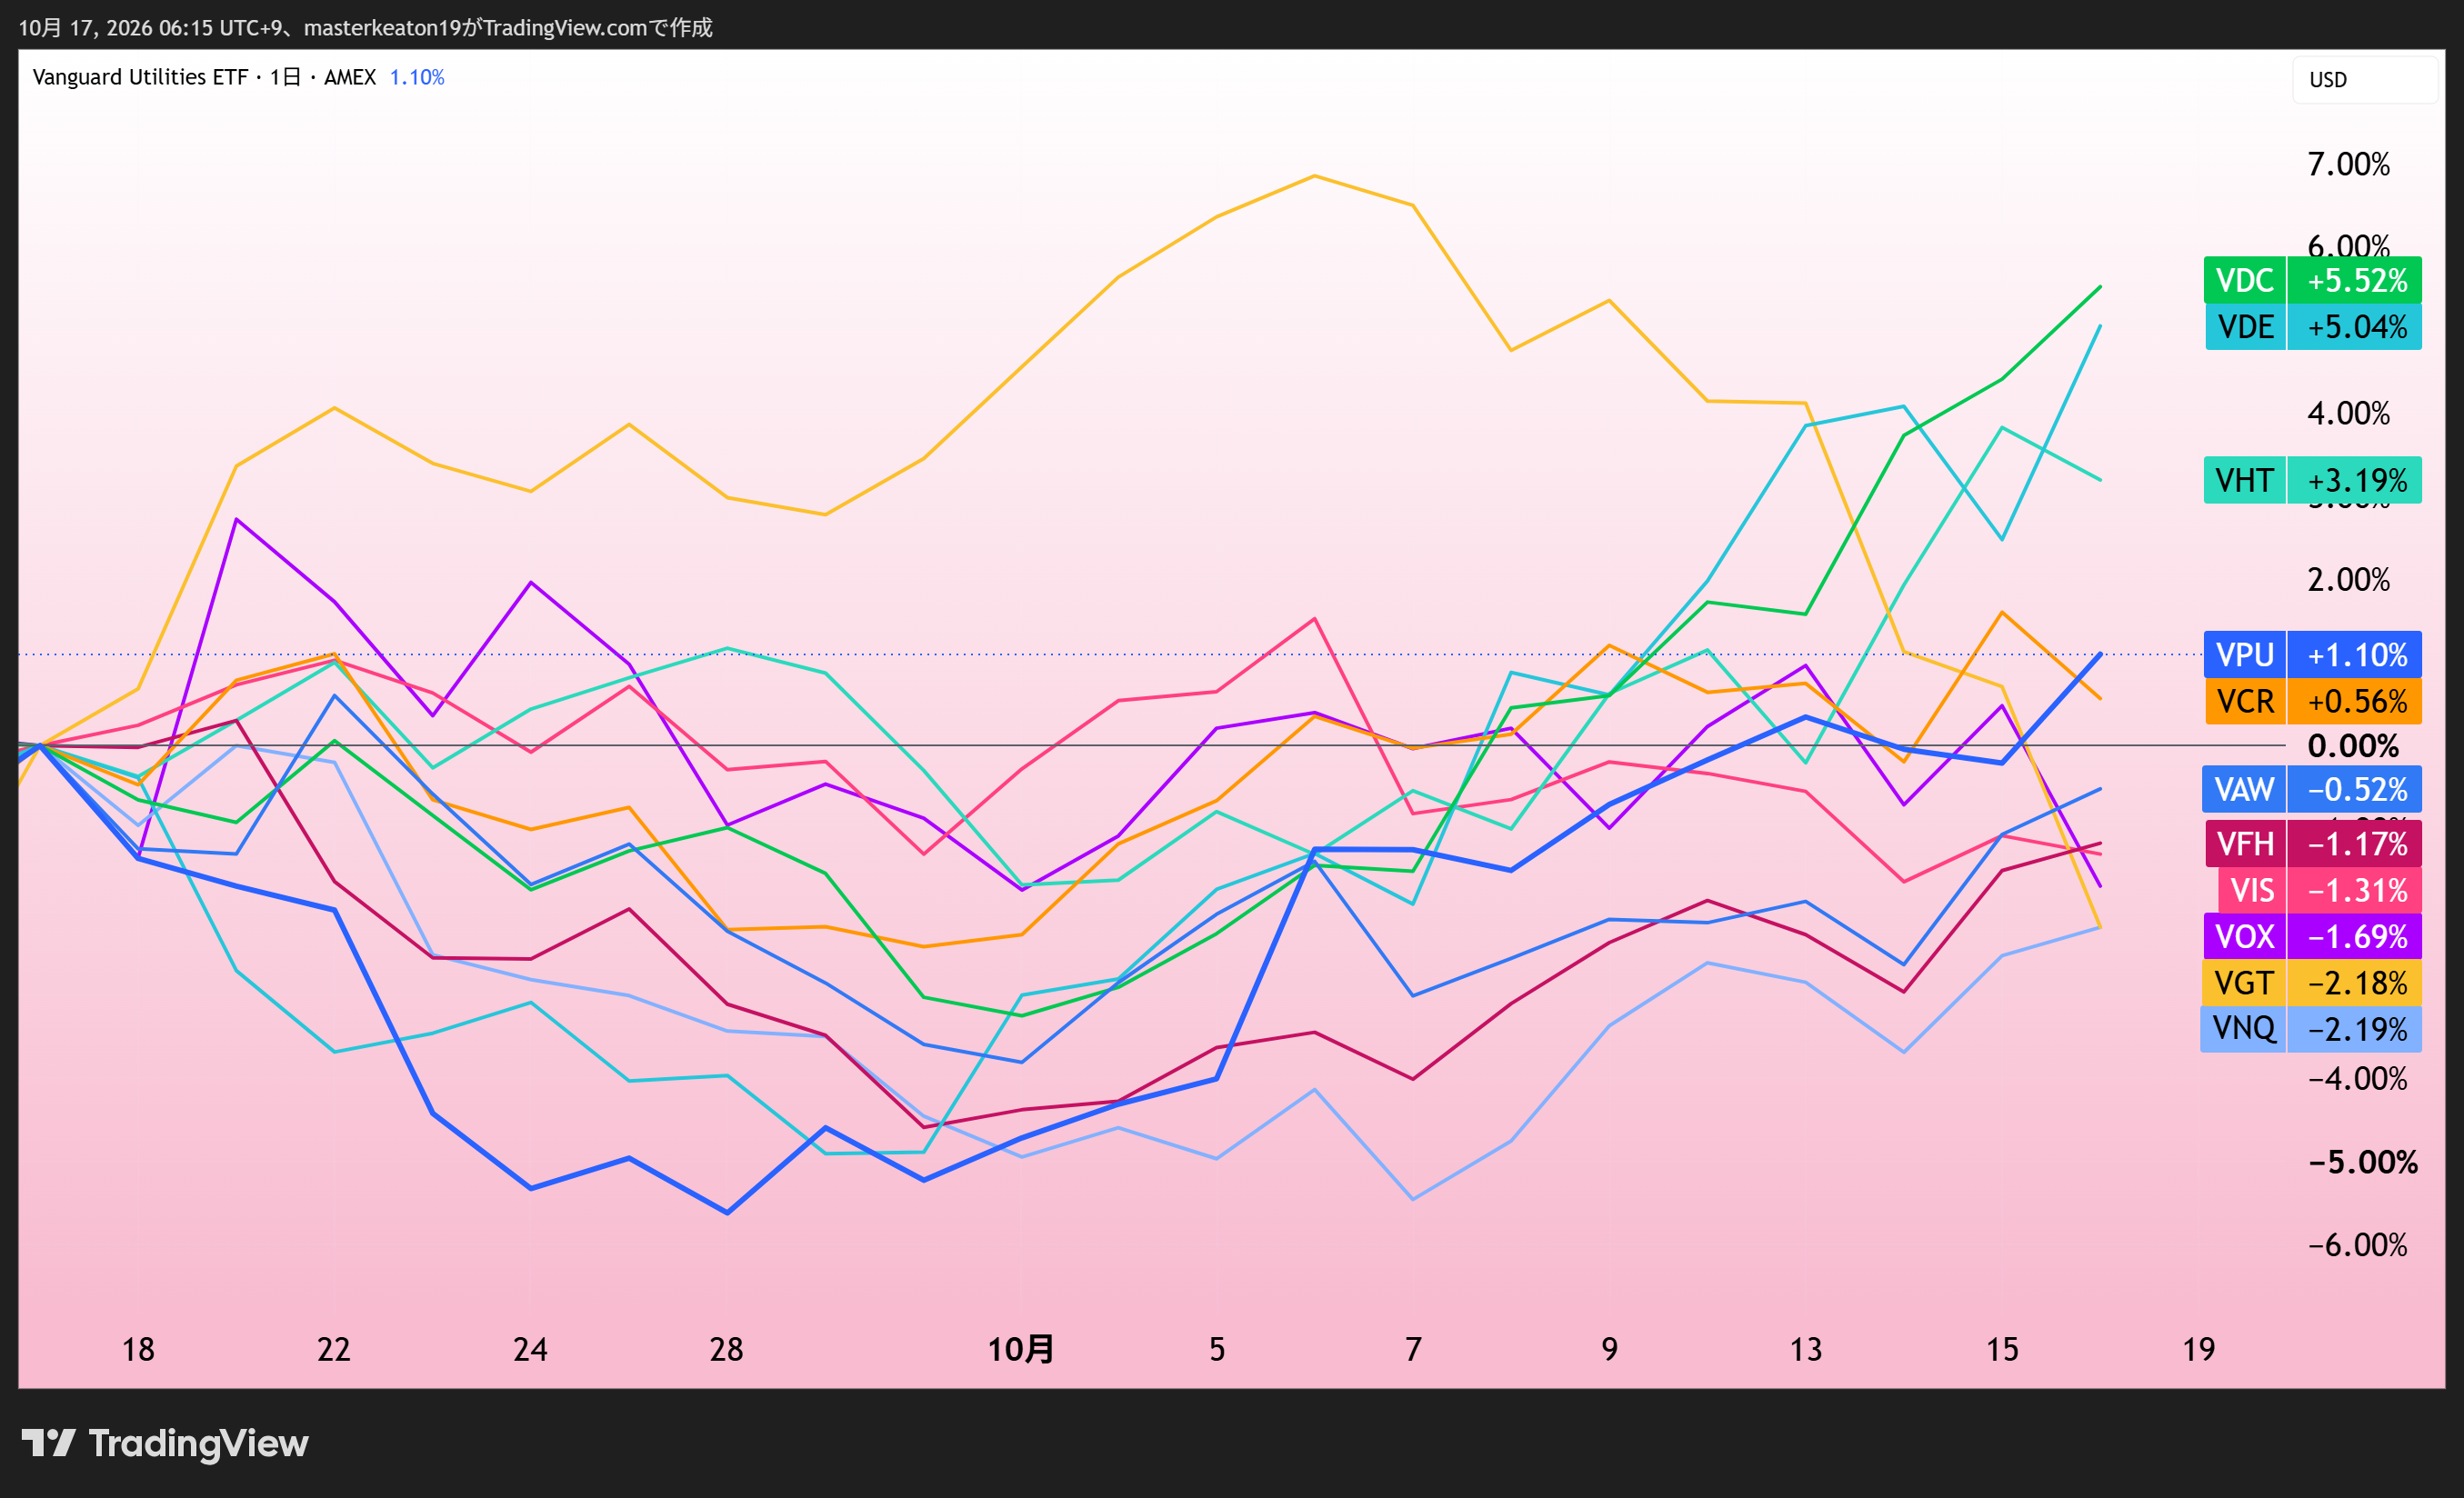
| ETF | 表示騰落率 | 分野 |
|---|---|---|
| VDC | +5.52% | 生活必需品 |
| VDE | +5.04% | エネルギー |
| VHT | +3.19% | ヘルスケア |
| VPU | +1.10% | 公益事業 |
| VGT | −2.18% | 情報技術 |
約1カ月で見ると生活必需品・エネルギー・ヘルスケアが上位。毎週の値動きを並べると、AIに集まっていた期待を一度ほぐすような相場にも見えます。ただ、これがずっと続くかは別の話。今の一番人気を追うより、自分が持つ企業の利益がどこまで続くかを見ていたいですね。
Fear & Greed Index
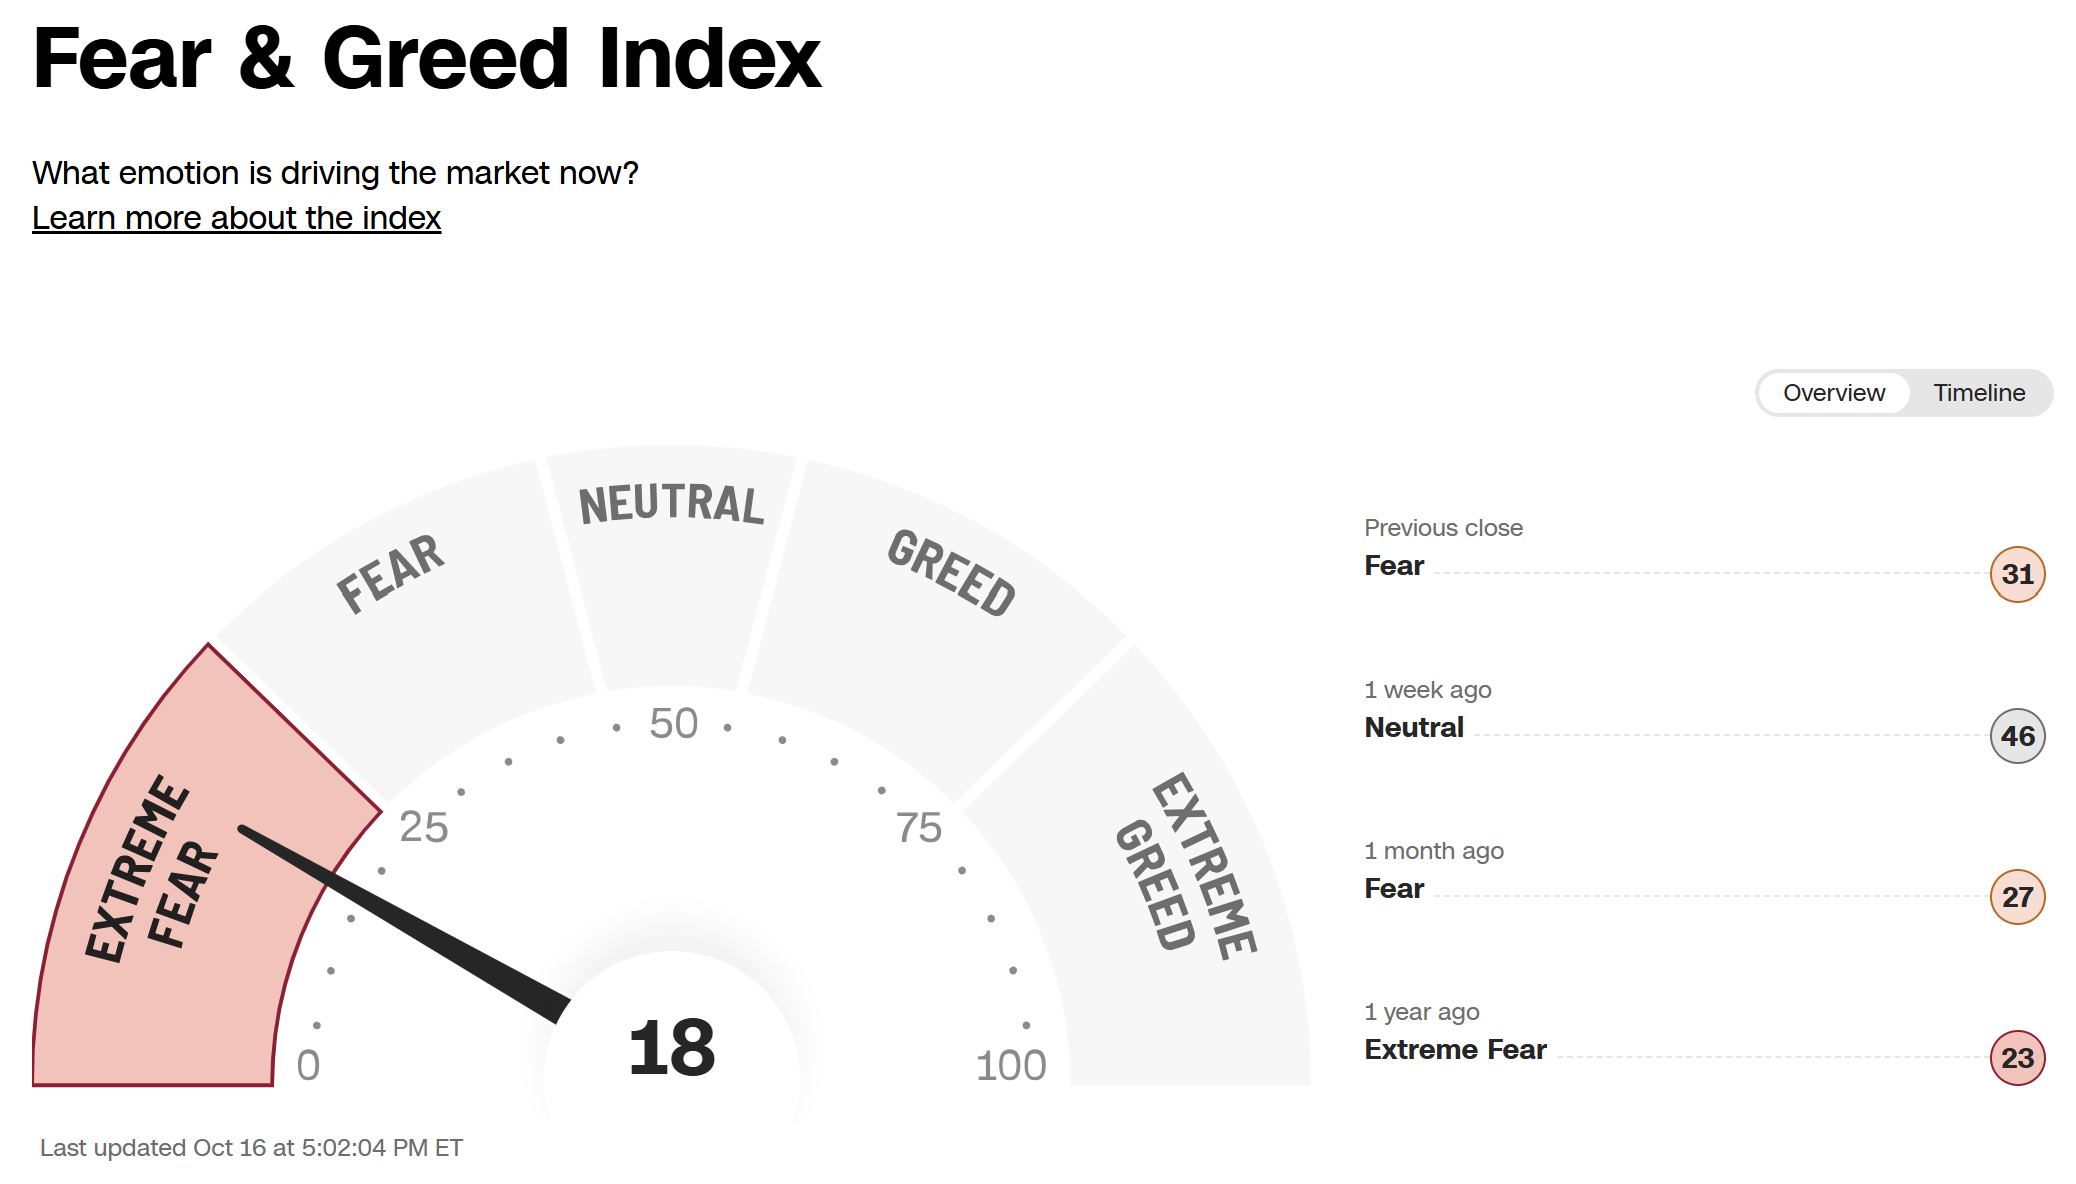
18で「Extreme Fear」。一週間前の46から、かなり怖がる側へ傾きました。こういう数字を見ると、相場の空気が一気に変わったことを実感します。だからといって18だから底、と決まるわけではありません。私は、自分まで同じ速度で怖くならないための温度計として見ています。
VIX
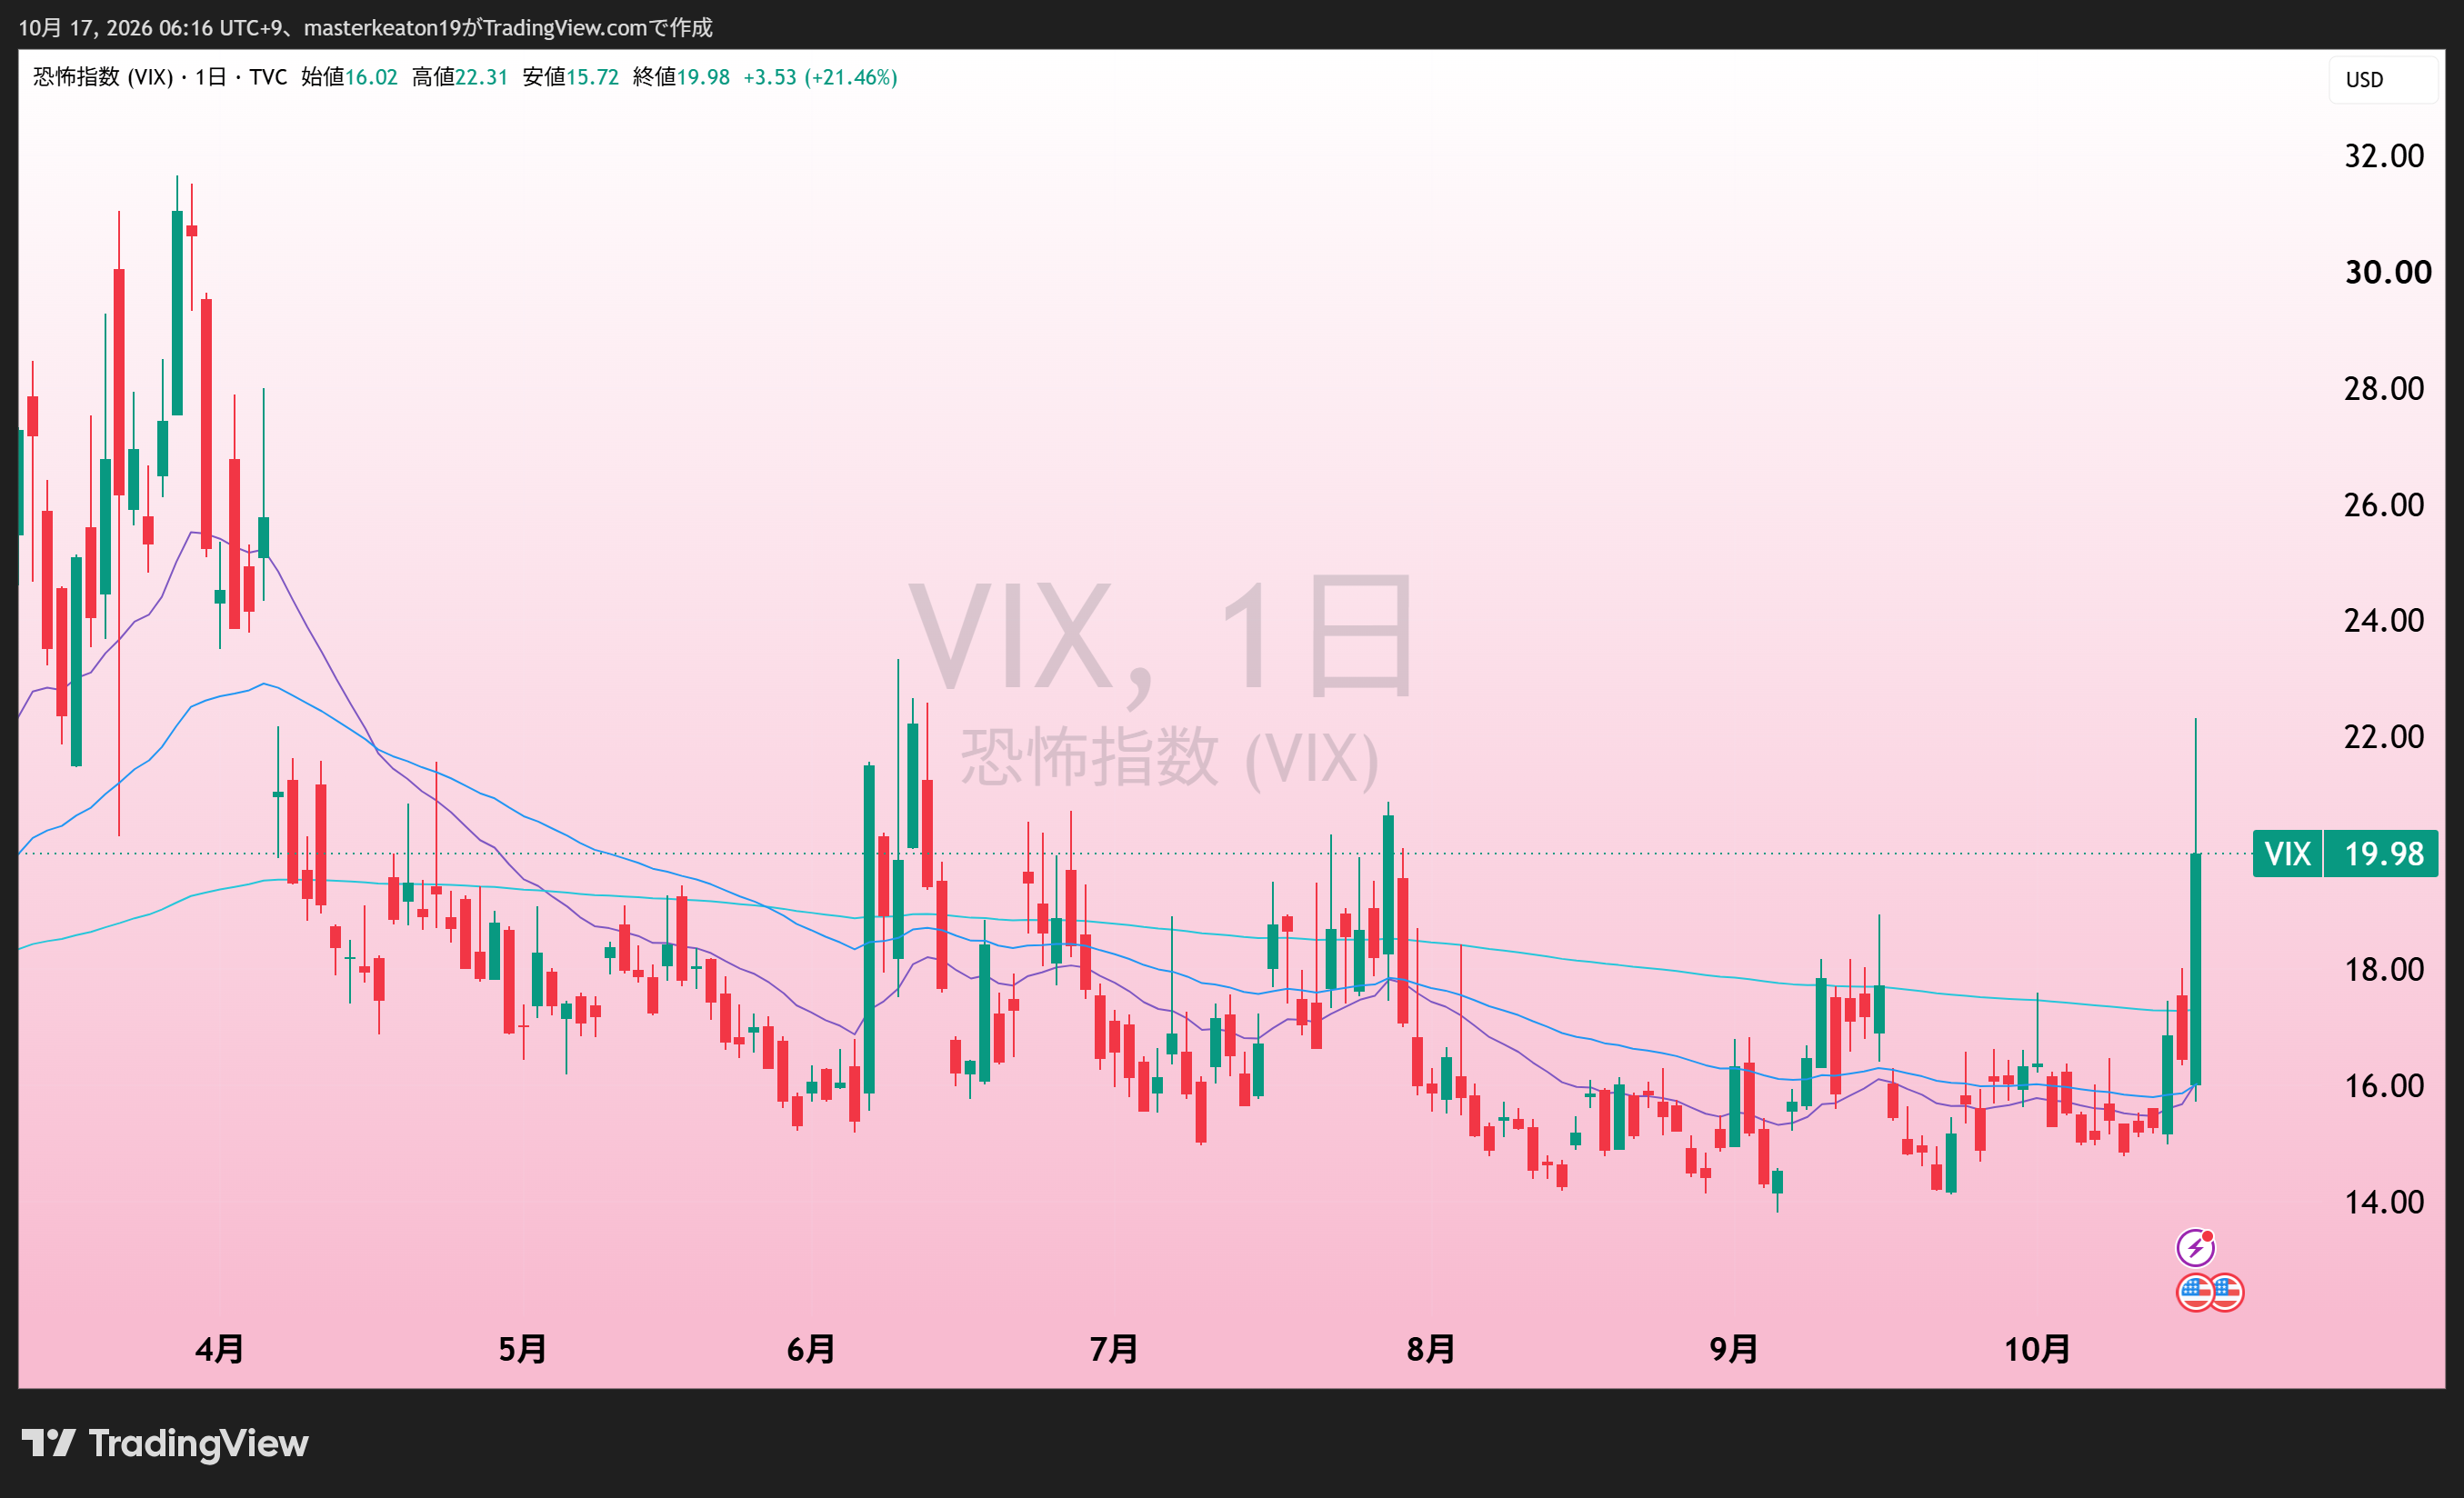
添付では19.98。直近の落ち着いた水準から跳ね上がりました。Fear & Greedは投資家心理を複数の材料で見る指標、VIXはS&P500のオプションから予想変動率を見る指標です。両方が不安を映していても、同じものを測っているわけではありません。
私には「怖いニュースが出たら、反射で売る」という使い方より、ポジションが大きすぎないか、余力が足りるかを見直すほうが役に立ちます。ホールドを続けるための余裕ですね。
ドル円
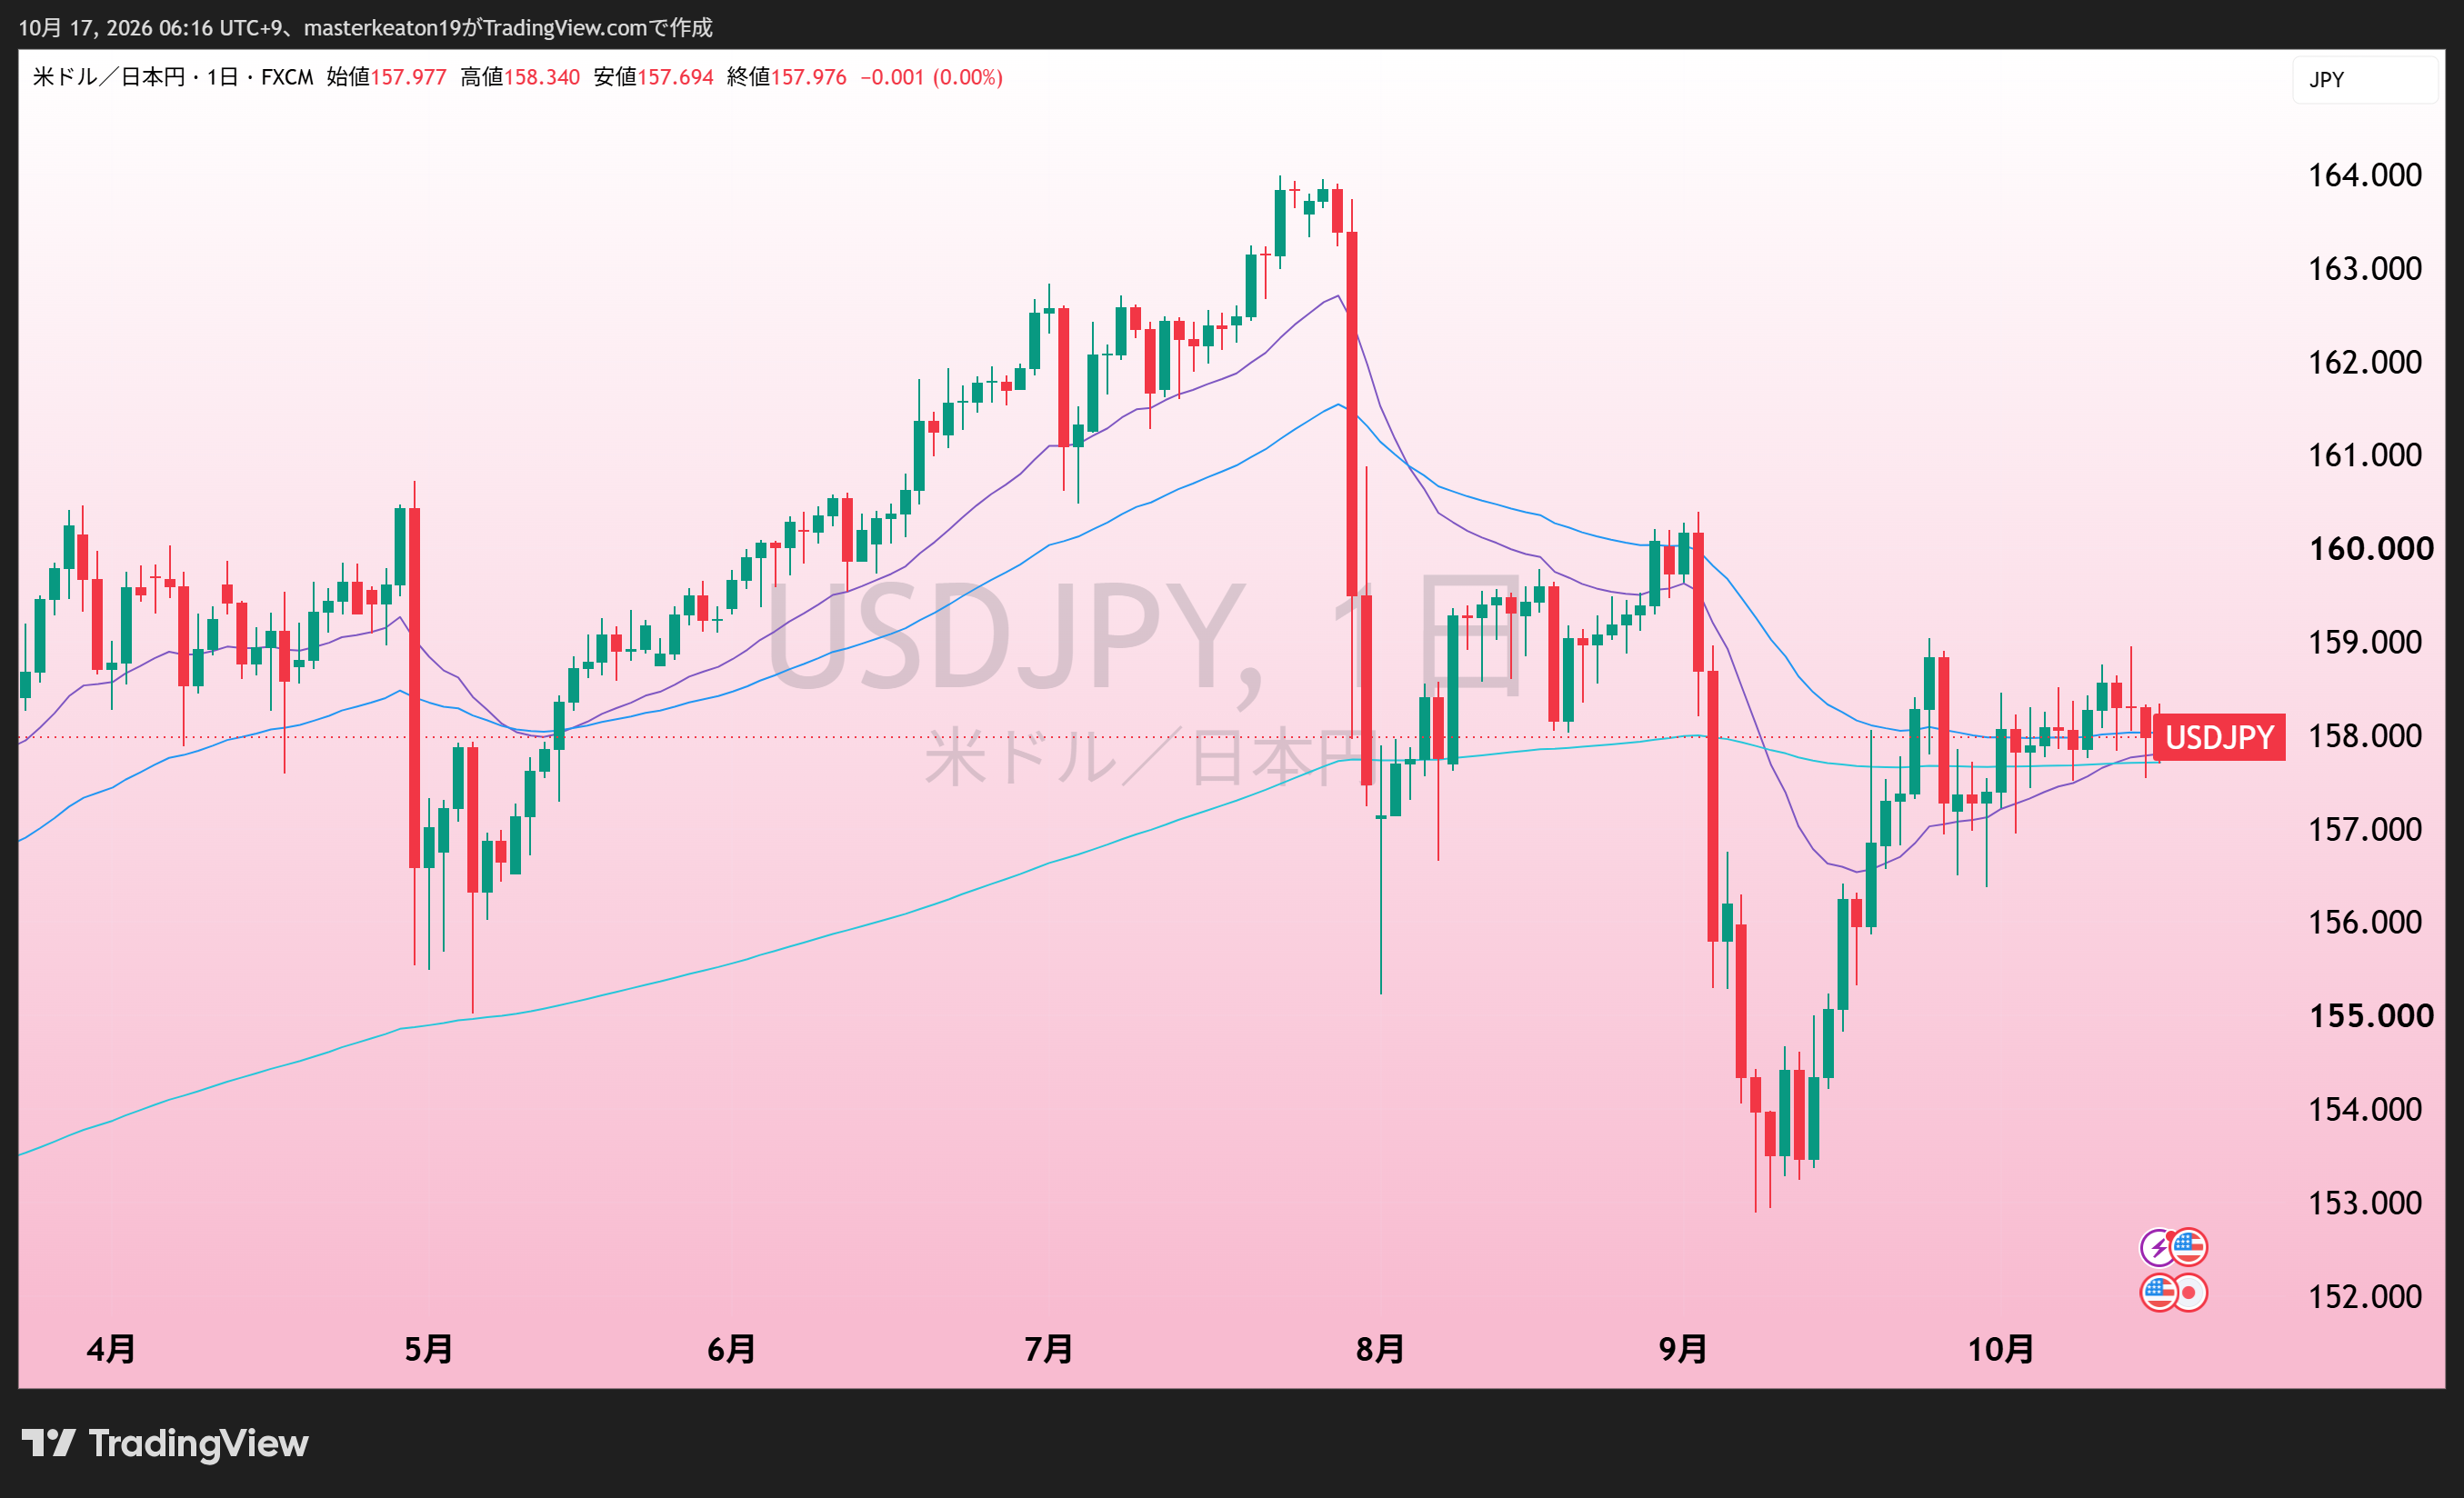
ドル円は添付の取得時点で157~158円台です。円で生活し、ドルで株を持つ私たちには、株価だけでなく為替も効きます。米国株のドル建て損益と、円換算の評価額は分けて確認しておきたいところです。
WTI原油
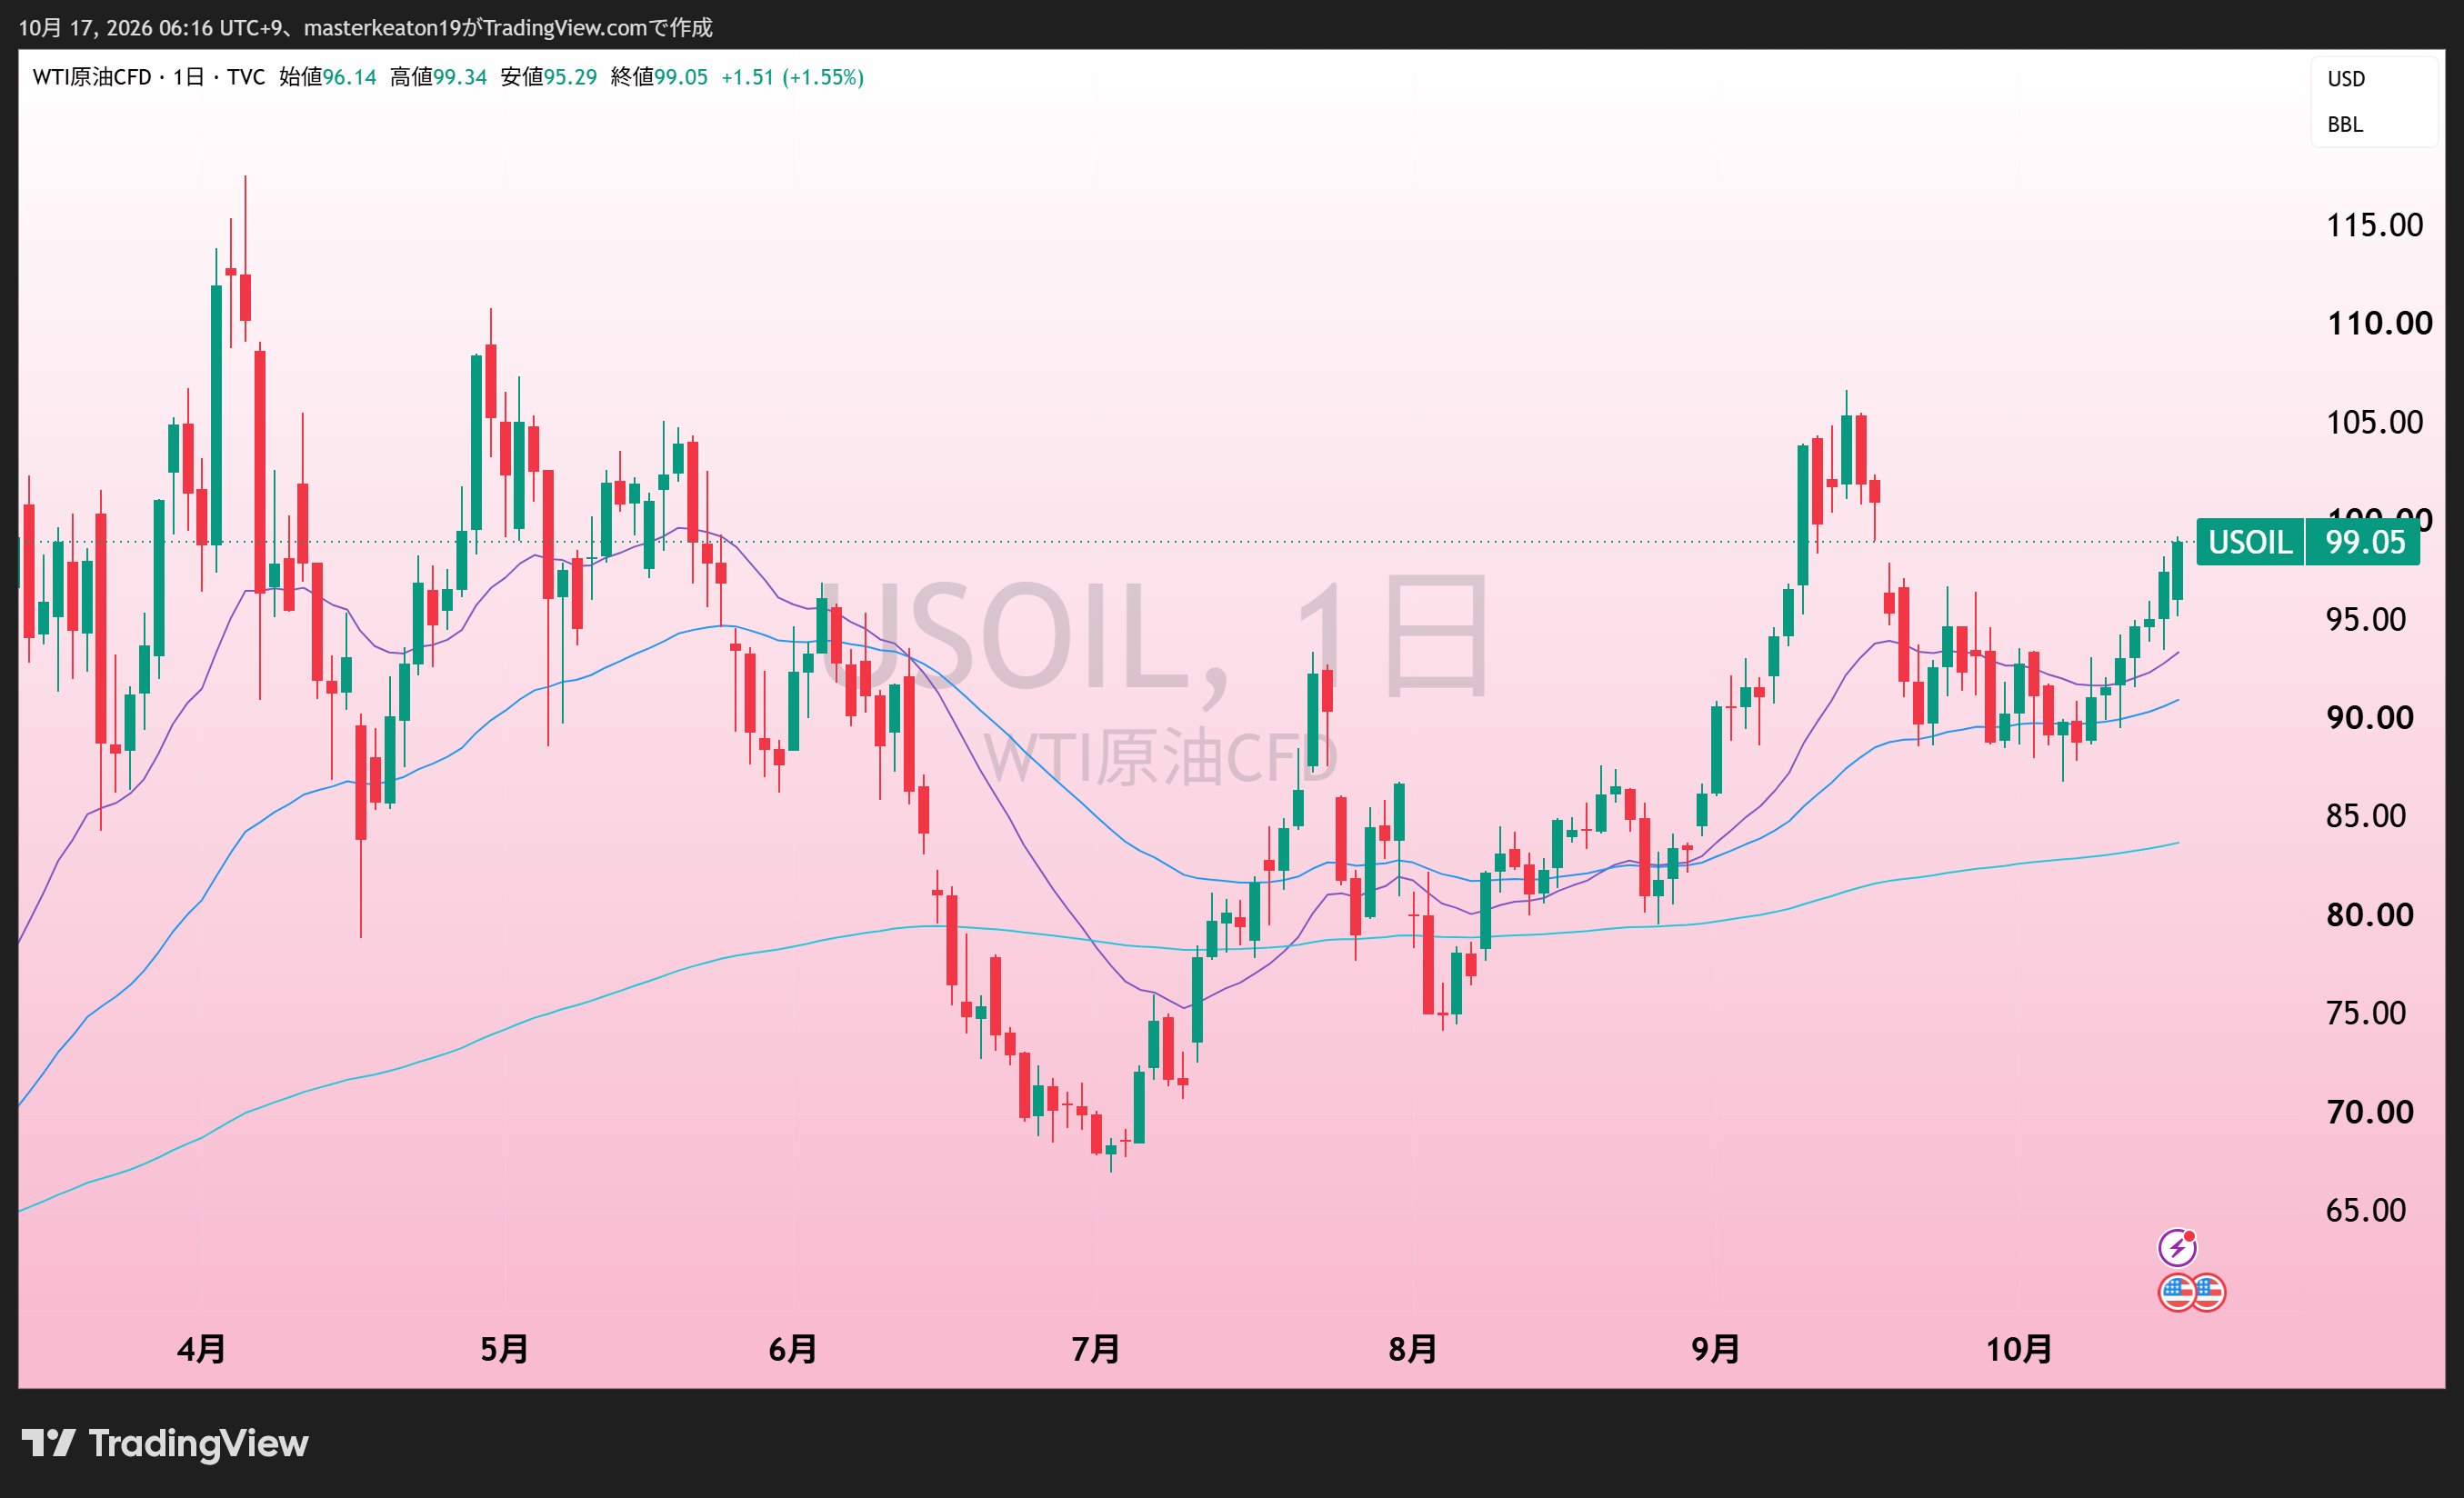
ニュースでは16日にWTI先物期近が一時101ドル台後半。一方、添付のUSOILは99.05ドルです。商品と時点が違うため、この二つを「どちらかが間違い」とは扱いません。
原油高は、家計のガソリン代だけでなく、物流や企業コストにも効きます。AIの利益が伸びても、物価と金利への警戒が強まれば評価倍率には重荷。AIの決算だけで相場全体を読むのは、やはり片目運転だと思います。
保有・監視銘柄
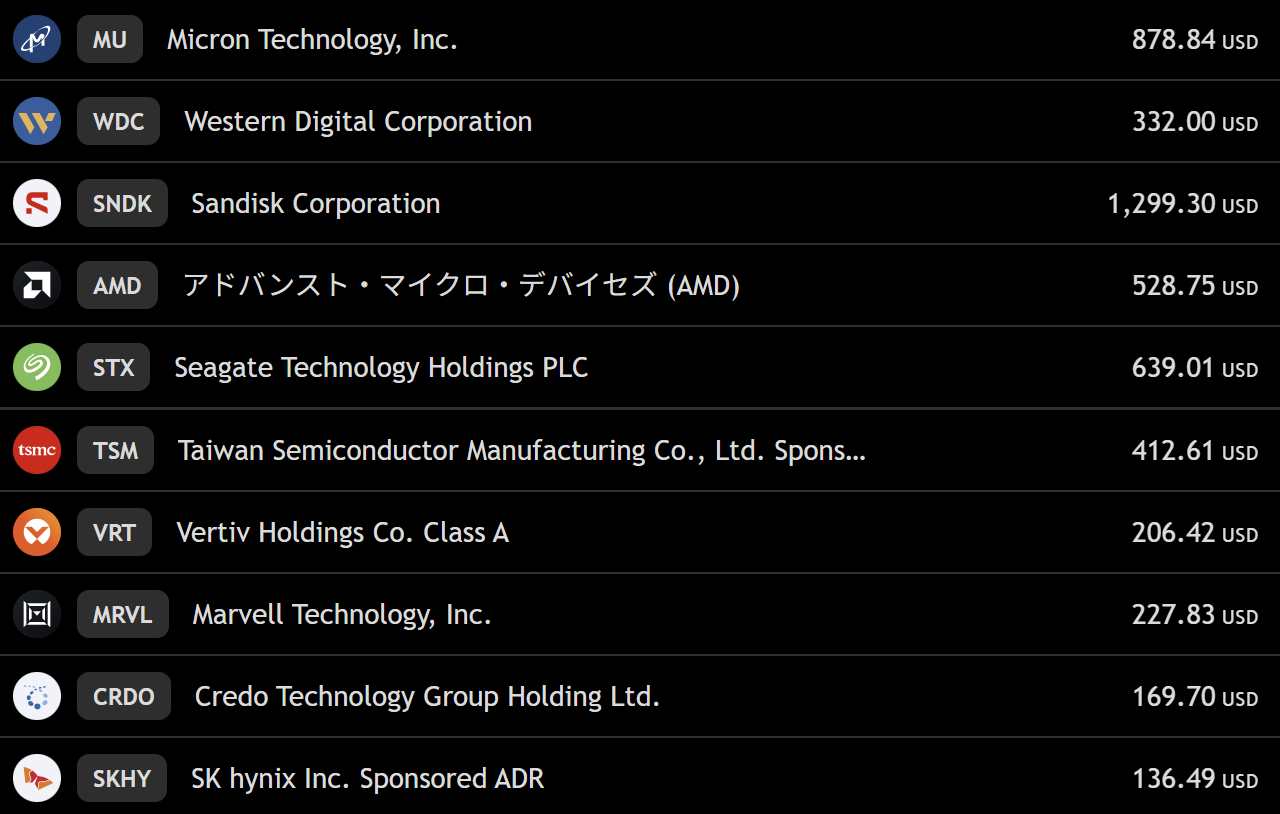
| 銘柄 | 添付画面の価格(USD) | 今後の確認点 |
|---|---|---|
| MU | 878.84 | DRAM/NANDの単価、HBM契約、利益率と設備投資 |
| WDC | 332.00 | HDDの出荷容量、価格、供給能力、10月22日決算 |
| SNDK | 1,299.30 | NAND/SSDの価格・製品構成・利益率 |
| AMD | 528.75 | AI製品の採用、売上寄与、粗利益率 |
| STX | 639.01 | 大容量HDDの出荷と採算、10月27日決算 |
| TSM | 412.61 | 先端半導体需要、増産と収益性 |
| VRT | 206.42 | 電源・冷却の受注残、利益率、現金回収 |
| MRVL | 227.83 | カスタム半導体・接続需要、主要顧客への依存 |
| CRDO | 169.70 | 高速接続製品の採用と顧客集中 |
| SKHY | 136.49 | HBMの量産・認定、DRAM価格と供給 |
Micron(MU)
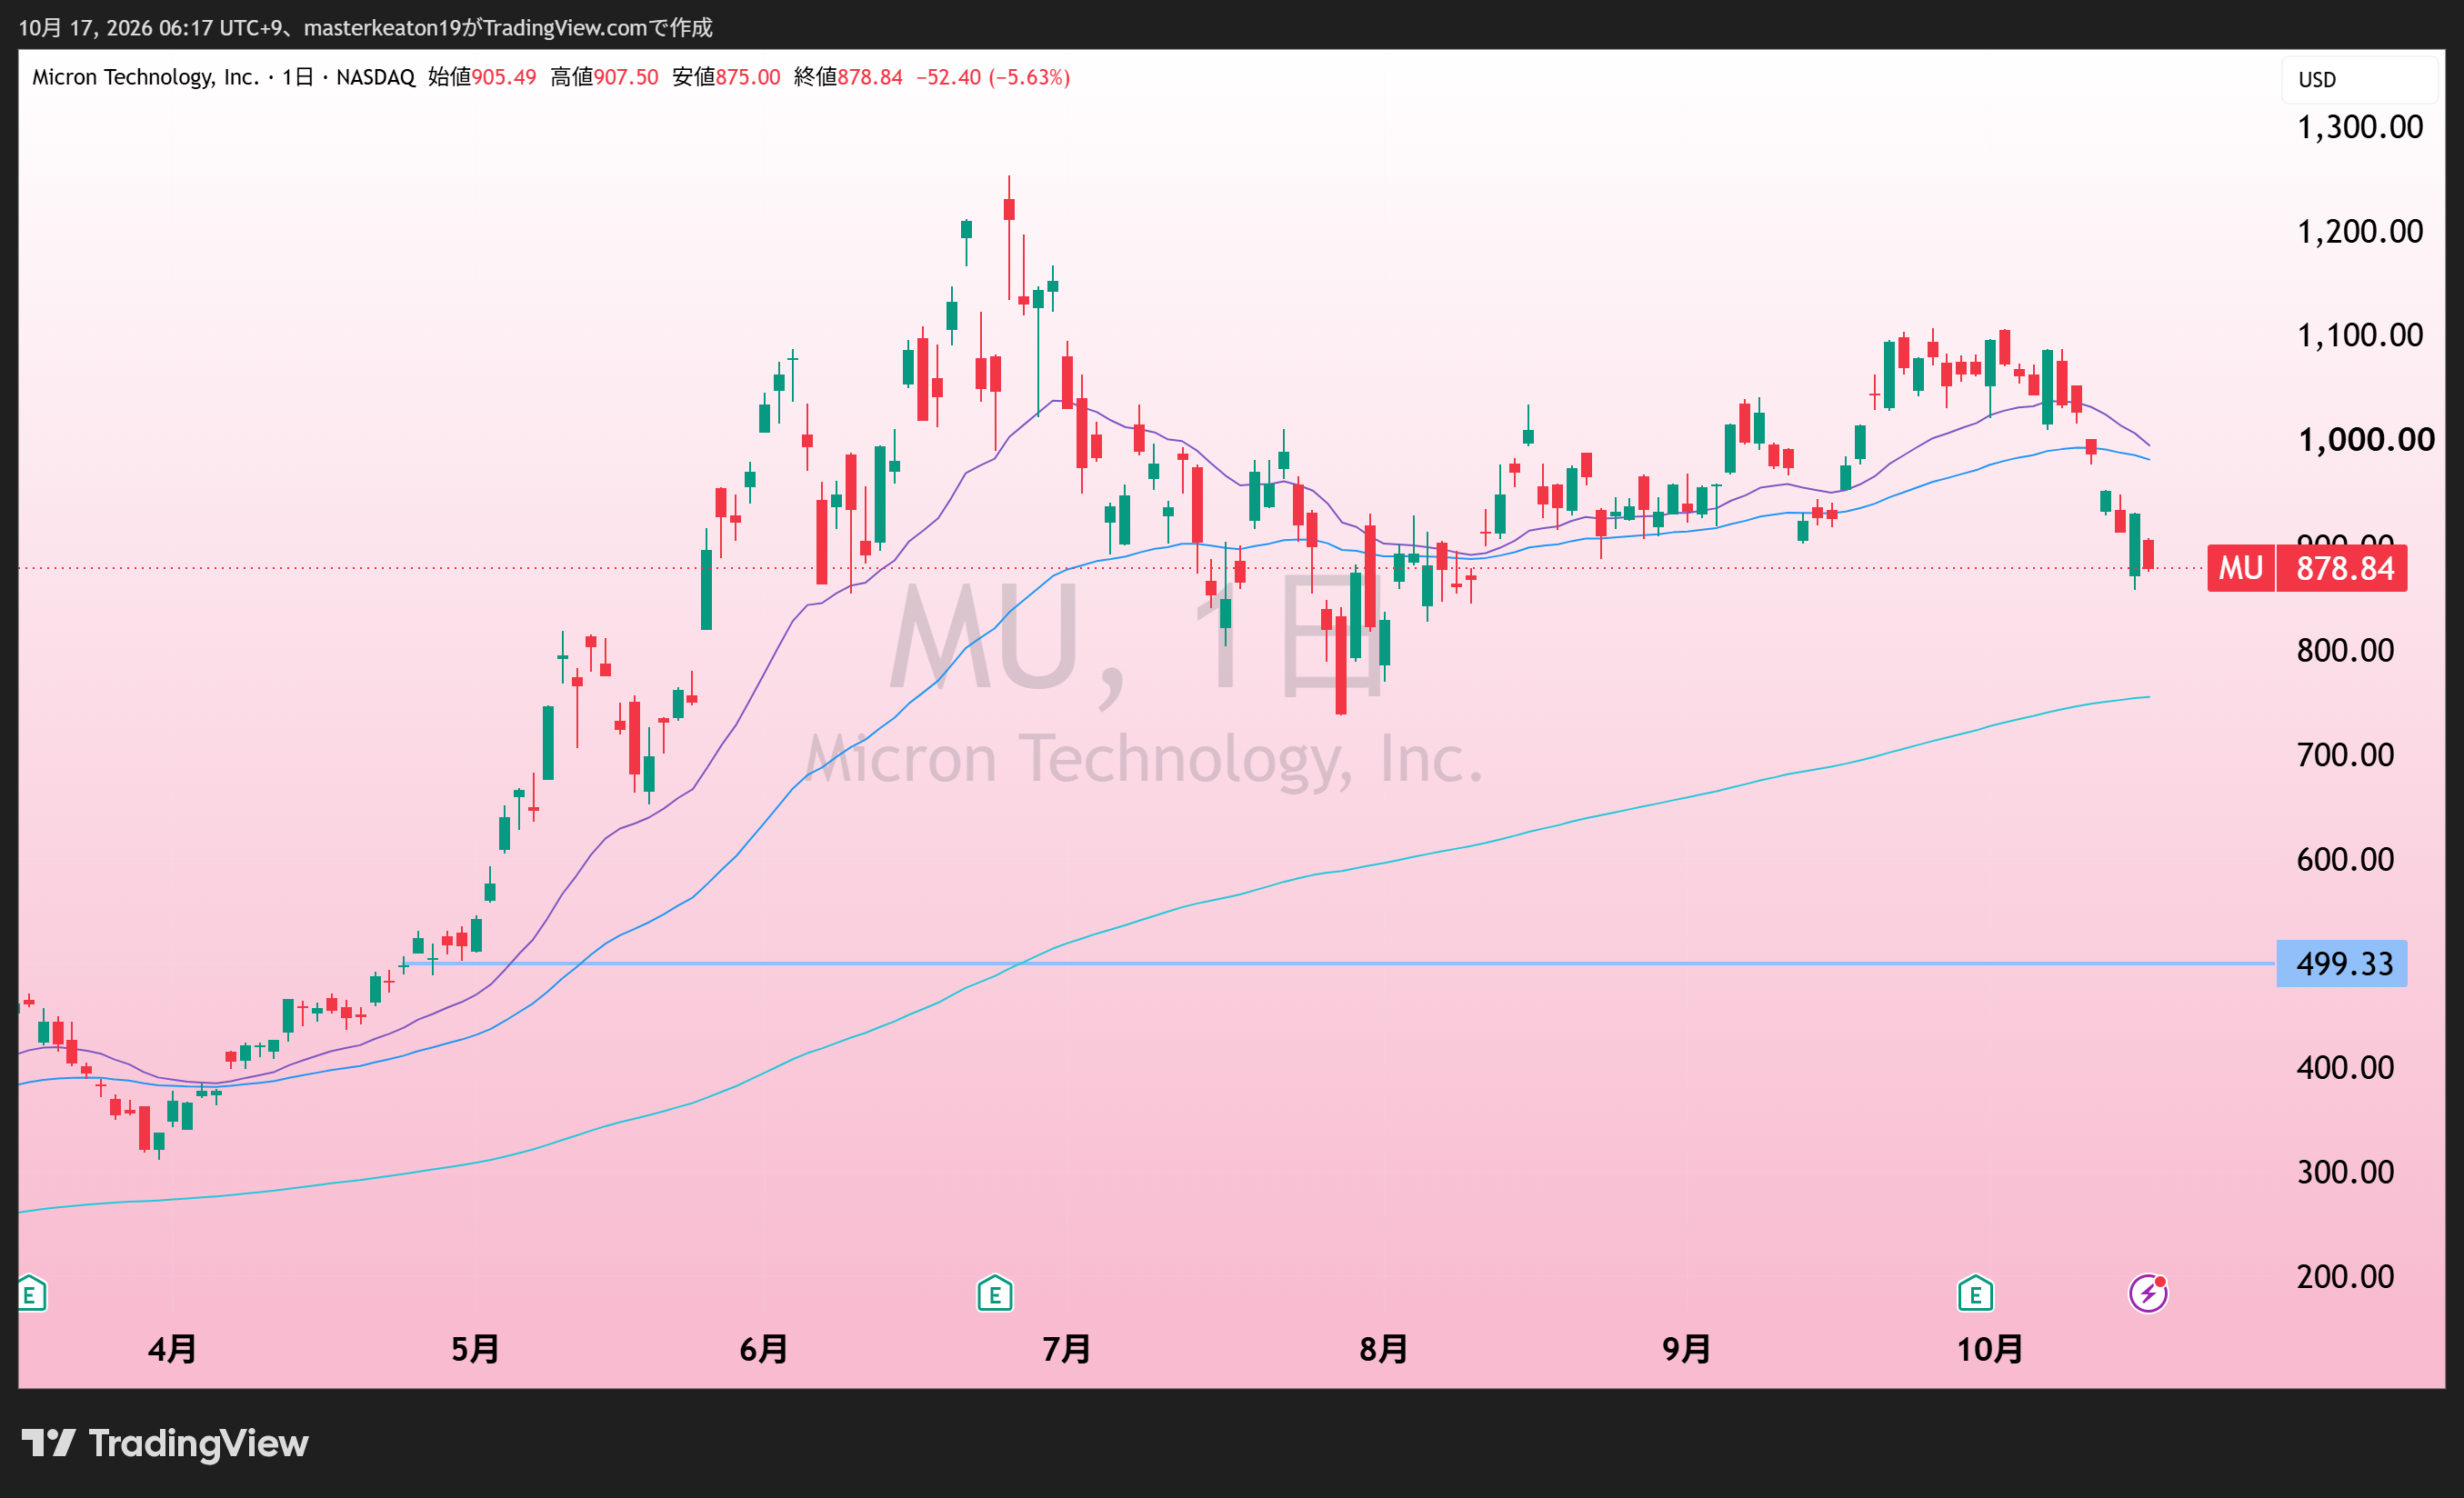
メモリの需要が強いことと、株価が毎週上がることは違います。中国競合の報道が出たときも、一般的なDRAMの開発、HBMの顧客認定、大量生産、価格への影響を分けて見たい。私は、見出しを読んで即座に保有理由を捨てることはしません。
Western Digital(WDC)
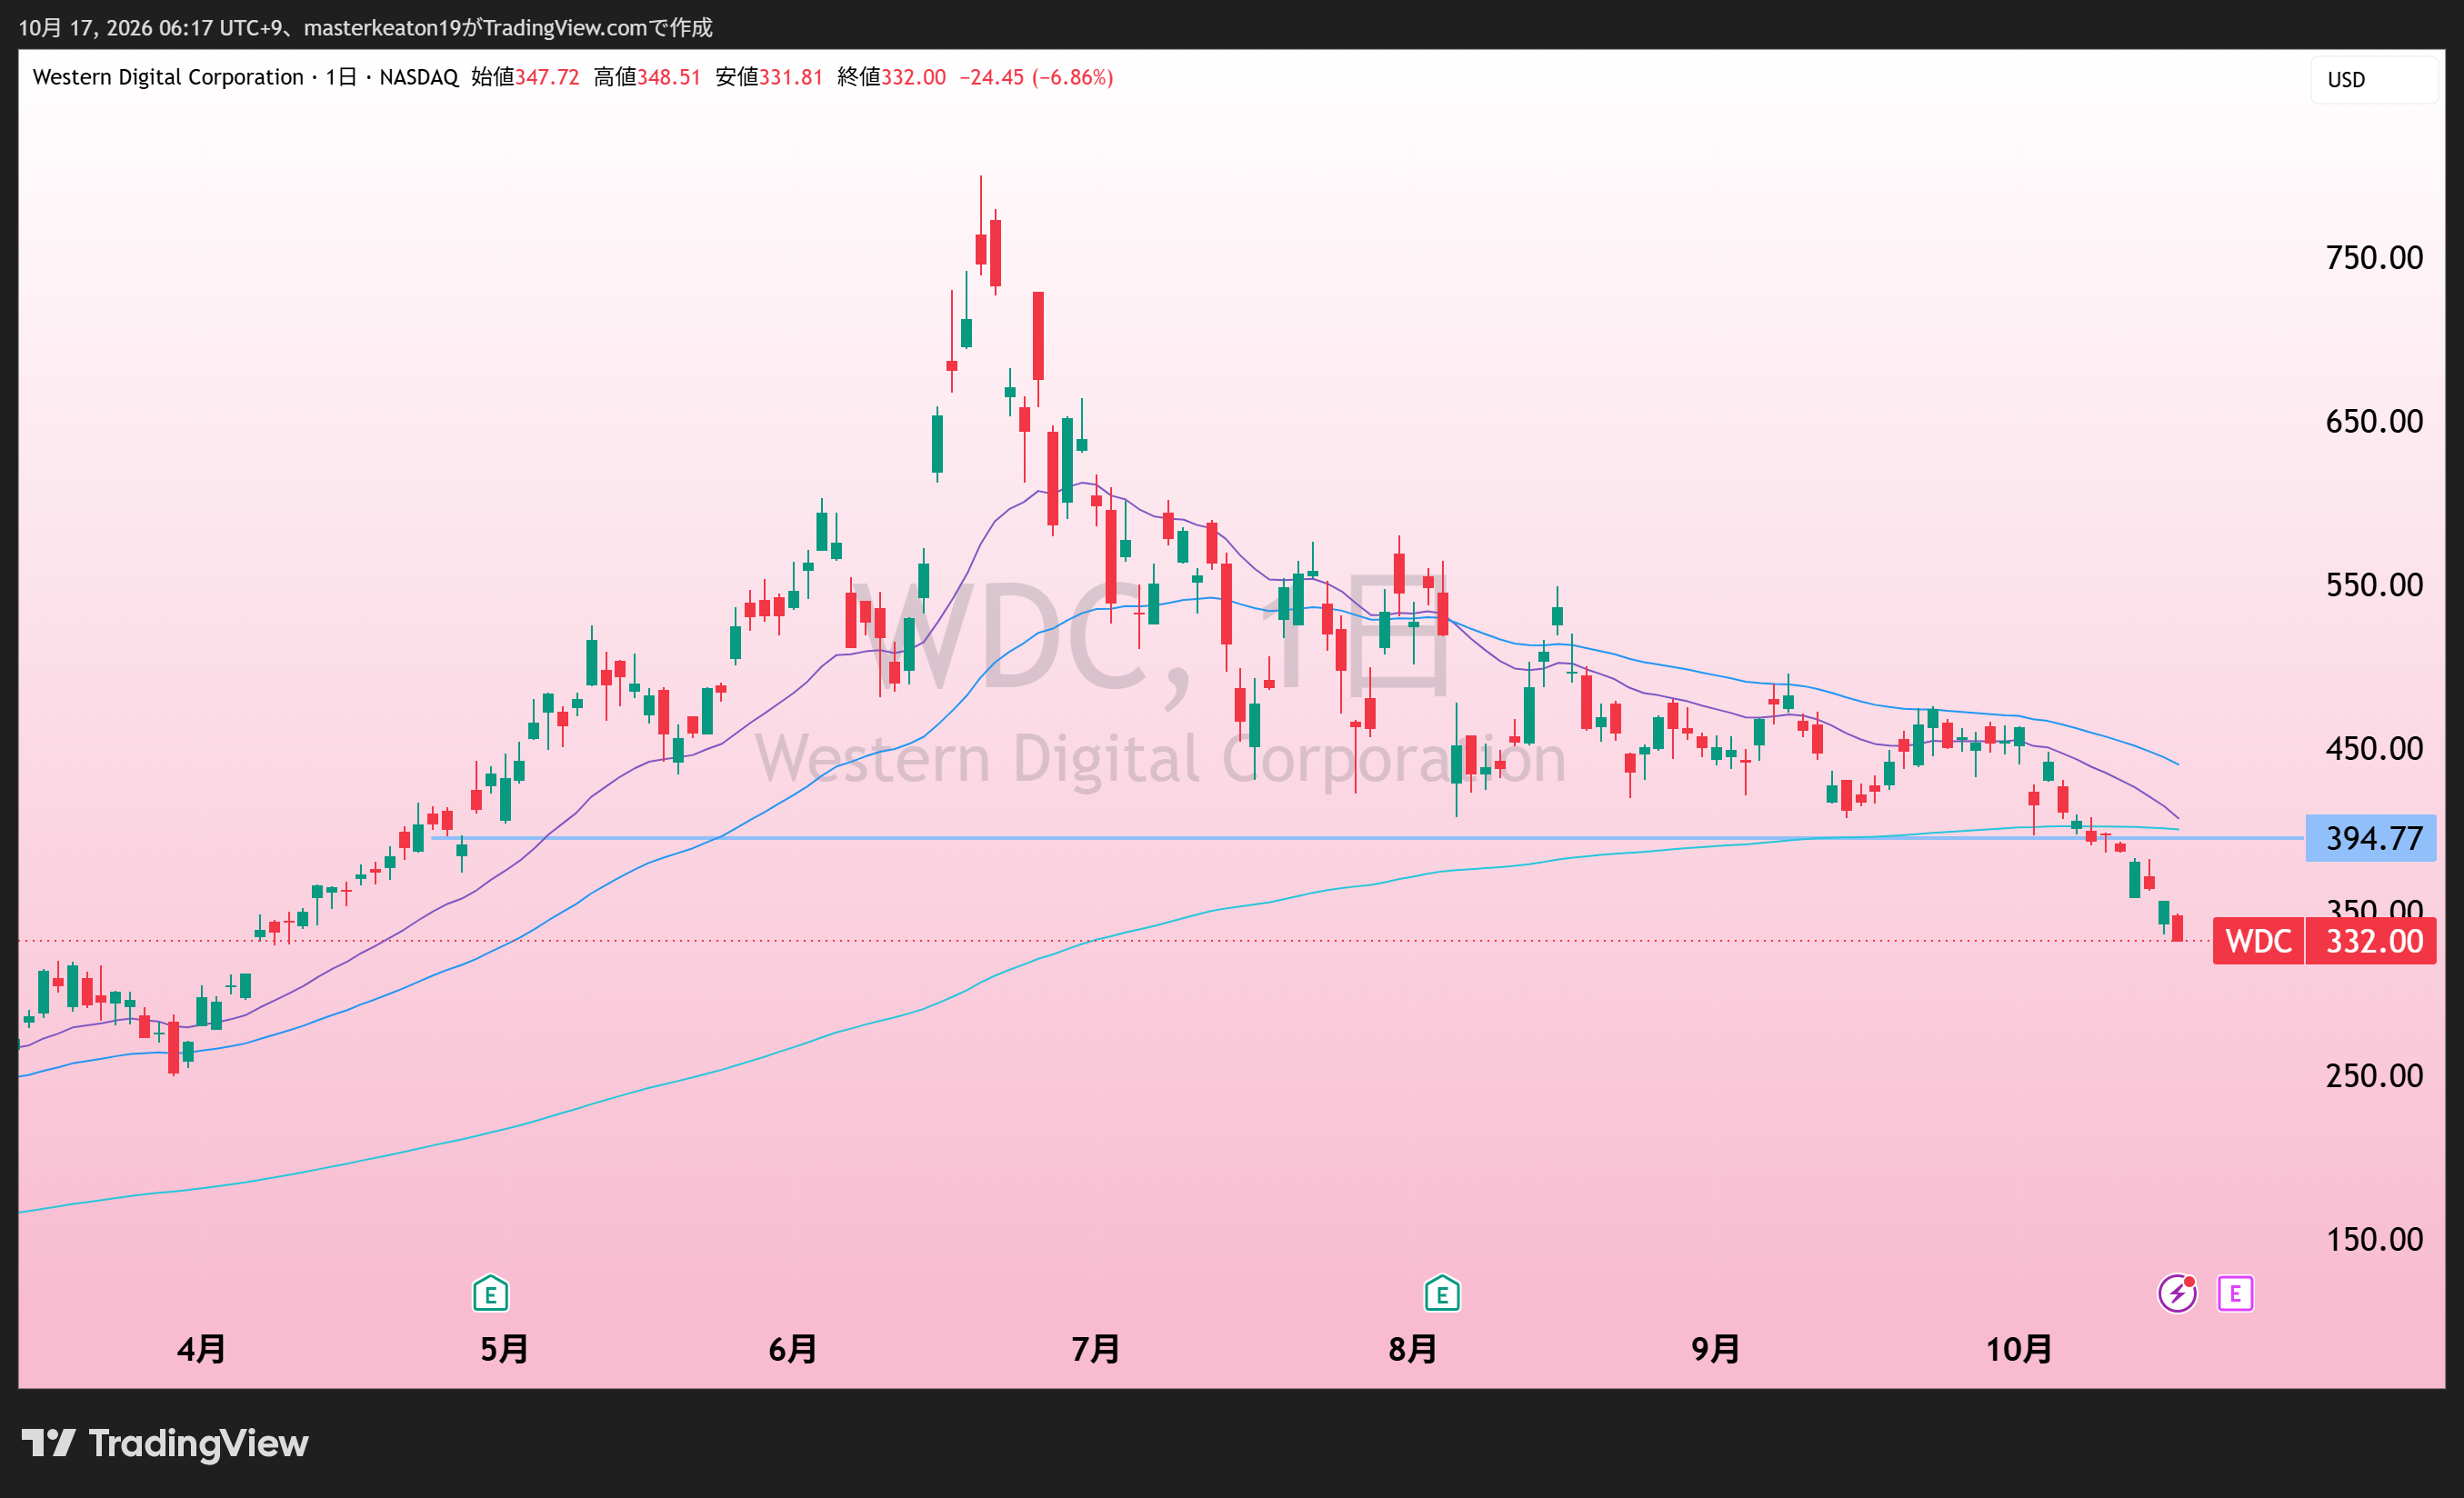
次の確認イベントは10月22日の決算。HDDは台数だけでなく、どれだけの記憶容量を出荷したか、容量あたりの価格と原価はどうかが大事です。AI需要の拡大が、利益率と現金に残っているかを確かめます。
SanDisk(SNDK)
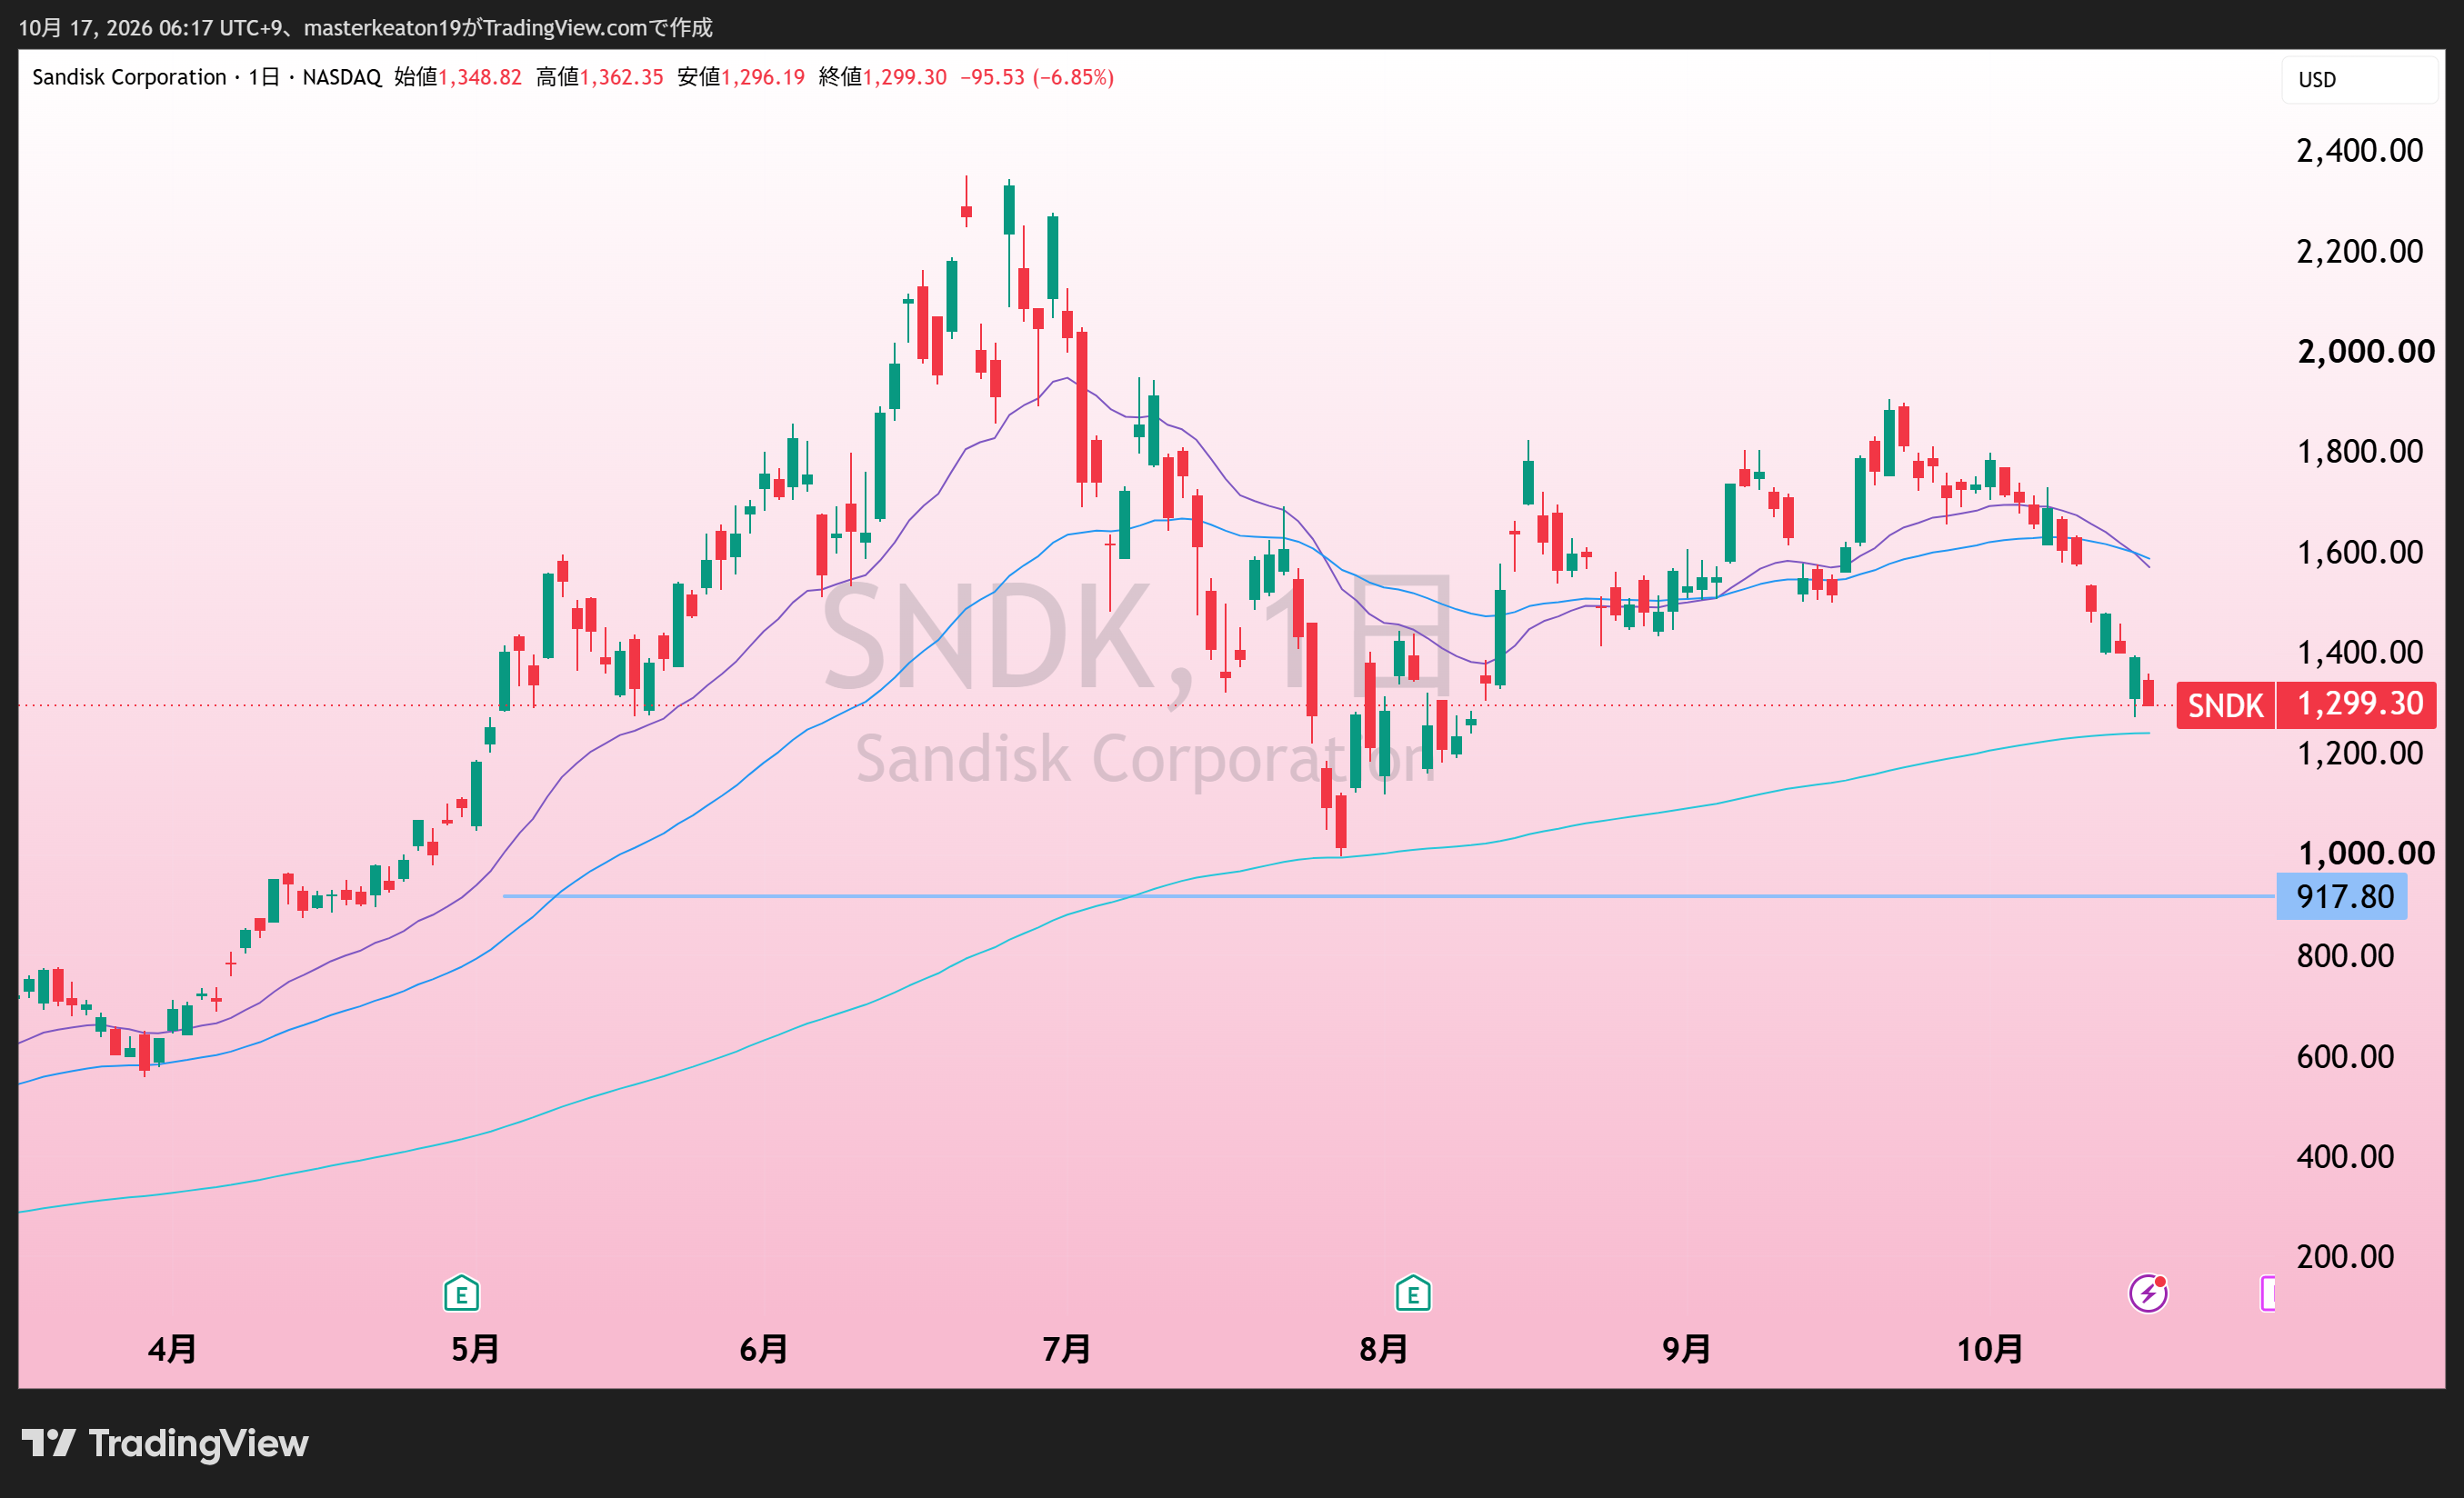
添付ランキングでは週間−17.86%。SSD・NANDとHDDは同じ「保存」でも、製品も供給条件も違います。STXが下がったからSNDKも同じ理由、と決めず、NAND価格、在庫、製品構成に戻って見ていきます。
AMD(AMD)
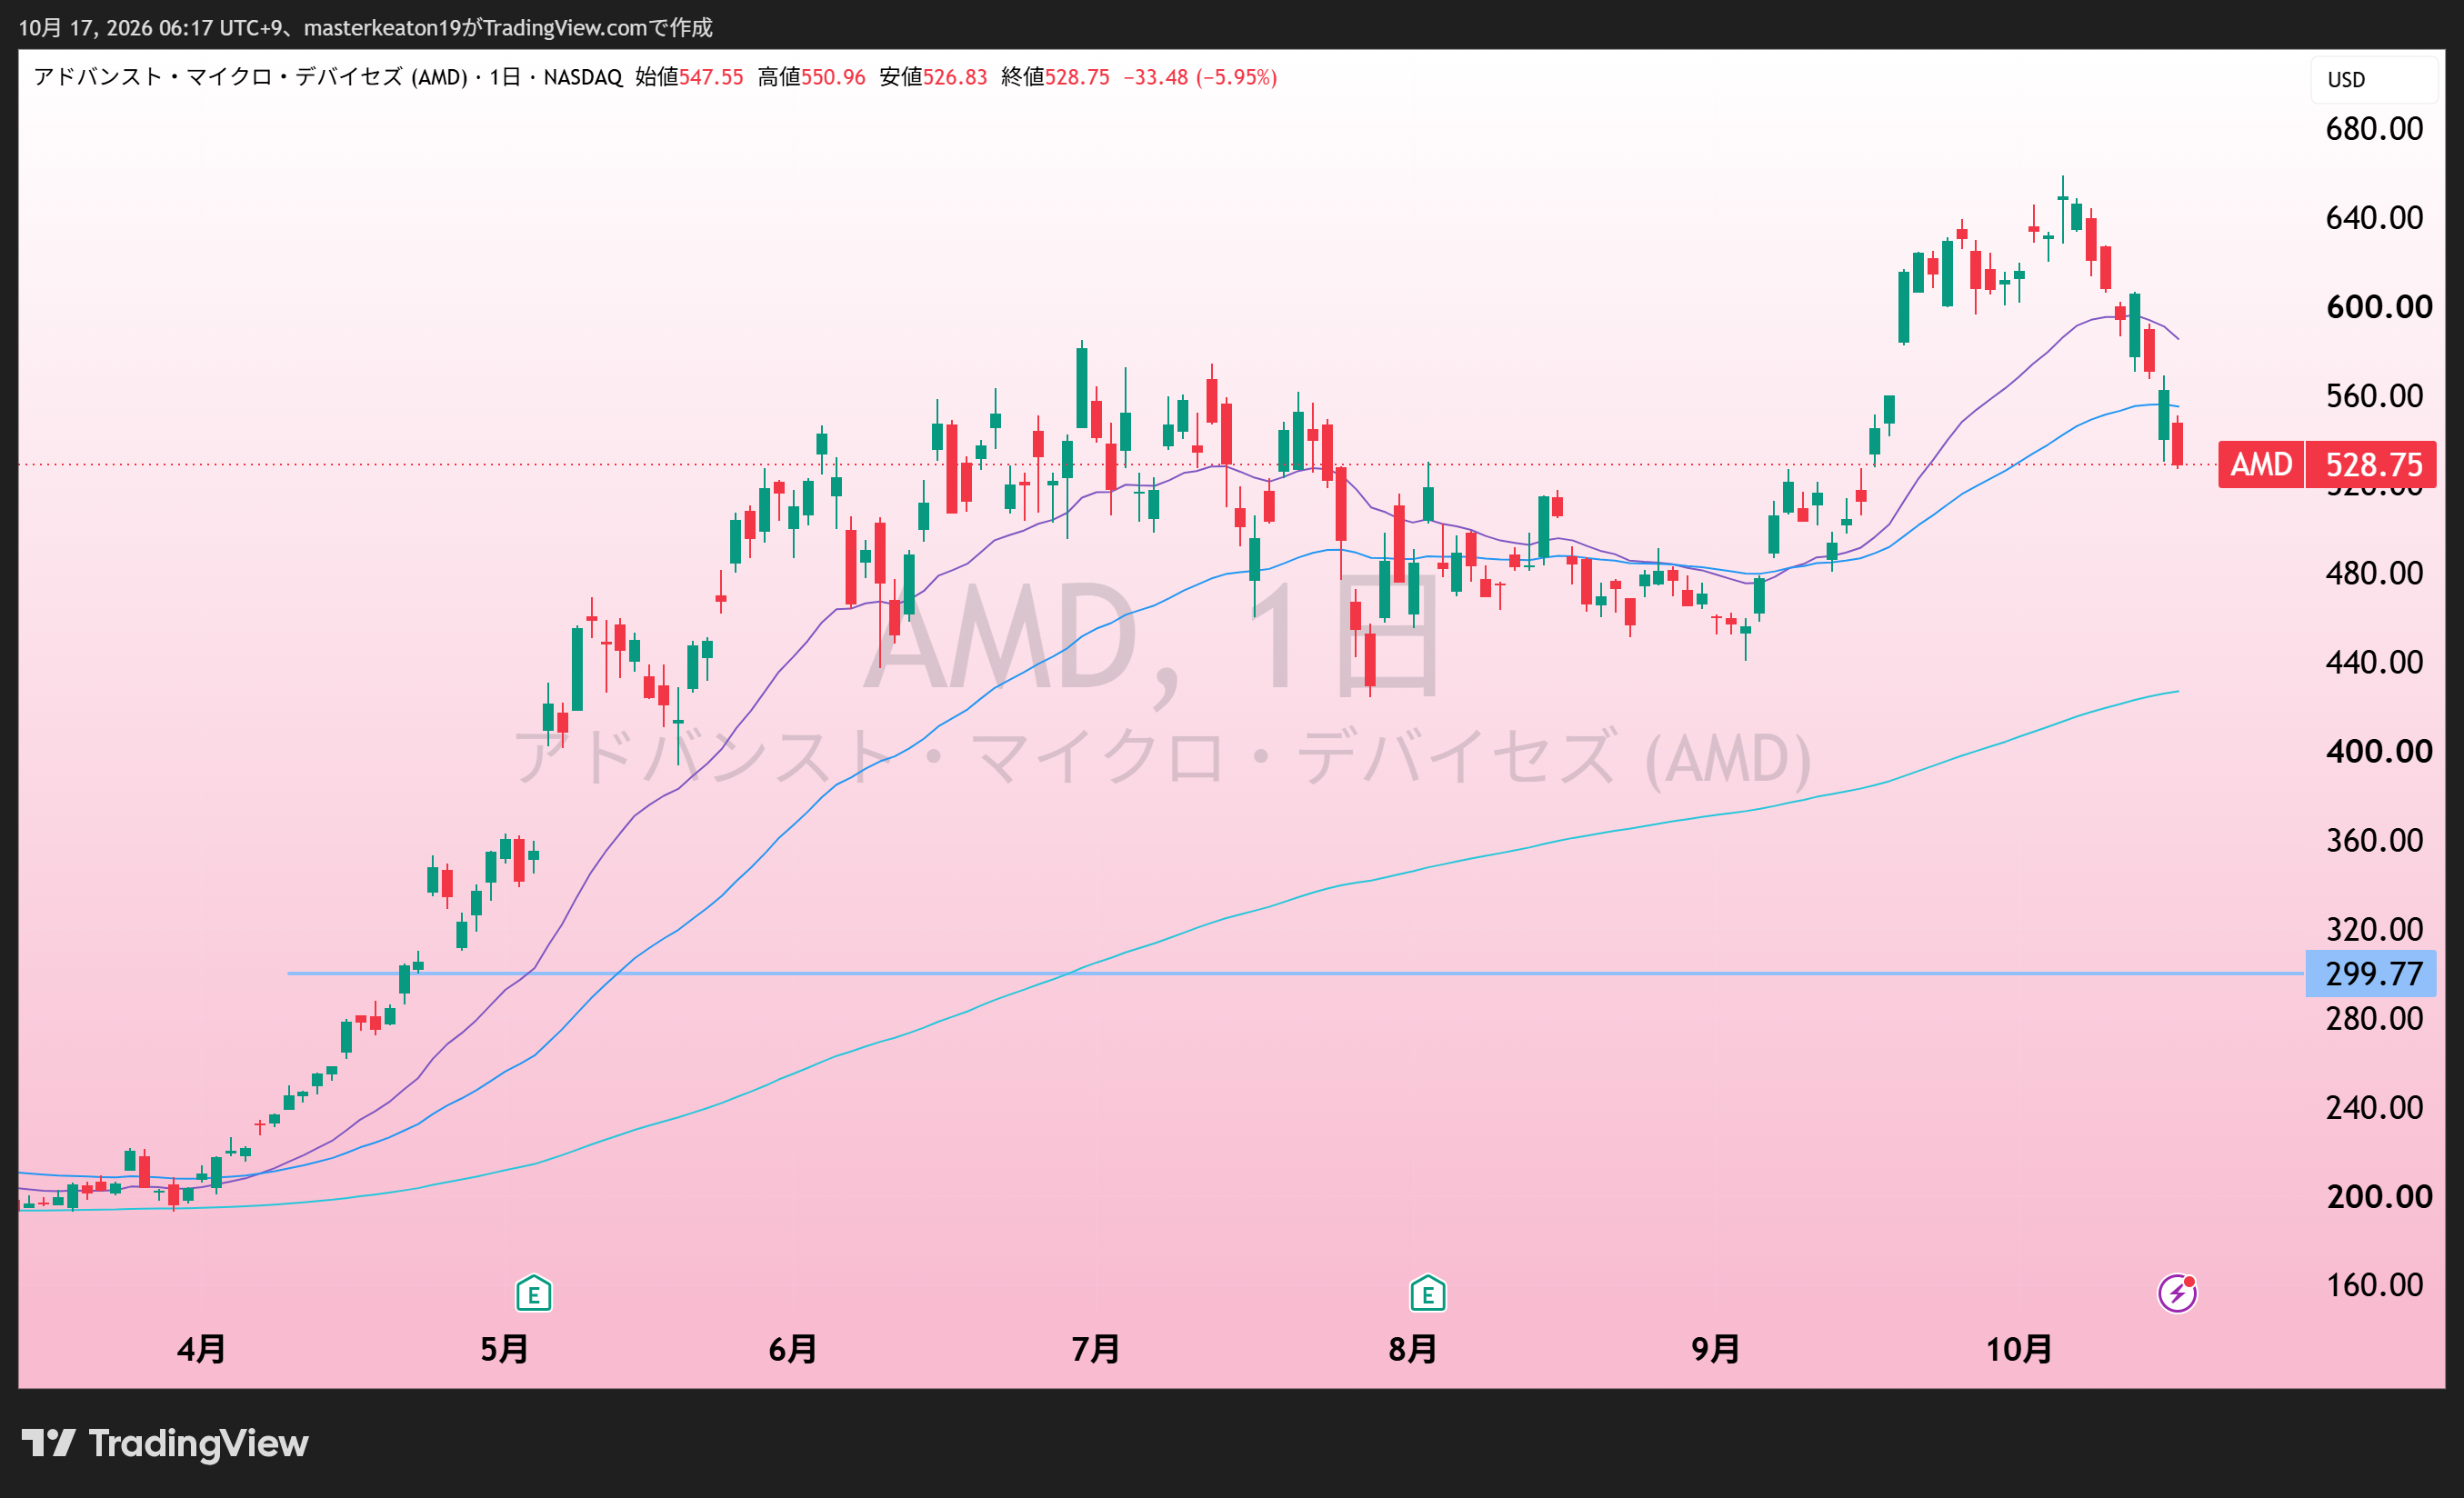
添付ヒートマップでは週間−13.05%。AI計算需要への期待があるだけに、投資回収への不安も株価へ波及します。ここでは株価の反応と、AMD自身の採用・出荷・利益見通しの変化を分けます。
Seagate(STX)
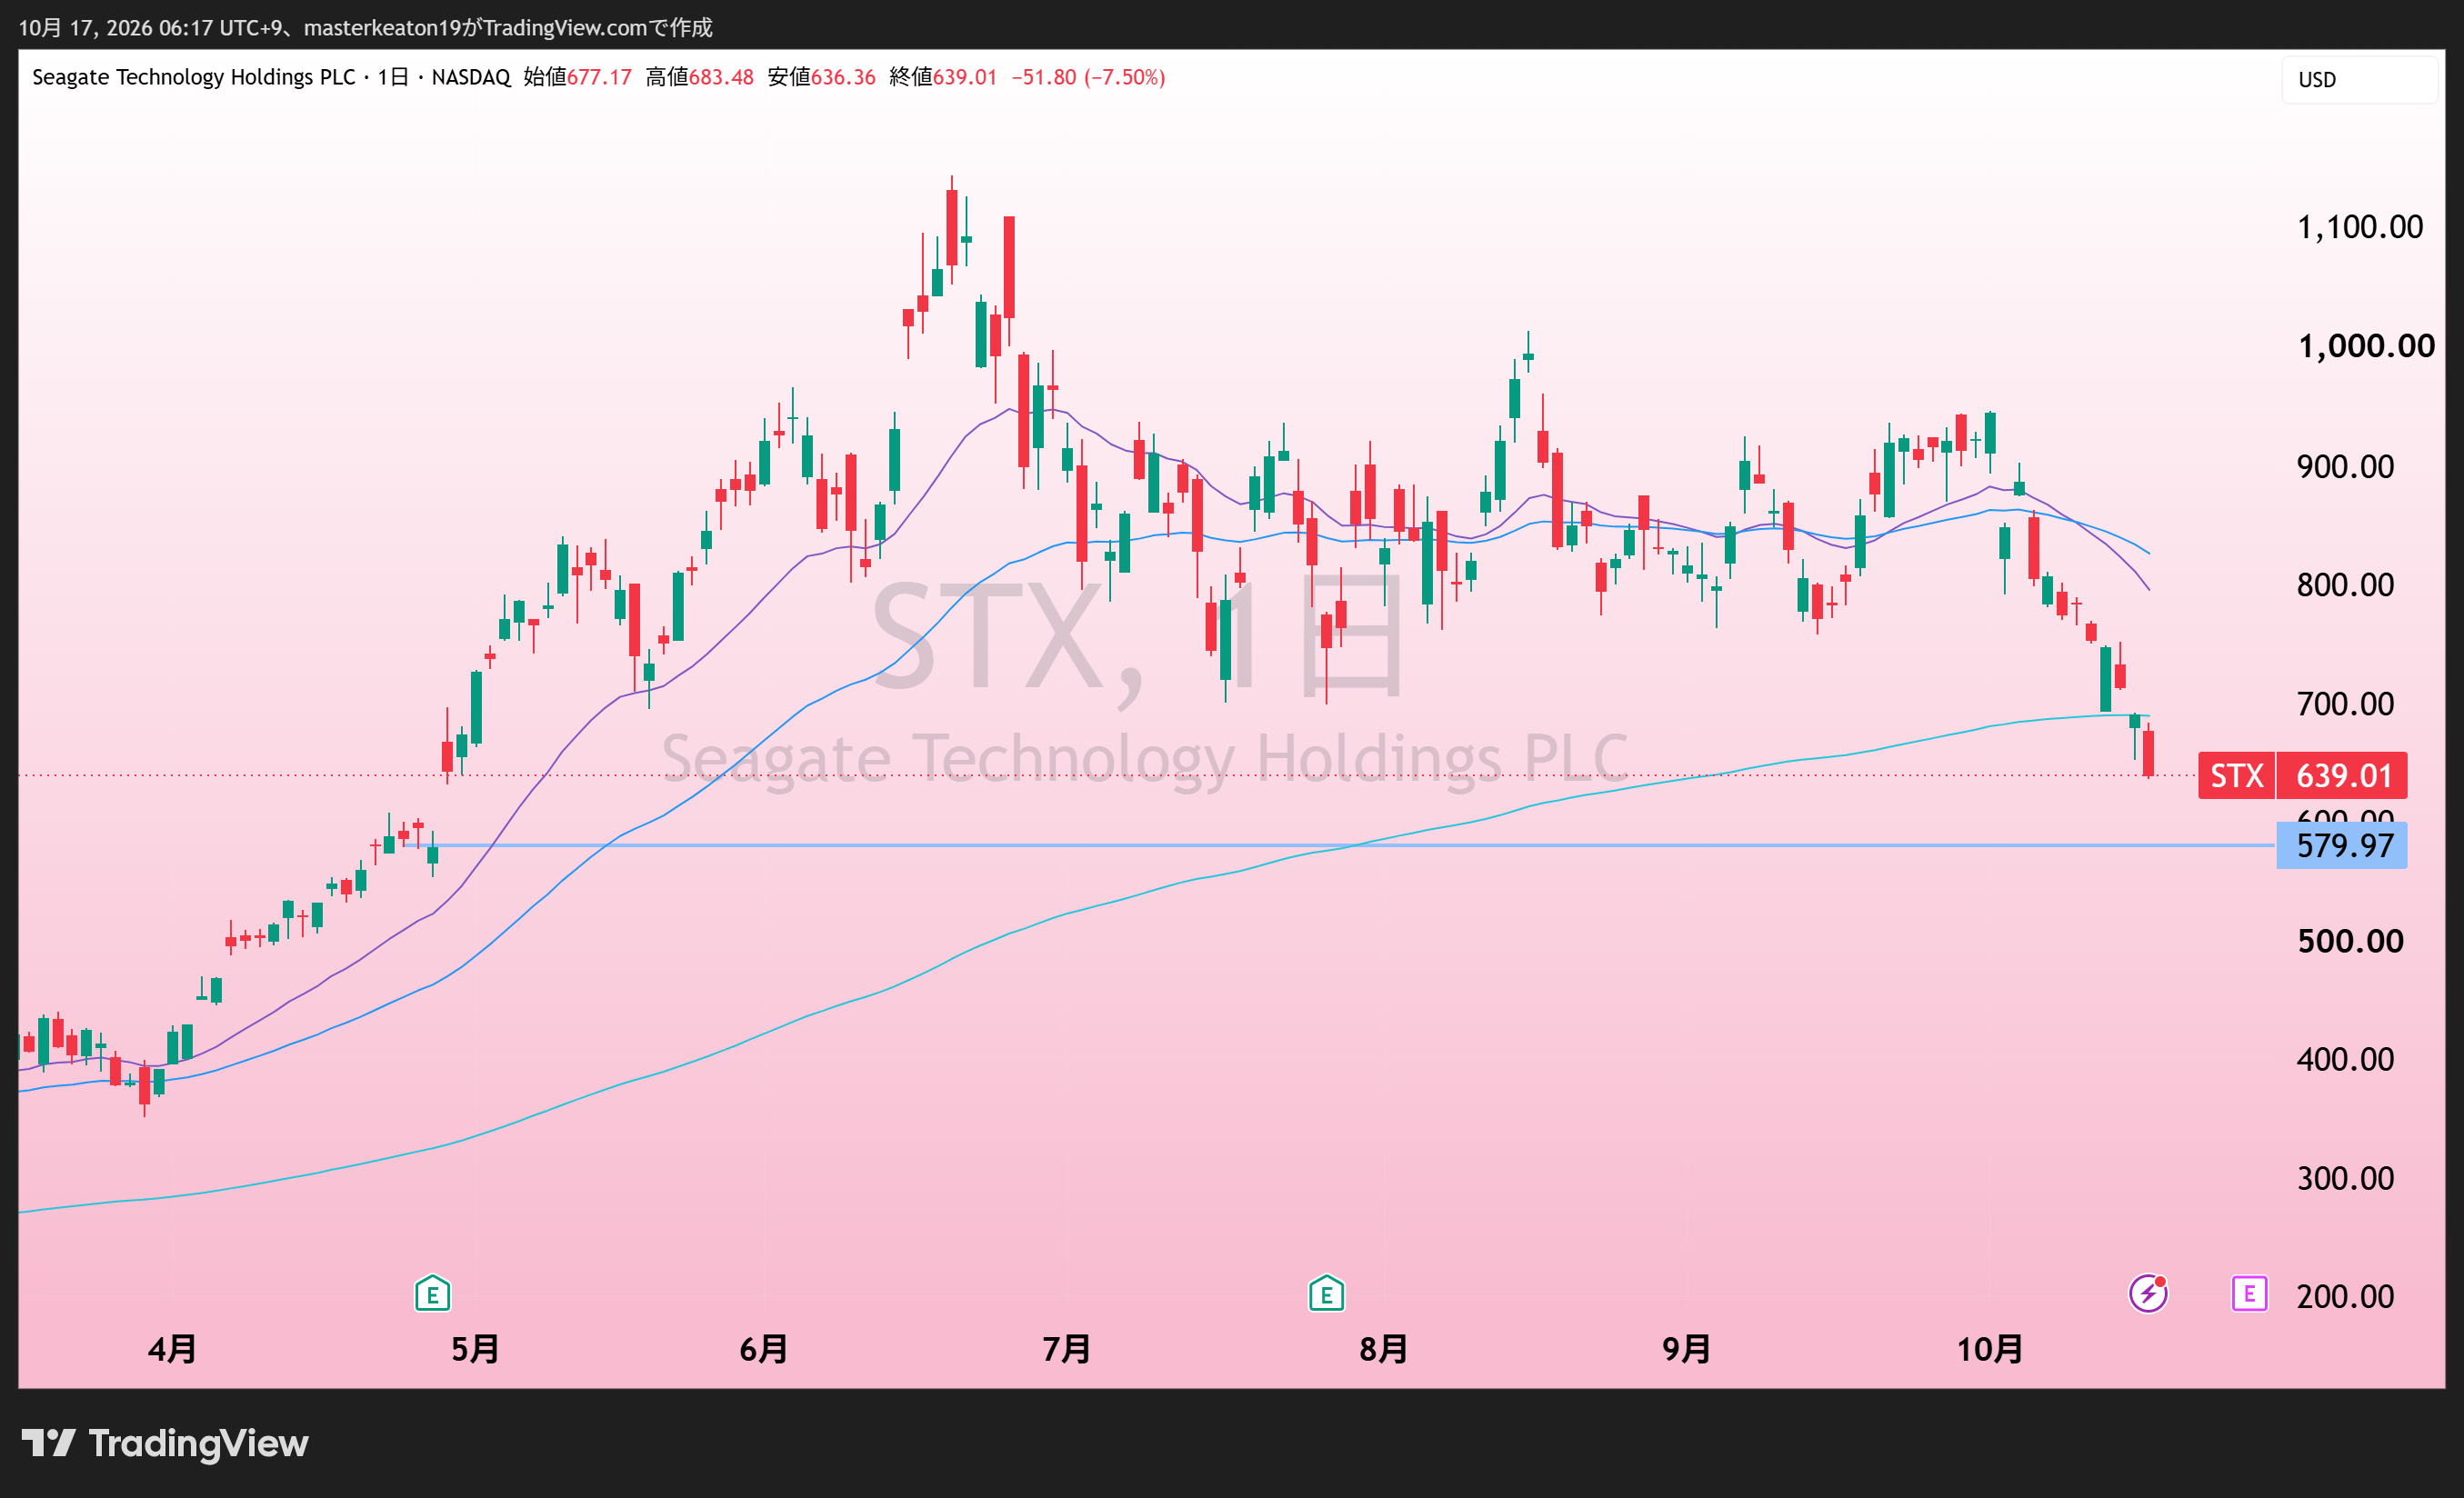
週間−18.39%。10月27日の決算では、大容量化と出荷容量、価格、利益率をセットで確認。高容量の新製品が増えることと、市場全体が供給過剰になることの間には、量産時期や顧客の需要という確認が必要です。
TSMC(TSM)
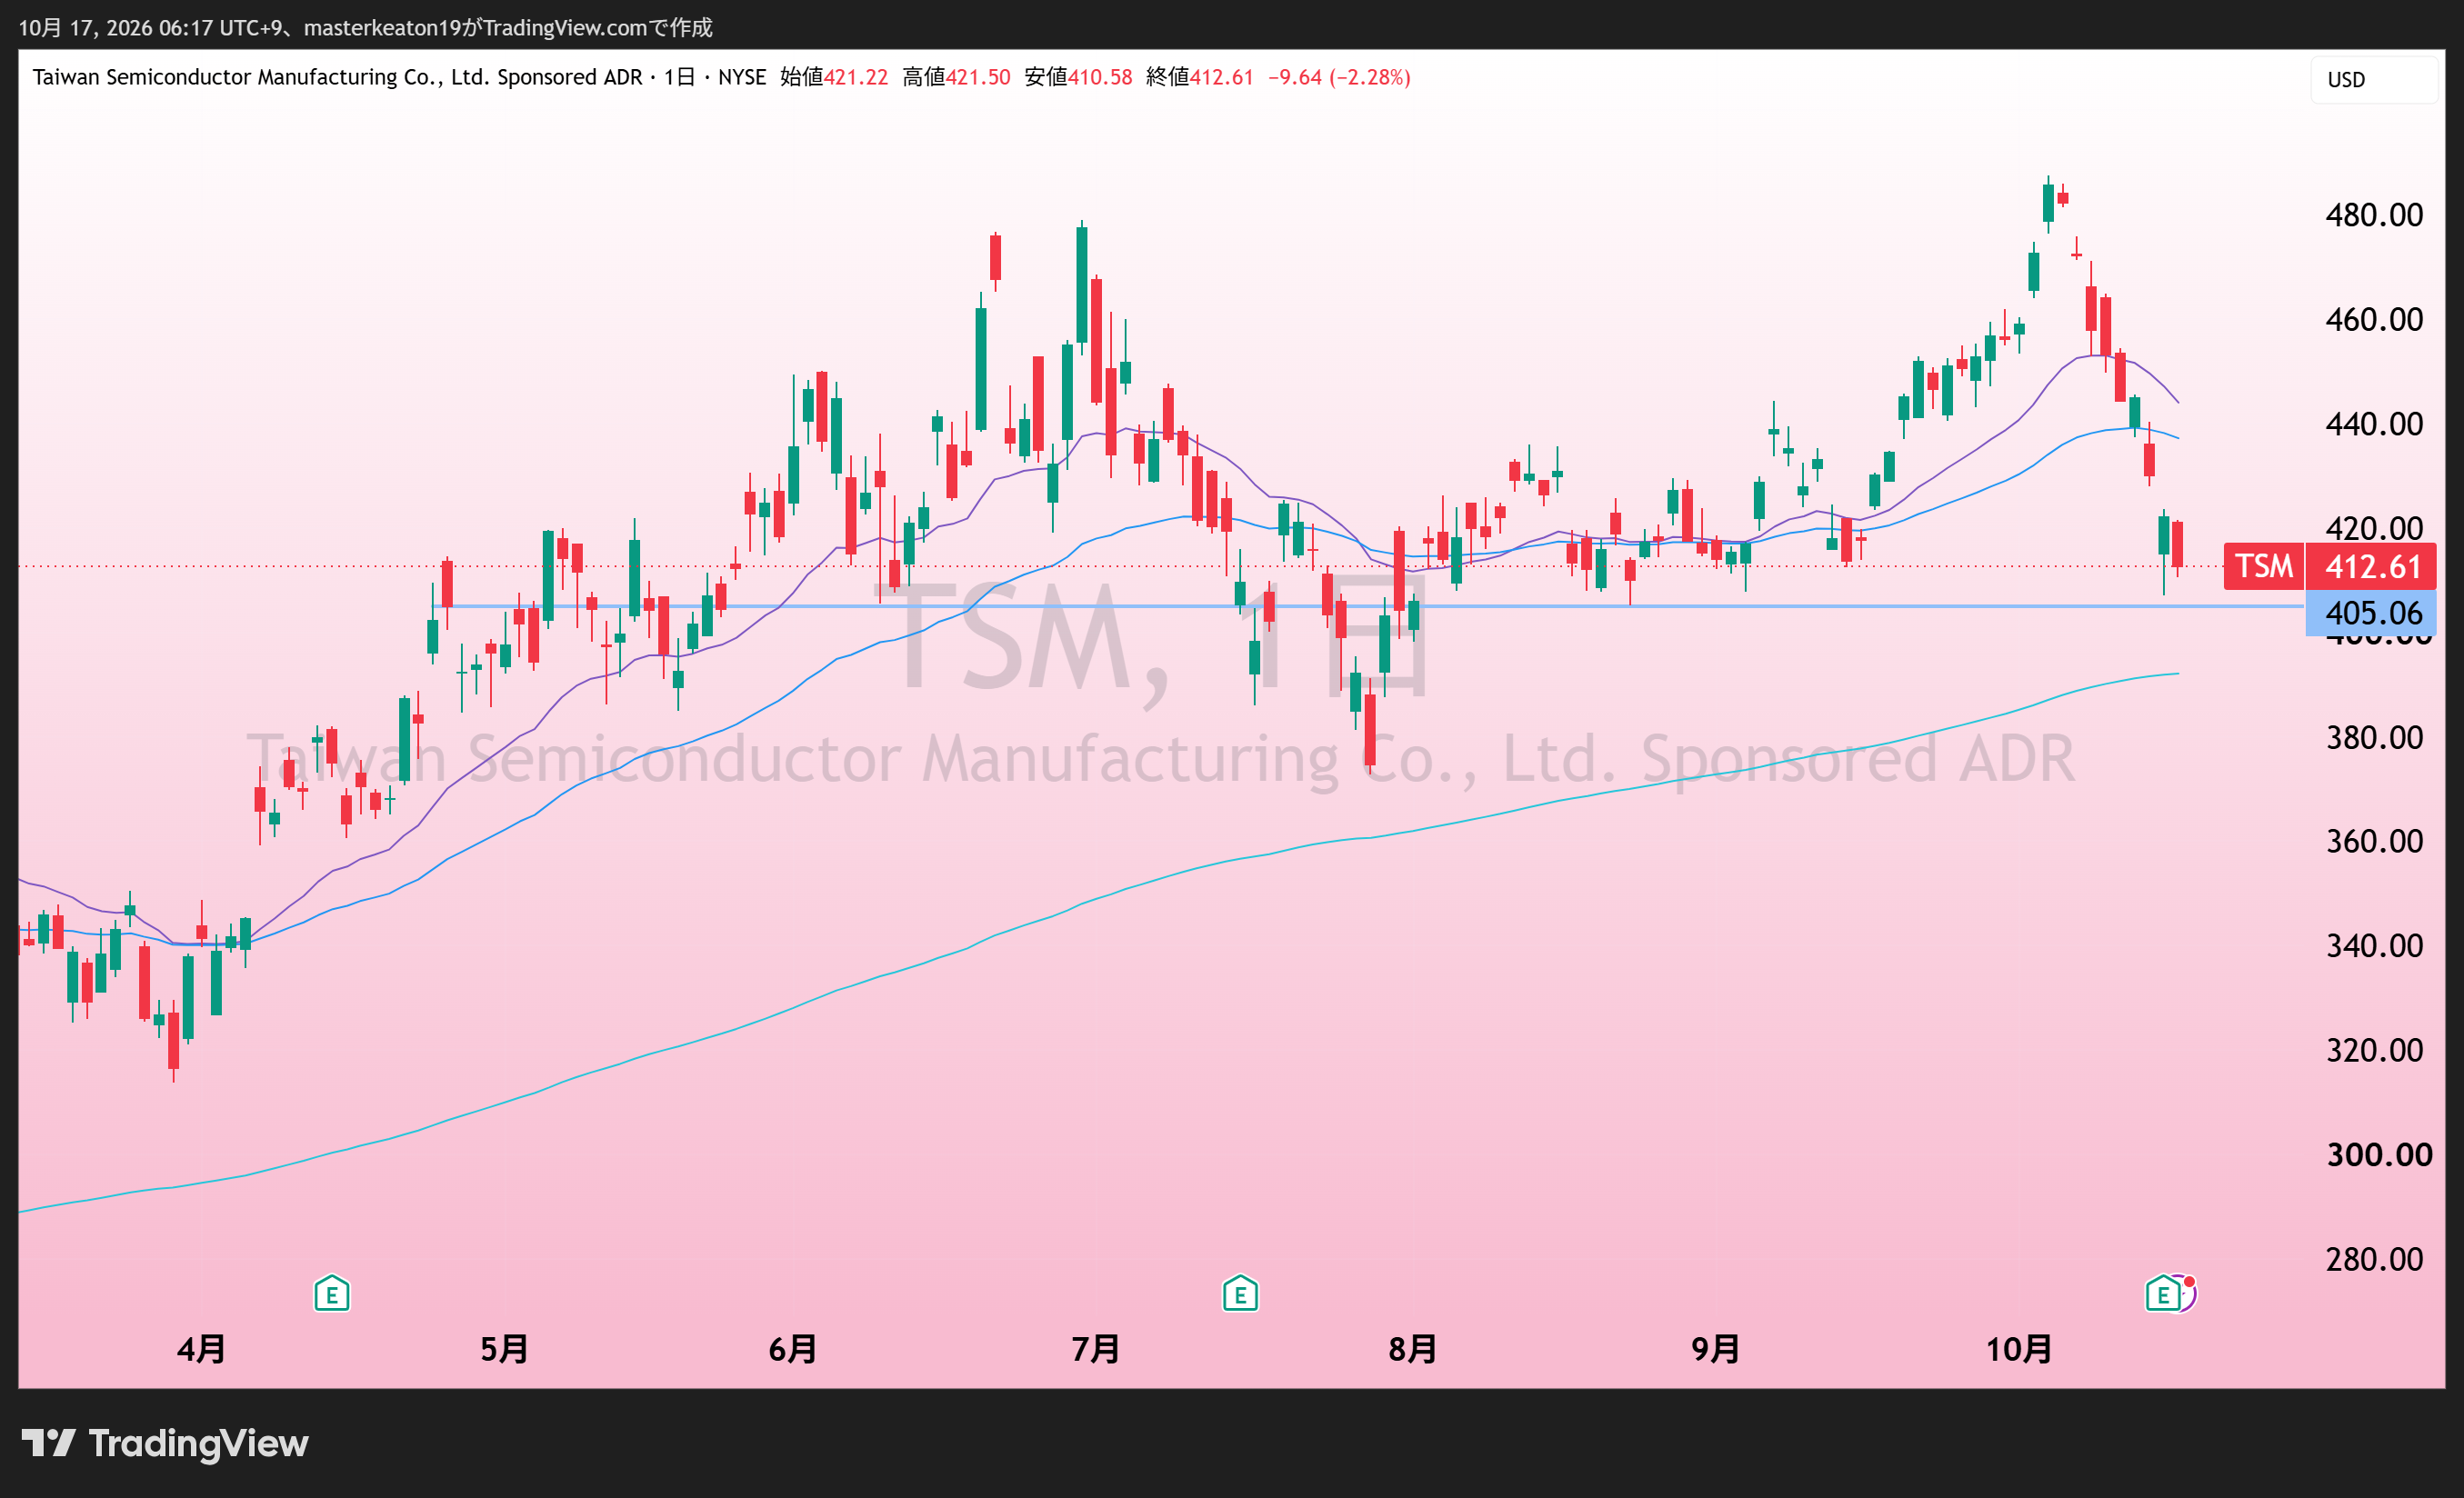
今週の主役の一社です。強い売上と次四半期見通しを示しながら、消費者向け市場の不確実性には慎重。強気な部分と慎重な部分が同居しています。その中身は後半の考察で整理します。
Vertiv(VRT)
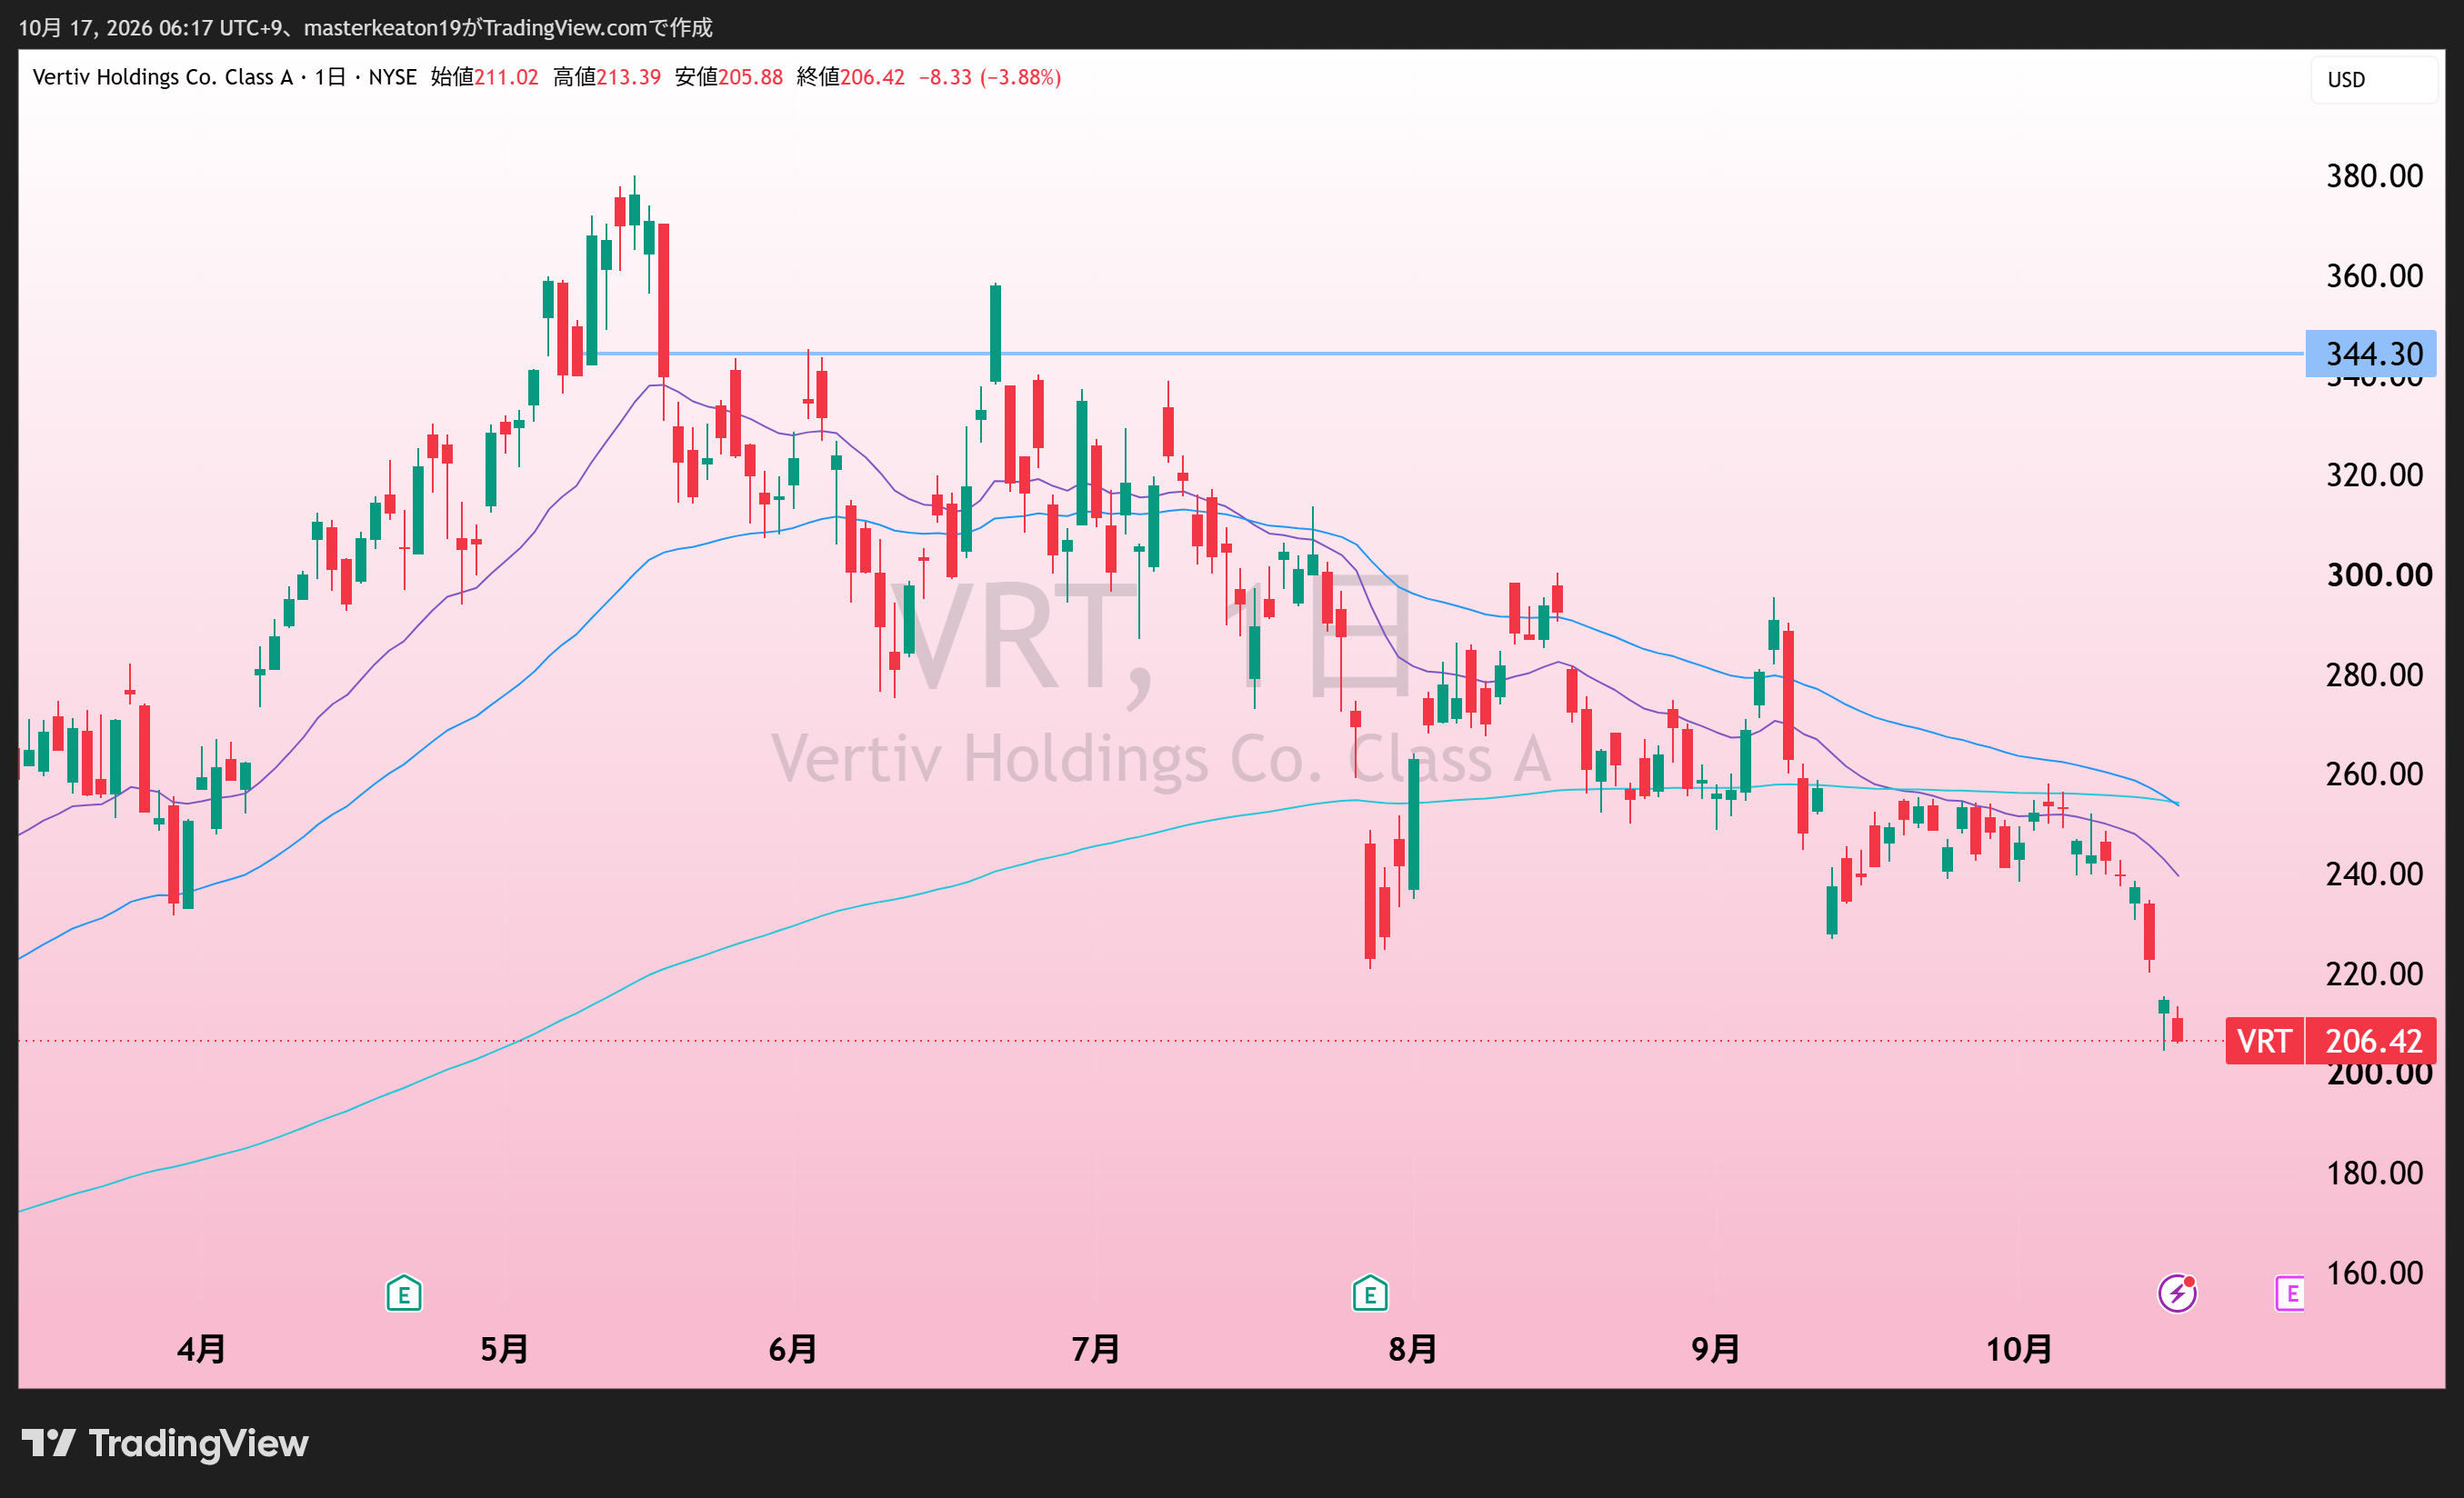
電源と冷却は、データセンターを実際に動かすための設備です。受注残が積み上がっているか、納入が進むか、利益と現金が伴うか。半導体株と同じ日に下がっても、確認する業績項目は同じではありません。
Marvell(MRVL)
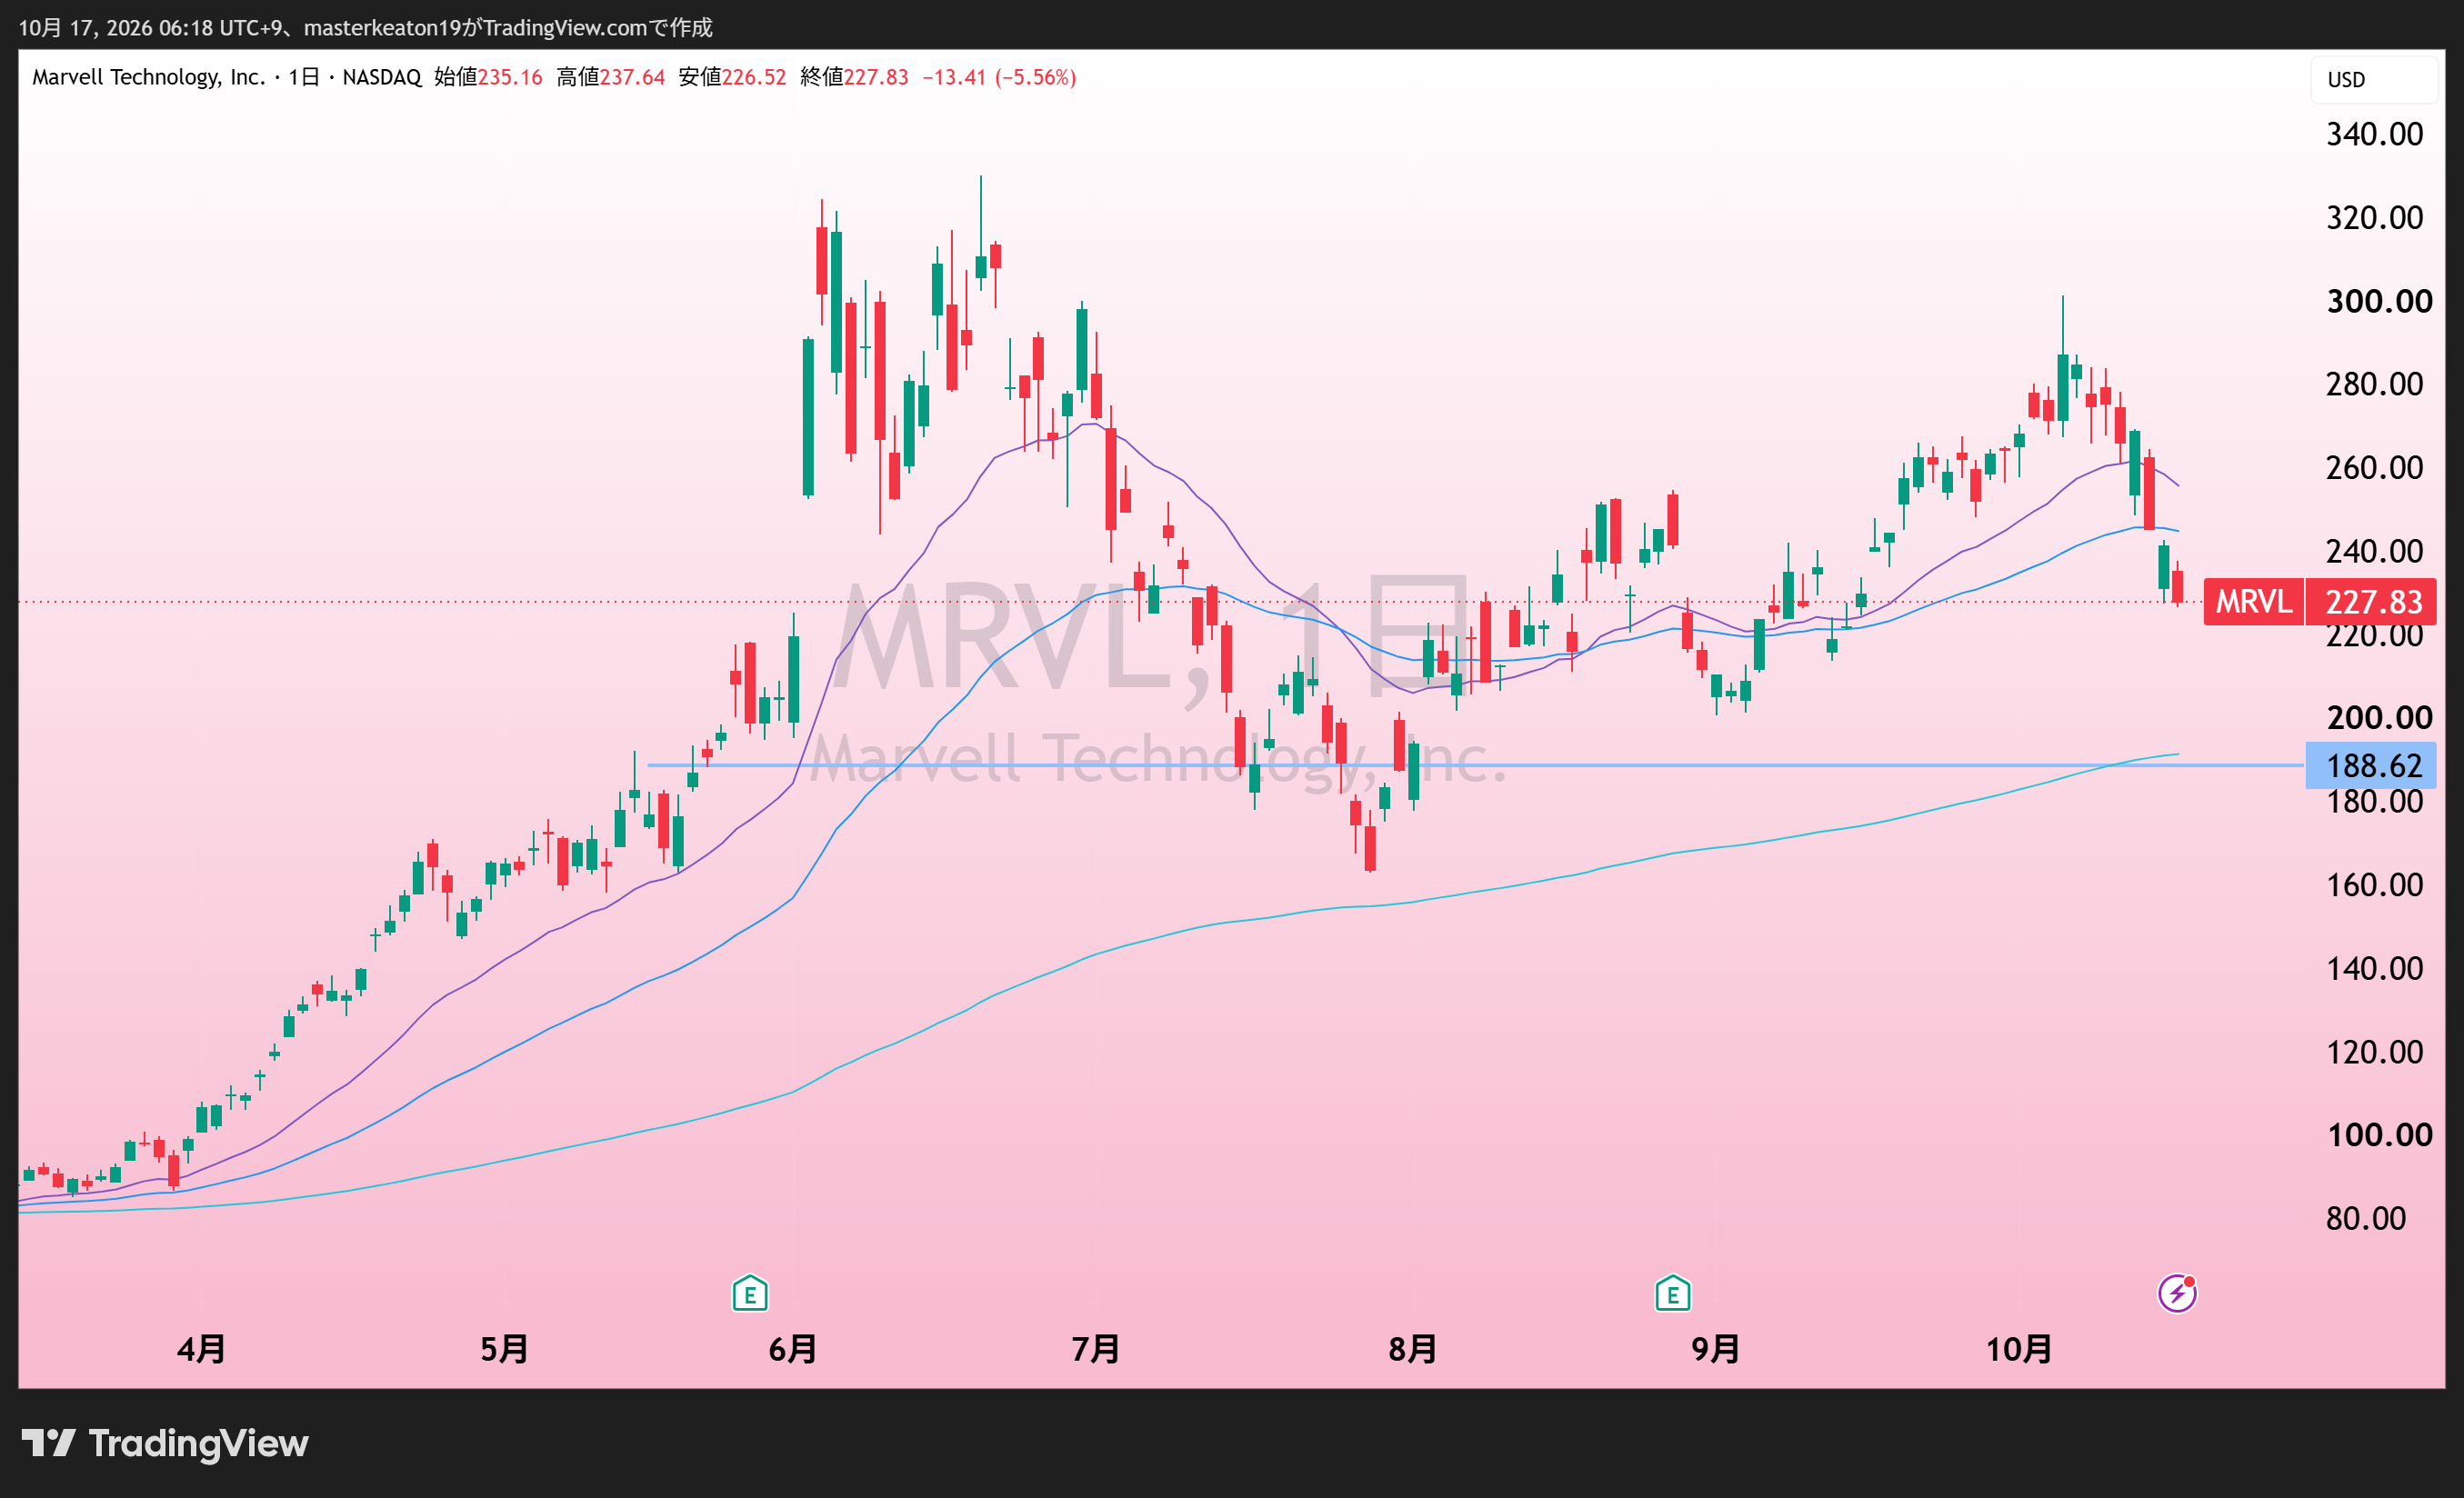
カスタム半導体や接続の需要を見る企業。大口顧客の設備投資が長く続くか、売上が一部顧客へ偏っていないかを見ます。大きな投資計画の発表だけで、将来の売上と利益を全部確定させないことが大事です。
Credo(CRDO)
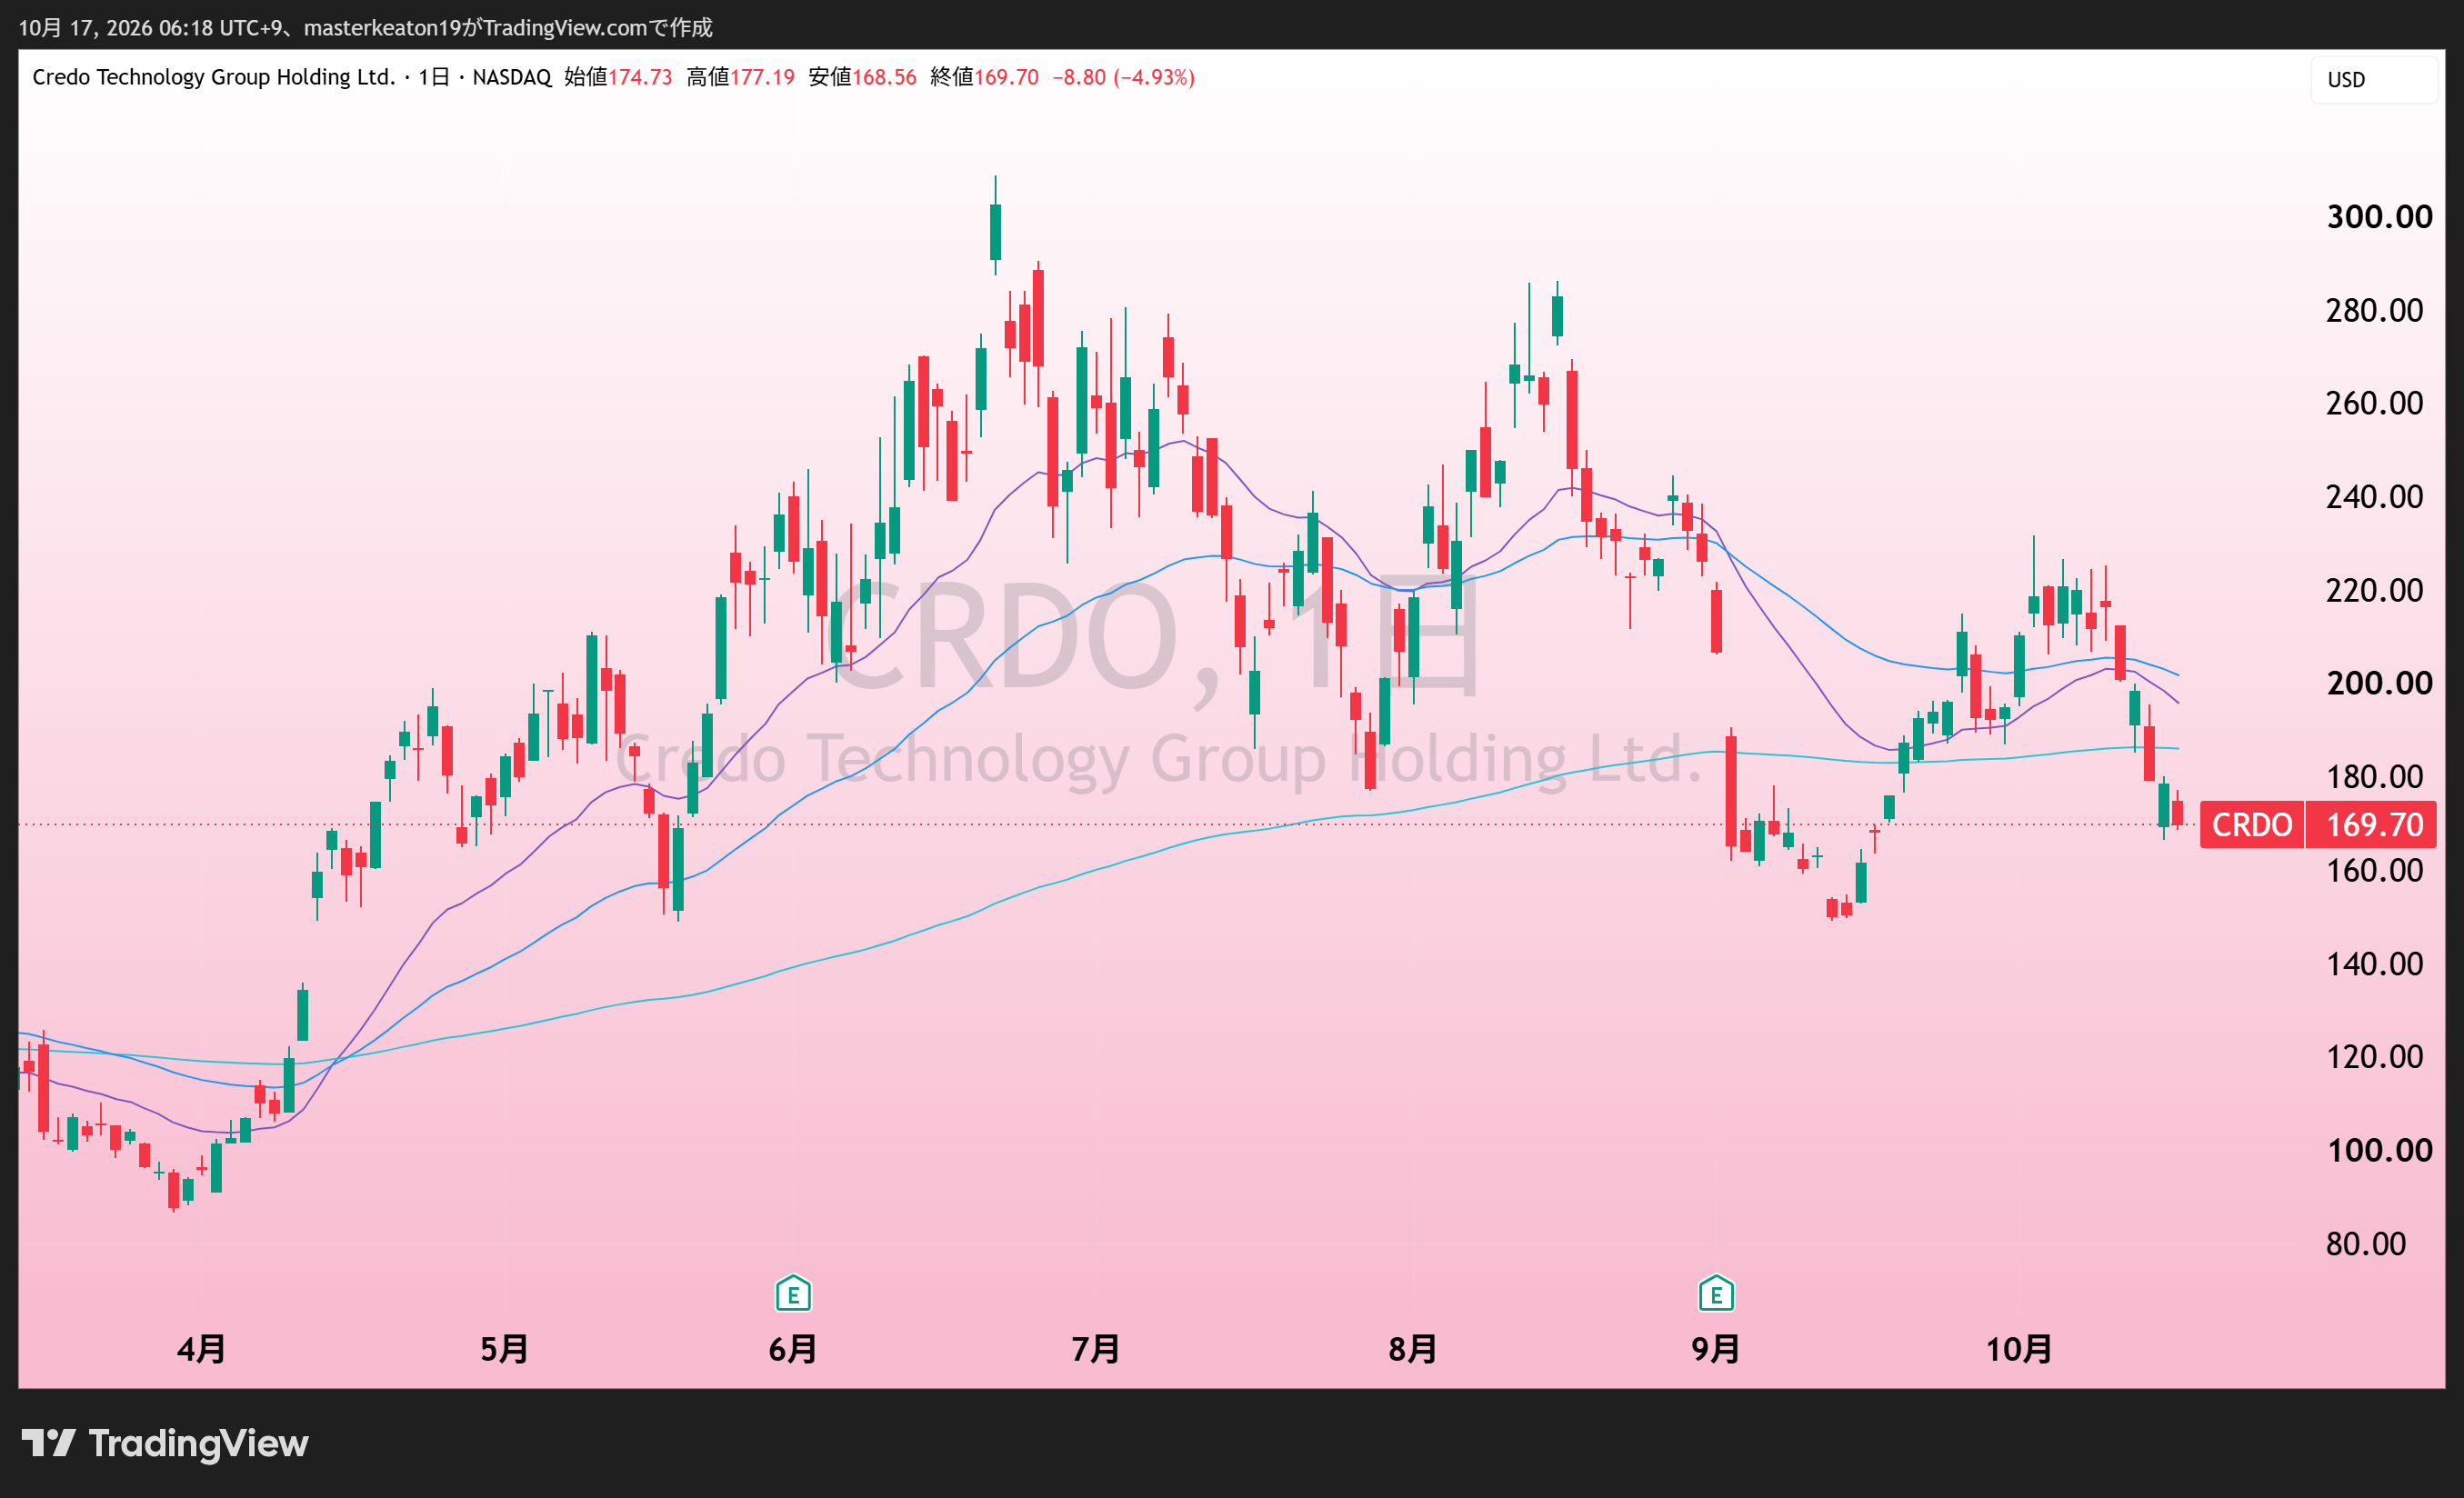
高速接続の採用が広がるかを見ています。AIサーバーの台数が増えても、すべての接続企業へ同じ比率で売上が配分されるわけではありません。製品の採用、売上寄与、主要顧客への依存を継続確認します。
SK hynix ADR(SKHY)
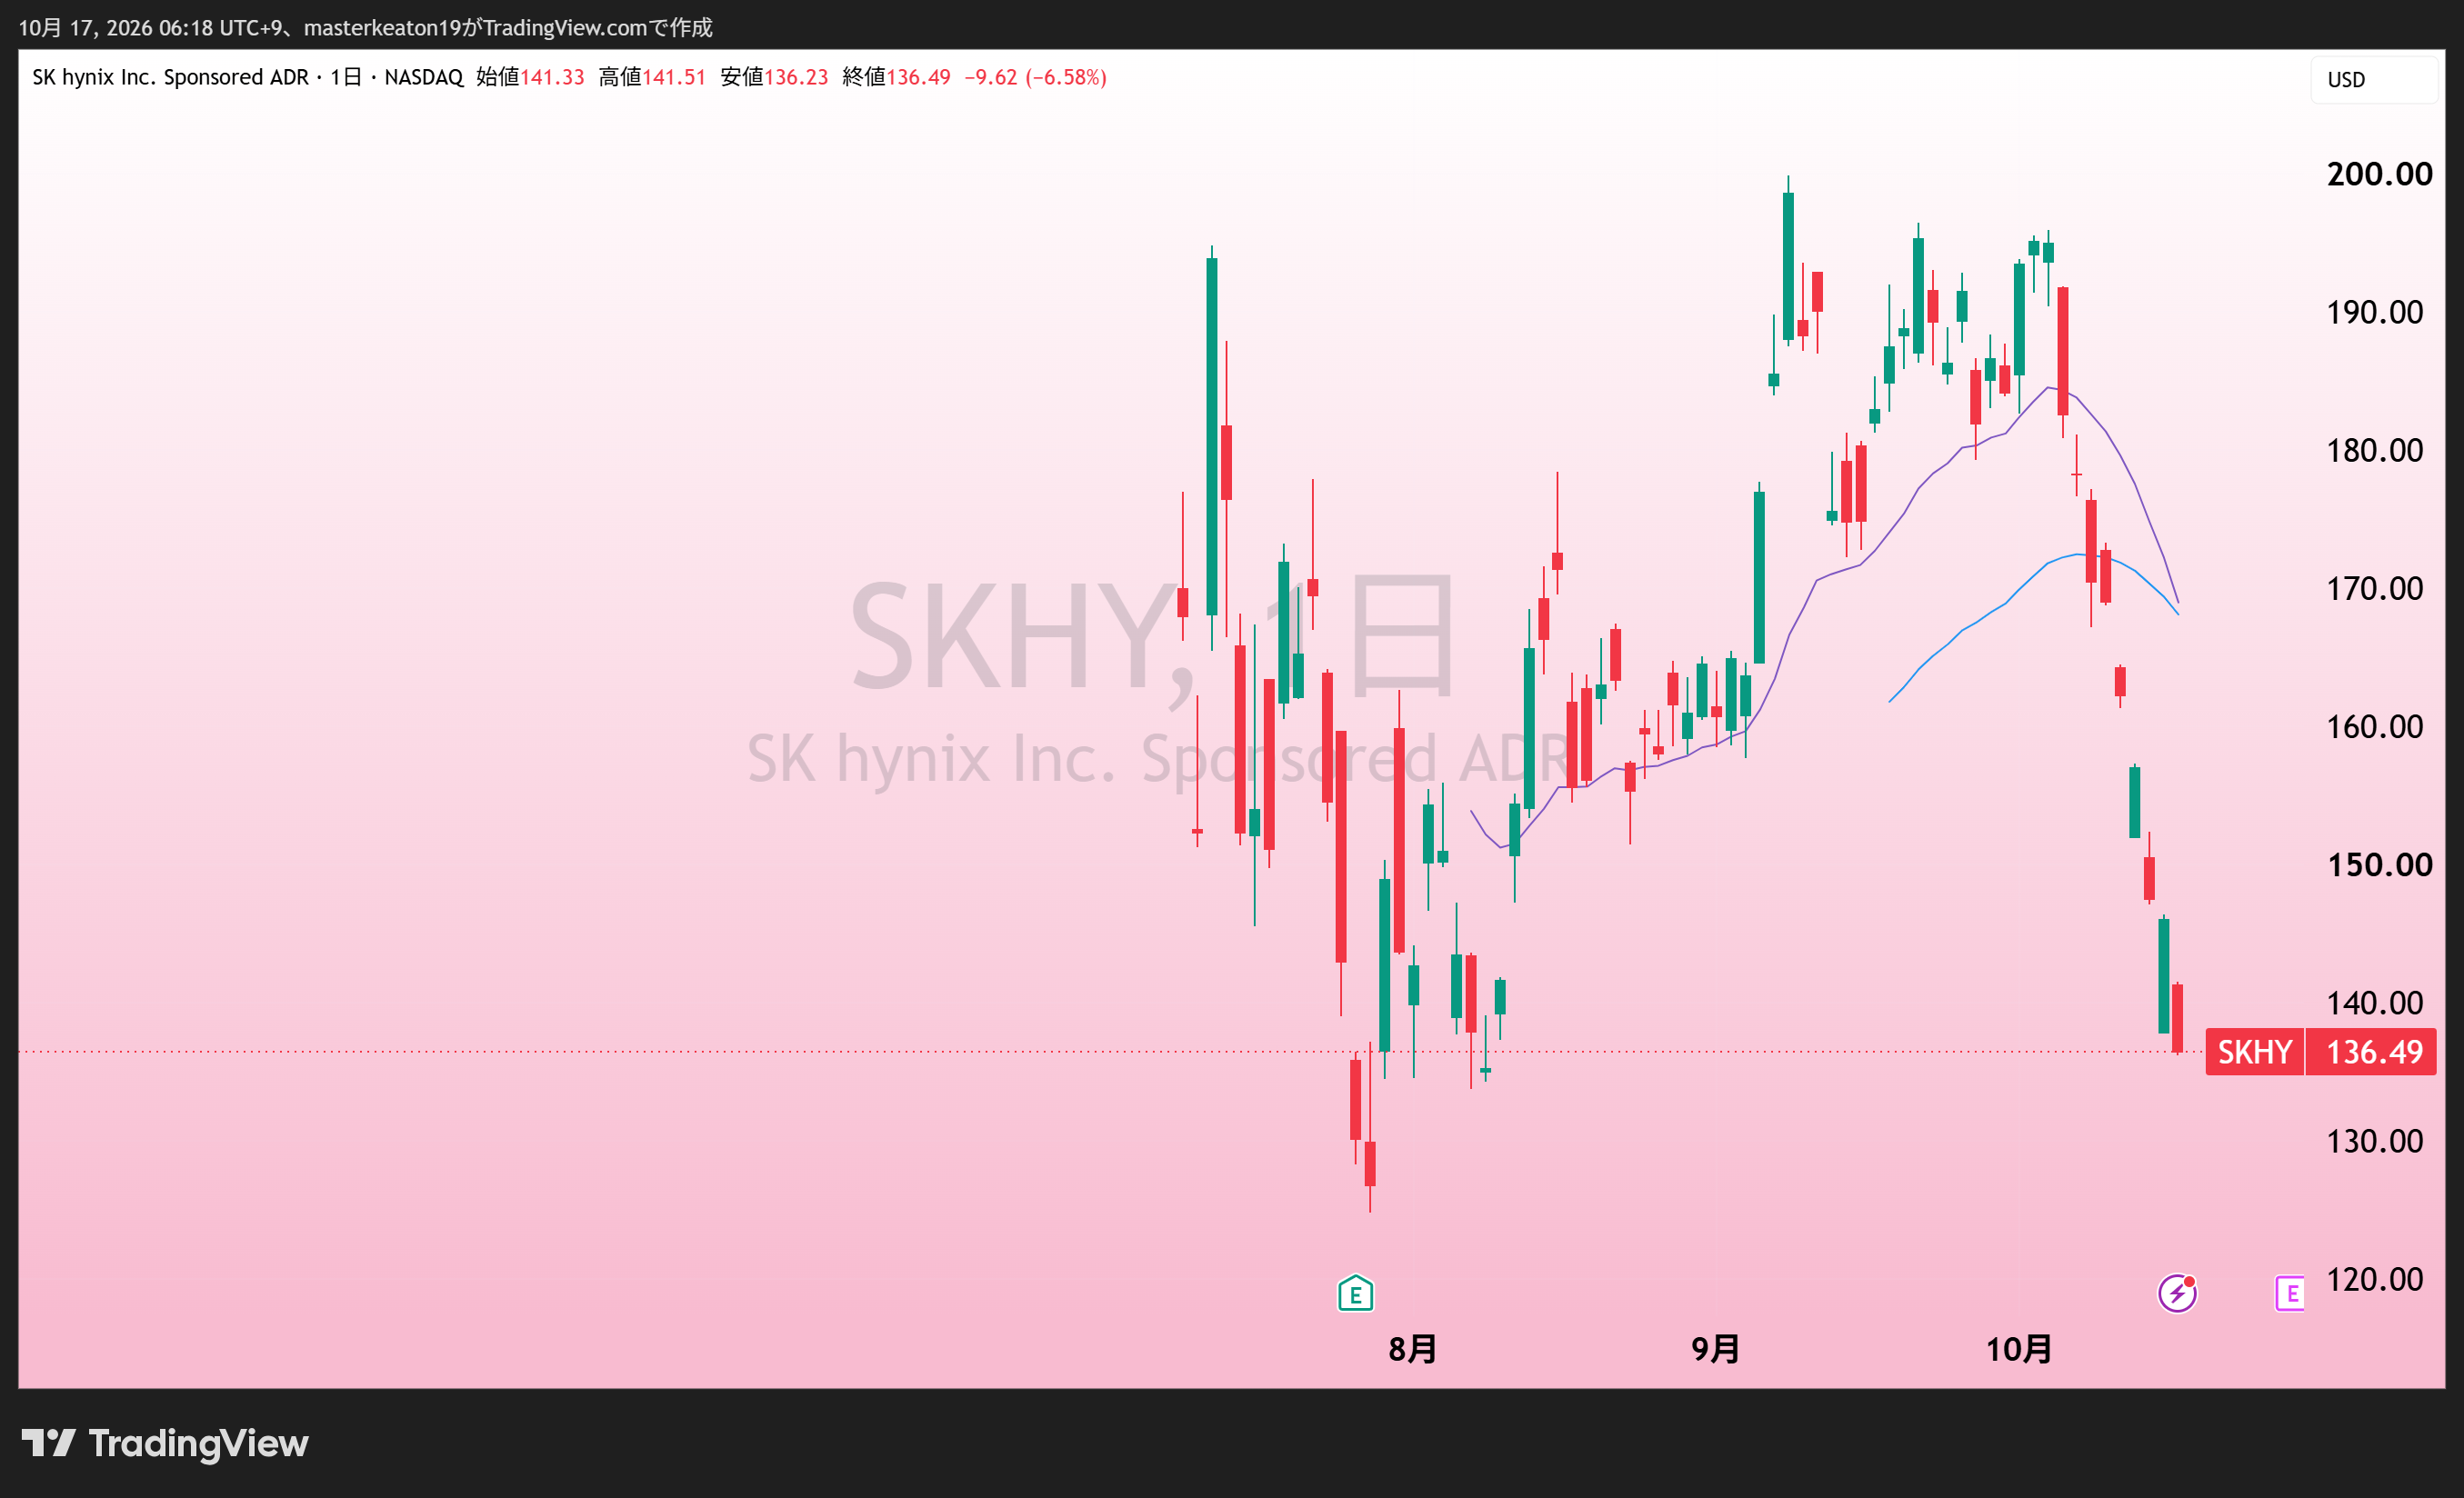
HBMの顧客認定と量産、DRAMの供給と価格が確認点です。添付はADRのチャート。韓国市場の現地株と、通貨や取引時間の違いを無視して騰落率を混ぜないようにします。
関連市場も、同じ方向だけとは限りません
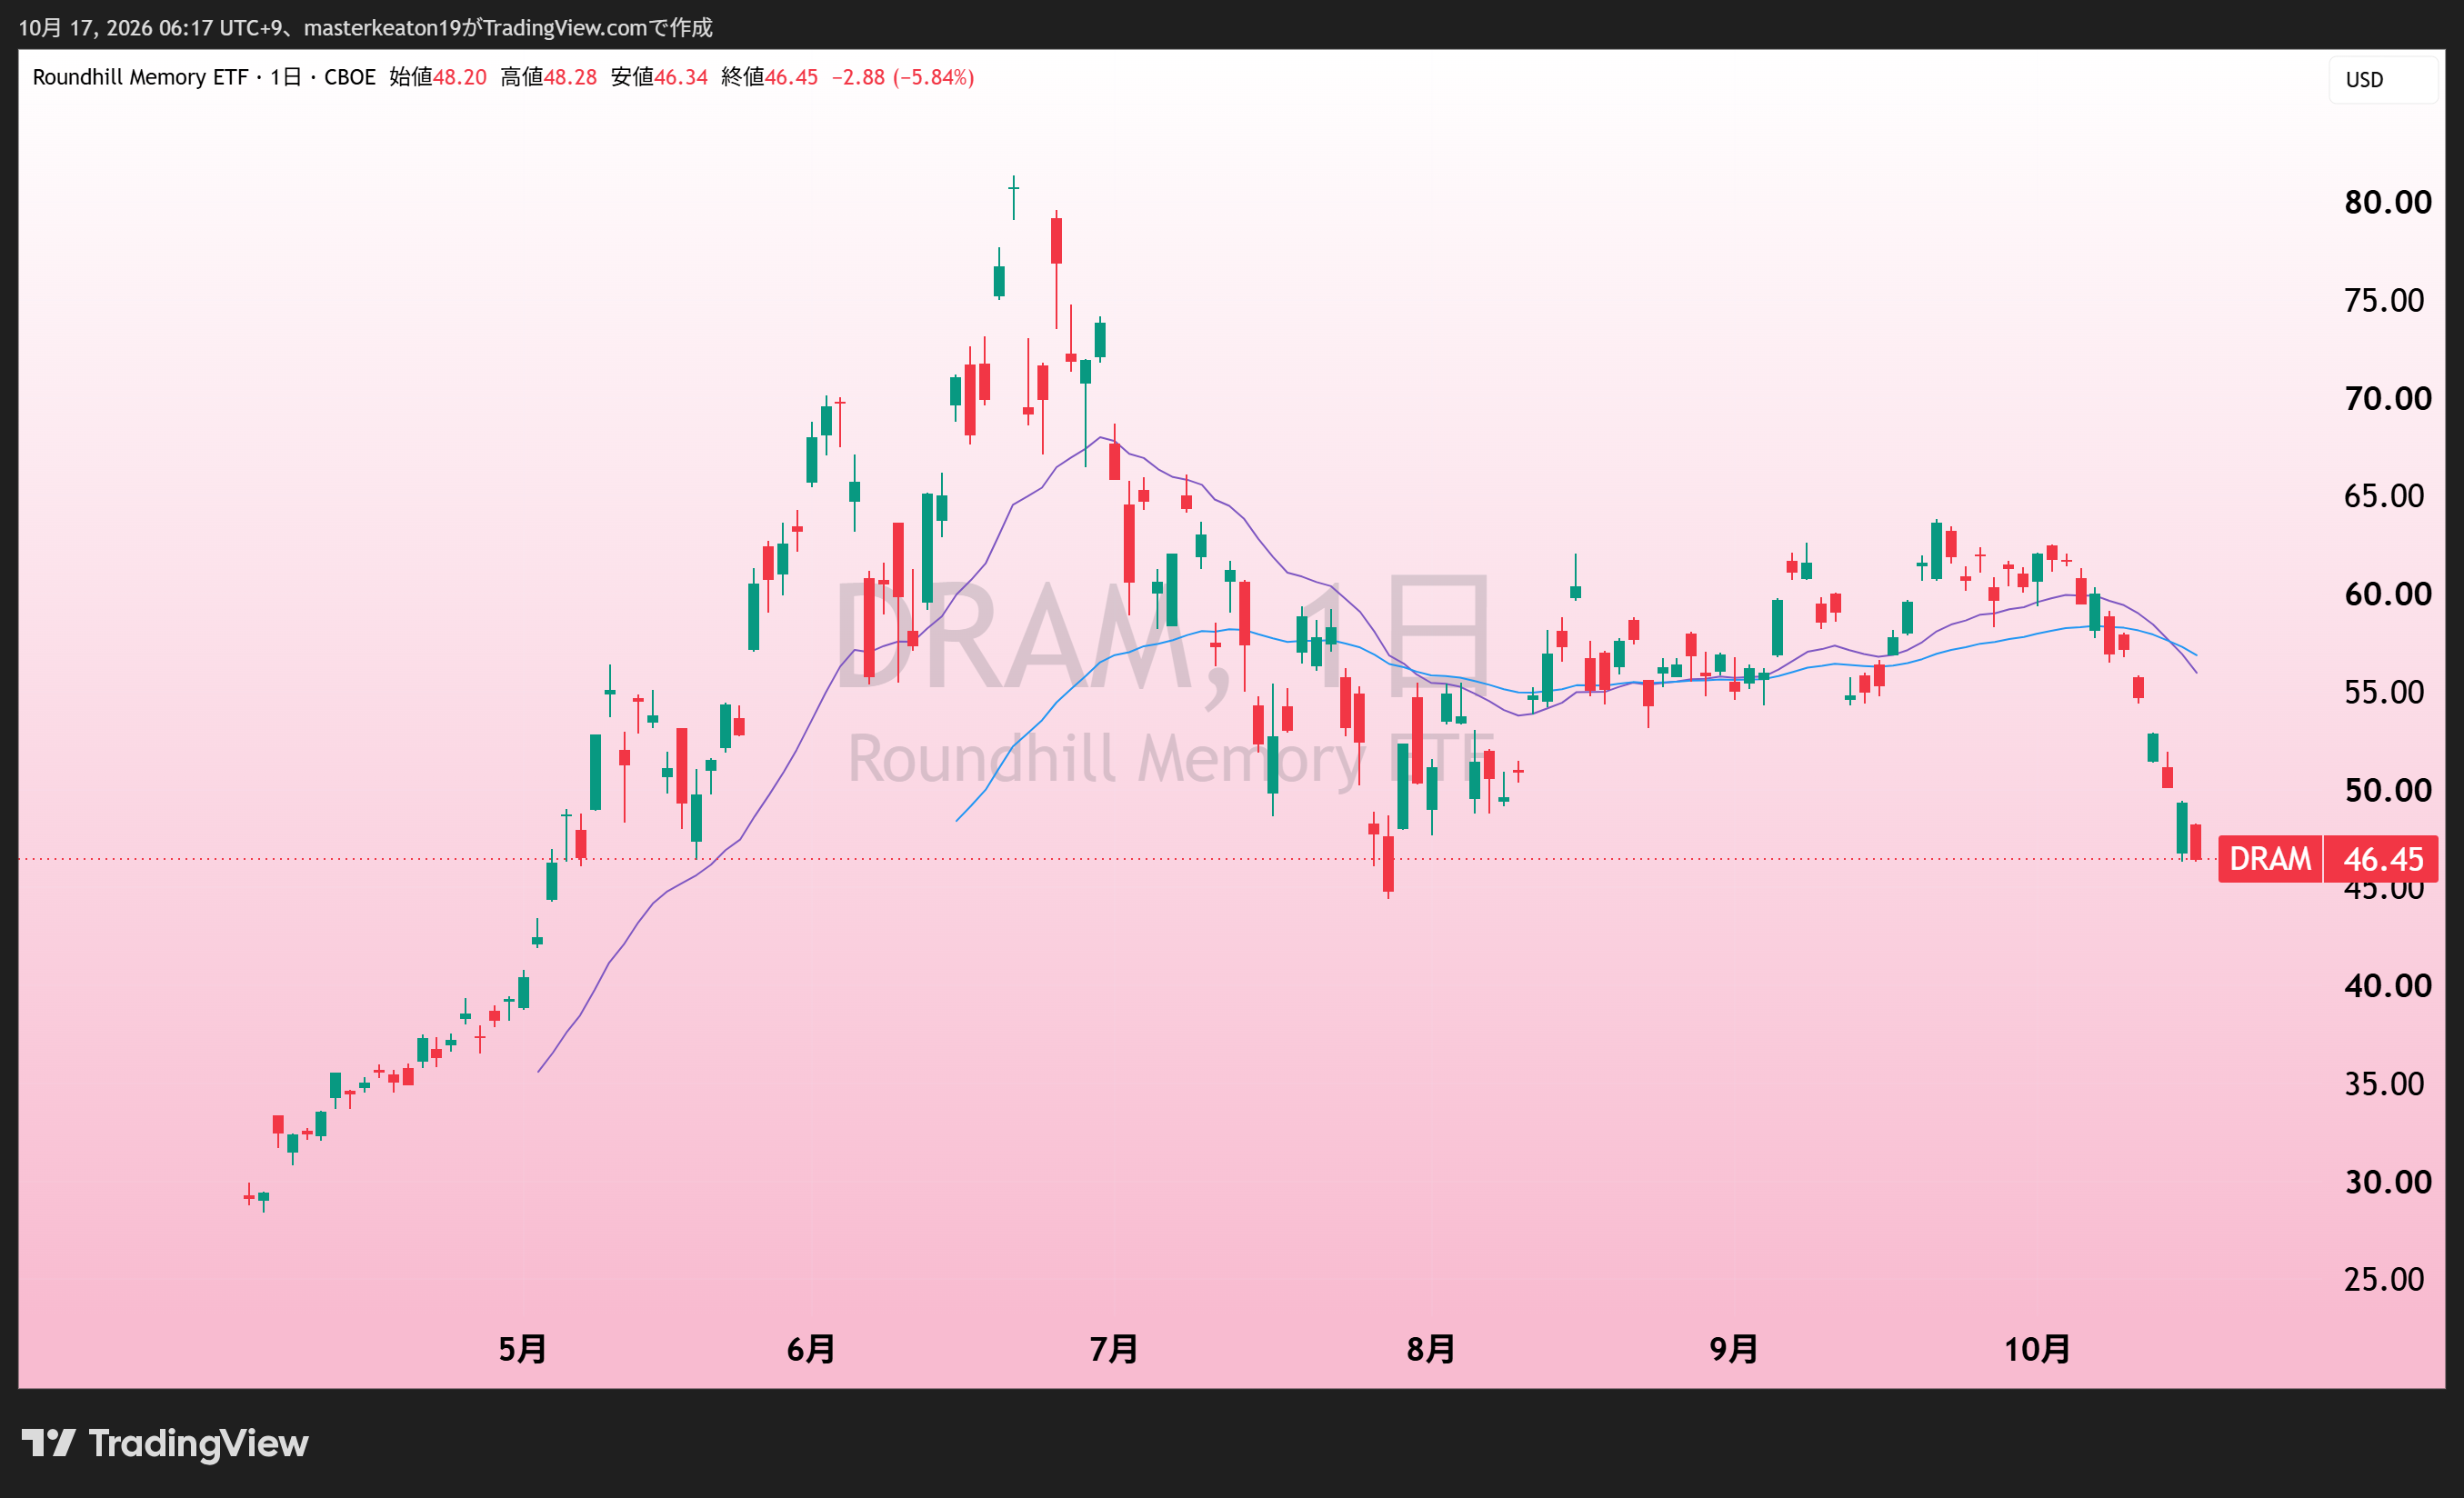
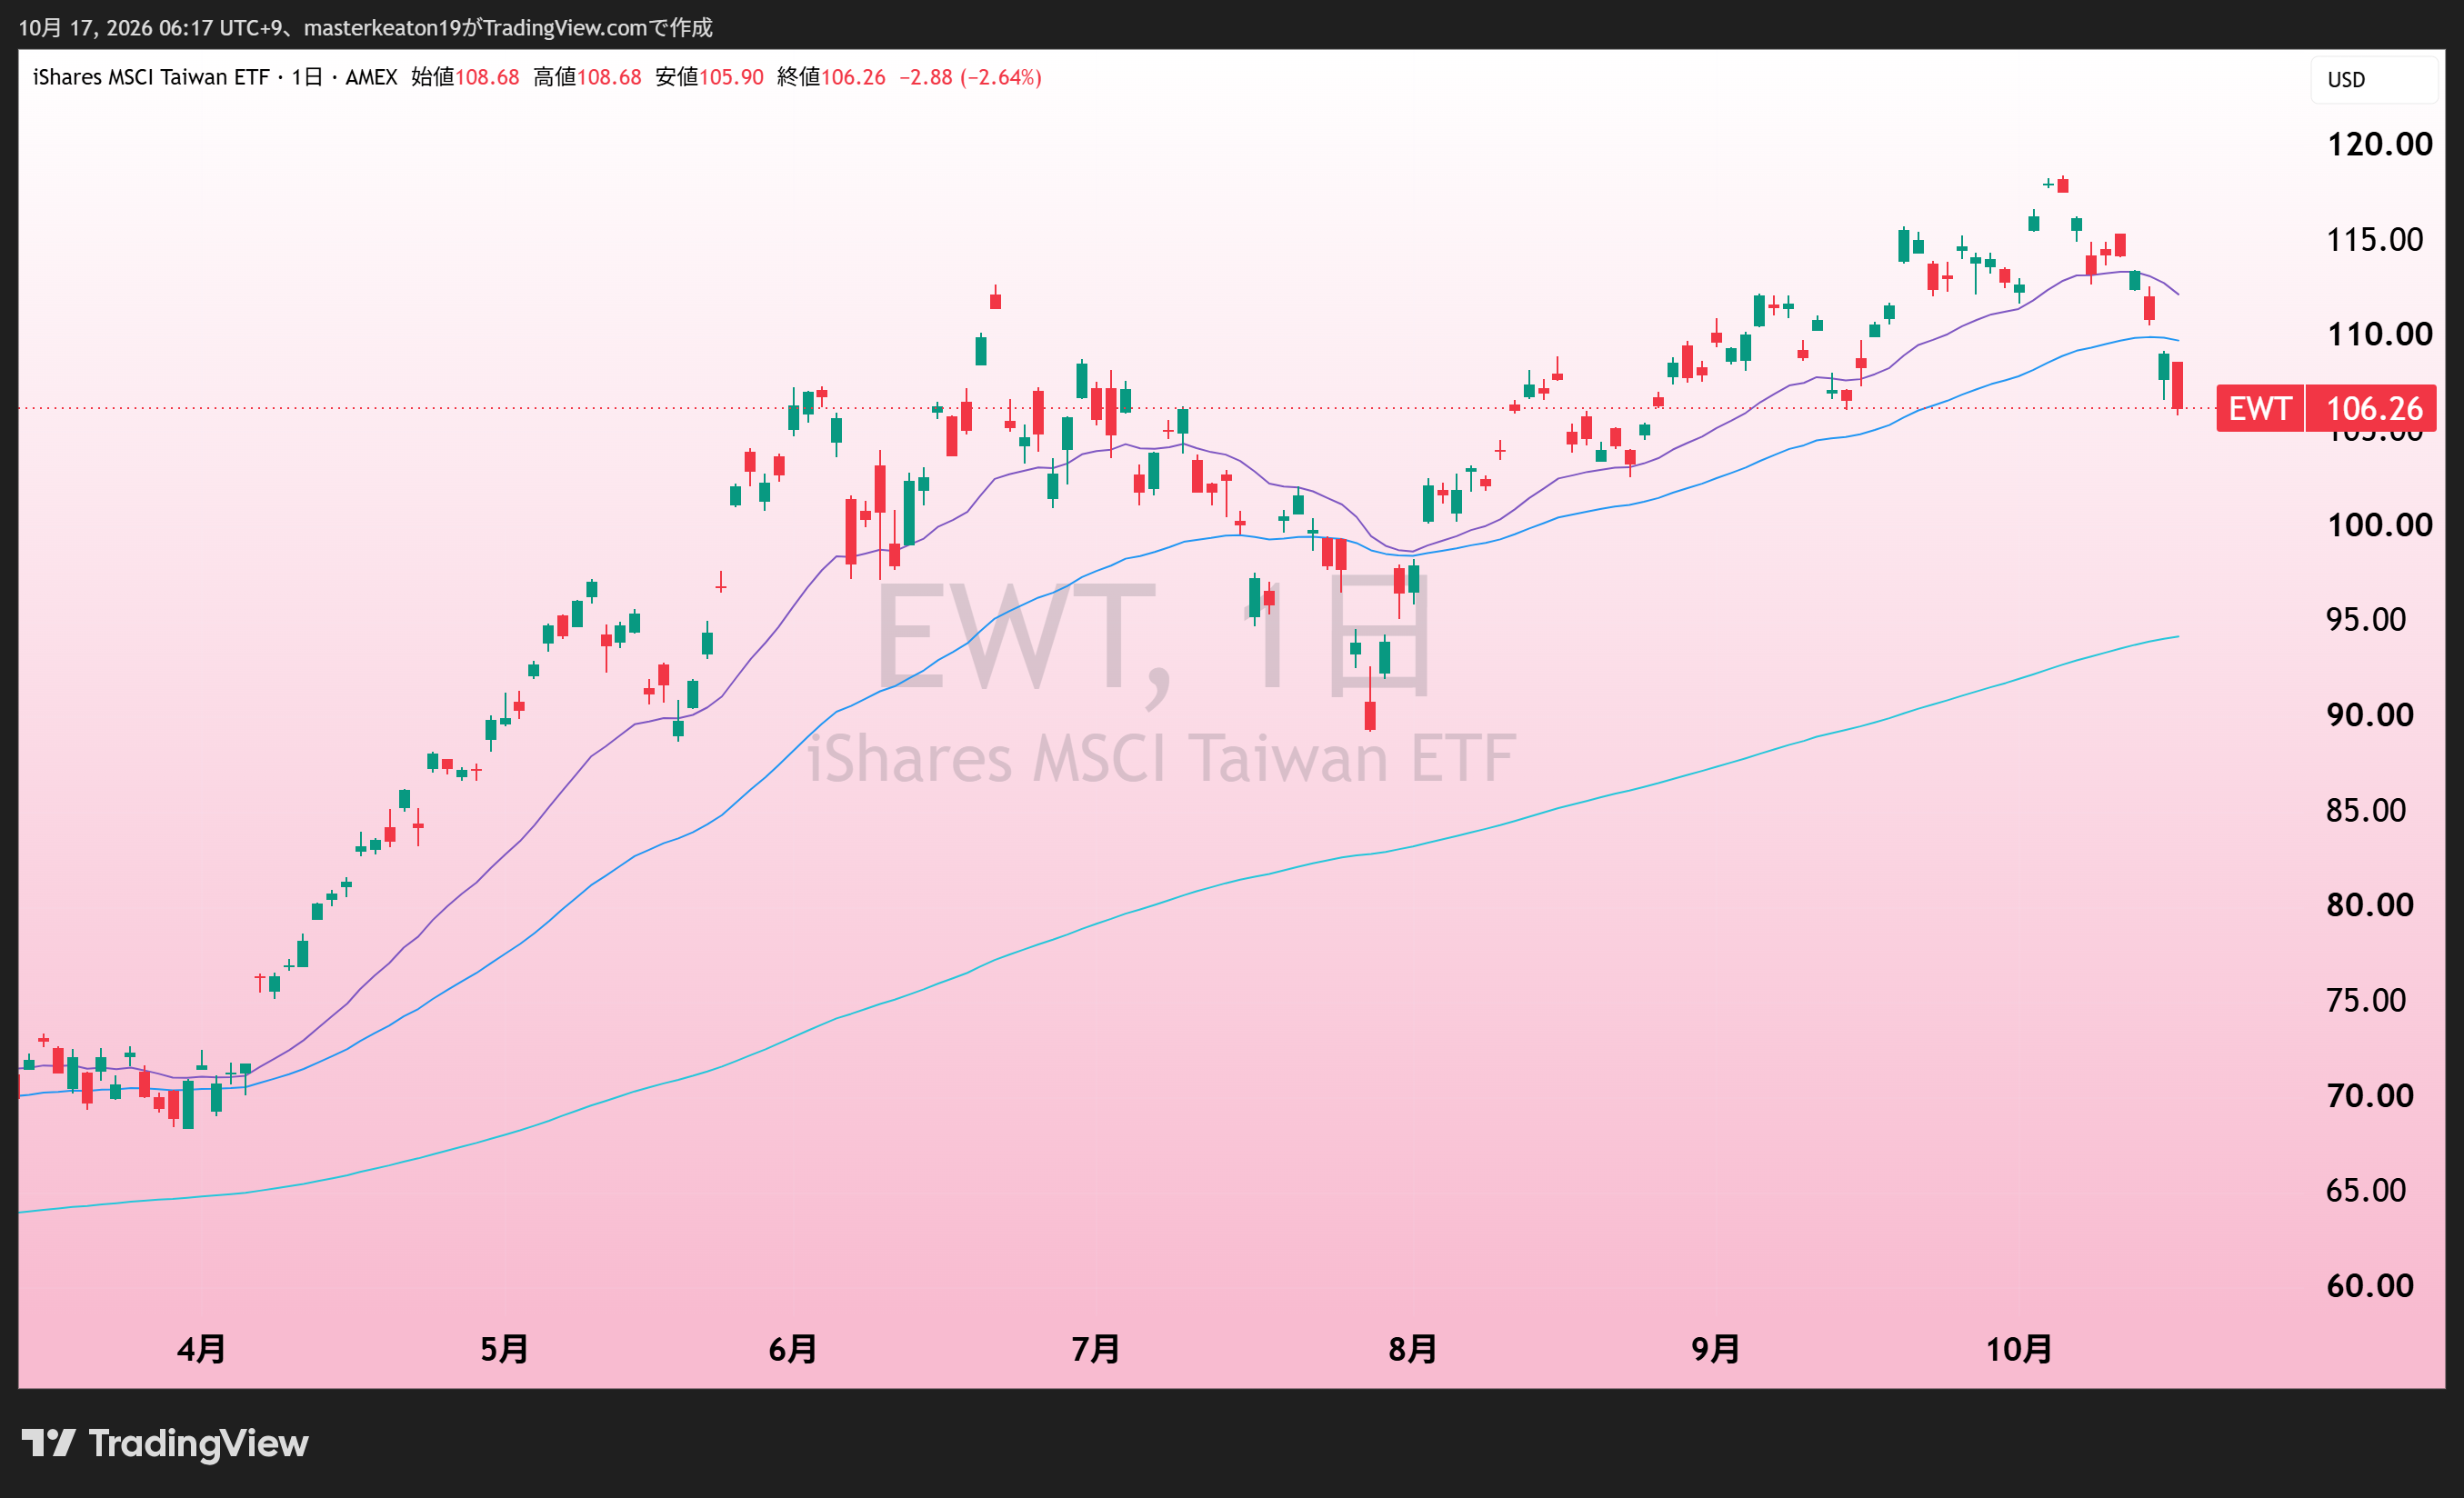
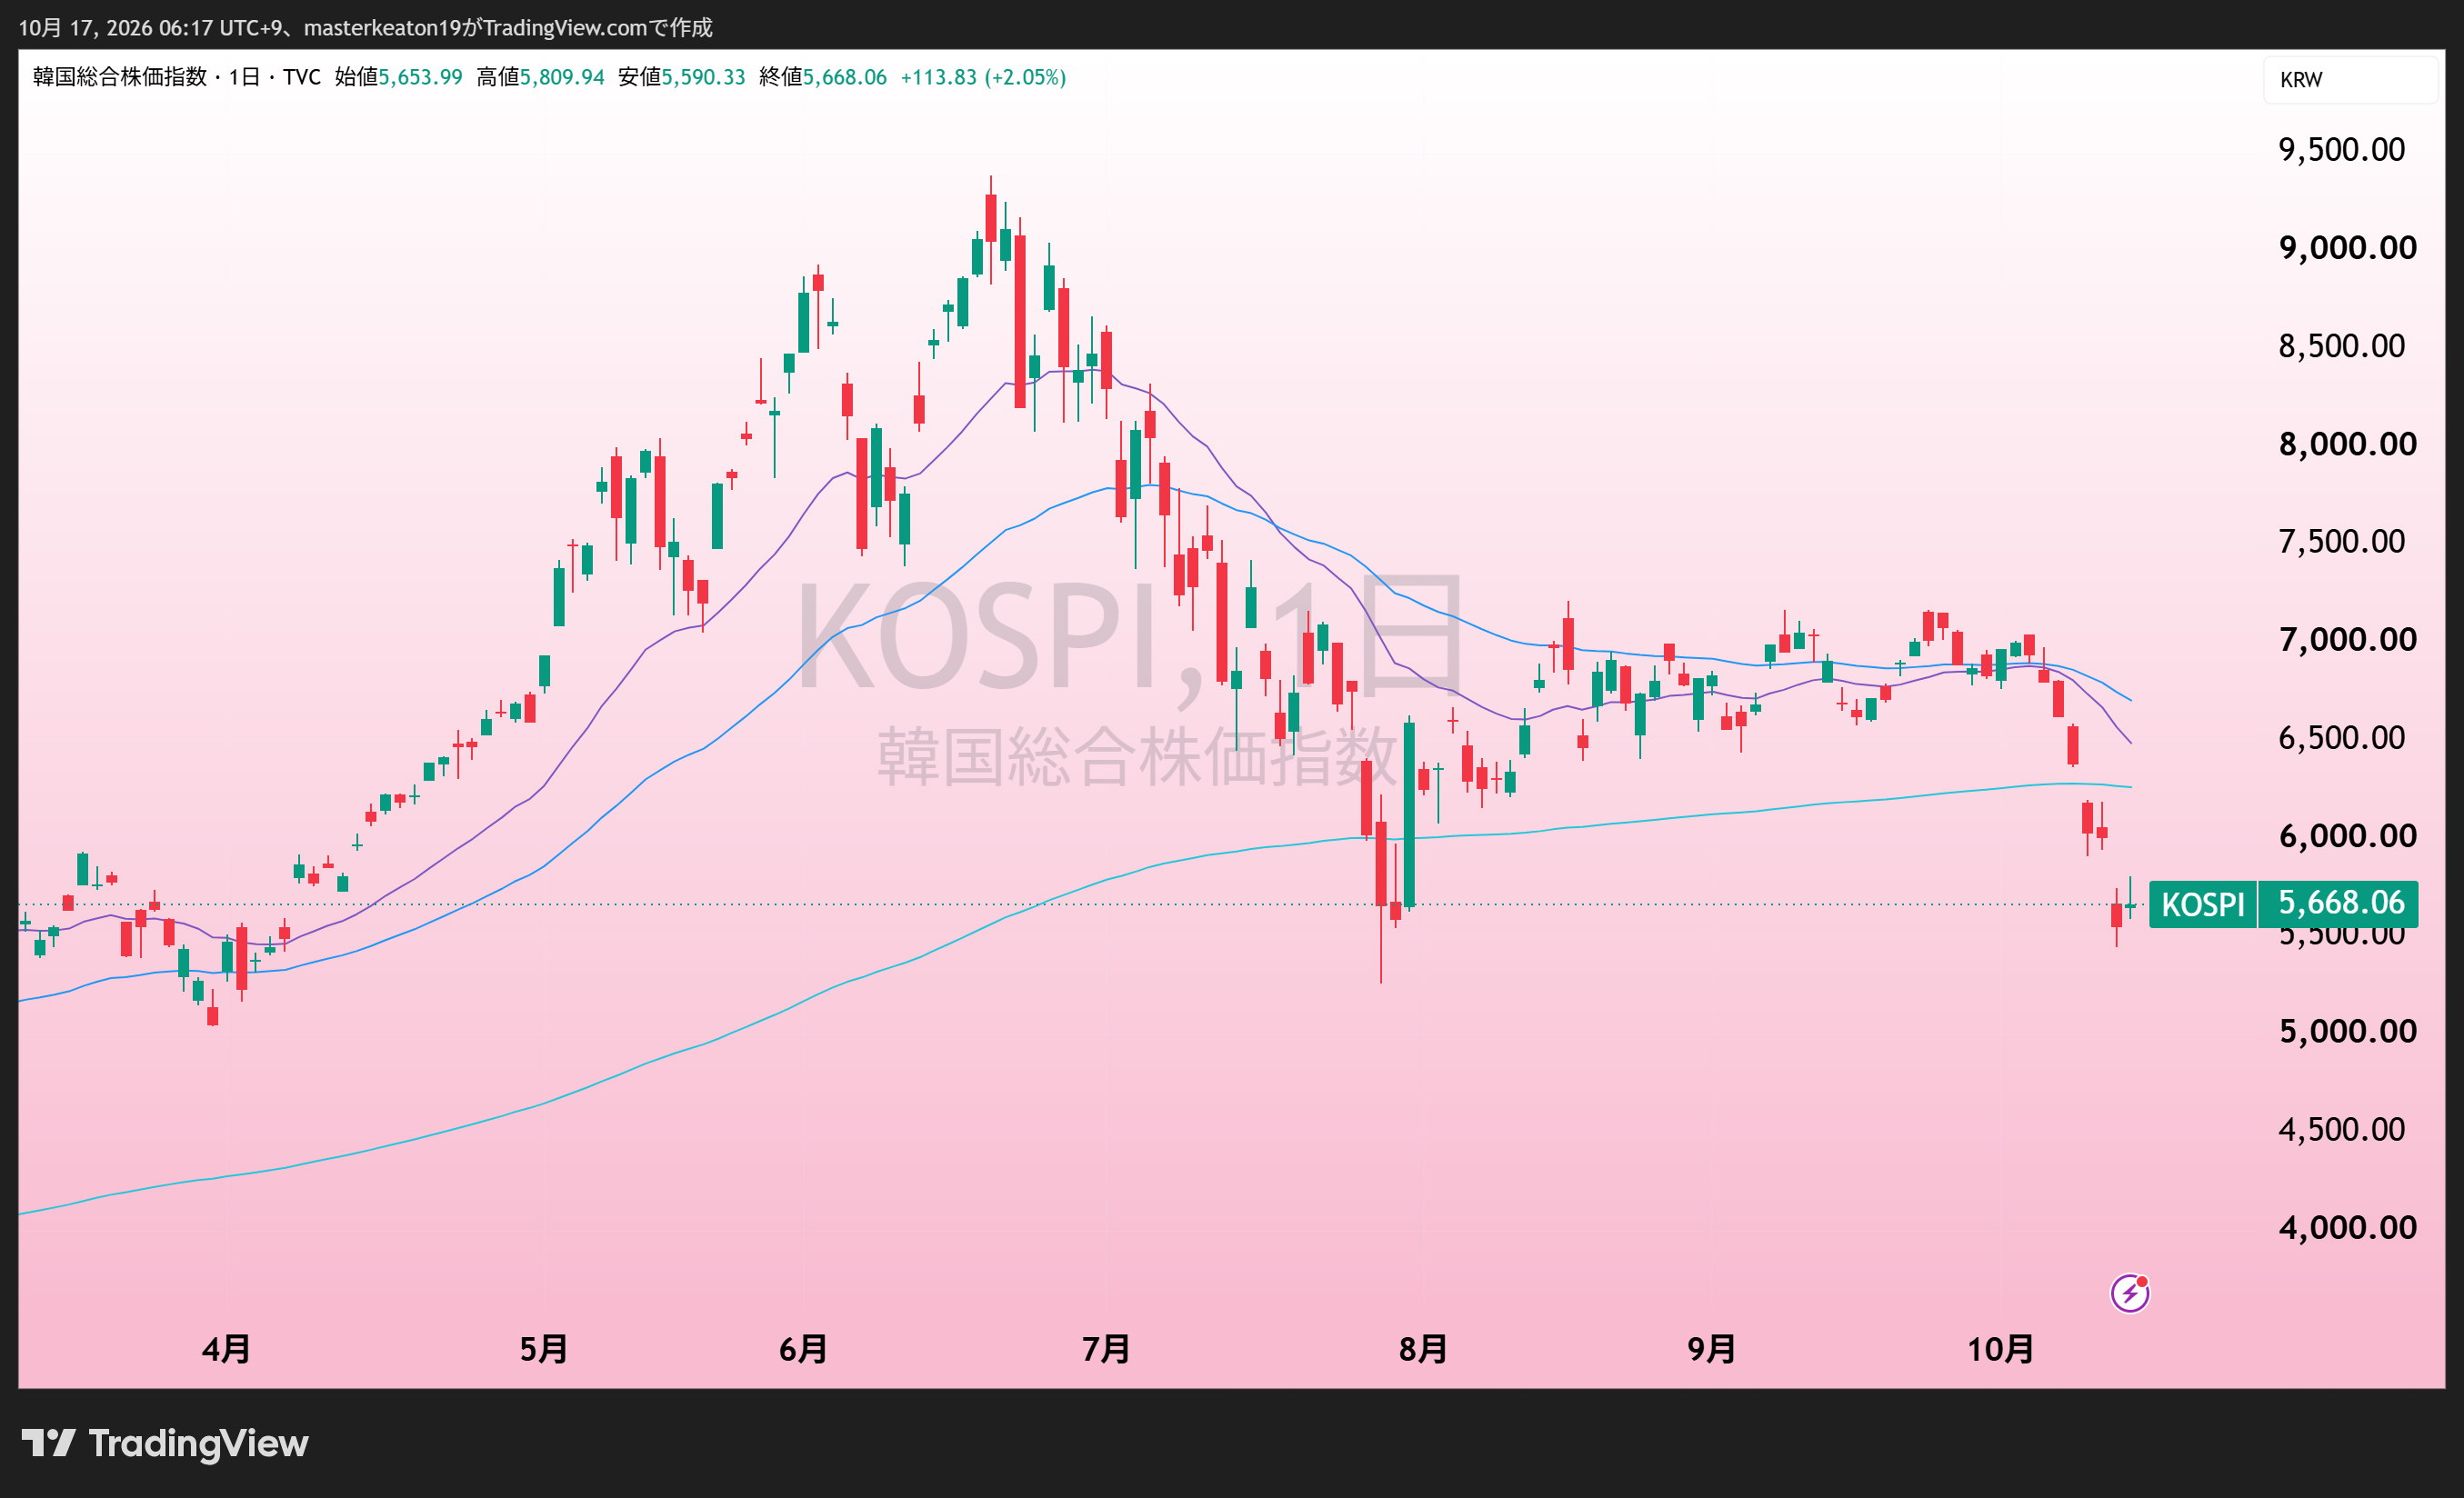
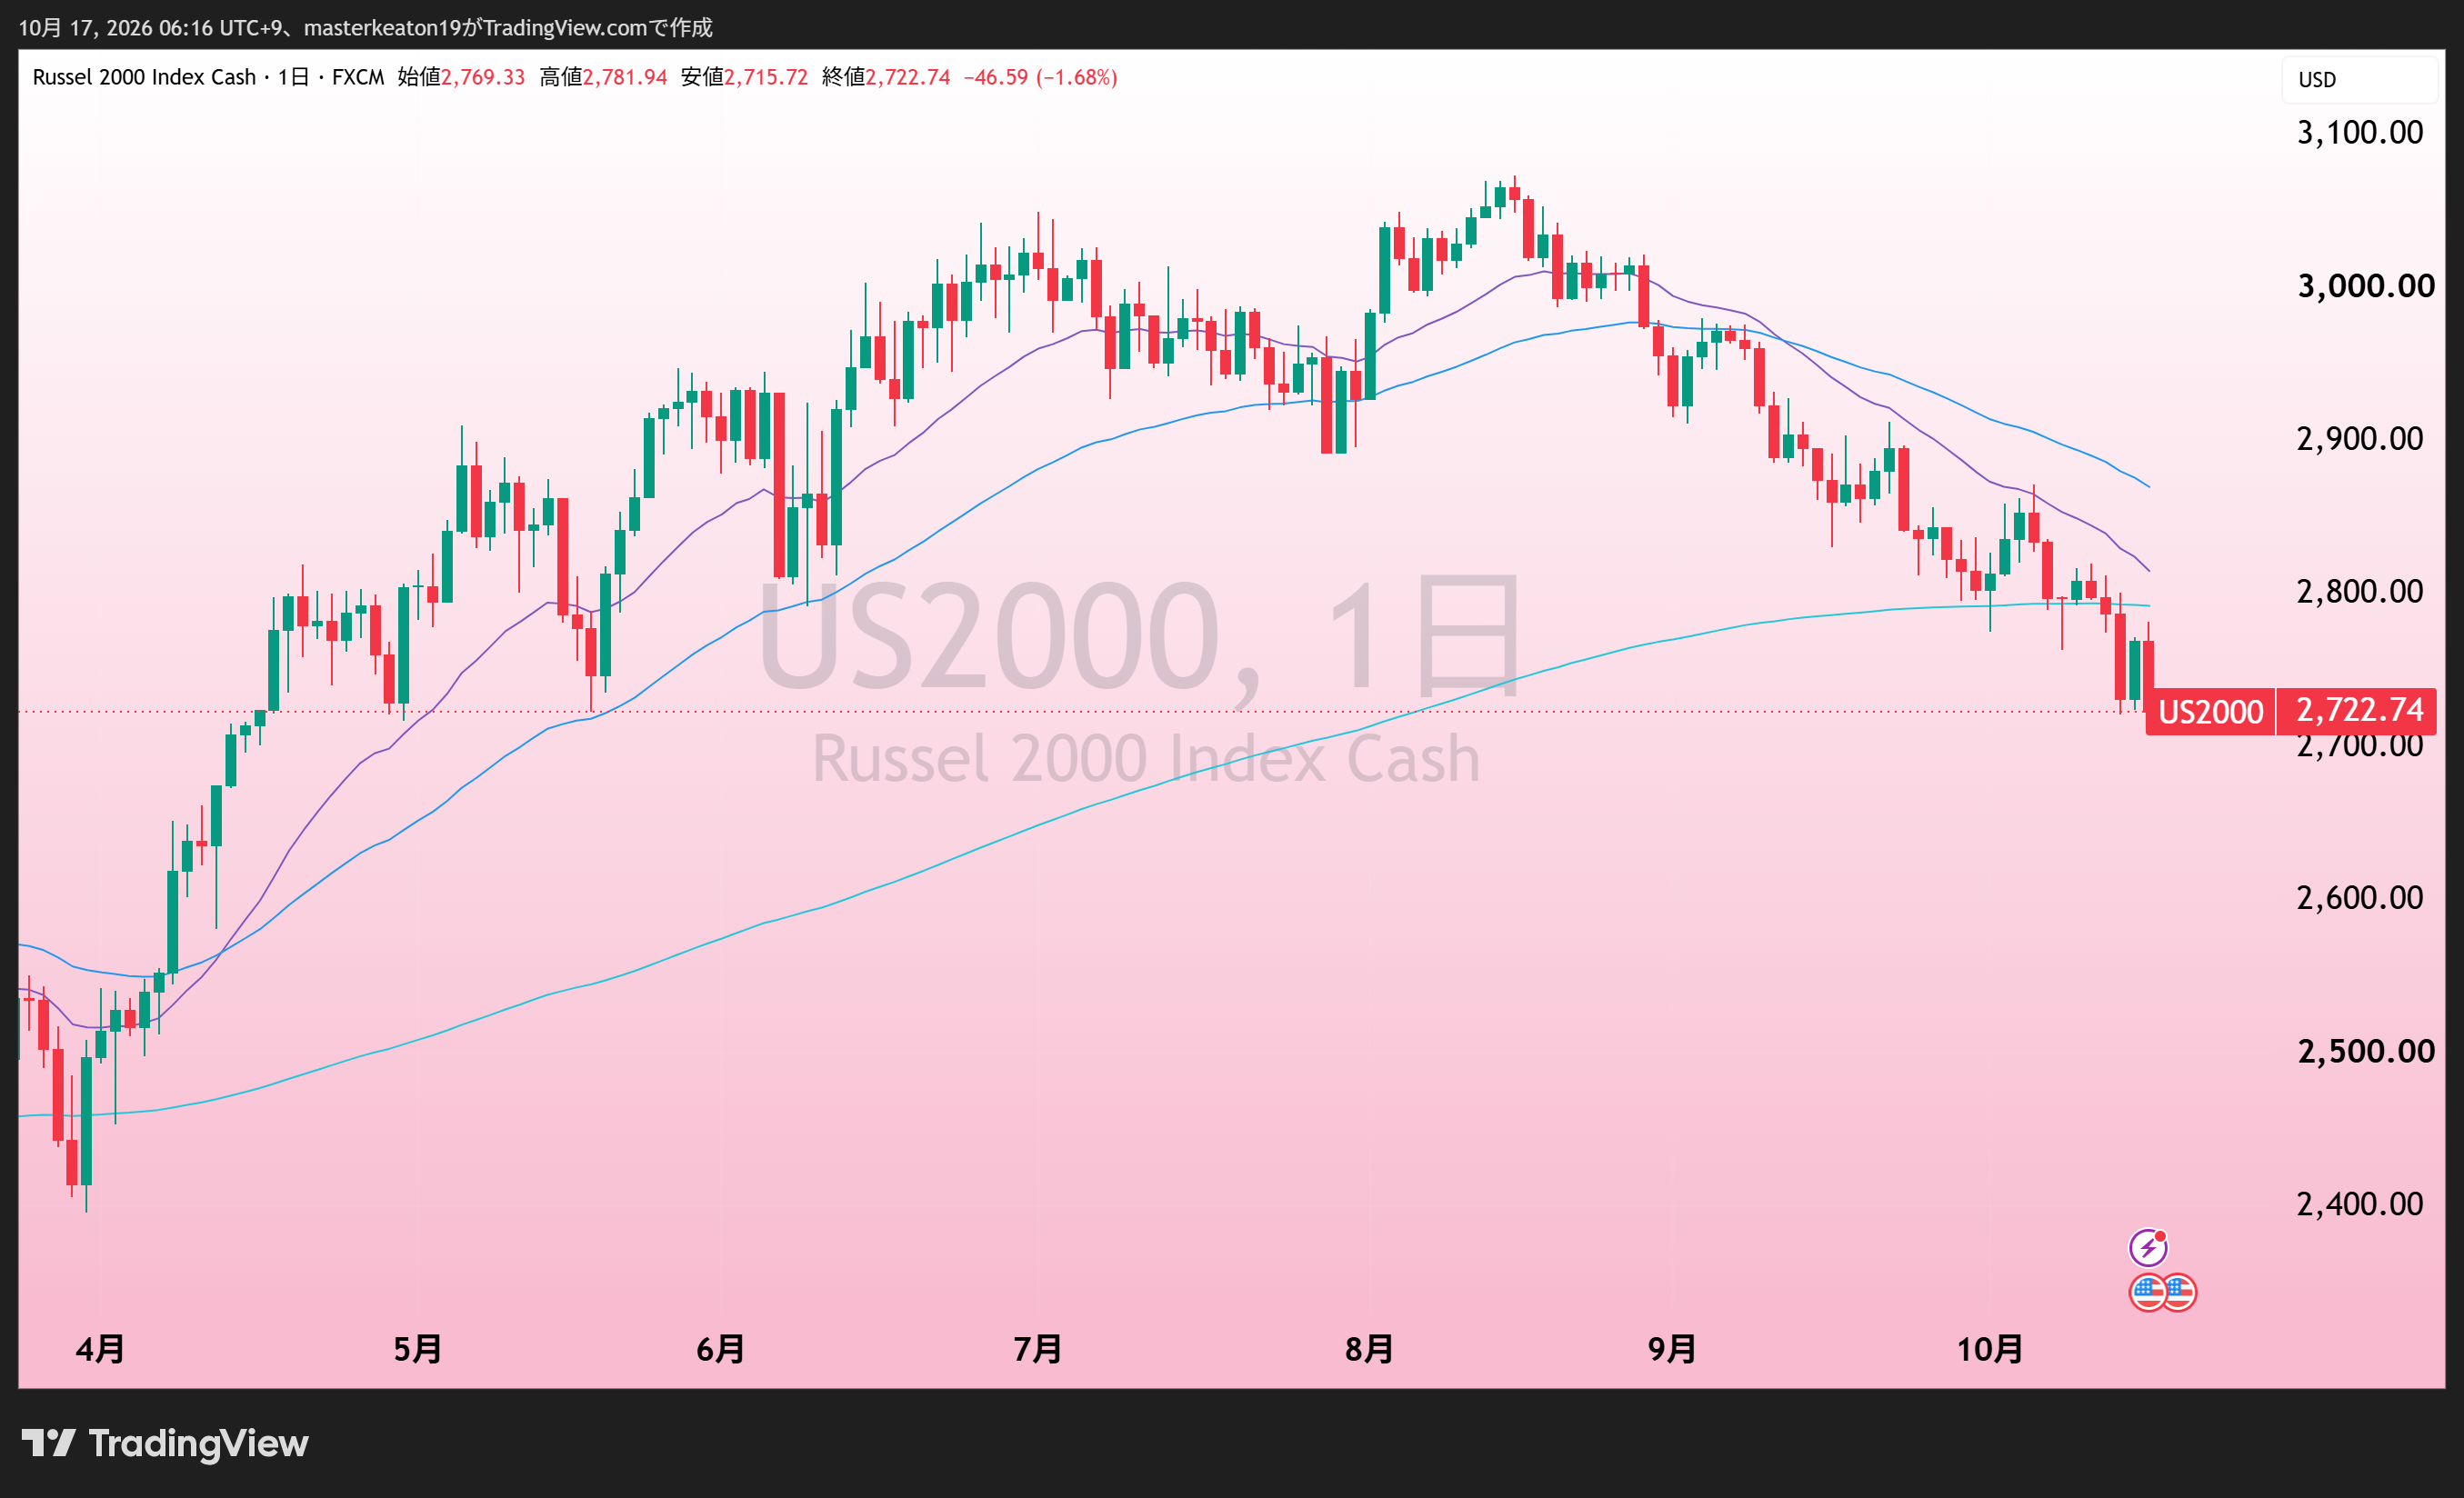
米国のAI株だけを見ていると、不安が世界中のすべてを覆っているように感じることがあります。台湾、韓国、小型株にも目を向けて、売りの広がりを確認する。これは強気を補強するためだけでなく、自分の視野を狭くしないためにも続けたい習慣です。
考察|TSMC・ASML決算と投資回収の壁
1.半導体は売れている。今週も、そこは数字で確認できました
| 企業・対象 | 実績 | 次四半期の会社予想 |
|---|---|---|
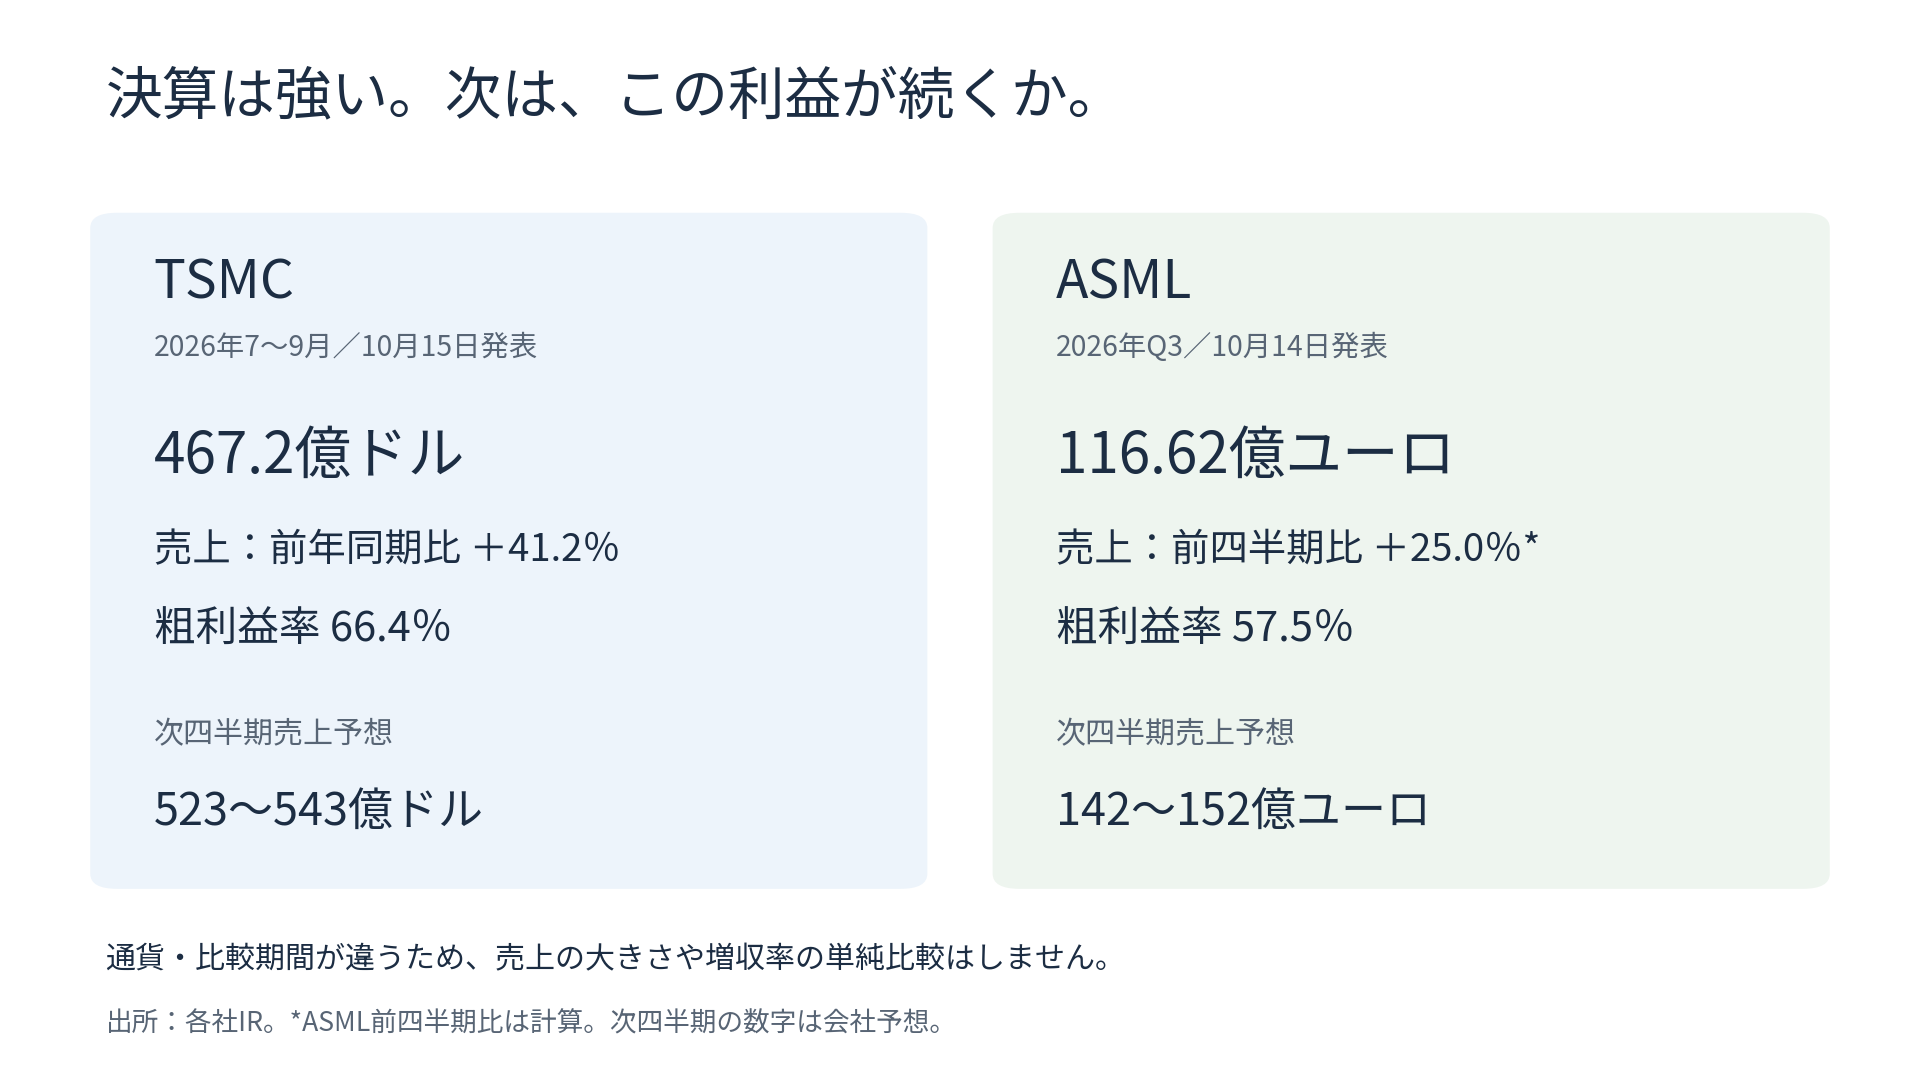
| TSMC・2026年7~9月 | 売上467.2億ドル、前年同期比+41.2%。粗利益率66.4% | 売上523~543億ドル、粗利益率65~67% |
| ASML・2026年Q3 | 売上116.62億ユーロ、前四半期比約+25.0%。粗利益率57.5% | 売上142~152億ユーロ、粗利益率約57% |
TSMCは先端プロセスの需要が強く、ASMLも装置とサービスの販売が伸びました。少なくとも、半導体を作る現場の今の数字から「AIの注文が消えた」と読む決算ではありません。
出典:TSMC・10月15日決算 / TSMC・会社予想 / ASML・10月14日決算。ASMLの前四半期比は116.62÷93.26−1で計算。市場予想との比較ではありません。
2.同じAI投資を、売る側と買う側から眺める
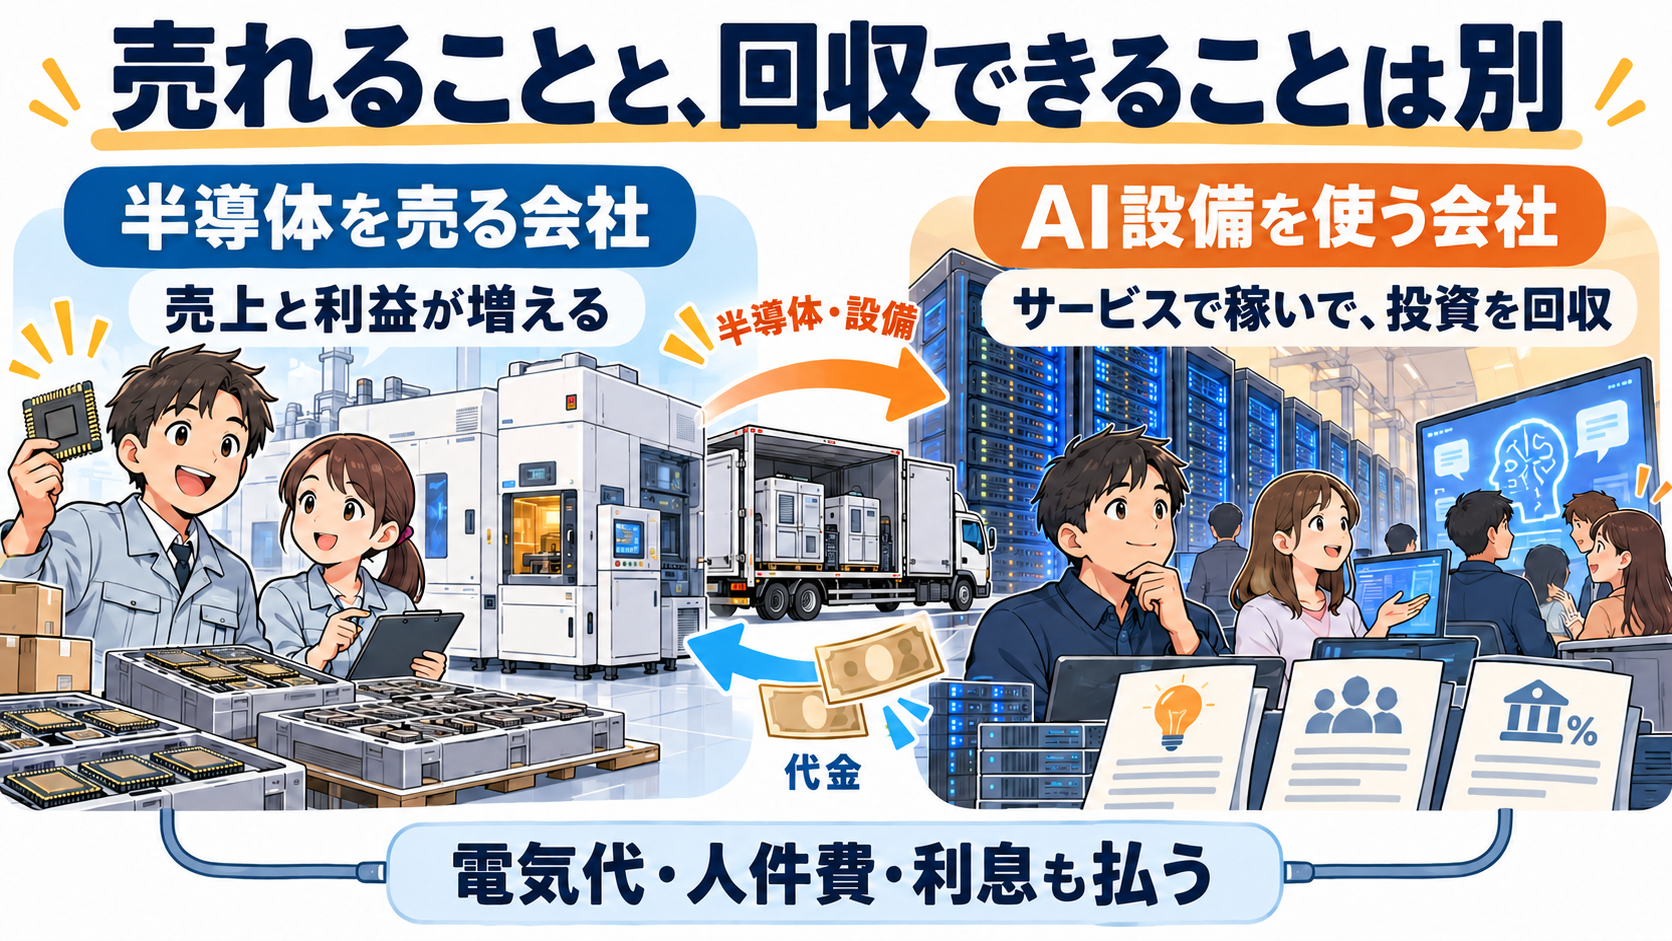
たとえば、大きなパン工場を建てるとします。オーブンの会社には注文が入り、売上が立つ。でもパン工場の持ち主は、パンを売ったお金から、小麦代、電気代、人件費、借金の利息を払い、工場の建設費まで回収しなくてはいけません。
AIでも同じです。GPUやメモリを売る会社には売上が立つ。一方、データセンターを動かす側は、AIサービスの利用を増やして、お金を回収していく必要がある。今の部品の好決算と、これからの投資回収への心配は、同時に存在できるわけです。
だから、私はTSMC・ASMLの決算を素直に評価します。そのうえで、買う側が投資を続けられるかも見る。二つ並べて見たほうが、AIの成長を長く追えると思います。
3.「コアウィーブショック」から、どこまで話を広げるか
添付ニュースでは、CoreWeaveの社債と株価の下落が、AI投資の採算への不安として取り上げられました。私は、ここからすぐに「AI相場全体が終わる」まで話を広げるのは、ずいぶん飛躍があると感じています。
ただし、一社の話だから関係ない、と切り離してしまうのも違う。設備を買う会社の資金が苦しくなれば、発注や支払いのタイミングに影響する可能性はあります。見る順番は、その会社の借金、顧客、現金、そして自分の保有企業との取引関係。そこまで辿ってから、影響の大きさを考えたいですね。
社債が売られた事実と、近く債務不履行になるという予測は別です。国債金利が下がっても、信用への不安が上乗せ金利を押し上げることがある。今週は「AIに需要があるか」だけでなく、「誰のお金で、その需要を設備に変えるか」が問われた週だと私は受け止めています。
市況上の資金調達懸念は添付日経速報とReuters・10月16日市況を参照。社債の売買利回りと会社が既に借りた債務の約定金利は同じではありません。
4.TSMCの「慎重」は、AIへの弱気転換なのか
TSMCは2027年の事業計画に慎重な姿勢も示しました。ただし、決算説明で挙げたのは、部品価格の上昇や経済の不確実性に直面する消費者向け・価格に敏感な市場です。その一方で、AI関連と先端技術の需要には強い見方を維持しています。
私は、この両方が出てくるほうがむしろ自然だと思います。AIサーバーが伸びるから、スマートフォンや一般消費向け製品も全部同じように伸びる、とは限りません。経営者の慎重な一文を、会社全体の弱気宣言に変えない。見出しより、何について話したのかを読みたいところです。
参照:TSMC・Q3公式決算資料と説明会。事業計画と需要の見通しは会社の判断であり、将来の結果が確定したものではありません。
5.ASMLの需要は強い。でも「注文への関心」は受注残と同じではありません
ASMLは、計画中の2027~2028年の供給では顧客需要を満たしきれないとの見方を示しました。さらに先の2029年、2030年の注文に関心を示す顧客もいると説明しています。製造装置の現場から見える需要は、なかなか強いですね。
ただ、「関心がある」と「正式に注文した」は違います。装置が出荷されること、半導体工場が立ち上がること、製品が顧客へ届くことにも時間差がある。増産の話が出たら、すぐ供給過剰と決めず、いつ、何を、どれだけ作れるのかへ落とし込みます。
6.利益が伸びても、株価が毎週上がるとは限らない
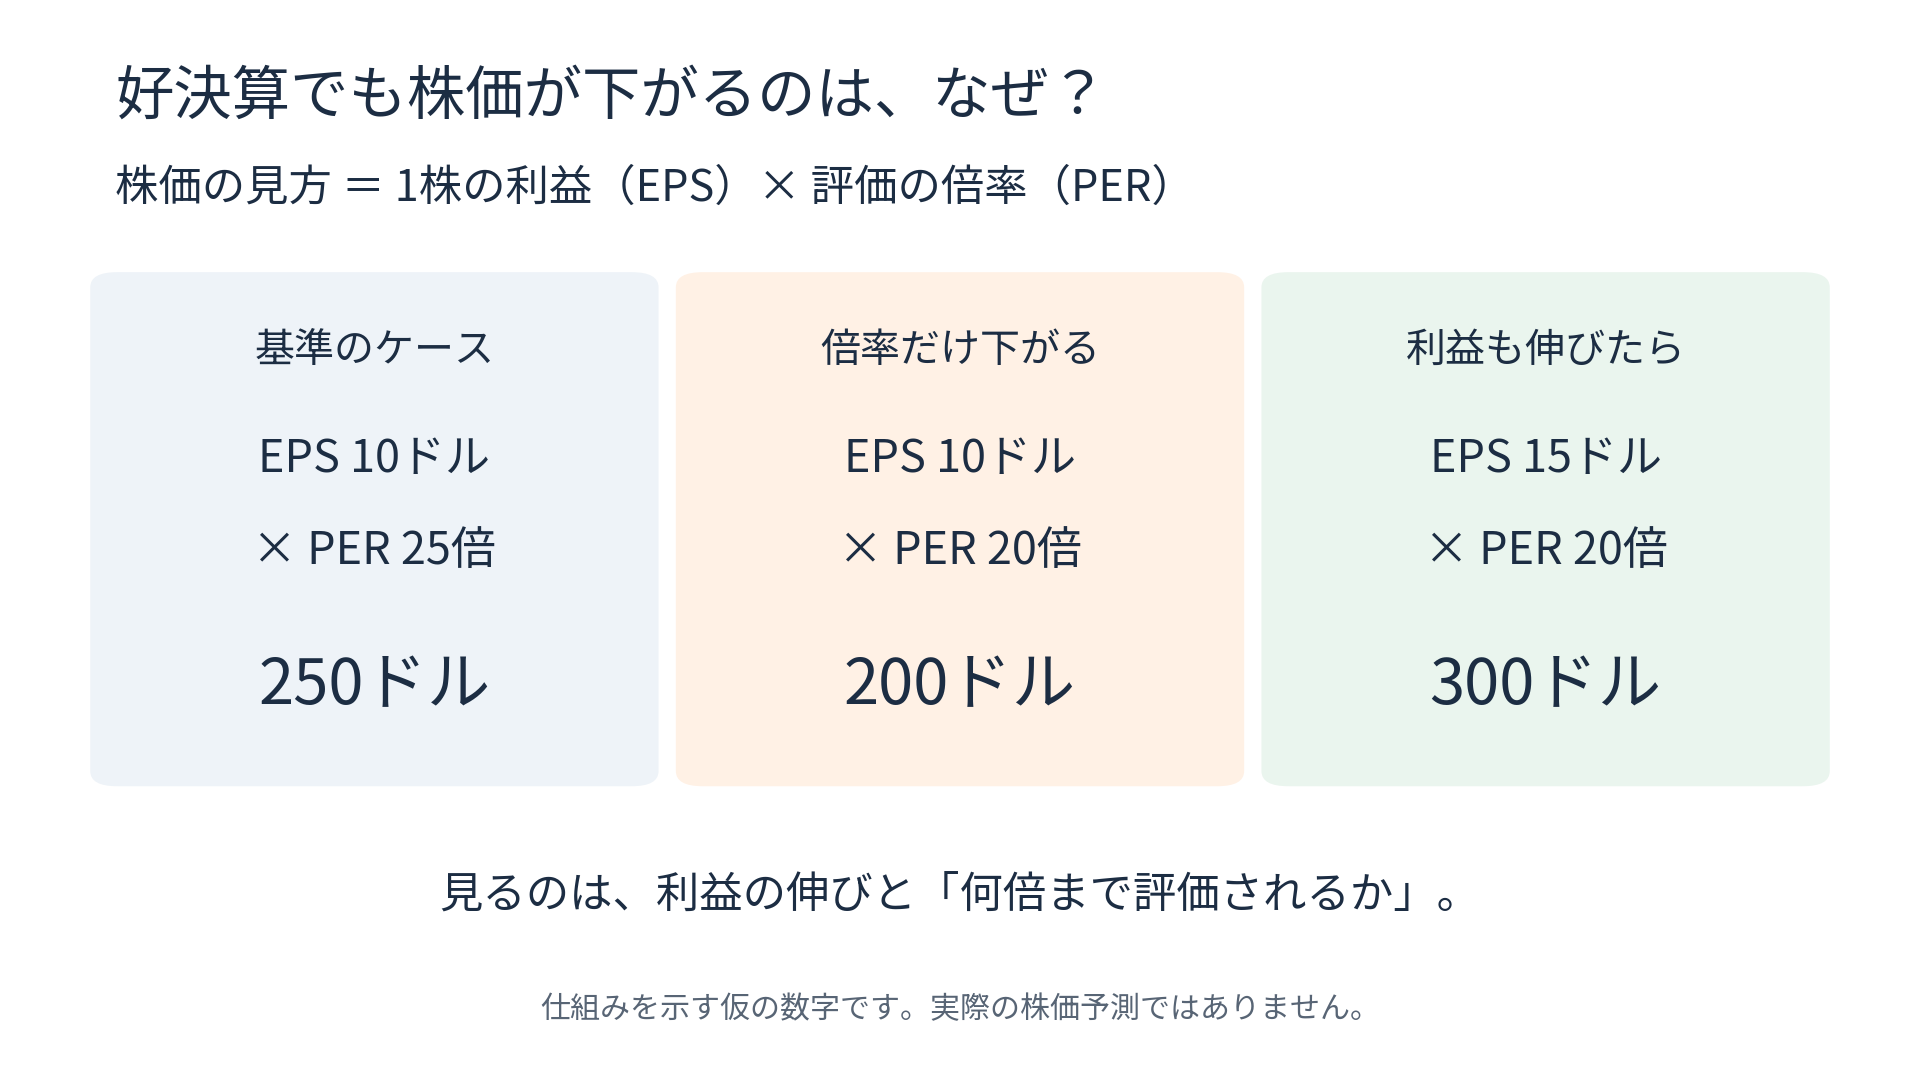
私は以前Xで、利益が伸びればPERが下がっても株価は上がり得る、という考え方を書きました。今週も、その見方は変わりません。ただ、利益が伸びるスピードと、市場が評価を見直すスピードは同じではありません。
EPSが増えても、投資家が「この利益はいつまで続く?」と不安になれば、評価の倍率は下がる。反対に、その利益が続くと確認できれば、倍率が低いままでも株価が追いつく余地はあります。私が待ちたいのは、その企業が利益と現金を積み重ねていく時間です。
メモには「株価が収益に追いつかず、むしろ逆バブルと呼びたくなる」と書きました。これは私の相場観です。低PERが並ぶと、そう感じるのも正直なところ。ただ、低PERだけで割安を証明するつもりはありません。今の高利益が続く理由まで、自分の言葉で説明できるか。そこが、強気を持ち続けるための宿題です。
PEGの低さも、私が成長株を見るときの手がかりです。ただ、急成長した一年の増益率を使うか、数年先の成長率を使うかで、見える数字は変わります。私が期待しているのは「今年だけ利益が跳ねた会社」ではなく、その先も利益を積み上げられる会社。だから、低い倍率と、成長を続ける理由を一緒に追っています。
7.今週のX――不安を感じたら、ニュースを数字へ戻す
モーサテ、不安煽りがまあまあキ・ツい〜
ま、それが仕事だから仕方ないか、、
本人X投稿:日本時間10月16日6:13。原文はこちら。公式の公開埋め込みデータで本文・投稿者・日時を照合しています。
朝、ニュースを見ていると、株価が下がった日に限って「AIバブル」「ドットコムの再来」といった言葉が急に大きく聞こえる。私が投稿したのも、そんな受け止めからでした。メディアが視聴率のために売りを誘導した、と事実認定したいわけではありません。怖いと感じた自分の心と、企業の業績を、いったん離して見るためです。
ニュースを消すのではなく、使い方を決めます。見出しを読んだら、①会社が発表した実績か、②会社の予想か、③誰かの見方か、④まだ確認できない話かを確かめる。そのあとに自分の企業の売上、価格、利益率、現金を見ます。怖い言葉を何回読んだかより、確認できる数字を一つ増やすほうが、私には役立ちます。
8.HODLを支えるのは、楽観だけでなく、確認する項目です
私は今回の下げを、AIの成長が終わった局面ではなく、悪材料を消化している時間と見ています。中間選挙を控えた落ち着かない時期でもありますが、選挙前だから下がった、だから必ず戻る、と単純な説明はしません。
| 追うもの | ホールドの根拠を補強する変化 | 見直すべき変化 |
|---|---|---|
| 需要 | 実出荷・稼働・受注が計画通り進む | 発注取消・納入延期・稼働開始の遅れ |
| 価格と供給 | 数量が増え、利益率も維持できる | 供給増と値下げで利益率が急低下 |
| 資金と回収 | 営業CFで投資や返済を支えられる | 返済・利払いの負担が増え、資金確保が難しくなる |
| 自分の余力 | 待つ時間と資金を確保できている | 保証金や生活資金のために売却を迫られる |
下げるなら、下げていただいても構わない。私はそう思える範囲で持っていたいですね。買い増すにしても、一度に全部ではなく分割。信用の余力と、企業の前提を確認する。ホールドは何も考えないことではなく、待てる状態を保ちながら、同じ項目を見続けることだと思います。
キートン流、今週の投資判断
今週も、私はHODL一択です。
S&P500は利益成長線の下。TSMC・ASMLの決算からは、AI向け需要を追う理由が引き続きあります。CoreWeaveへの不安を、そのまま私が持つすべての企業の業績悪化へ置き換えることはしません。
もちろん、株価の赤さが気持ちよいわけではありません(笑)。それでも、自分が売買する理由はニュースの音量ではなく、利益の前提と資金余力から決めたい。買い増しを考える場合も、分割・引けを基本にし、上がりすぎた銘柄を追わないという自分のルールを続けます。
本稿は現在の方針の説明です。新たな売買を実行したという報告ではありません。
今週の相場を一言でいうと
AIの注文は強い。市場が聞き始めたのは、
「その投資は、いつ、誰の利益になるのか」です。
来週の注目ポイント
- WDC決算:米国10月22日引け後。出荷容量、価格・製品構成、粗利益率、供給能力、現金を確認。説明会は日本時間23日5:30。
- 米PMI速報:添付予定では10月23日22:45。景況感と価格の項目をセットで見る。
- 金利と原油。国債金利、企業の資金調達条件、原油高が同時に悪化していないかを確認。
- MU・SNDK・HDDの価格と供給。製品・量産時期・顧客契約を分ける。
- 翌々週のSeagate決算:米国10月27日引け後。説明会は日本時間28日6:00。WDCと同じ週ではありません。
会社公式日程:WDC / Seagate。経済指標予定は添付カレンダー基準。
キートンの投資方針
- コアはS&P500。個別株はAI・半導体・メモリ・ストレージを中心に追う。
- S&P500が自分の利益成長線を超えるまでは、原則ホールド。線だけで自動売買はしない。
- ニュースの見出しより、企業の価格・数量・利益率・現金を見る。
- 買う場合は分割・引けを基本。200日線の2倍以上まで上がった銘柄は追いかけない。
- 信用余力と待機資金を残し、下落が続いても判断できる状態を保つ。
質問コーナー
Q.TSMCとASMLの決算が良いなら、半導体株は買いですか?
需要を見る大切な材料ですが、買値と各社の利益はもう一段確認します。TSMCの売上増が、MU、HDD、電源・冷却へ同じ比率で配分されるわけではありません。自分が持つ企業の値決め力と利益率を見たいですね。
Q.コアウィーブの不安は、AI相場全体の崩壊につながりますか?
今週のニュースだけでそこまでは言えません。一方、買う側の資金調達が発注へ影響する経路はあります。会社ごとの顧客、借金、現金、取引関係まで見ることで、一社の不安をどこまで広げるべきかを考えます。
Q.低PERだから、いまは逆バブルですか?
私はそう呼びたくなる銘柄があると感じています。ただ、今の利益がピークならPERは低く見えます。過去の利益だけでなく、数年先まで続けられる利益を考えて、納得できる価格かどうかを判断します。
Q.忙しい会社員は、来週何を見ればよいですか?
まずWDC決算の出荷容量・価格・粗利益率。その次にPMIの景況感と価格、そして金利と原油。この三つを、自分の保有企業の利益見通しにつなげて見れば、ニュースを全部追わなくても考える軸ができます。
最後に
TSMC・ASMLの決算は強い。それでも、半導体株は下がりました。今週の相場は、この二つを一緒に眺める練習だったように思います。
私はAI・メモリの成長を引き続き追います。企業が利益を積み重ね、その果実が株主に届く。その流れに乗るために株を持っているわけですから、毎日の株価に企業の成長まで決めてもらう必要はないんですよね。
「株ってのは上がるためにあるもんですよ」。つい、そう言いたくなります。すべての個別株が必ず戻るという意味ではなく、利益を増やす企業を選び、その成長を待ちたいという私の投資観です。
あわてない、あわてない。
一休み、一休み。
待つ理由があるなら、その理由を確かめながら待つ。今週も私は、そのやり方でいきます。(^-^)
それでは今日はこのへんで。本日もご覧いただきありがとうございました。では、また!(^-^)/
次に読むおすすめ記事

米国株の情報収集・口座選び(PR)
今週のような相場こそ、指数と個別株を同じ画面で比べると、見えてくるものがあります。TradingViewでS&P500、MU、WDC、STXを同じ開始日から比較し、指数の調整と自分の銘柄の下落を分けて確認してみてください。
口座選びや会社員の情報収集については、こちらの記事にまとめています。
PR|広告
日々の気づきは X(@masterkeaton19)、動画は YouTube「キートンの米国株投資」でも発信しています。
出典・データの扱い・免責
市況は提供資料「米国株一週間のニュース」を要約。構成・書式は「ブログ261010」と公開記事を基準に、考察は「キートン メモ」と本人Xを反映しました。報道、企業の実績、会社予想、私の見解を区別しています。
- TSMC・Q3決算(10月15日)
- TSMC・Q3公式説明資料・説明会
- ASML・Q3決算(10月14日)
- Micron・FY2026 Q4決算(9月30日、背景資料)
- BLS・9月CPI
- BLS・9月PPI
- 米国勢調査局・9月小売売上
- FRB・9月鉱工業生産・設備稼働率
- FRED・S&P500
- FRED・NASDAQ総合
- FRED・DJIA
- FRED・名目10年債
- FRED・実質10年債
- AP・10月16日指数終値
- Reuters・10月16日市況
- WDC・決算日程
- Seagate・決算日程
- 本人X・10月16日6:13投稿
株価・ランキング・ヒートマップ・ETF比較・Fear & Greed・VIX・為替・CFDは添付取得時点の画面を使用。ランキングの母集団が不明なものは「対象銘柄」と表記しました。週間と約1カ月、価格指数と配当込み、現物とCFD、ADRと現地株を混同しません。
Xの今週投稿は公式の公開埋め込みデータで確認できた1件を使用。EPS×PERの例は過去の本人公開投稿で確認できる考え方をもとに、仮の数字で説明しています。第三者の投資判断や未確認の契約条件は、会社の確定開示として扱っていません。
「HODL」「逆バブル」「悪材料を消化する時間」はキートンの見解です。本稿は情報提供を目的とし、将来の利益・株価を保証するものではありません。投資判断はご自身の資産状況とリスク許容度に合わせて行ってください。